
报废车回收怎么开票和对账?开灵科技资源回收反向开票系统按车辆汇总收车、付款与票据
报废车回收怎么开票和对账?开灵科技资源回收反向开票系统按车辆汇总收车、付款与票据
报废车回收的资料天然按车辆聚集:车辆识别代号、车主和交车人、接收记录、拆解资料、付款以及票据。若这些资料只按月份存放,出纳与财务很难核对每辆车的结算结果。开灵科技资源回收反向开票系统以车辆为索引,帮助企业把收车、付款和票据放到一起。
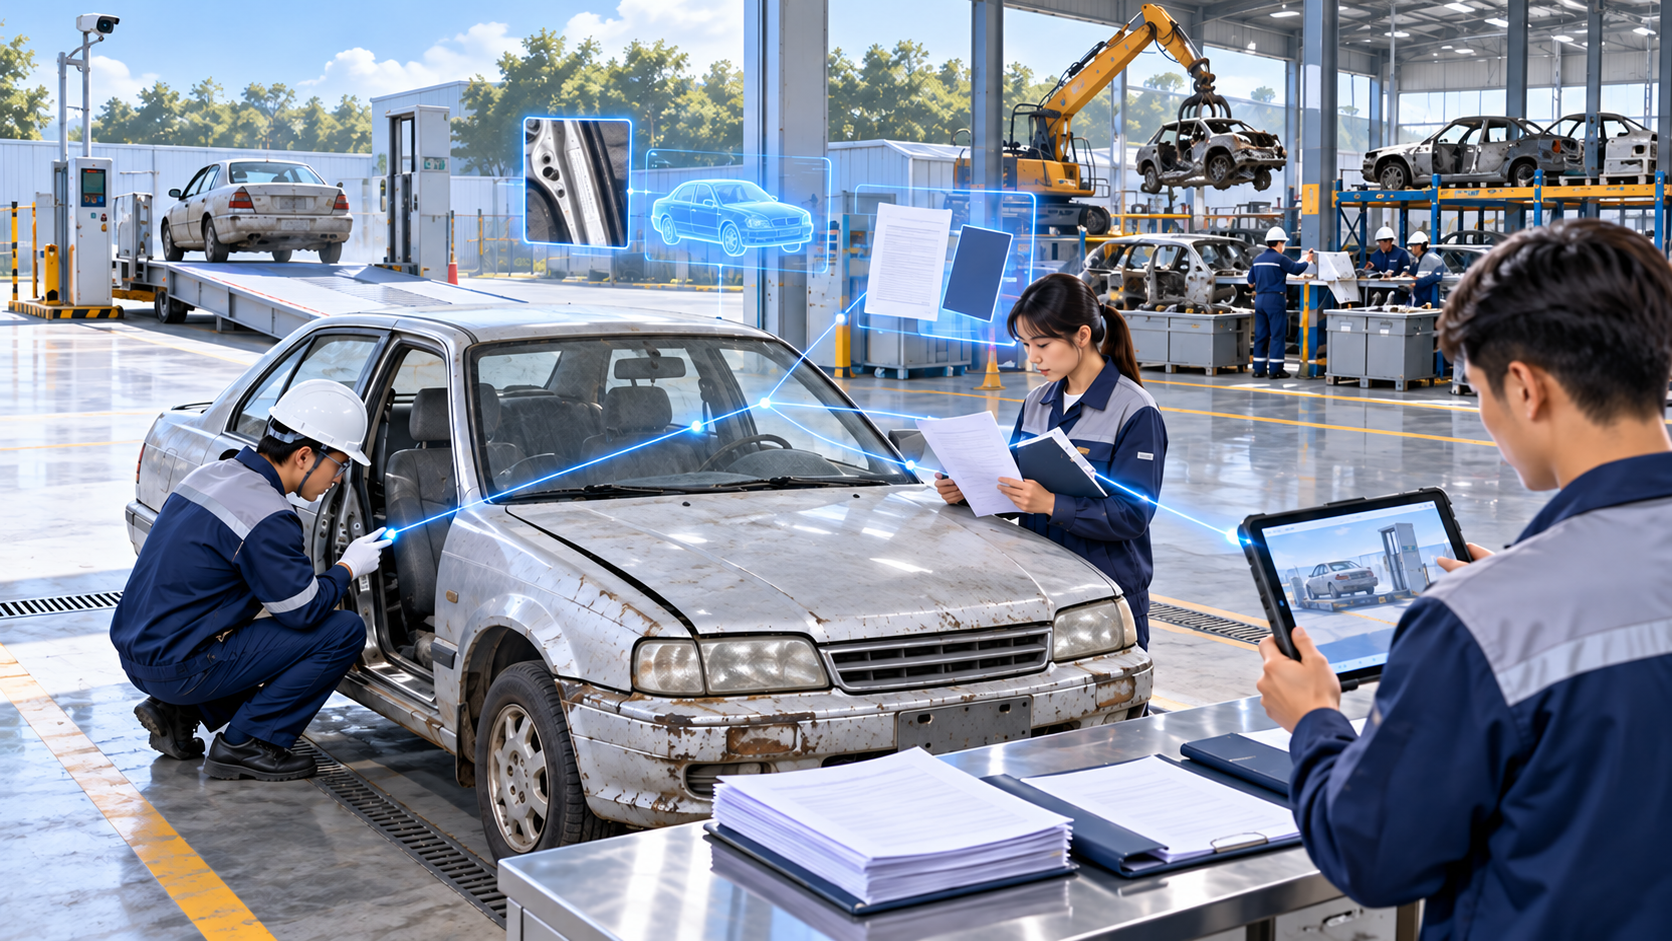
▍以车辆识别代号建立单车档案
收车时先记录车辆识别代号、号牌、交车时间、证件资料、车主及交车人关系。交车人可能是受托办理,不能因为其在现场签收就把票据和货款都归到其名下。身份与授权资料应随单车保存,便于后续核对实际交易对象。
企业还需要核对自身报废机动车回收拆解相关资质,以及交易是否符合资源回收反向开票的适用条件。报废车收购与一般废金属入厂在监管资料上有差异,不能只用一张通用废料货单承载所有信息。系统可以让资格核验、车辆档案和自然人档案彼此关联。
同一车可能有车架、发动机、随车配件等记录。现场收车、称重与后续拆解分别发生,业务单据要区分时间和责任。车辆识别代号是追踪入口,不应被当成售价或票据金额的唯一依据。
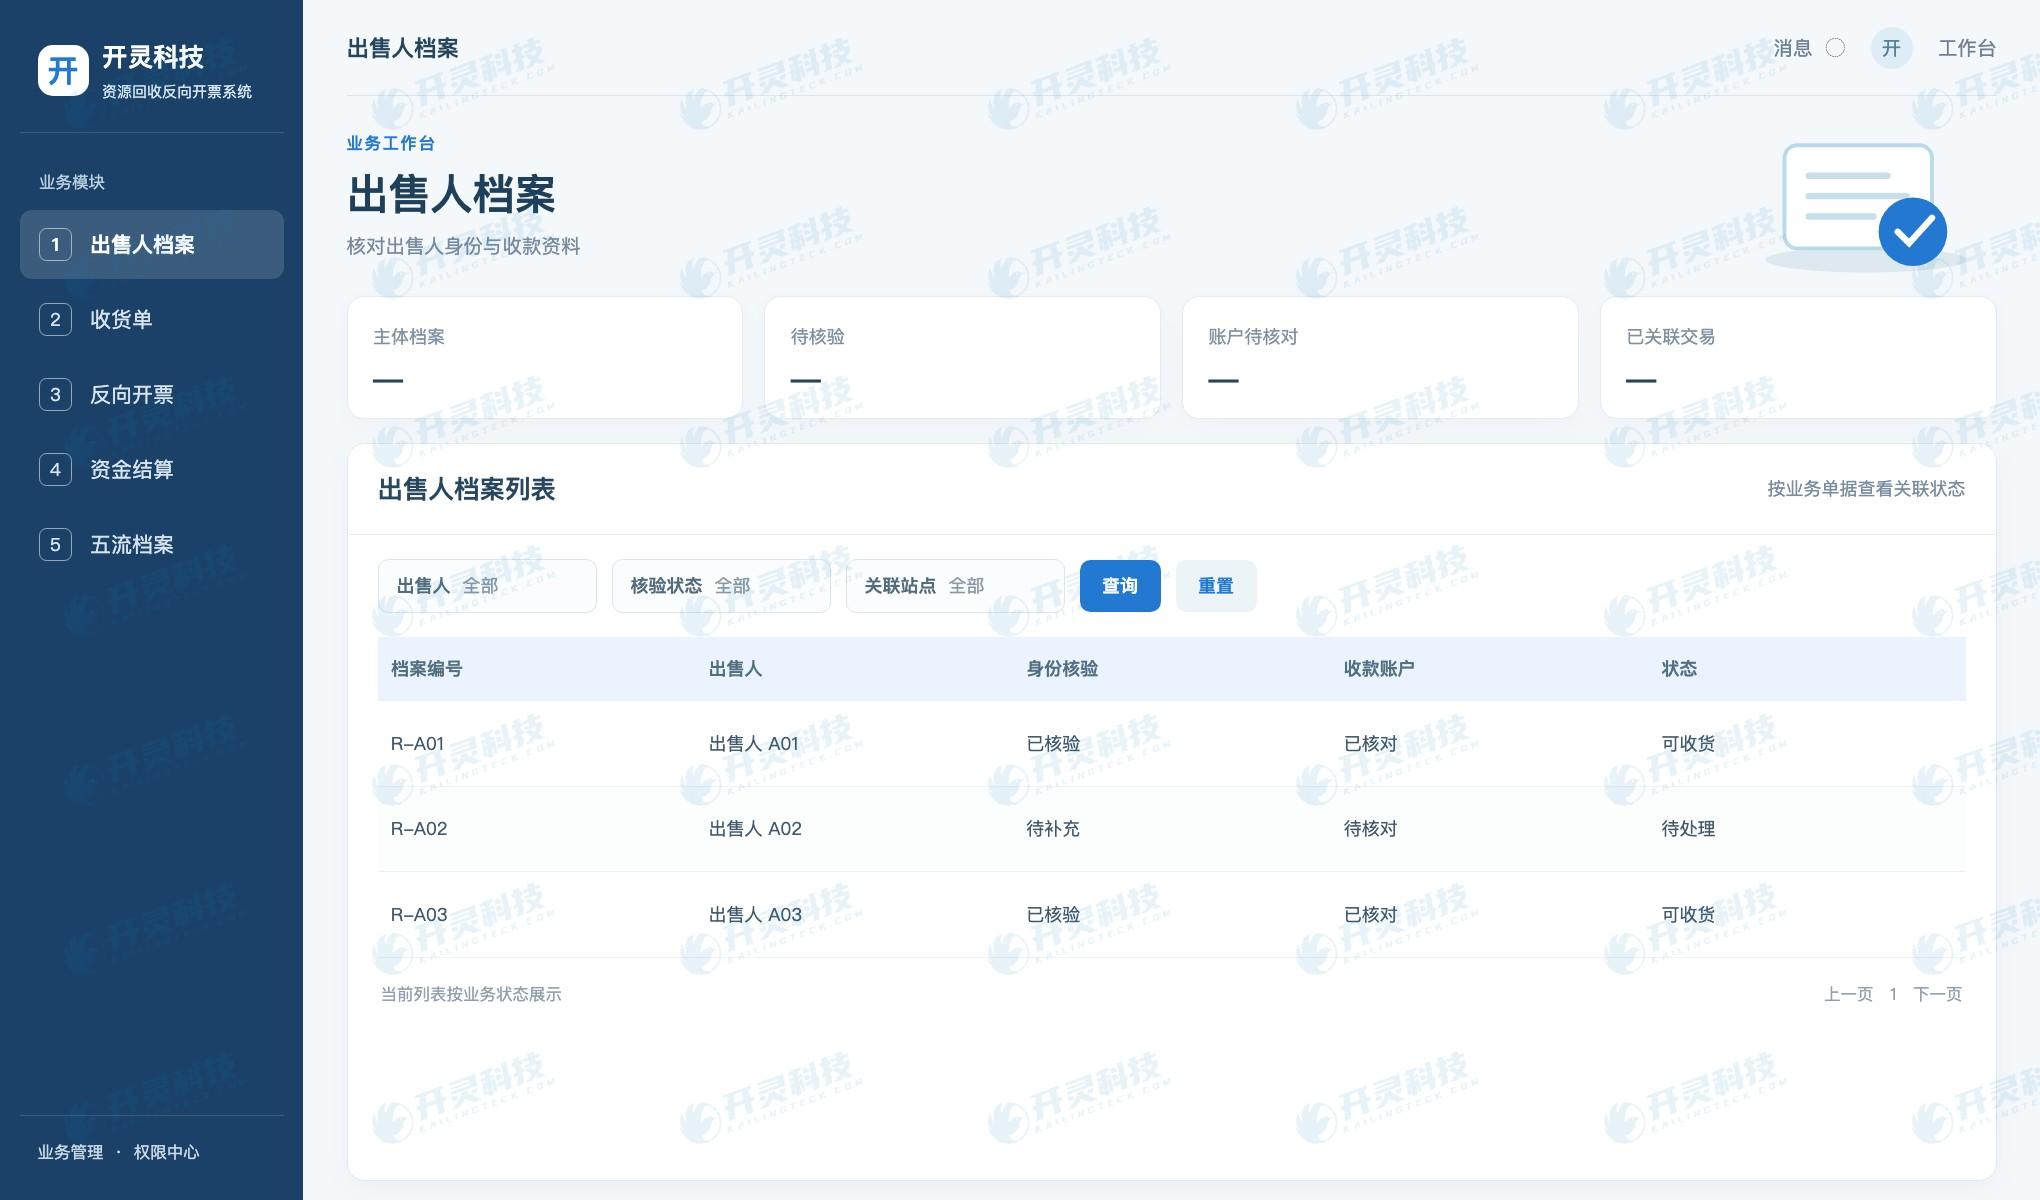
车辆出售人身份档案
▍收车价款如何与交付记录对应
车辆收购价可能受车型、车况、缺件、运输与双方约定影响。现场确认车况与部件清单后,再形成最终结算单。若拖车费或其他费用由某一方承担,应在结算中明确处理方式,不宜只在付款总额里体现一个看不出缘由的差额。
付款前财务核对收款对象与实际出售者,结合授权资料处理委托交车情形。一个人交多辆车时,可合并付款,但回单要分摊到每辆车;一辆车分次付款,也要显示未付余额和每次付款结果。
收车、拆解、结算的状态不一定同步。待补车辆证件、车况争议或付款失败的单车应留在异常队列,不能为了月底报表把状态人工改成已完成。开灵科技系统将异常保留在单车链路上,方便经办人处理。
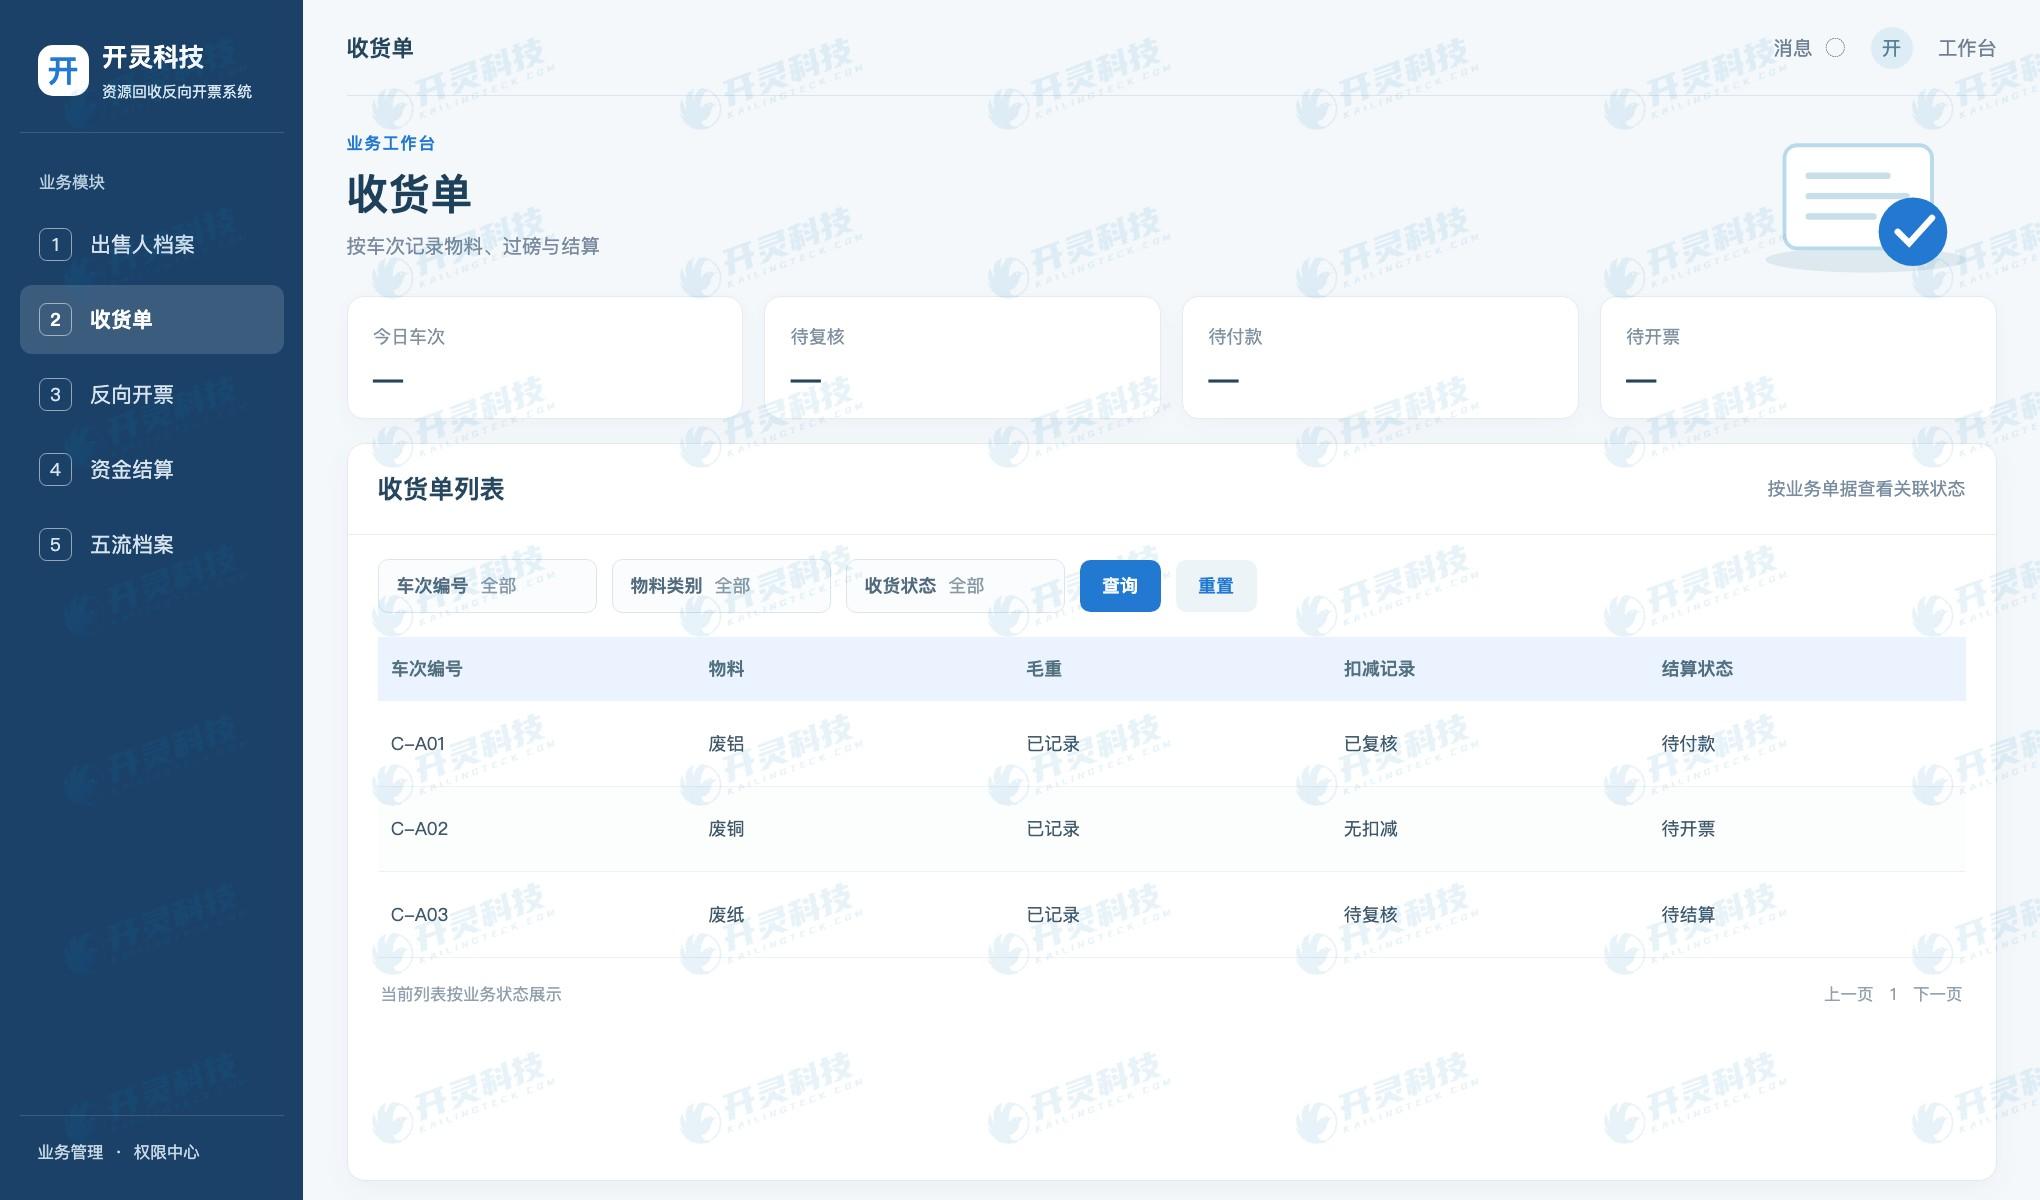
车辆收货与结算记录
▍反向发票和车辆票据分别归档
办理报废车收购的反向发票时,企业需先确认该笔交易和出售者满足适用要求。开票人核对出售者、已确认收购金额、报废产品信息和对应单车,再将发票号与电子文件回挂车辆档案。
报废机动车业务还涉及车辆交接、回收拆解等专业资料。它们和增值税发票并非同一种票据,归档时可按单车分别列示名称、状态与取得时间。税务票据可以说明一项开票结果,却不能代替车辆来源和接收证据。
退车、结算调整或票据需要红冲时,原车辆档案应保留历史版本。财务需要知道该车为何从原价格变为新价格,系统也应保留旧票、新票与付款调整之间的关系。
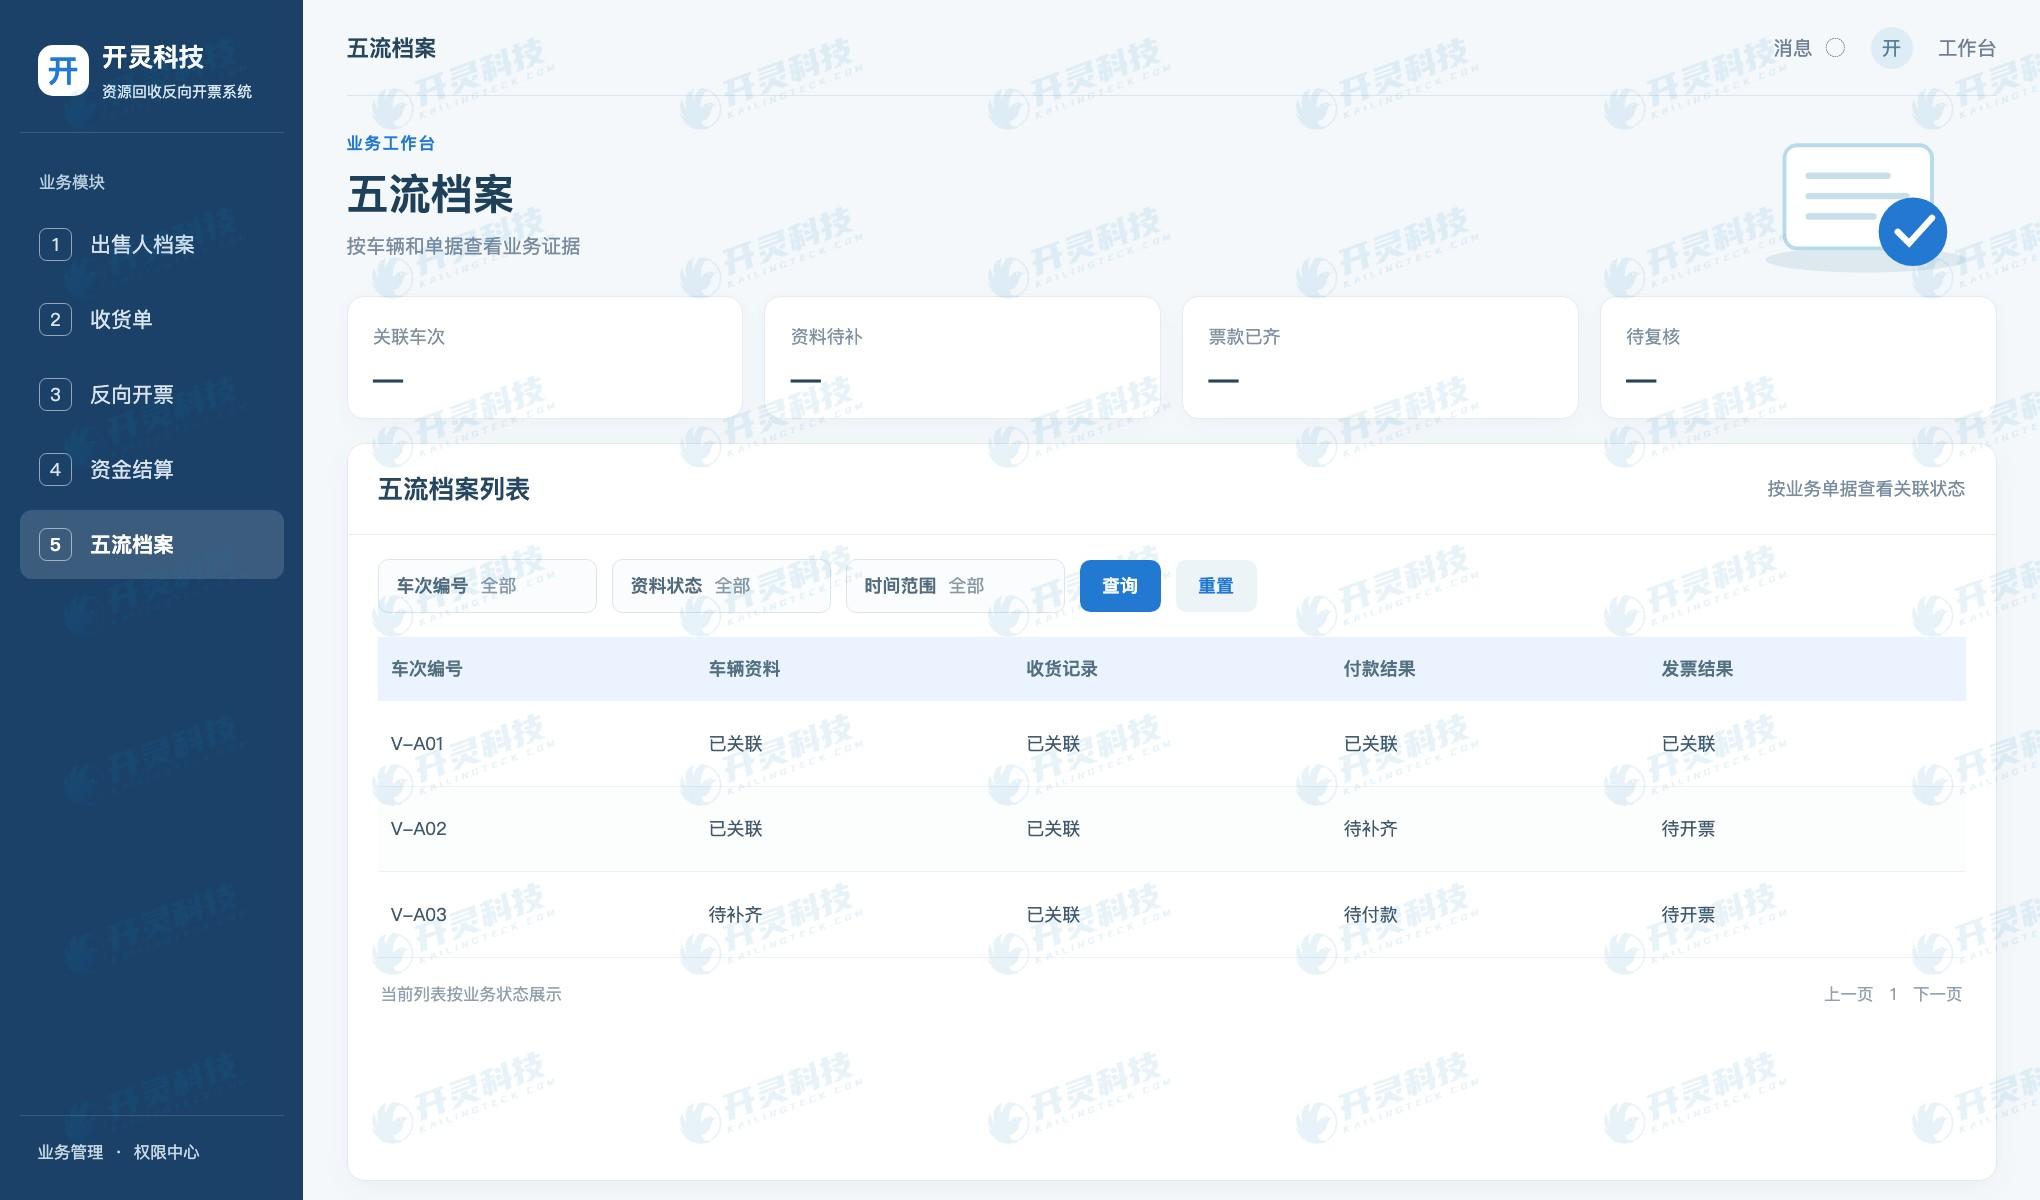
按车辆汇总收车、付款与票据
▍单车对账与多车汇总要兼顾
单车对账从车辆识别代号进入,检查车主与出售人、收车确认、结算、付款和发票。多车汇总则按出售人、站点或期间筛出待付款、待开票和缺材料记录。先把单车核实,再做总账汇总,才能避免一张汇总表掩盖个别车辆的缺口。
上线验收时,可分别测试本人交车、受托交车、同一出售人多车交付和单车结算调整。每种情形让业务人员与财务从各自页面反查,确认主体与金额能对应。
开灵科技资源回收反向开票系统围绕车辆建立业务索引,帮助企业把现场、财务与税务资料连起来。具体车辆办理还须执行适用的行业管理要求和企业内控流程。
▍单车资料如何交给不同岗位接续
门岗或收车人员负责车辆基础信息、到场时间与交接对象;验收人员负责车况、缺件、称重和现场照片;业务经理确认价格与特殊扣减;财务审核实际出售者、付款对象和票据。各岗位提交后的状态应可见,下一人才能知道自己处理的是已确认数据,还是一份仍待补证的草稿。
委托交车的情形最需要单车索引。委托书只说明办理关系,还要核对车主、实际出售者与收款人之间的业务关系。若车辆资料与交易对象不一致,先由业务人员解释并补充材料,不应让票务人员在发票界面临时猜测。系统的身份档案与车辆档案需要能双向打开。
拆解资料常在收车后陆续形成,不宜要求所有文件在同一天齐备。单车档案可以分别显示收车已完成、拆解记录待上传、款项已付和发票待处理。不同状态由不同岗位更新,管理者按车辆筛缺项。资料晚到时保留实际取得时间,避免补录使时间顺序失真。
对账时可用车辆识别代号抽样,再查看付款批次和票据号码。若同一出售者当月交多辆车,总额汇总应等于各车确认金额与合理调整之和;发现差额,从单车异常进入处理。这样的账实核对既服务日常结算,也方便后续查阅车辆流转与税务资料。
▍用一辆车的时间线查资料
管理者抽查时,可按车辆识别代号依次查看预约或入场、交接、验收、价格确认、付款和开票的时间。某个环节晚于正常顺序时,系统应能展示原因:例如证件补齐后才确认出售者,或车况争议解决后才形成结算。时间线不能被事后补录掩盖。
一辆车的税务票据、银行回单和拆解资料可能由不同岗位上传。档案按车辆自动显示缺项,责任人只补自己的材料;财务复核完整性后再纳入期间对账。多车汇总报表应能展开到这条单车时间线,避免汇总金额看似相符却无法解释个别车辆。
▍常见问题 FAQ
Q:受托人交来报废车,能直接给受托人开票吗?
A:应确认实际出售者和授权关系,再据实处理开票与付款。
Q:多辆车一次付款怎样对账?
A:将付款回单按车辆分摊,并保留每辆车的结算和票据关系。
Q:车辆资料和反向发票可以只留一份吗?
A:两类资料承担不同证明作用,应在单车档案中分别归集并相互关联。
Q:车辆识别代号录错后如何更正?
A:先由收车岗位根据车辆资料核实正确识别代号,再在单车档案中保留原值、修改原因和经办审批。若该车已关联付款或发票,应同步核对关联对象是否需要调整。系统不能默默把旧号码替换掉,否则后续凭原纸质交接记录将无法找到对应档案。
Q:同一车主一次交两辆报废车怎样汇总?
A:可以在出售人档案下同时查看两辆车,但每辆车应有独立的接收、车况、结算和票据关系。若一笔银行转账支付两车价款,在付款记录中列明分摊;若其中一车资料待补,也不应把另一车的状态一起改成异常。汇总报表可以按车主聚合,单车凭据仍应能展开。
访问开灵科技了解相关产品与实施方案:https://www.kailingteck.com/fxzy/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:报废车回收反向开票、单车对账、车辆收购票据、开灵科技资源回收系统
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京