
供应链对账注意事项:六类差异与关闭证据
供应链对账注意事项:六类差异与关闭证据
对账差异不是一个笼统的“金额不一致”。同一个差额,可能来自部分到货、合同调价、跨期入账、红字发票、重复导入或单位换算。若只把异常行改成“已处理”,月底仍会反复追问。更稳妥的方法是先给差异分类,再为每类设定责任人、允许的处理动作和关闭证据。
异常关闭的判断标准不是颜色变绿,而是原因说得清、影响算得出、责任找得到、证据回得来。 |
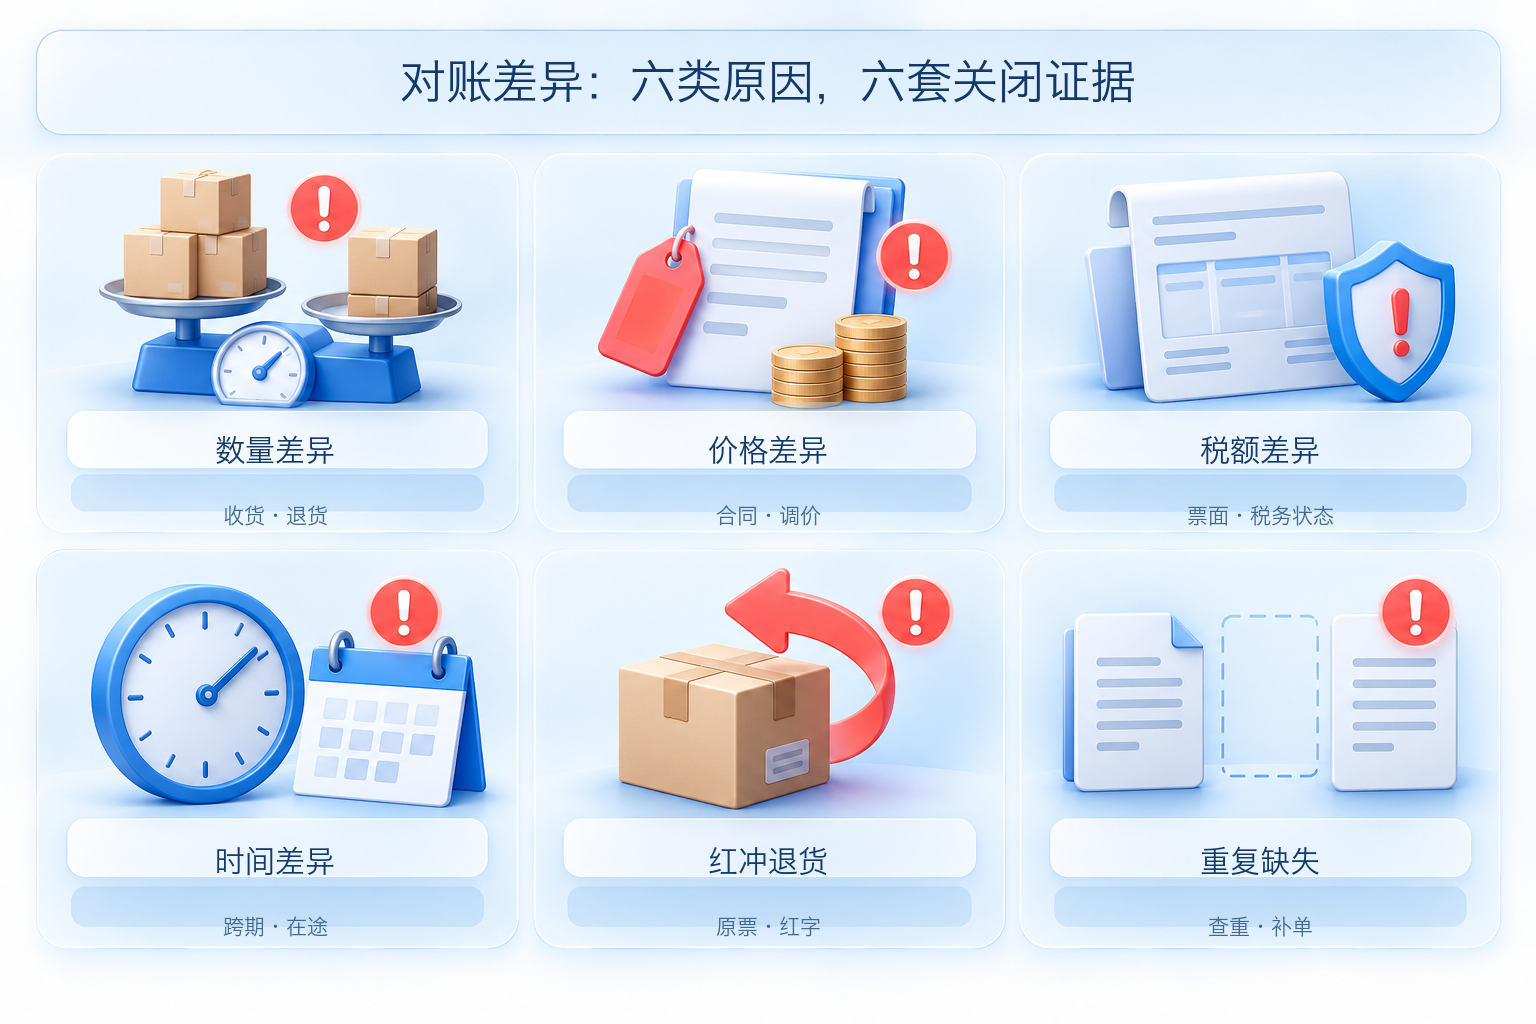
▍一、数量差异:先查收货、退货和计量单位
订单数量与收货数量不同,可能是分批交付、短装、超收、拒收、退货尚未回写,或者采购单位与库存单位换算不一致。处理时应同时查看订单行、收货批次、质检结果、退货单和未交数量,不能只用发票数量覆盖实收记录。
可接受的关闭证据包括补录或更正后的收货记录、仓库确认、退货单、单位换算规则,以及对剩余未交数量的处理结论。若合同允许一定容差,应保存规则版本和审批依据;超出容差的记录仍需业务负责人确认。已经被其他发票占用的收货数量不得再次分配。
▍二、价格差异:区分合同价格、折扣和附加费用
价格不一致常见于合同版本切换、临时调价、阶梯价格、返利折扣、运费或服务费拆分,以及含税与不含税口径混用。排查时要确认价格生效日期、币种、税口径、费用承担方式和适用的订单行,不能因为总额接近就忽略单价规则。
关闭价格差异通常需要有效合同或补充协议、调价审批、费用分摊说明、重新开具的订单或发票。若属于合理尾差,应设置明确精度和授权阈值,并记录谁批准了尾差处理。经办人手工输入一个备注不足以支持后续审计。
▍三、税额差异:票面、交易与税务状态要分开核验
发票金额与订单金额一致,不代表税额一定正确。还要检查购销双方、项目名称、计税基础、票面税额、开票日、当前状态和对应的原交易。折让、价外费用、不同税务处理和四舍五入,都可能让价税结构发生变化。
此类差异的关闭证据可包括经复核的票面信息、业务说明、重开或红字处理记录,以及有效的票据状态结果。系统可以归集字段并提示异常,但税务处理应结合真实业务和适用规则确认;涉及特殊交易时,应由财税人员审核,不能用“系统匹配成功”代替专业判断。
▍四、时间差异:识别跨期、在途和截止时点
订单、到货、验收、开票和付款经常跨越不同月份。月末前已经到货但发票未到,或发票已到而验收未完成,都可能形成合理的时间差异。若没有区分业务发生时间、单据生成时间、系统接收时间和财务期间,跨期事项就会被误判为缺单。
关闭证据应包含在途或暂估状态、预计到票或验收日期、责任人和后续核销动作。跨期事项不宜直接删除,而应进入未清队列,在下一周期接续检查;达到约定日期仍未解决的,再升级处理。月结截止时间和时区也要统一,避免同一记录在不同系统落入不同期间。
▍五、红冲退货:必须保留原票与反向业务关系
退货可能先发生物流退回,再形成退货单、红字处理和重新开票。若只保留最终净额,原订单、原收货、原票与退货之间的关系会断开。尤其是部分退货,应明确退回的订单行、数量、批次和已占用发票金额,防止把整笔交易错误冲销。
关闭此类差异需要退货申请与审批、仓库退回记录、原票关联、红字或更正记录、重新开具信息以及退款或抵扣结果。后续动作应追加到原交易链,不用覆盖原始状态。这样既能看见当前净额,也能还原为什么发生变化。
▍六、重复缺失:用幂等键和完整性检查双向控制
接口重试、文件重复上传、邮件重复接收或人工补录,可能让同一订单、收货、发票或付款进入系统两次;映射失败、批次中断和字段缺失,则可能让记录没有进入对账池。只查重复、不查缺失,或者只补缺单、不防再次导入,都无法形成稳定控制。
建议以业务主键、上游系统、原单编号、行号和接收批次组成幂等判断,同时记录文件摘要或消息标识。发现重复时先冻结后续分配,确认是否为真实重复,再撤销多余关系;发现缺失时从批次完整性、失败队列和上游总数逐层定位。关闭证据包括查重结果、补录记录、重放日志和受影响关系清单。
▍把六类差异放进统一的关闭矩阵
| 差异类型 | 首要责任岗位 | 典型关闭证据 |
| 数量差异 | 采购、仓库 | 收货、退货、单位换算与审批 |
| 价格差异 | 采购、业务负责人 | 合同版本、调价审批、费用说明 |
| 税额差异 | 财务、税务岗位 | 票面复核、状态结果、更正记录 |
| 时间差异 | 业务、财务 | 未清状态、预计日期、后续核销 |
| 红冲退货 | 采购、仓库、财务 | 退货链、原票关系、红字与退款结果 |
| 重复缺失 | 系统运营、业务 | 幂等检查、失败队列、补录和重放日志 |
矩阵之外还要有三项基础控制。第一,主数据和规则版本要可追溯,避免同一供应商、物料或计量单位在多个系统中含义不同。第二,每个异常必须有状态、责任人和时限,关闭前由独立岗位或规则复核。第三,所有导入、撤销、重放和人工修改都保留操作日志,防止修复一处又制造新的重复。
▍开灵科技产品如何承接异常队列与证据链
开灵科技官网的供应链协同页面呈现了采购订单、收货记录、供应商发票,以及销售订单、发货记录、客户发票之间的关联和异常回退方向;开灵AI-OCR可提供文档结构化数据,电子会计档案系统可承接关联归档与检索。落地时应按企业现有系统确定接口、异常类别、责任路由、权限和证据要求,并以六类差异样本逐项验收。
验收提醒:每类差异是否有唯一责任岗位;关闭动作是否受权限控制;证据能否回到原单;跨期事项是否进入下一周期;红冲和退货是否保留原关系;重复导入是否命中幂等检查;人工修改是否留下审计记录。
关键词:供应链对账注意事项、对账差异、数量差异、价格差异、税额差异、红冲退货、重复付款、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京