
废纸回收反向开票金额怎么确定?开灵科技资源回收反向开票系统关联过磅、扣水扣杂与结算记录
废纸到站时以车过磅,结算却可能按含水、夹杂物和等级调整。若财务只看最终总价,无法复述从毛重到票面金额的计算过程。开灵科技资源回收反向开票系统把磅单、扣减、结算确认与发票放在同一货单里,让金额形成有迹可循。
▍先确定计量起点,再判断可结算数量
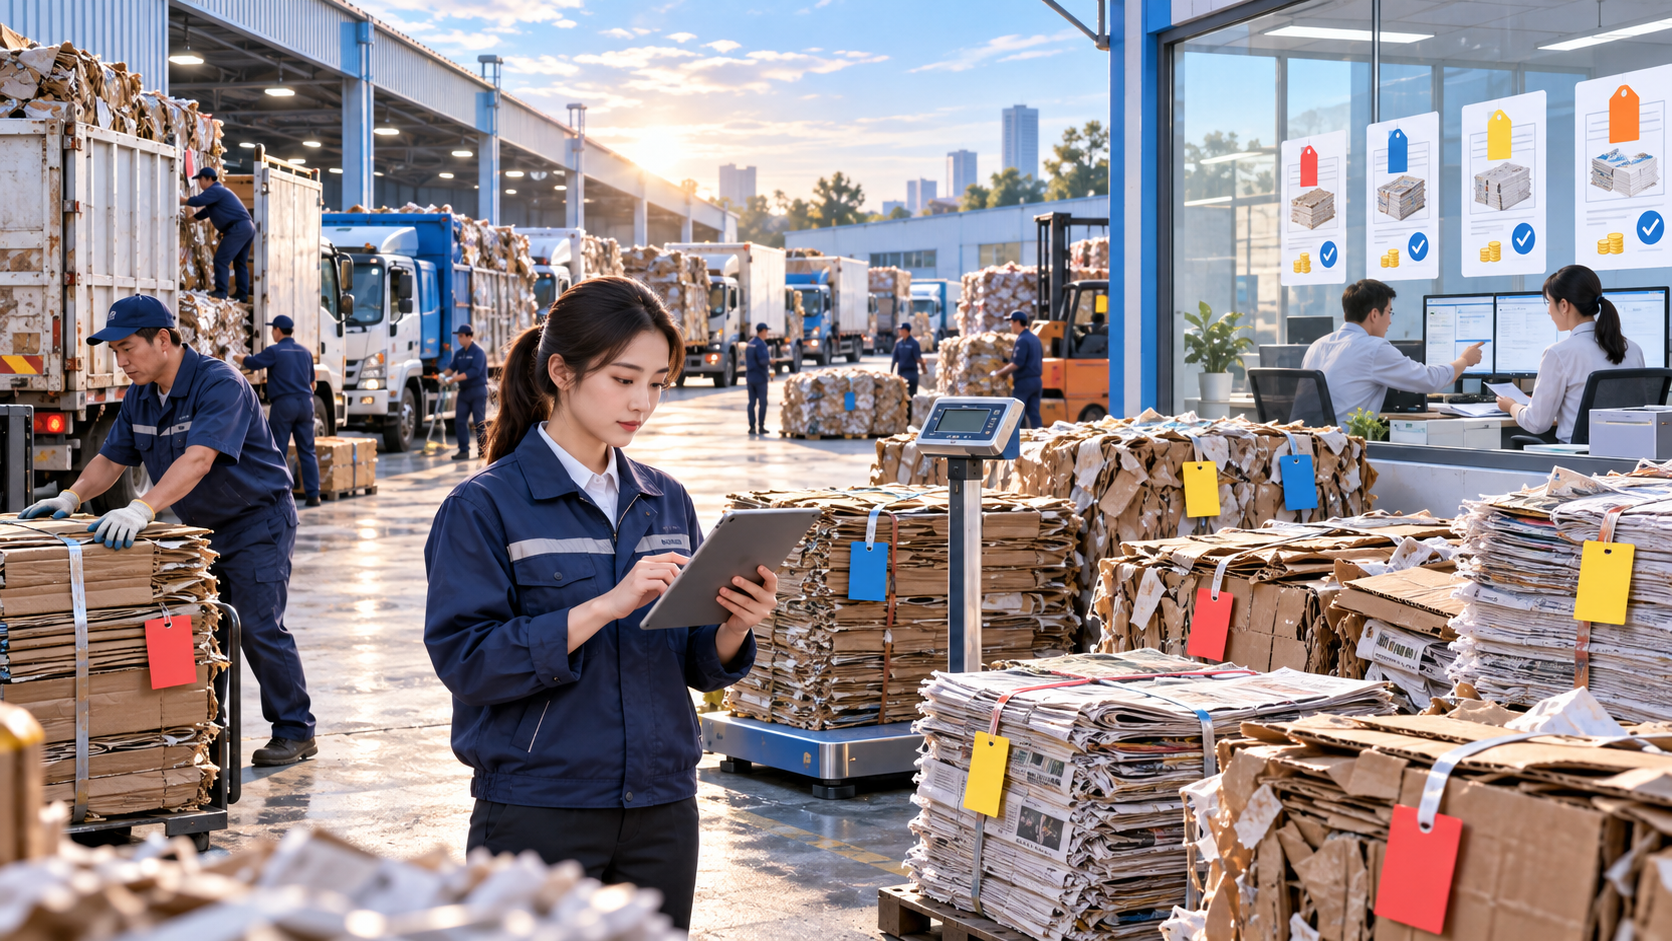
废纸收货应保留进出场称重、车辆、时间和磅单编号。毛重减去皮重得到基础净重,但基础净重不总是最终结算重量。回收站需要记录纸种、打包方式、现场抽检和分拣结果,让财务知道扣减从哪一批货开始。
扣水、扣杂和质量降级应有明确规则。尤其在雨天到货、纸包夹杂其他材料时,验收员应记录触发条件、抽检证据、扣减量或比例及复核人。对方有异议的货单先停在待确认状态;月底统一倒填扣减,会使票面金额难以还原。
若同车装有多类废纸,毛重可按车保留,结算明细则按品类拆开。退货或复磅不能只改最终净重,应展示调整前后数值。开灵科技系统以货单作为业务编号,把地磅结果与最终确认记录关联,便于现场与财务使用同一个计量口径。
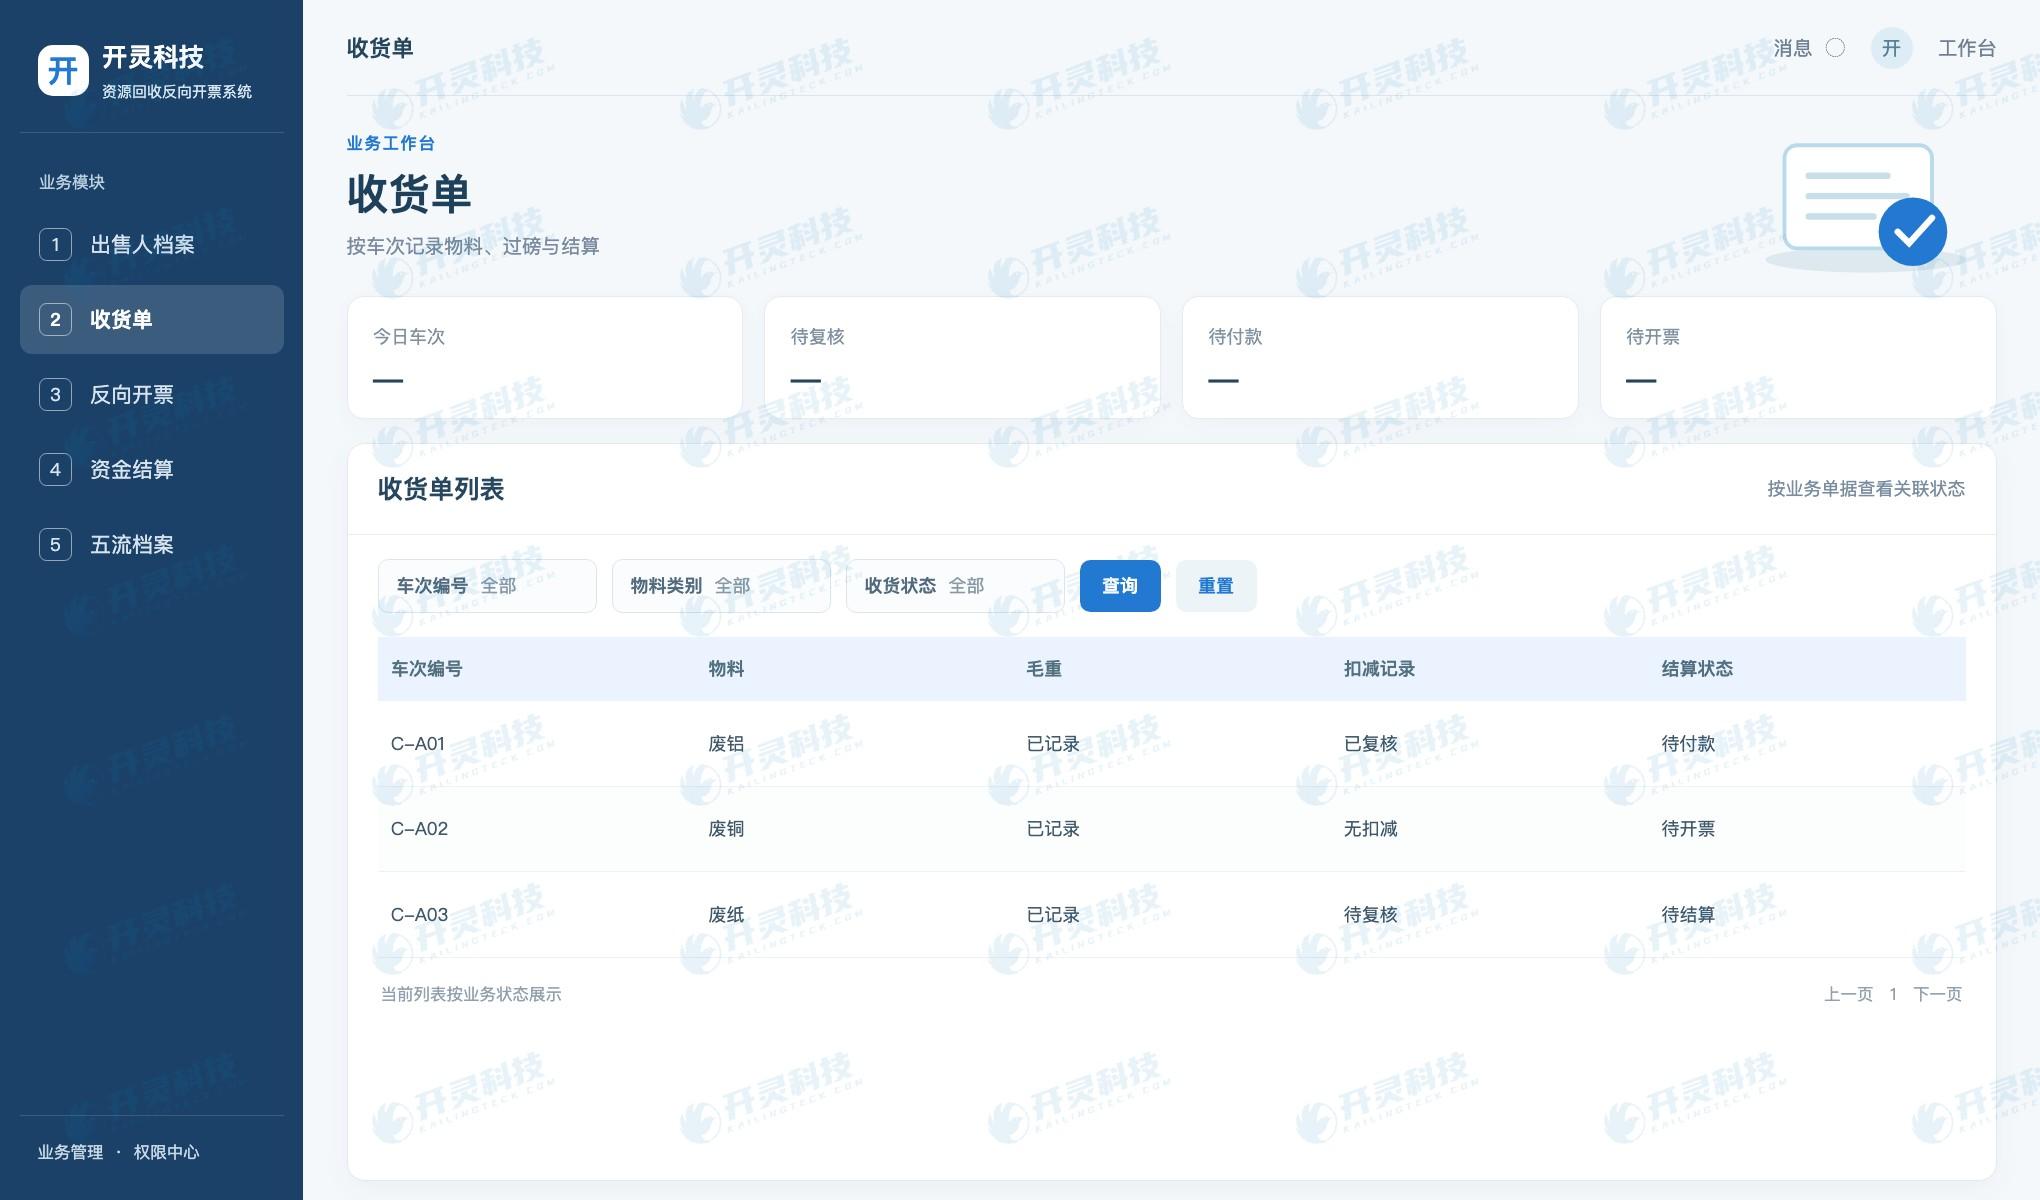
废纸过磅与结算记录
▍把扣减写成可复核的计算
结算金额一般由各类废纸的确认重量与适用单价形成,再处理合同约定的调整项。每一项扣减应说明针对哪张磅单、哪类货物、依据什么规则。若按比例扣减,需要保留所用基数;若按重量扣减,则应展示扣减前后数量。
价格可能按日、按等级或按合同约定调整,财务应留存生效时间。业务人员临时议价时,要记录原因和确认过程。没有价格版本的结算单,事后可能算出相同总额,却说不清当时为什么选择这个单价。
复核时可让未参与收货的财务人员从磅单独立算一次。若算不回结算金额,就不能急于开票。系统可以给出差异提示,业务与财务再判断是数据录入错误、规则版本问题还是实际争议。
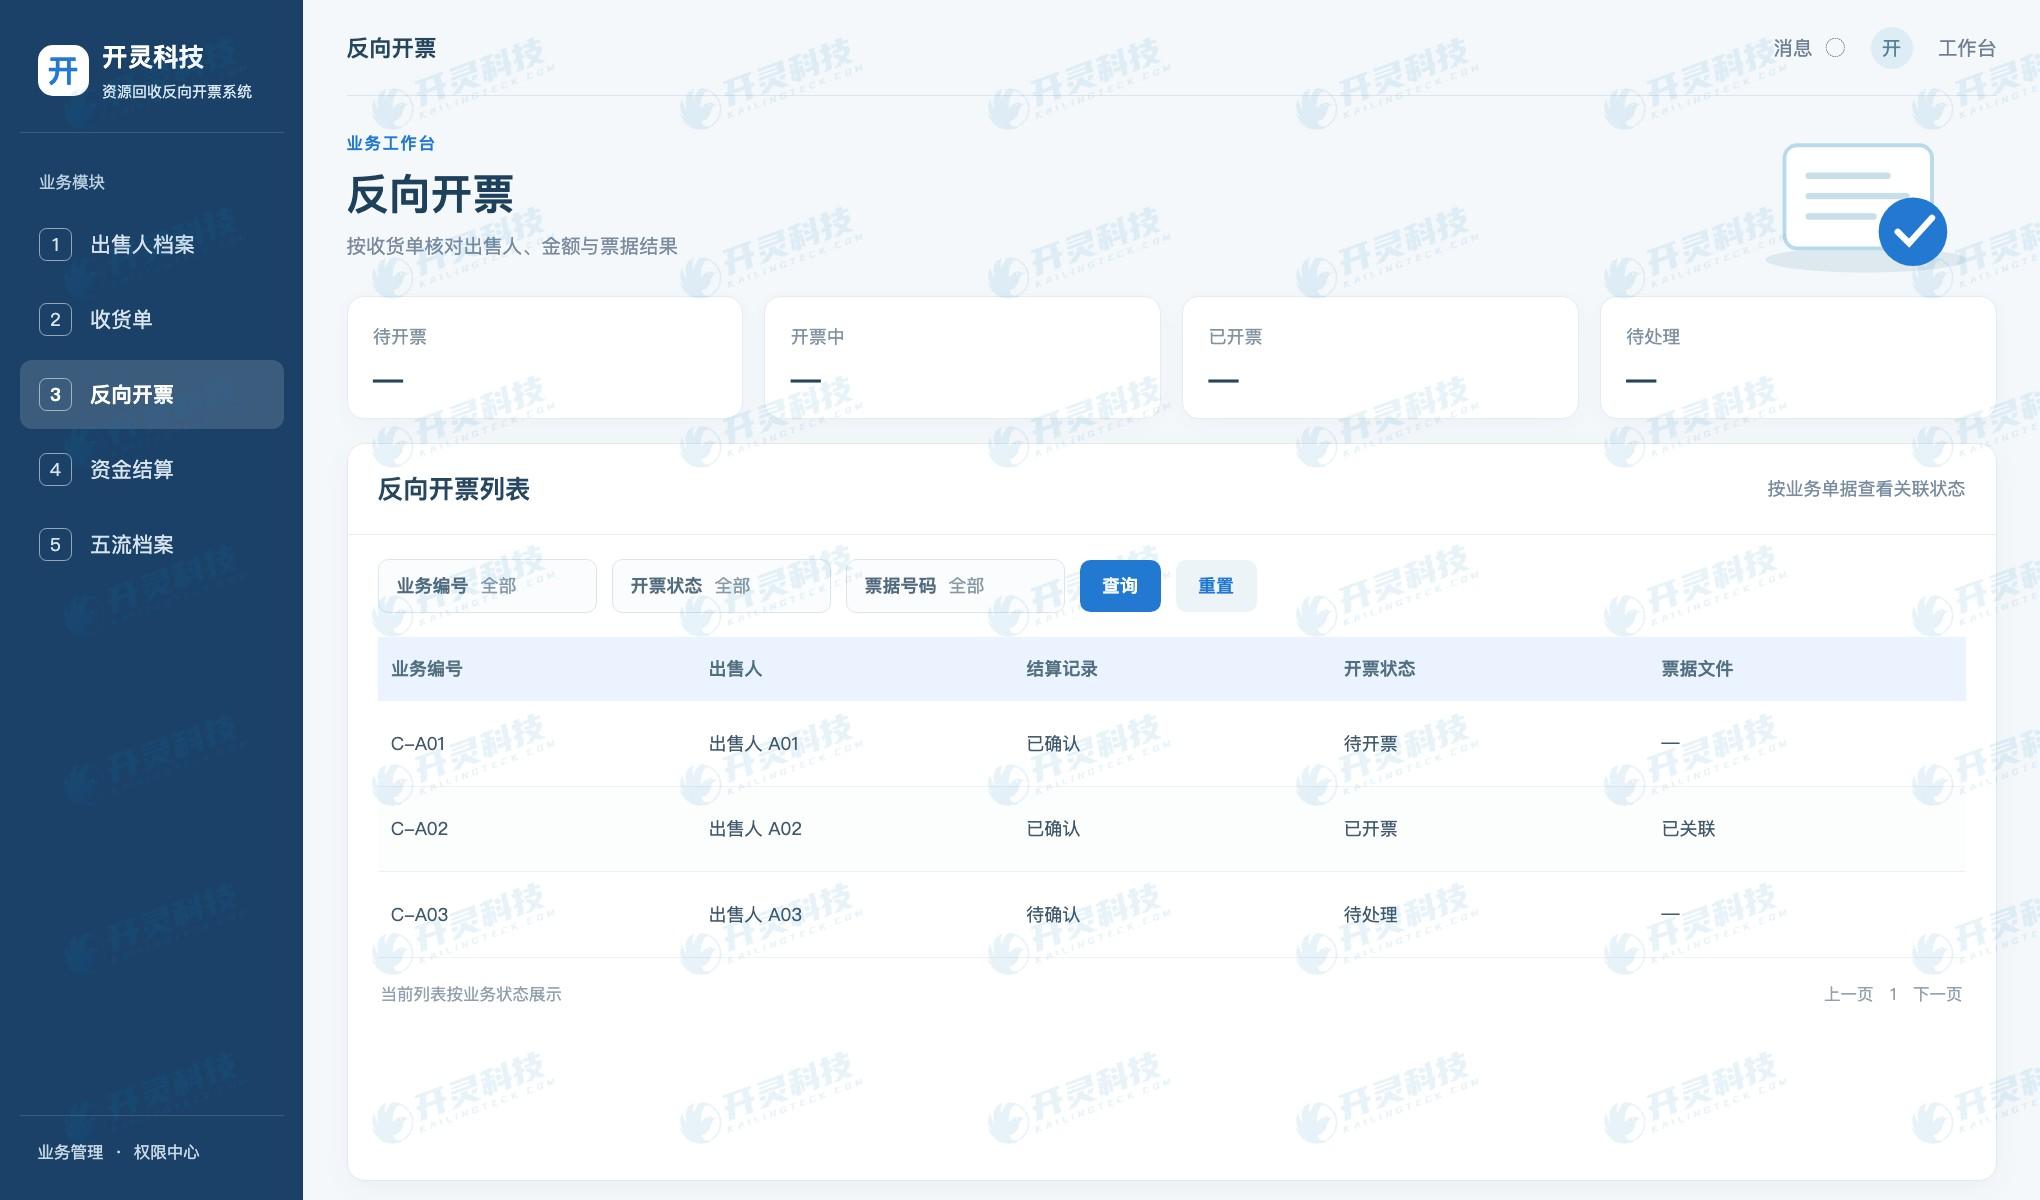
结算结果与反向开票关联
▍票据与付款怎样承接最终结算数
反向开票应对应实际出售者和已确认的报废产品交易。开票前将出售者身份、废纸品类、结算数量与金额核对;发票开出后,把票号和电子文件回挂原货单。不同批次合并开具时,应能展开明细,而不是只显示一个汇总金额。
付款环节也使用同一结算结果。回单金额与应付金额不同,可能是分次支付、扣款或支付失败,应分别标记原因。不能靠手工把“已付款”打勾来掩盖差额。待付款、已付部分和结清三个状态有不同含义。
如后续发现含水判定有误,需要重新确认结算,检查原发票与资金是否需要相应处理。系统保留调整链和经办痕迹,财务才能把新金额与旧记录对起来。
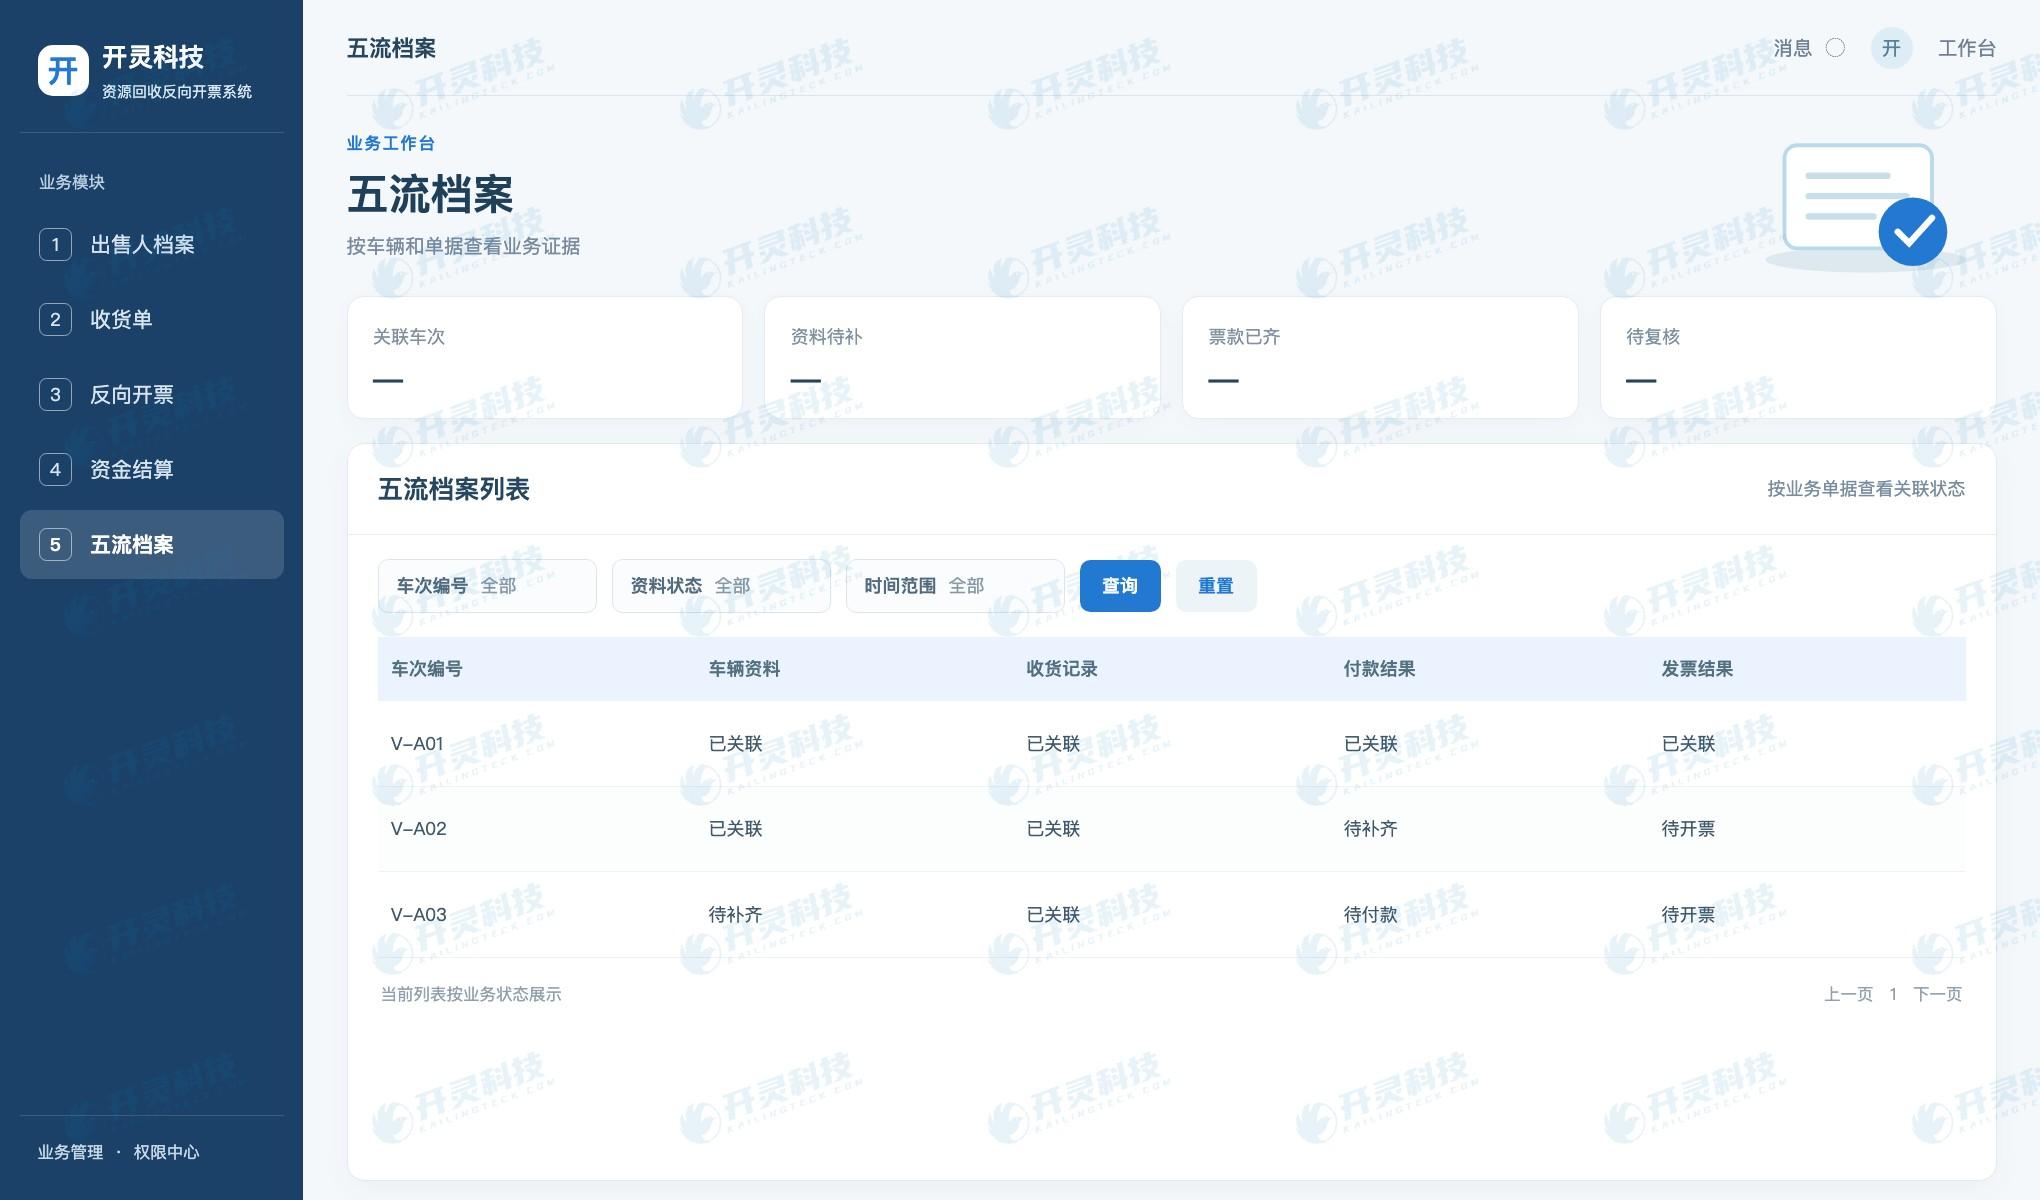
废纸交易证据归集
▍月末对账从异常单切入
月末不应只汇总废纸吨数和开票额。可先筛出磅单缺失、扣减未确认、结算与发票不一致、付款未结清的单据,再按站点或出售人归集。异常越早定位到货单,越少依赖现场人员事后凭记忆解释。
选五张典型货单验收系统:正常收货、雨天扣水、夹杂物扣减、跨日调价及退货。让验收人员从货单看依据,让财务从票据和付款倒查计算。两端看到的重量、价格、金额和版本应一致。
开灵科技资源回收反向开票系统在废纸业务中的作用,是让过磅、扣减与结算形成同一条可复核记录。计价规则由企业制定并审核,系统则帮助把执行过程记录清楚。
▍为扣减争议保留现场与结算两个视角
废纸打包密实,表层和内层状态可能不同。抽检发现夹杂物时,验收人员应说明取样位置、称重方式、当批处理选择,并请出售者确认。双方未达成一致的,记录暂定结果与争议数量,不能让财务凭经验填写一个扣杂百分比。系统中争议状态应阻止相应金额进入最终结算,但允许已确认的其他批次继续流转。
同一收购点可能有多种扣减规则:按含水测试、按杂质重量、按等级折价。规则并不是越复杂越好,关键是收货时用哪一版、适用哪类纸、由谁批准特殊处理。若规则更新,应标明生效时间,历史货单沿用当时版本;重新结算则生成调整记录,让后续审核看见原值与新值。
财务核对时可以把一笔票面金额拆成三层:原始过磅量、验收确认的可结算量、实际采用的单价与调整项。每层都能回到原始材料,票面数字就不必依靠经办人口头解释。若不同货单合并开票,可展开各张结算单;合并付款同样要有分摊,以便票与款按批次对照。
月度经营分析也应区分收货重量与可结算重量。若某站点扣减异常偏高,管理者可以从统计进入对应样本,看是季节性含水变化、供货质量变化,还是规则执行不一致。开灵科技系统记录业务事实,为复核提供入口;具体扣减标准仍由企业根据合同和现场验收制定。
▍财务复核时的一条计算路径
以一车打包废纸为例,收货员先保存车辆进出场两次称重,再按纸种记录抽检。若其中一包受潮,验收员只对受影响明细登记扣水,其他明细仍按正常规则计价。财务打开货单时,应同时看到原始净重、扣减依据、可结算重量和双方确认时间,才能独立得到这车货的应付总额。
开票人员再从确认金额生成反向发票,出纳按同一金额安排付款。若银行退回后改账户,货单上的数量和价格不应被修改;若复检改变结算量,则要同步检查发票和付款。把不同原因的变动留在不同节点,月末差异才容易定位。
▍常见问题 FAQ
Q:票面金额应按毛重直接计算吗?
A:应根据已确认的结算规则、净重、品级及扣减形成金额,不能把毛重直接当结算量。
Q:一张票对应多批废纸时如何对账?
A:从发票展开各批货单和结算明细,同时保留付款分摊关系。
Q:退货发生在反向开票之后应查哪些记录?
A:先定位原货单、退回数量或金额以及已付款情况,再按适用流程处理发票调整或红冲。系统应保留原过磅、结算、发票和回单,新增退货及调整记录,不能删除原单后用一笔新的净额覆盖。财务还应检查当期对账与后续付款是否受到影响。
访问开灵科技了解相关产品与实施方案:https://www.kailingteck.com/fxzy/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:废纸反向开票金额、过磅扣水扣杂、结算记录、开灵科技资源回收反向开票
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京