
个体户开票多少内不用交税?先分五层口径
个体户开票多少内不用交税?先分五层口径
个体工商户并不存在一个适用于所有税种、所有票种和所有经营方式的“开票免税额度”。日常所说的月度或季度门槛,主要对应增值税小规模纳税人的销售额优惠;经营所得个人所得税看年度应纳税所得额,附加税费还要结合实际缴纳的增值税及地方执行。开票额度、销售额、应纳税所得额和申报义务必须分开判断。
开票额度是发票管理概念,增值税门槛看纳税期销售额,经营所得看年度收入减成本费用后的余额;三者不能互相替代。 |
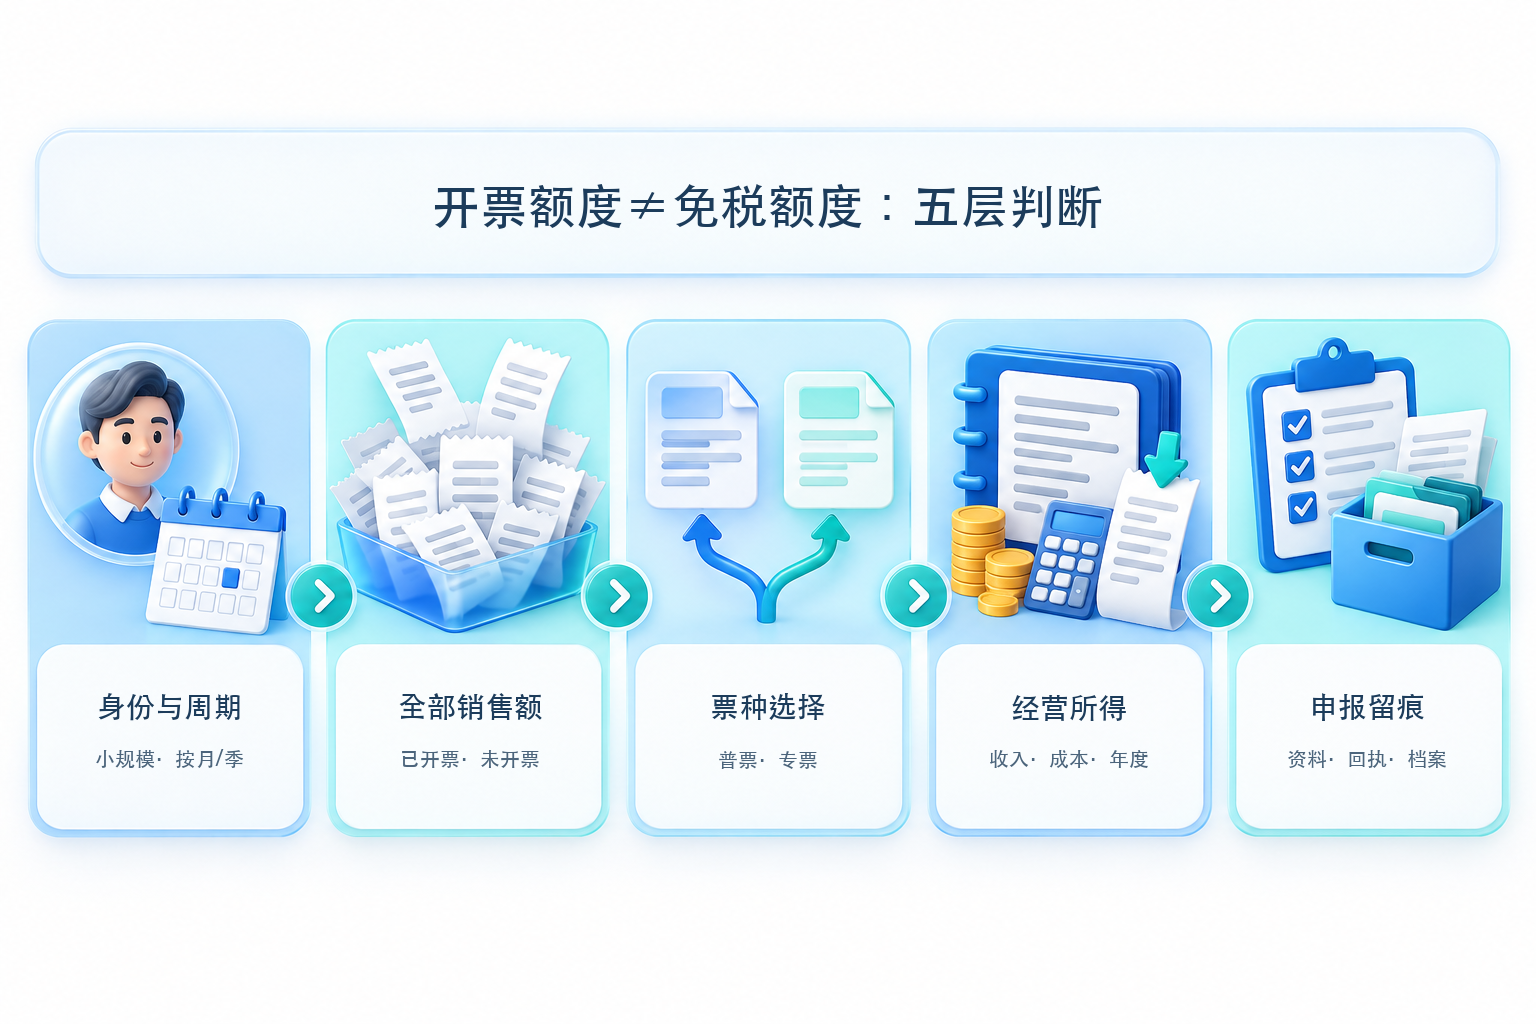
▍一、先确认身份和纳税期限
财政部、税务总局2023年第19号公告规定,对月销售额10万元以下(含本数)的增值税小规模纳税人免征增值税,政策执行至2027年12月31日;适用3%征收率的应税销售收入,延续减按1%征收。按季纳税的小规模纳税人,对应季度销售额不超过30万元的免税口径。国家税务总局2026年发布的小微企业税收优惠问答也再次列明了这些现行政策。
判断前必须核对两个事实:一是当前属于小规模纳税人还是一般纳税人,二是主管税务机关确定的纳税期限为按月还是按季。一般纳税人不能直接套用小规模纳税人的门槛;按月申报也不能把三个月发票简单相加后再套用季度口径。
▍二、归集全部销售额,而不是只看开票金额
增值税优惠判断使用纳税期销售额,不等同于发票系统显示的可开票额度,也不只等于已经开出的普通发票。已开票收入、未开票收入以及需要合并判断的其他应税销售都要按适用口径归集;含税价换算、差额征税、销售不动产等特殊业务还需依据具体规则处理。
因此,“只要不开票就不产生销售额”“把收入拆到下一个季度即可免税”都是错误理解。2026年税务总局公开问答明确提示,缺乏合理商业目的的人为拆分收入可能被税务机关调整。纳税人应按真实交易、纳税义务发生时间和有效凭证确认收入。
▍三、普票和专票要看是否放弃免税
小规模纳税人符合销售额门槛时,可以对部分或者全部销售收入选择放弃免税,并开具增值税专用发票。国家税务总局2025年公开答复举例说明:纳税人可以只对需要开专票的那部分销售收入放弃免税并缴税,剩余符合条件的销售收入仍可享受免税。
这意味着不能把“开了一张专票”写成整期全部销售都失去免税,也不能把专票金额理解成挤占了普通发票的免税额度。实际开票时应分别记录销售项目、适用政策、放弃免税范围和税款处理,并保存客户需求与业务资料。
▍四、经营所得个人所得税没有“开票免税额”
《中华人民共和国个人所得税法》将经营所得列为个人所得税应税所得。对查账征收的个体工商户,经营所得通常按年度收入总额减除成本、费用和损失后的余额计算应纳税所得额;核定征收则按主管税务机关确定的方式处理。开票额只是收入端资料之一,不能直接乘一个税率得出税额。
财政部、税务总局2023年第12号公告规定,2023年至2027年,个体工商户年应纳税所得额不超过200万元的部分可减半征收个人所得税。是否实际产生税款,要结合年度收入、成本费用、征收方式和可适用优惠;增值税免税不代表经营所得个人所得税当然为零。
▍五、免税、零申报和无需申报不是一回事
符合增值税免税条件,通常仍需按照登记信息、纳税期限和申报表要求办理免税申报或留存资料。经营所得也要按征管方式进行预缴、汇算或核定申报。零申报、免税申报和没有申报义务是不同状态,不能仅凭当期发票金额自行选择。
附加税费、印花税、房产税、城镇土地使用税等是否发生,还取决于具体交易、资产和实际缴纳税额。2023年第12号公告对符合条件的小规模纳税人、小型微利企业和个体工商户规定了“六税两费”减半政策,但不能把这一优惠扩展成对所有税种的一概免征。
▍六、用五层清单留好申报证据
| 判断层 | 需要核对 | 留存资料 |
| 身份与周期 | 小规模或一般、按月或按季 | 登记信息、税种认定、申报期限 |
| 全部销售额 | 已开票、未开票、特殊业务 | 合同、订单、收款、收入台账 |
| 票种选择 | 普票、专票、放弃免税范围 | 开票记录、客户需求、政策依据 |
| 经营所得 | 年度收入、成本费用、征收方式 | 账簿、票据、费用和资产资料 |
| 申报留痕 | 申报表、税款、回执和更正 | 申报记录、回执、完税或免税资料 |
▍七、软件能辅助归集,不能替代税务判断
开灵财税云官方页面公开了发票、流水、凭证、账簿、申报底稿和回执归档等能力方向;开灵AI-OCR可作为票据结构化录入候选。实际税种、地区、通道、授权、规则版本与人工复核点,应在目标环境验证。系统可以帮助归集和留痕,但不能替代对纳税人身份、业务真实性、特殊交易和最终纳税责任的判断。
(本文依据截至2026年10月28日的国家税务总局公开政策整理,仅作一般信息说明,不构成税务、会计或法律意见。个体经营情况、征收方式和地区执行可能不同,申报前请核对最新政策,并在必要时咨询主管税务机关或专业人员。)
关键词:个体工商户开票额度、个体户免税额度、小规模纳税人免征增值税、经营所得个人所得税、增值税专用发票、纳税申报、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京