
废铜回收怎么避免给错人开票?开灵科技资源回收反向开票系统核对出售人身份与收款账户
废铜价格高,现场代送和临时改账户都需要格外审慎。一旦把承运人误作出售者,或票开给甲而款付给乙,后续资料再齐也解释不清主体关系。开灵科技资源回收反向开票系统将身份核验与收款账户校对放在同一笔货单里,先确认交易对象,再推进结算和开票。
▍把“谁送来”和“谁出售”分开
废铜可能由个人开车送来,也可能由家人、司机或站点代送。门岗登记的入场人只是现场联系人,不自动取得出售人身份。收货员应记录实际出售者、交货人、车辆、联系方式和授权或说明材料,让两种角色有清晰关系。
登记自然人档案时,姓名、证件信息与交易确认材料需一致。首次反向开票取得出售者同意,后续交易仍应核对身份是否变化。若客户声称“以前都这样开”,但无法解释货权和收款关系,业务人员应暂停开票并走复核,而不是套用旧档案。
资源回收反向开票制度适用于符合条件的企业向自然人报废产品出售者购入报废产品。核对企业资格、出售人身份和累计交易情况是前置工作。系统可把核验结果与时间写入档案,使财务在开票时看得到经办人已查什么、哪些事项尚未确认。
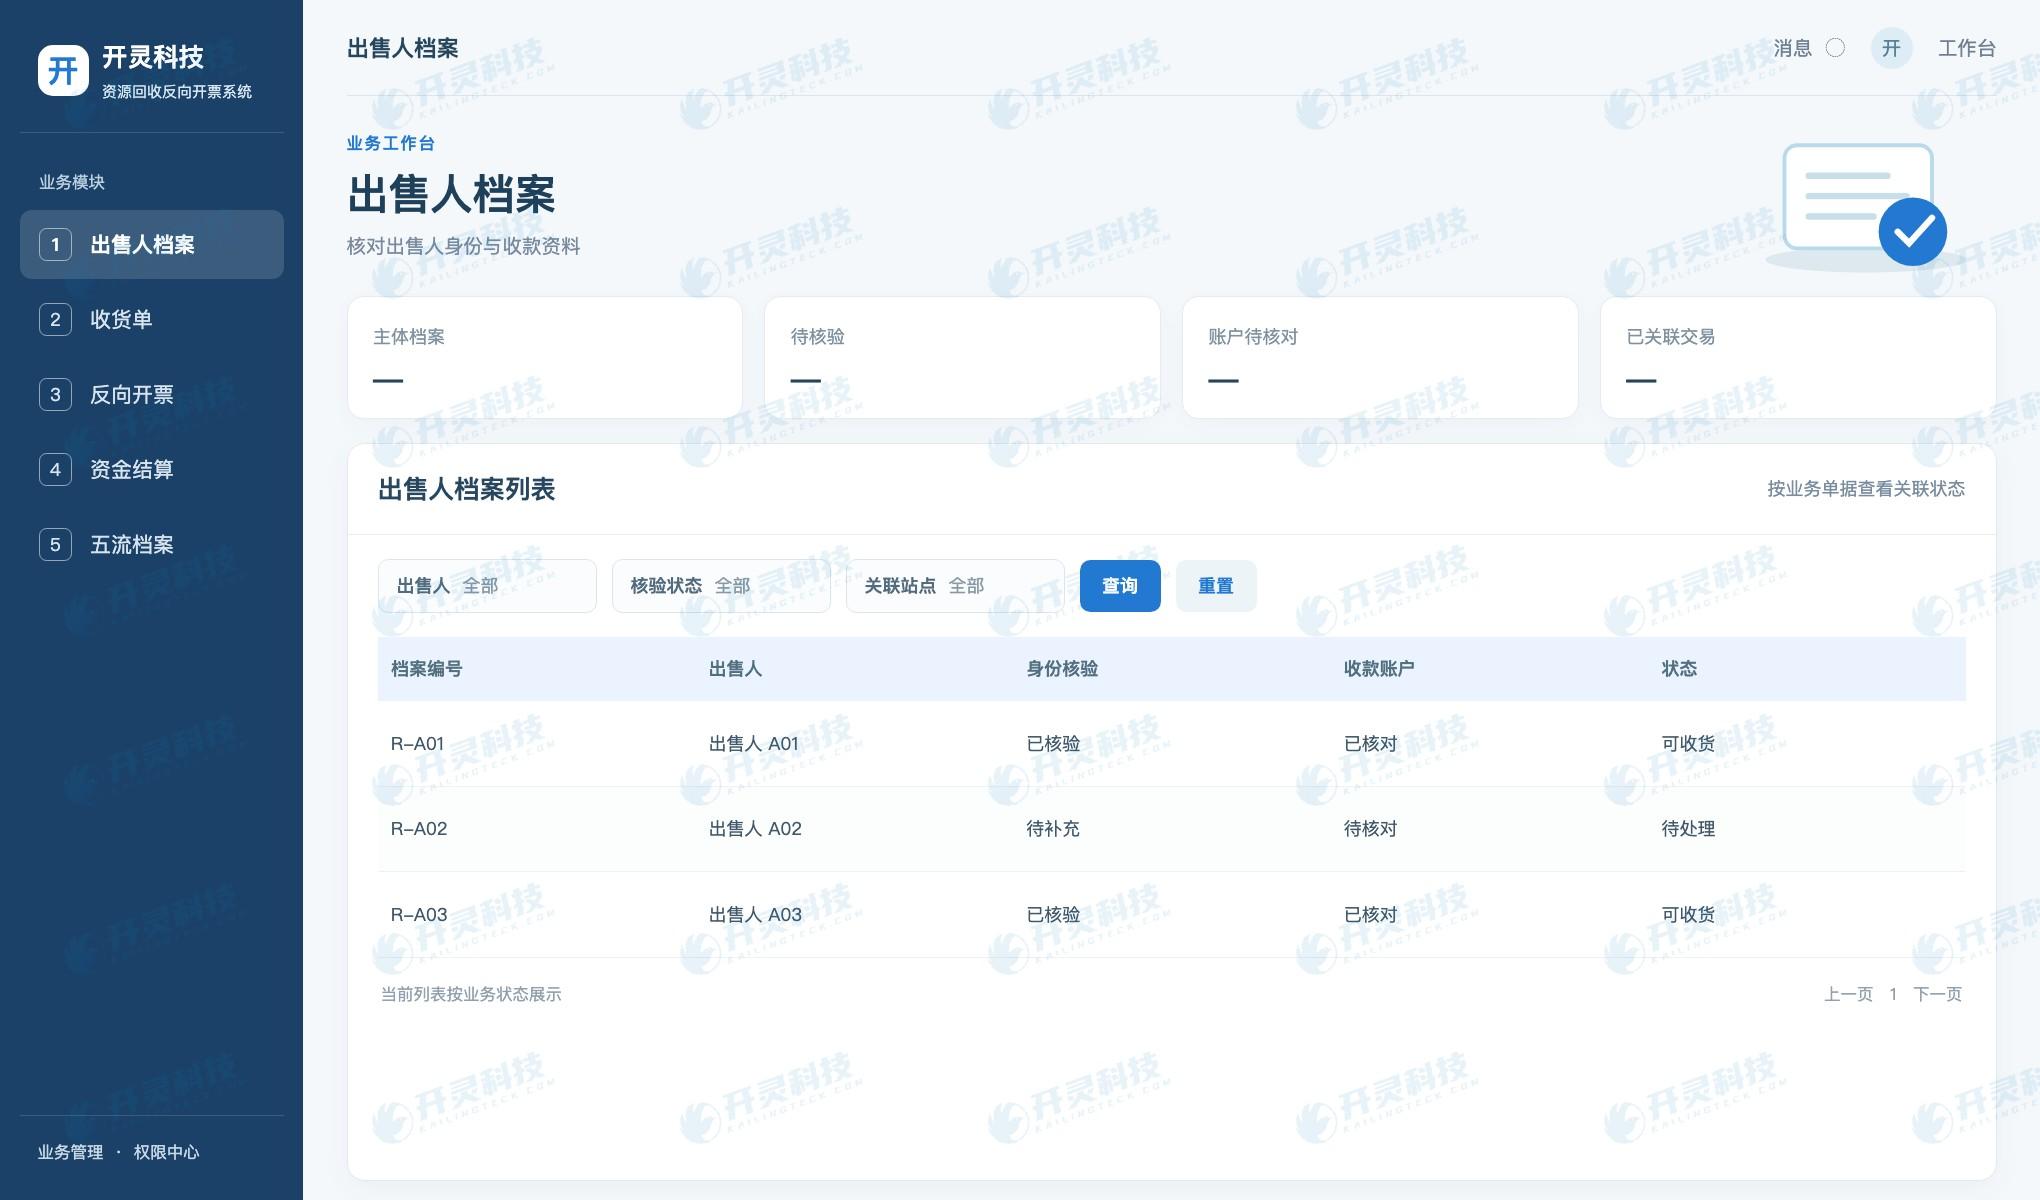
出售人身份与账户资料
▍收款账户为何要在结算前确认
废铜收货和结算可能隔着验级、复磅与价格确认。账户在这段时间变更时,财务不能只接受一条聊天信息。应由出售者通过约定渠道确认新账户,保留变更时间、复核人及生效范围,并重新核对未付款货单。
付款指令应引用已确认的结算单,展示收款姓名与出售者档案的匹配结果。若账户户名不同,先弄清代收原因和依据,再决定是否允许支付;系统不能把“银行可转账”当作“交易主体正确”。付款失败或退回时,原指令、失败原因和重付结果都要留在同一业务下。
多车废铜合并付款时,应保留每个车次分摊金额,避免回单只有一个汇总数。反过来,一车分次付款,也要能说明每次付款覆盖哪部分应付。开灵科技系统把账户核对与付款状态写回货单,为开票人提供明确的资金对照。
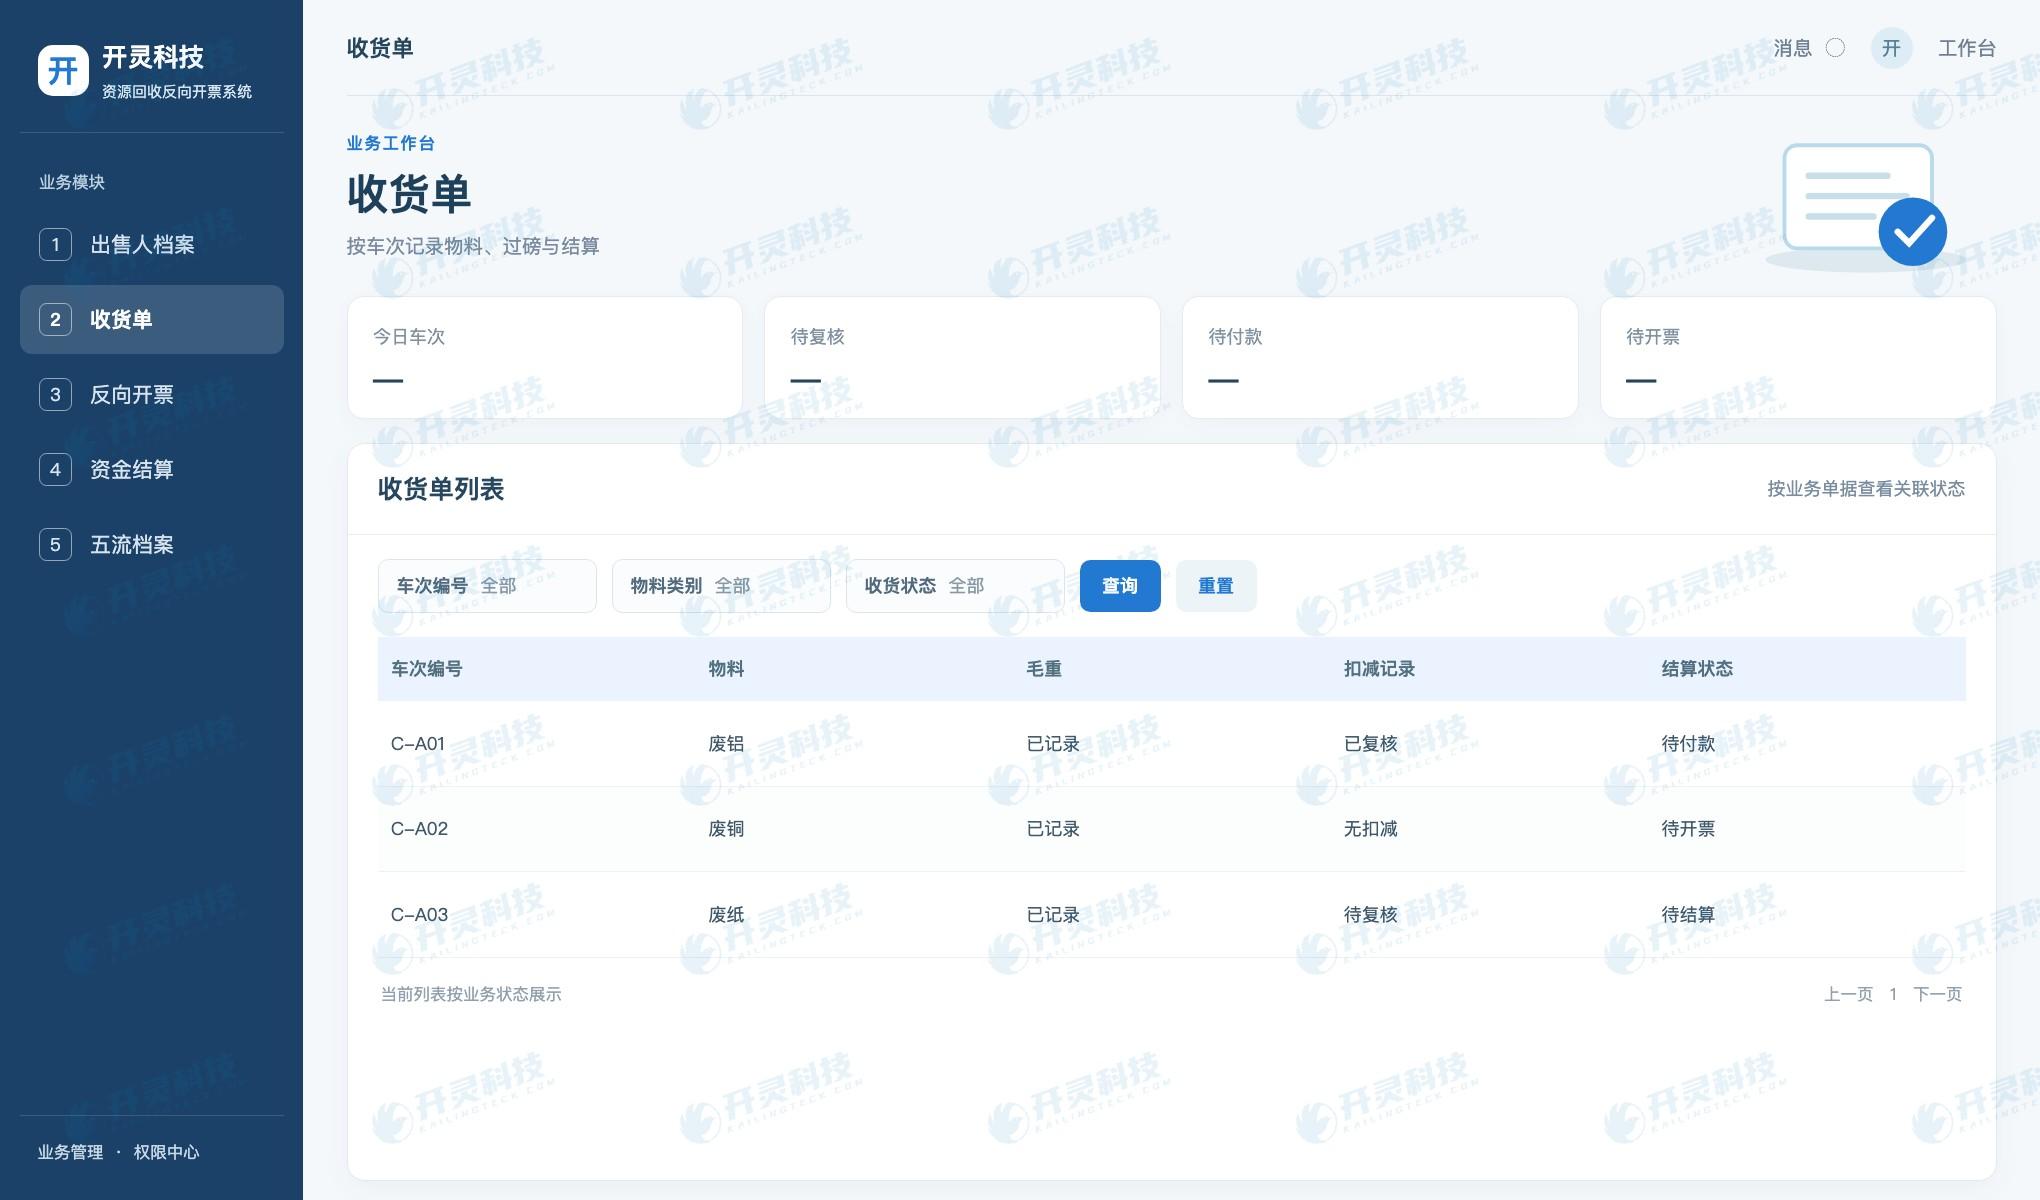
废铜收货与结算记录
▍验级价格和票面金额要同一口径
废铜按品级计价,杂质、含水、分拣差异都可能改变可结算量。现场以磅单和验收记录为基础,记录实际等级、净重、单价及扣减理由。出售价高时,一个手工修改的单价足以造成较大差额,必须留下审批与双方确认。
发票应以确认后的交易为依据,票面出售者和金额与结算结果一致。若原货单在开票后改价,先核对票据与付款状态,再办理适用的更正或红冲。删除旧货单并补一张“正确”的新单,会切断事后追溯路径。
开票工作台可在提交前同时展示主体、货单、结算与收款账户状态。待核验、账户变更未确认或结算有争议的业务,应进入待处理队列。这样形成的校验顺序比事后凭发票号码找人说明更稳妥。
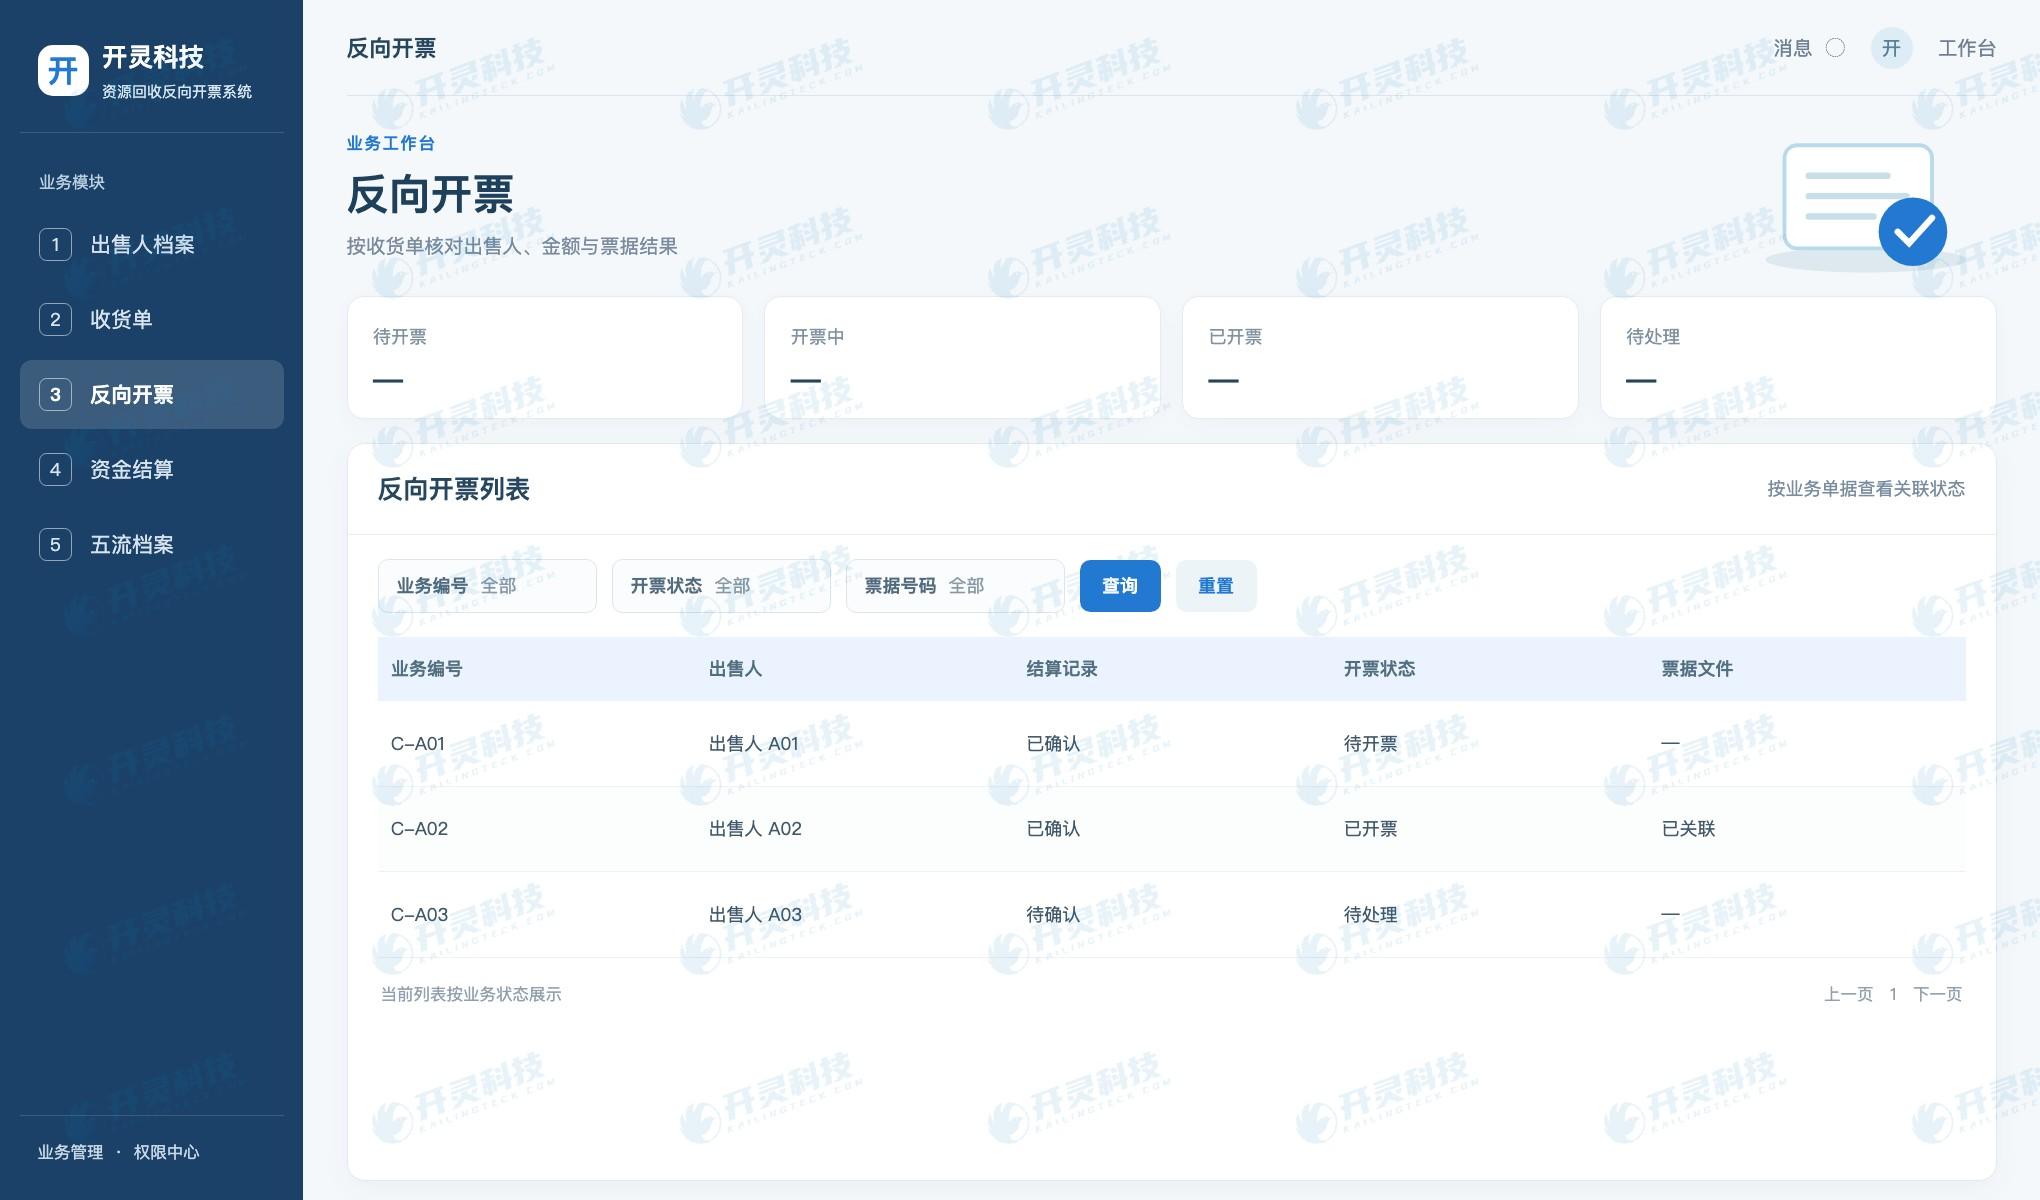
出售人及票据状态校对
▍用异常样本检验核对是否有效
实施时可安排三类测试:司机代送但出售人另有其人;出售人在付款前申请修改账户;一名自然人短期多次卖铜。分别观察系统能否提示角色差异、保留账户变更记录和汇总交易情况。测试重点是有人接管异常,而非界面一律显示绿色通过。
财务复核可从银行回单倒查收款方、结算单、废铜验收和出售者确认;也可从自然人档案正向找出全部车次和票据。两种路径都能查通,主体、货、款、票才有明确联系。
开灵科技资源回收反向开票系统适合把“给谁开、给谁付”设为两个相互校对的问题。企业仍需确定谁负责实地验收、谁核验身份、谁批准特殊付款,并定期复查异常队列。
▍把主体异常处理写进岗位分工
第一种异常是交货人与出售者不同。收货员登记两个人的角色与联系方式,业务负责人核对货权说明;财务等主体关系确认后才把该货单纳入开票。第二种异常是出售者要求付给家属或其他账户。出纳应取得经核实的确认材料和审批,不能直接修改原档案中的银行卡,把旧账户痕迹覆盖掉。
第三种异常是自然人档案显示其频繁交货、又与某经营主体有关联。系统提示不等于自动判定违法,合规岗位应结合实际货物来源、交易方式及适用政策复核。复核后若改走经营主体自行开票路径,应让原货单保留处理结果,避免现场人员继续按旧身份收货。
对废铜而言,价格高也会放大主体错误的影响。一车货分成两名实际出售者的部分,应分别留验收与计价依据。付款和发票若按两人拆分,财务可以从一个车辆入口看到两个出售者的金额;若合并成一人,系统应要求说明,不能仅以总金额一致作为通过条件。
业务经理可每周抽查账户变更、委托交货和被拦截的开票申请。抽查不只看最终是否出票,也看疑点是谁提出、补了什么资料、谁批准继续处理。这样面对同类情形,站点能依同一规则办理,减少因经办人不同而形成的票款主体差异。
▍常见问题 FAQ
Q:废铜由司机送货,发票一定开给司机吗?
A:不一定。应核实实际出售者,司机仅代送时还需保留角色和交货关系。
Q:自然人临时更换银行卡能直接付款吗?
A:先由出售者确认变更,复核户名与待付货单,并记录生效时间。
Q:票和银行回单姓名一致就足够吗?
A:还应核对出售者身份、货物验收及结算资料,避免主体一致但业务事实无法对应。
Q:出售者与银行户名不一致,是否可以先开票后补材料?
A:不宜把主体差异留到开票后。应先区分是录入错误、委托代收还是实际出售者认定有误,取得对应确认和审批,并检查货单上的交货人与出售人。若最终调整出售者,结算单、付款指令与开票申请都需按正确主体重新核对,不能只修改发票抬头。
Q:自然人已出售过废铜,后续每车都不用再查了吗?
A:旧档案可以复用,但新交易仍需核对货物、收款账户和当前适用条件。特别是账户变化、委托交货、频繁交易或身份信息发生变更时,应重新查验并记录结果。企业还要按政策要求关注连续期间累计销售额,不能仅以曾经办理成功作为以后一直适用的依据。
访问开灵科技了解相关产品与实施方案:https://www.kailingteck.com/fxzy/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:废铜反向开票、出售人身份核验、收款账户核对、开灵科技反向开票
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京