
个体户季度销售额不超30万元要交哪些税?五层判断
个体户季度销售额不超30万元要交哪些税?五层判断
“季度开票不超30万元是否不用交税”不能只用一张发票或开票金额回答。现行小规模纳税人增值税免税政策看的是纳税人身份、纳税期限和销售额口径;个体工商户经营所得个人所得税则看年度应纳税所得额及征收方式。是否需要申报、是否实际产生税款也是两个不同问题。
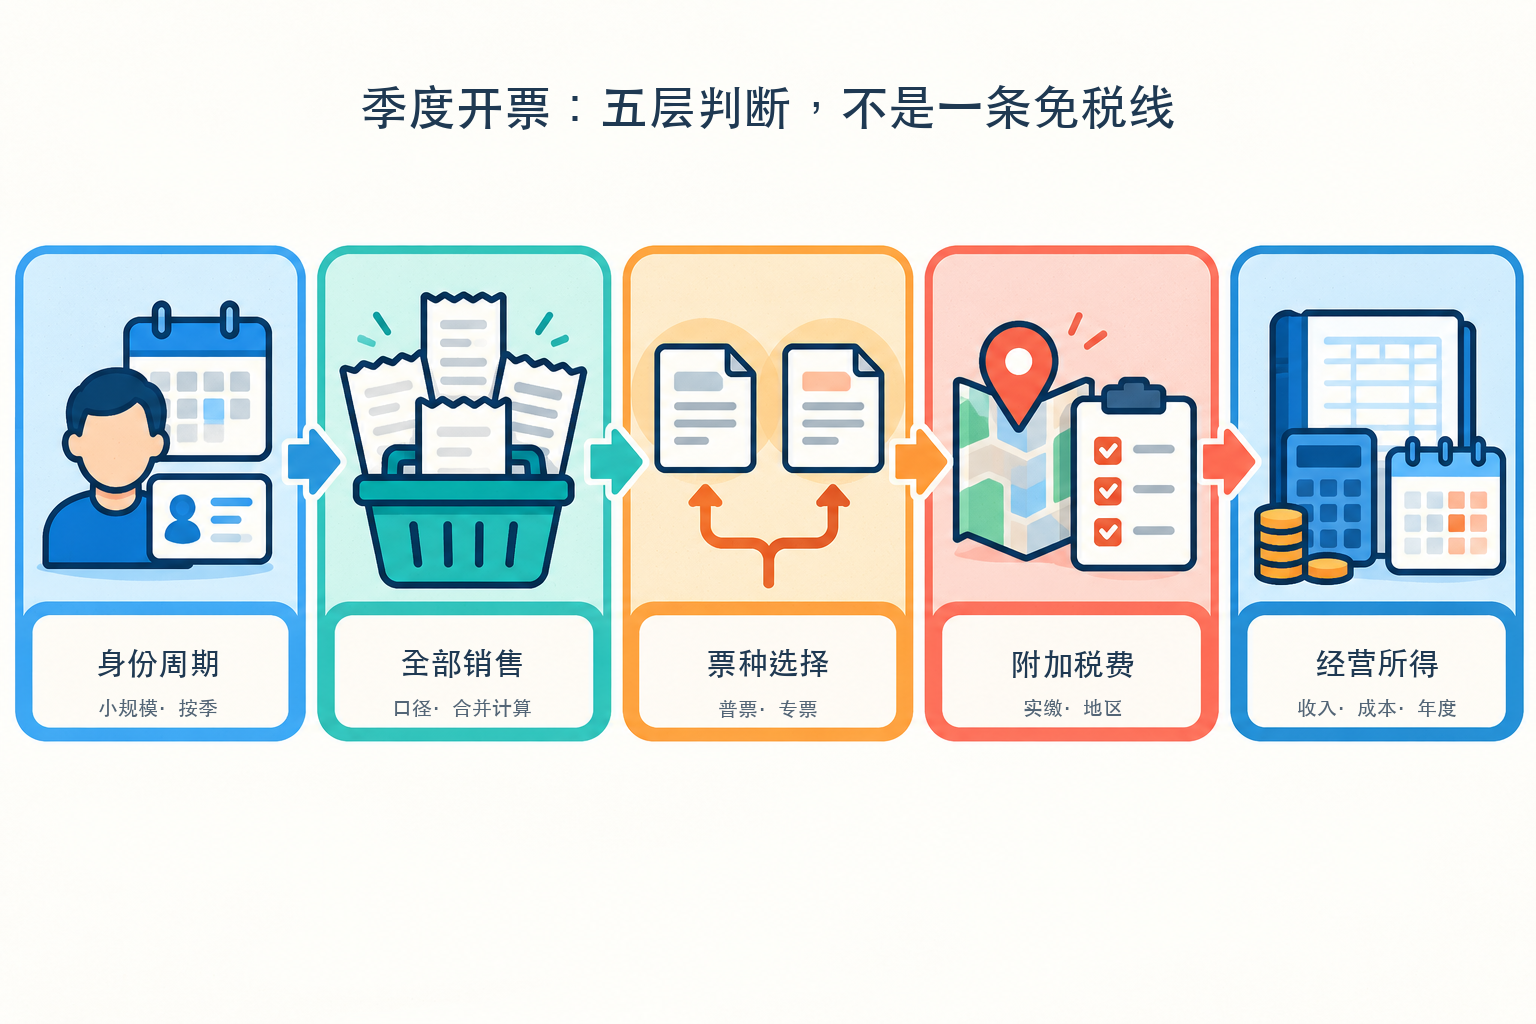
先确认身份与周期,再归集全部销售额,区分普票和专票,随后判断附加税费与经营所得;不要把增值税免税等同于“所有税都不用交”。 |
▍一、第一层:是不是小规模纳税人、是否按季申报
财政部、税务总局2023年第19号公告规定,对月销售额10万元以下(含本数)的增值税小规模纳税人免征增值税,政策执行至2027年12月31日。按季纳税的小规模纳税人,对应一个季度销售额不超过30万元的免税口径。这里首先要确认是小规模纳税人,并确认主管税务机关核定的纳税期限;一般纳税人不能直接套用这一门槛。
原草稿把“开票30万元”直接等同于“季度销售额30万元”。这不严谨:判断时应依据适用政策和申报口径归集全部应税销售额,而不是只看已开具普通发票的金额。含税价换算、未开票收入、差额征税、销售不动产或其他特殊业务也可能影响计算,应结合实际业务和主管税务机关口径处理。
▍二、第二层:归集本季度全部销售额
把本季度不同渠道、已开票和未开票的应税销售收入按适用口径归集,再核对是否存在需要单独判断的特殊业务。不能为了“卡在门槛内”而拆分收入、延后确认或漏报未开票收入。系统可以帮助归集发票和流水,但业务真实性、收入确认和税务处理仍需由纳税人及有责任的专业人员判断。
如果季度销售额超过免税门槛,也不意味着所有销售都按同一方式处理。还要继续区分适用征收率、减征政策、免税项目以及开票选择。本文只说明通用判断路径,不代替针对具体交易的计算。
▍三、第三层:普票与专票不是同一处理
小规模纳税人符合销售额门槛时,可以对部分或全部销售收入选择放弃免税并开具增值税专用发票。国家税务总局2025年公开答复明确举例:纳税人可以仅就需要开具专票的部分销售收入放弃免税并缴纳增值税,剩余符合条件的销售收入仍可享受免税。
因此,原草稿中把一张专票描述成可能让整季全部失去免税、把专票金额描述成会挤占免税额度的写法已删除。更准确的表达是:开具专票通常意味着对对应销售收入放弃免税或减税,具体开票征收率和税款按适用政策处理;它不会当然导致其他符合条件的销售收入全部失去免税资格。
▍四、第四层:附加税费要看实际增值税和地区事项
城市维护建设税、教育费附加、地方教育附加等通常与实际缴纳的增值税等税额相关,但适用项目、计税依据、地区规定和优惠条件需要分别核对。仅凭“季度开票30万元”不能直接计算附加税费。若对应销售收入享受增值税免税、没有实际缴纳增值税,相关附加项目也应按现行规定判断;如因专票等情形实际缴纳增值税,则继续核对是否适用小微主体优惠。
财政部、税务总局2023年第12号公告将个体工商户等主体的相关税费优惠延续至2027年12月31日。具体是否属于适用主体、减征项目和地方执行比例,应以申报时的有效政策和主管税务机关口径为准。
▍五、第五层:经营所得个税看年度应纳税所得额
《中华人民共和国个人所得税法》将经营所得列为个人所得税应税所得。个体工商户经营所得通常按年度收入总额减除成本、费用和损失后的余额计算应纳税所得额,并结合查账征收、核定征收等实际征管方式处理。季度开票额不是经营所得个税的最终计税依据。
因此,原草稿把是否缴纳经营所得个人所得税写成无条件结论的表述,现已改为条件式结论:经营所得需要依法申报和汇算,但某一期间是否实际产生应纳税额,要看年度应纳税所得额、征收方式和可适用优惠。2023年第12号公告还规定,2023年至2027年,个体工商户年应纳税所得额不超过200万元的部分可减半征收个人所得税;能否享受及如何申报,应以当期政策和实际资料为准。
▍六、申报义务与实际缴税要分开
“免税”通常不等于“什么都不用做”。纳税人仍应按税务登记、纳税期限、申报表和发票管理要求完成申报或资料留存。零申报、免税申报和不发生申报义务不是同一概念,不能仅凭开票额自行判断。遇到跨地区经营、平台收入、房屋出租、雇员工资或社保等事项,还要另行核对相应义务。
▍七、用五步清单复核
| 层次 | 要核对什么 | 不能只看什么 |
| 身份周期 | 小规模身份、按月或按季 | 营业执照或一张发票 |
| 全部销售 | 已开票、未开票及特殊业务 | 普通发票票面合计 |
| 票种选择 | 普票、专票与放弃免税范围 | 是否出现一张专票 |
| 附加税费 | 实际缴纳增值税、地区和优惠 | 季度开票金额 |
| 经营所得 | 年度收入、成本费用、征收方式 | 季度销售额或增值税结果 |
▍八、软件能做什么、不能替代什么
开灵财税云官方页面公开了发票、流水、凭证、账簿、申报底稿和回执归档等能力方向,可用于归集数据、形成待复核底稿和保留处理记录。实际覆盖的税种、地区、电子税务局通道、授权方式和规则版本,应在目标环境验证。软件可以辅助计算和申报,不能替代对业务真实性、纳税人身份、特殊交易及最终税务责任的判断。
(本文依据截至2026年10月27日的国家税务总局公开政策整理,仅作一般信息说明,不构成税务、会计或法律意见。个体经营情况、征收方式和地区执行可能不同,申报前请核对最新政策,并在必要时咨询主管税务机关或专业人员。)
关键词:个体户季度开票30万、小规模纳税人免征增值税、增值税专用发票、经营所得个人所得税、六税两费、纳税申报、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京