
个体户开票14万元要交多少税?先确认周期、票种与成本
个体户开票14万元要交多少税?先确认周期、票种与成本
“个体户开票14万元”不能单独推出一个确定税额。先要确认这是不是同一纳税期内的全部销售额、按月还是按季申报、金额是否含税、开具普票还是专票、适用哪类应税交易、是否属于小规模纳税人,以及全年收入、成本费用和征收方式。条件不同,增值税可能免征,也可能需要按适用规则计算;经营所得个人所得税更不能只按开票额直接计算。
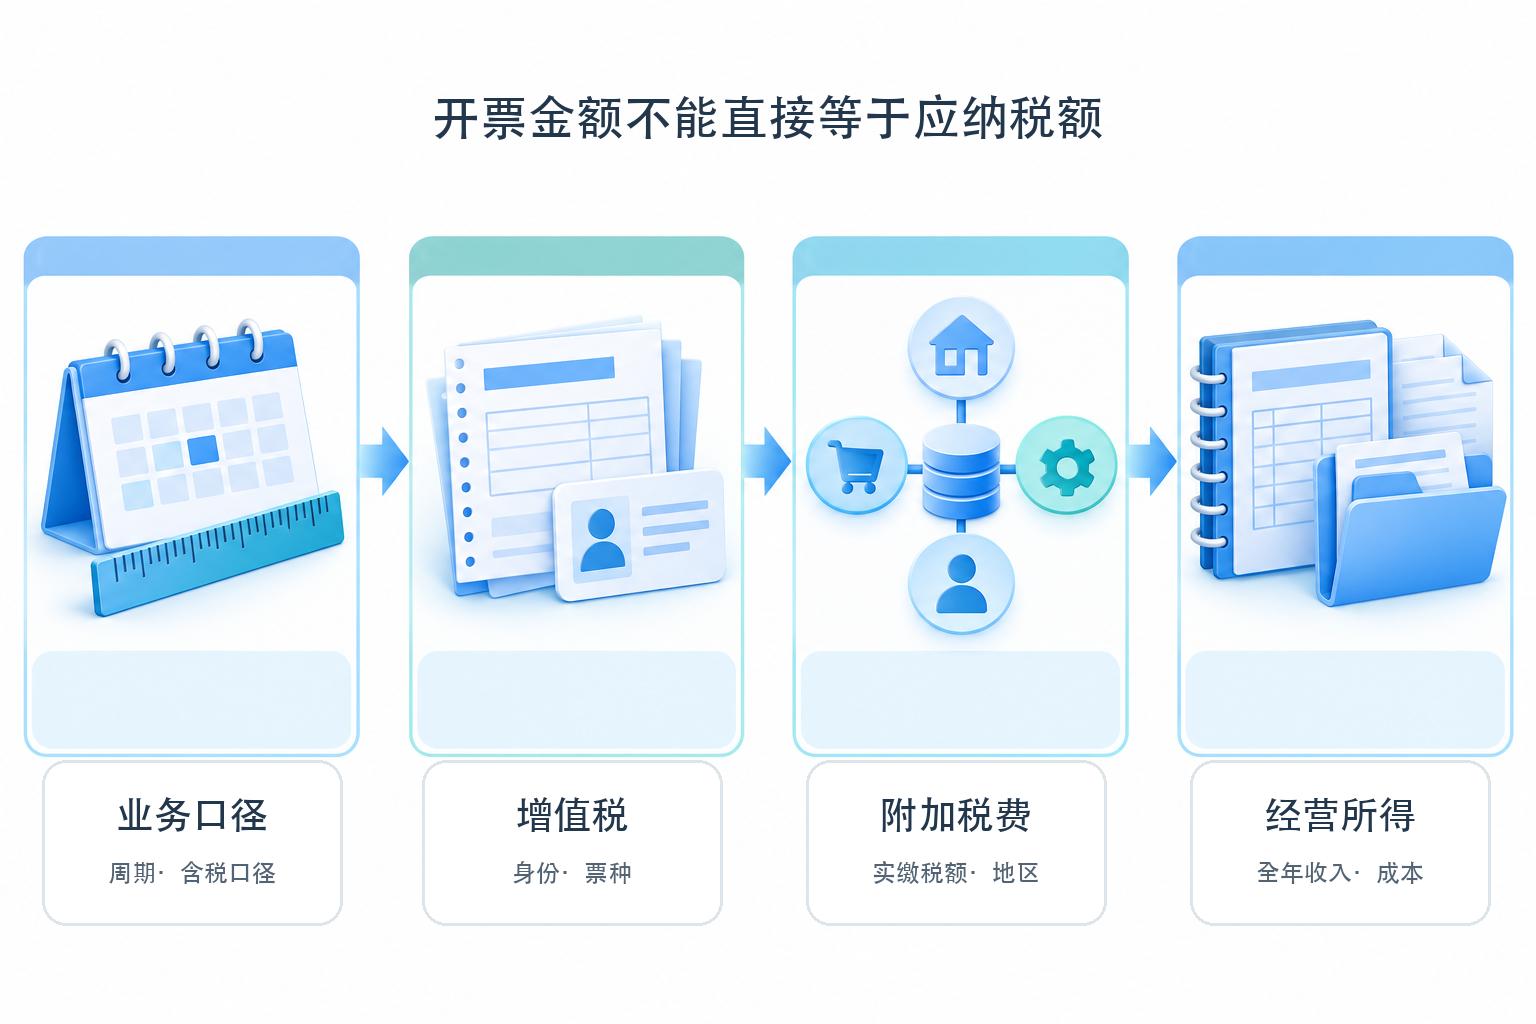
开票金额只是一个输入;纳税周期、含税口径、纳税人身份、票种、适用项目和全年成本共同决定结果。 |
▍一、先确认“14万元”到底是什么口径
至少先回答六个问题:它是一张票还是同一纳税期全部销售额;纳税人按月还是按季申报;金额含税还是不含税;开的是普通发票还是增值税专用发票;业务适用哪一征税项目和征收率;个体户是小规模纳税人还是一般纳税人。若其中任何一项不清楚,就不应给出唯一税额。
2026年1月1日起施行的《中华人民共和国增值税法》规定,小规模纳税人发生应税交易,销售额未达到起征点的免征增值税,达到起征点的依照规定全额计算缴纳。具体优惠政策和征管口径还要结合现行公告判断。
▍二、增值税:按月与按季可能得到不同判断
财政部、税务总局2023年第19号公告规定,月销售额不超过十万元的增值税小规模纳税人免征增值税;适用百分之三征收率的应税销售收入减按百分之一征收,政策执行至2027年12月31日。税务总局2026年小微企业优惠政策问答继续列明这些政策。
税务总局最新政策问答明确:按月纳税的小规模纳税人,月销售额超过十万元的当月不能享受该项免税;按季纳税的,某一个月超过十万元但季度销售额不超过三十万元,仍可按规定享受免税。因此,同样是“开票14万元”,如果它是按月纳税人的当月全部销售额,与按季纳税人季度累计销售额未超过门槛,判断可能完全不同。
票种也会影响实际处理。税务总局关于小规模纳税人开具专票的官方案例说明,纳税人可以就部分应税销售收入放弃免税并开具专票并缴税,剩余符合条件的销售额仍可享受免税。原草稿没有区分票种,直接把14万元全部套入同一公式,已经删除。
▍三、含税与不含税不能混用
原草稿一处写“14万元不含税”,另一处又把14万元按含税价换算,导致税额口径自相矛盾。正确做法是先确认合同、价款和发票上的金额口径,再按实际适用项目和规则换算。本文不在条件不全时给出示例税额,避免把测算误当成申报结果。
还要注意,不是所有业务都当然适用同一征收率或减税政策;不动产交易、特殊项目、一般纳税人业务和放弃免税等情形可能不同。应根据业务事实和主管税务机关口径确认。
▍四、附加税费:以实际缴纳的相关税额和地区为基础
城市维护建设税、教育费附加、地方教育附加等不能仅凭开票金额直接得出。是否产生、计税依据和地方适用口径应结合实际缴纳的增值税、所在地及现行政策判断。财政部、税务总局2023年第12号公告规定,对增值税小规模纳税人、小型微利企业和个体工商户减半征收“六税两费”,执行至2027年12月31日。原草稿给出的固定附加税费示例未说明地区和全部条件,已经删除。
▍五、经营所得个人所得税:看全年应纳税所得额,不是只看开票额
《中华人民共和国个人所得税法》规定,经营所得以每一纳税年度的收入总额减除成本、费用以及损失后的余额为应纳税所得额。个体户还可能涉及税金、其他支出、允许弥补的以前年度亏损等项目,查账征收和核定征收的计算基础也不同。
前述第12号公告还规定,2023年至2027年,对个体工商户年应纳税所得额不超过二百万元的部分减半征收个人所得税。优惠针对的是“年应纳税所得额”,不是单张发票或某个月的开票金额。原草稿假定一个核定应税所得率并据此给出个税金额,没有纳税人真实核定信息,已经删除。
▍六、企业系统能帮助整理什么
开灵财税云官方页面列出财务核算、进销存与代理记账申报等产品线;集团纳税申报官方页面公开了多源取数、校验、申报和留痕等方向。企业可以用系统归集开票、票据、账簿和申报资料,减少重复录入并保留复核链路。
但系统不能在业务事实和政策条件不完整时自动给出可靠的唯一税额,也不能替代纳税人的真实性责任和专业判断。采购时应确认当前版本、支持地区、税种、票种、身份授权、人工复核点、异常处理和申报回执,不能把官网功能方向理解为所有场景默认适用。
▍七、拿到“14万元”后按这张清单核对
| 层级 | 先确认 | 再判断 |
| 业务口径 | 纳税期全部销售额、含税与否、交易类型 | 是否达到起征点、适用哪一项目 |
| 增值税 | 小规模或一般纳税人、按月或按季、普票或专票 | 免税、放弃免税或适用征收率 |
| 附加税费 | 实际缴纳增值税、所在地和优惠资格 | 计税依据、适用比例和减免 |
| 经营所得 | 全年收入、成本费用、损失和征收方式 | 年度应纳税所得额、税率和优惠 |
▍八、条件式结论
如果是按季纳税的小规模纳税人,14万元属于该季度全部销售额且其他条件满足,可能适用小规模纳税人免征增值税政策;如果是按月纳税人的当月全部销售额,或开具专票并放弃相应免税,则需要按适用规则另行判断。经营所得个人所得税必须放到全年收入、成本费用和征收方式中计算,不能只凭14万元开票额确定。
(本文依据2026年10月25日全国人大、财政部和国家税务总局官方公开资料整理,不构成税务或会计意见。实际税费受业务类型、地区、纳税人身份、票种、纳税期限、征收方式和后续政策影响,请以主管税务机关及专业人员对真实资料的判断为准。)
关键词:个体户开票14万要交多少税、个体工商户税费、小规模纳税人免税、增值税、经营所得个人所得税、六税两费、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京