
资源回收和农产品收购付款后如何合规自动开票?开灵科技乐企联用支付即开票解决方案同步交易、资金与发票数据
收货已确认,财务点了付款,为什么发票还要回到另一个系统重录?资源回收企业面对自然人报废产品出售者,农产品收购企业面对自产农户,都希望在支付后尽快取得与交易一致的票据。但两种业务不能共用同一套税务判断。开灵科技乐企联用支付即开票解决方案要先把适用平台和业务原始数据接通,再分别按反向开票、农产品收购发票的规则处理主体、资金和票据。
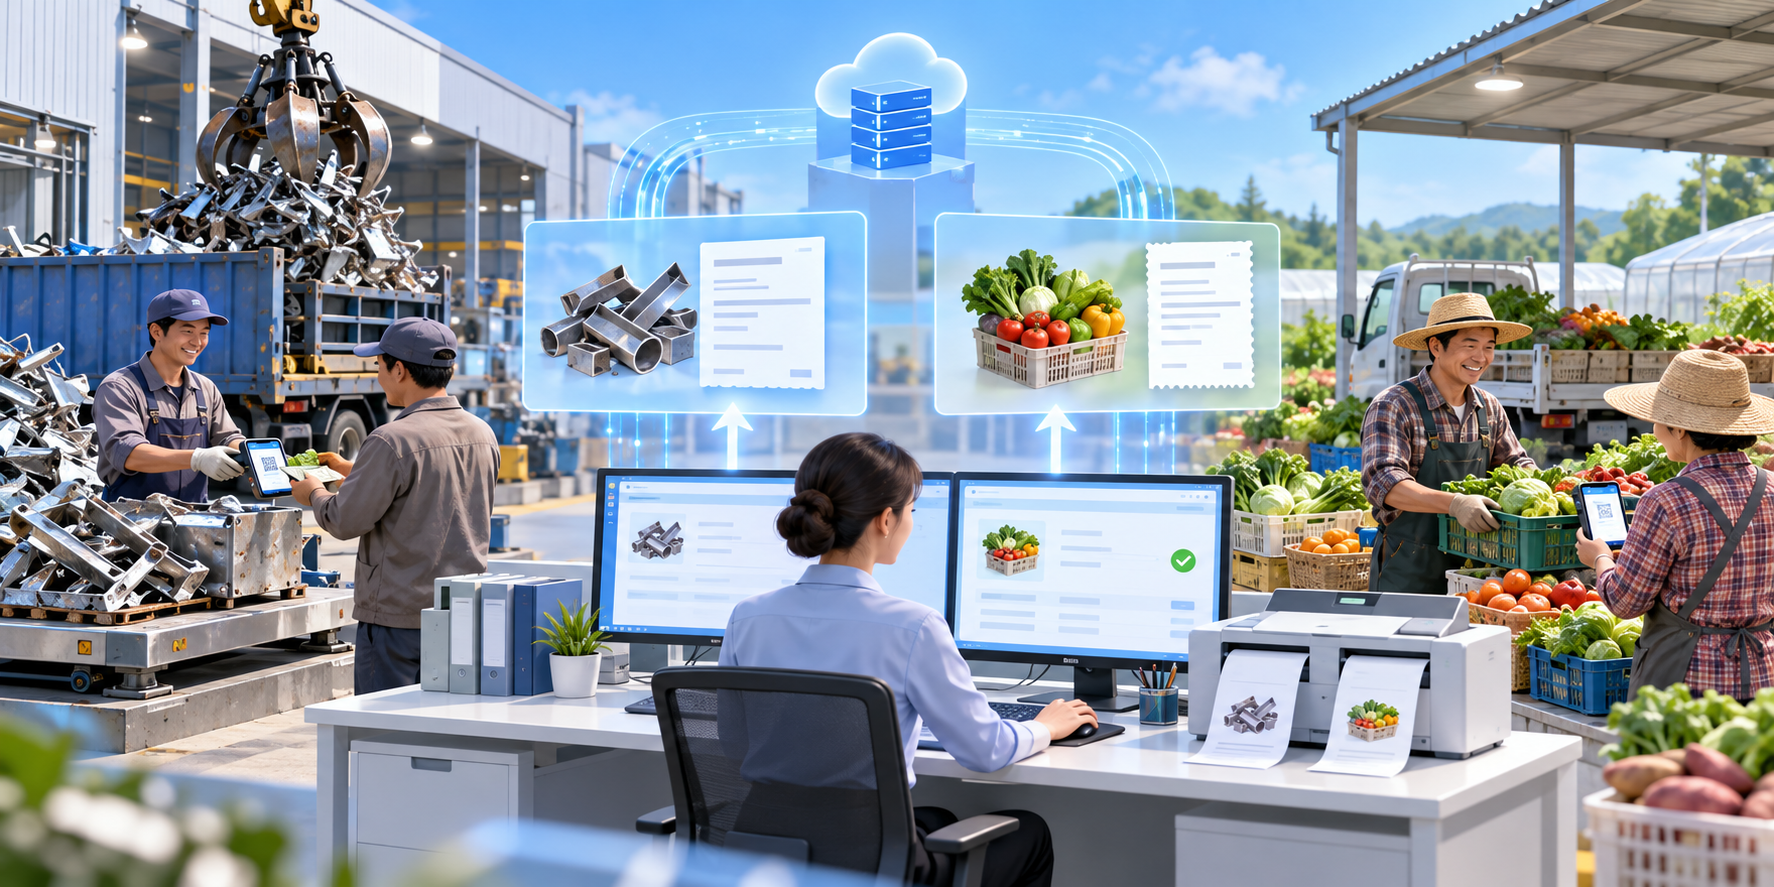
▍先确认乐企联用角色,自动开票才有真实触发源
乐企联用由符合条件的直连单位向没有控制关系、依托其自有信息系统开展交易的使用单位提供涉税服务。其关键不只是税务接口:使用单位的交易或资金收付原始数据要在直连单位自有信息系统中生成。资源回收或农产品收购企业需要先选择已开放相应能力的银行、支付机构或平台,完成账户、邀请及使用单位确认;开灵负责企业收货、结算和档案系统与合作平台的实施和接口集成,不把自身写成银行或乐企直连单位。
支付之前,企业侧应已确认出售者或农户、货物、数量、单价及应付金额。数据进入合作平台后,由平台形成原始交易或支付记录,并按开通能力与税务规则触发票据处理。若只把企业网银回单发给开票程序,却没有平台侧可追溯的原始数据,就不应宣传为乐企联用“支付即开票”。接口设计要保留企业货单号、平台交易号、支付号和发票结果的相互映射。
▍资源回收:反向开票要先过主体与报废产品规则
自然人出售报废产品时,具备条件的资源回收企业可以按国家税务总局公告2024年第5号判断是否适用反向开票,核对企业资质、出售者和货物。企业先完成出售者身份和累计销售额核查、货物验收与结算;合作平台依据接入场景形成交易及资金原始数据。自然人按适用流程确认并完成相关税费事项后,支付、票据开具及结果回传才能闭环。2026年第12号涉及“三流合一反向开票”中特定个人所得税预缴口径,不能把它当成农产品收购发票规则。
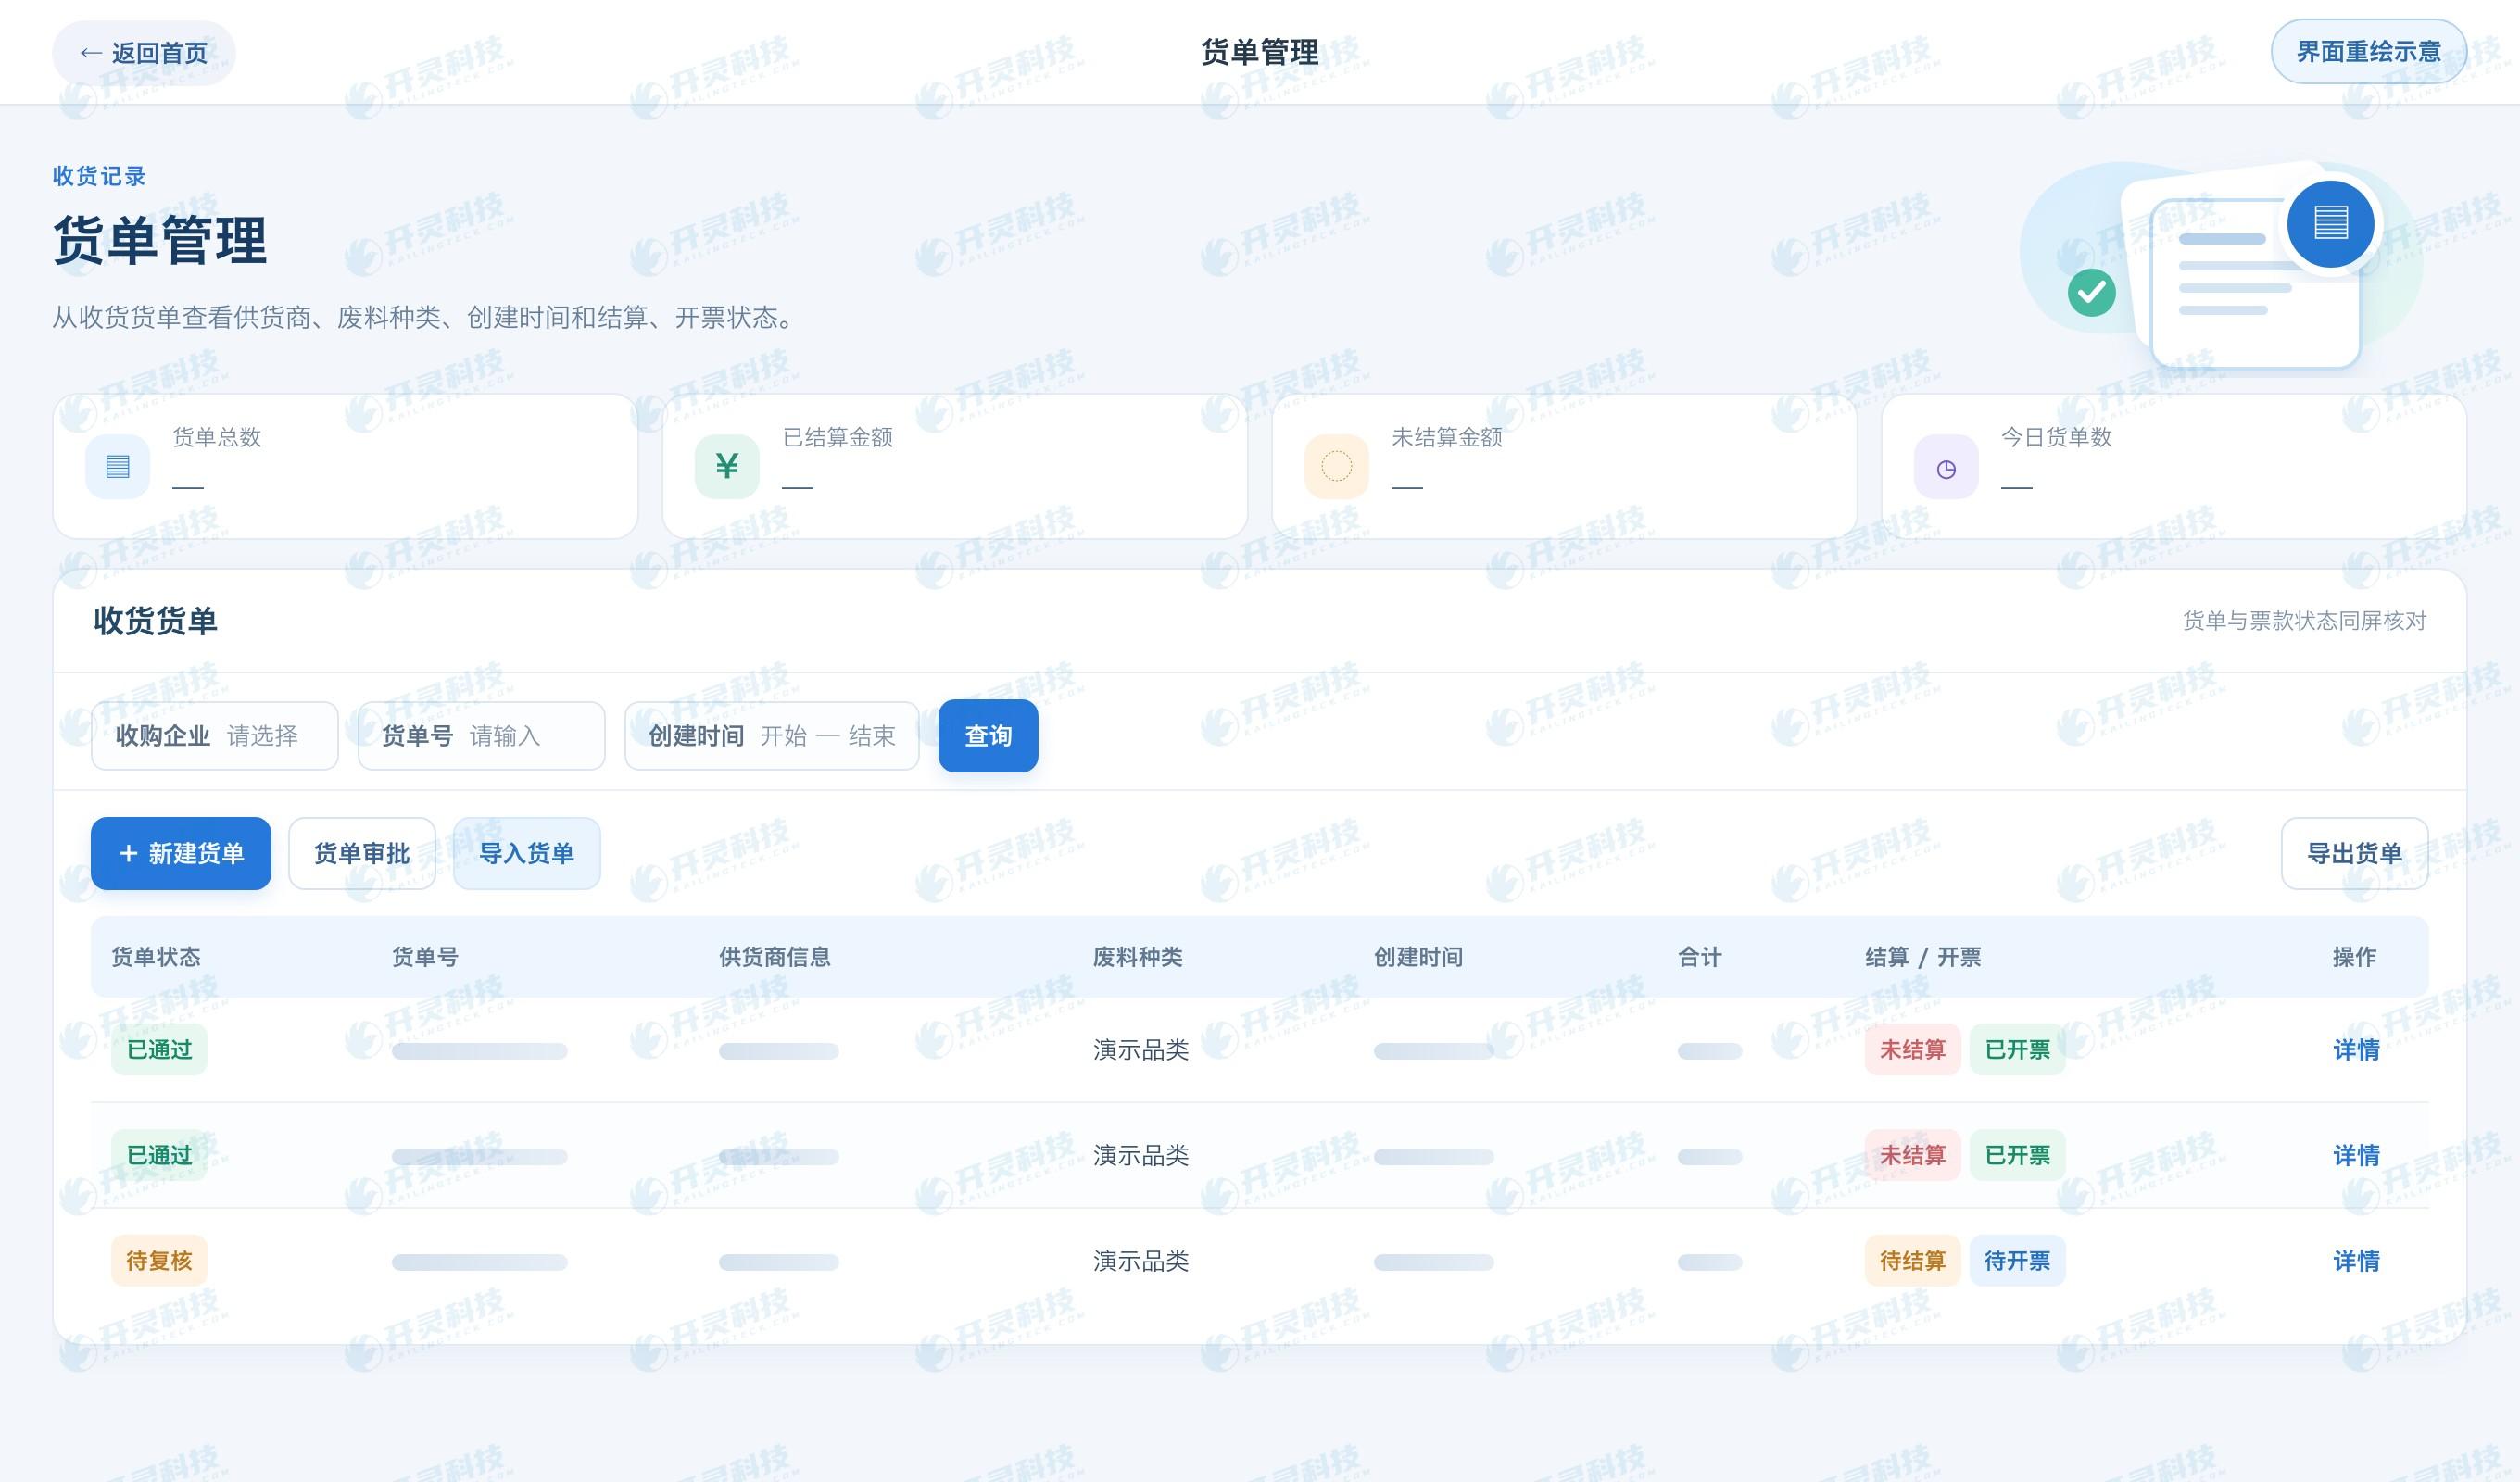
资源回收货单界面示意
开灵企业侧系统应让已确认收货单与平台交易号对应,并接收付款状态、发票号码、失败原因和必要的税费结果。若支付失败,发票任务不得假定成功;若自然人未完成确认,业务应停在待处理节点。已开票后发生退货或调价,按实际税务规则处理红冲与退款关系,保留原交易状态。这种联动比“一按付款按钮就必定出票”的宣传更接近真实业务。
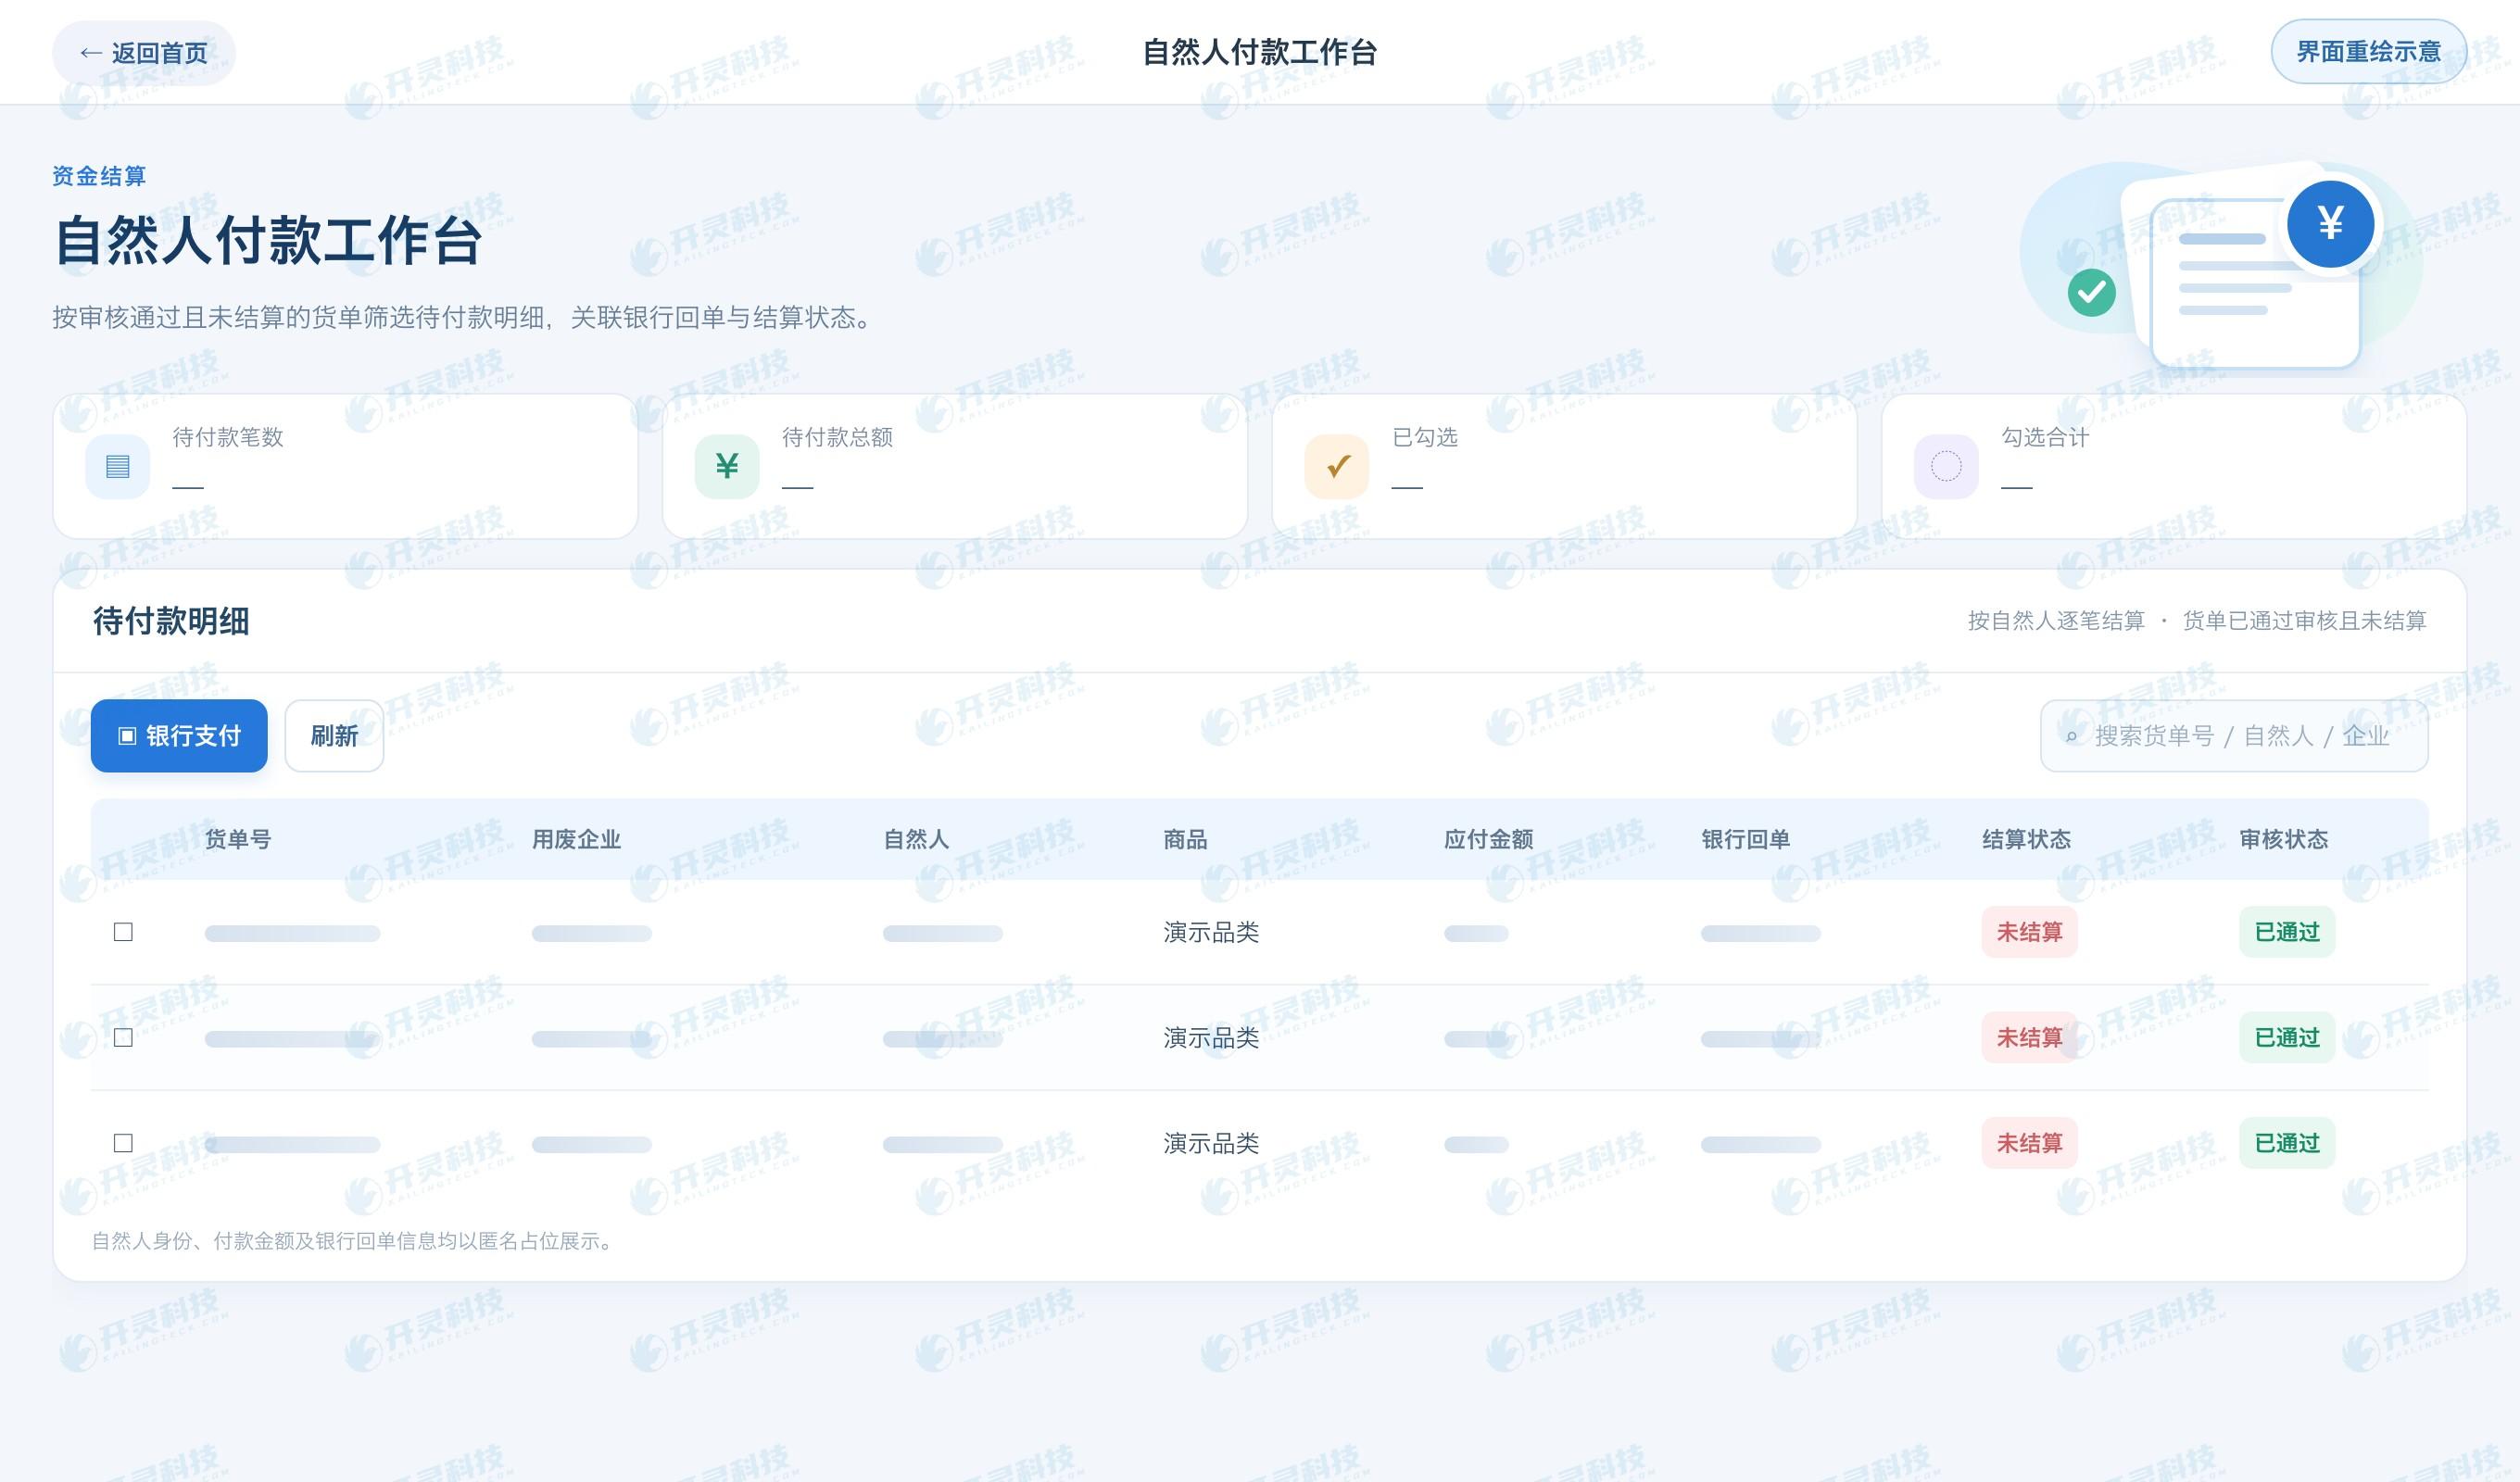
资源回收自然人付款工作台示意
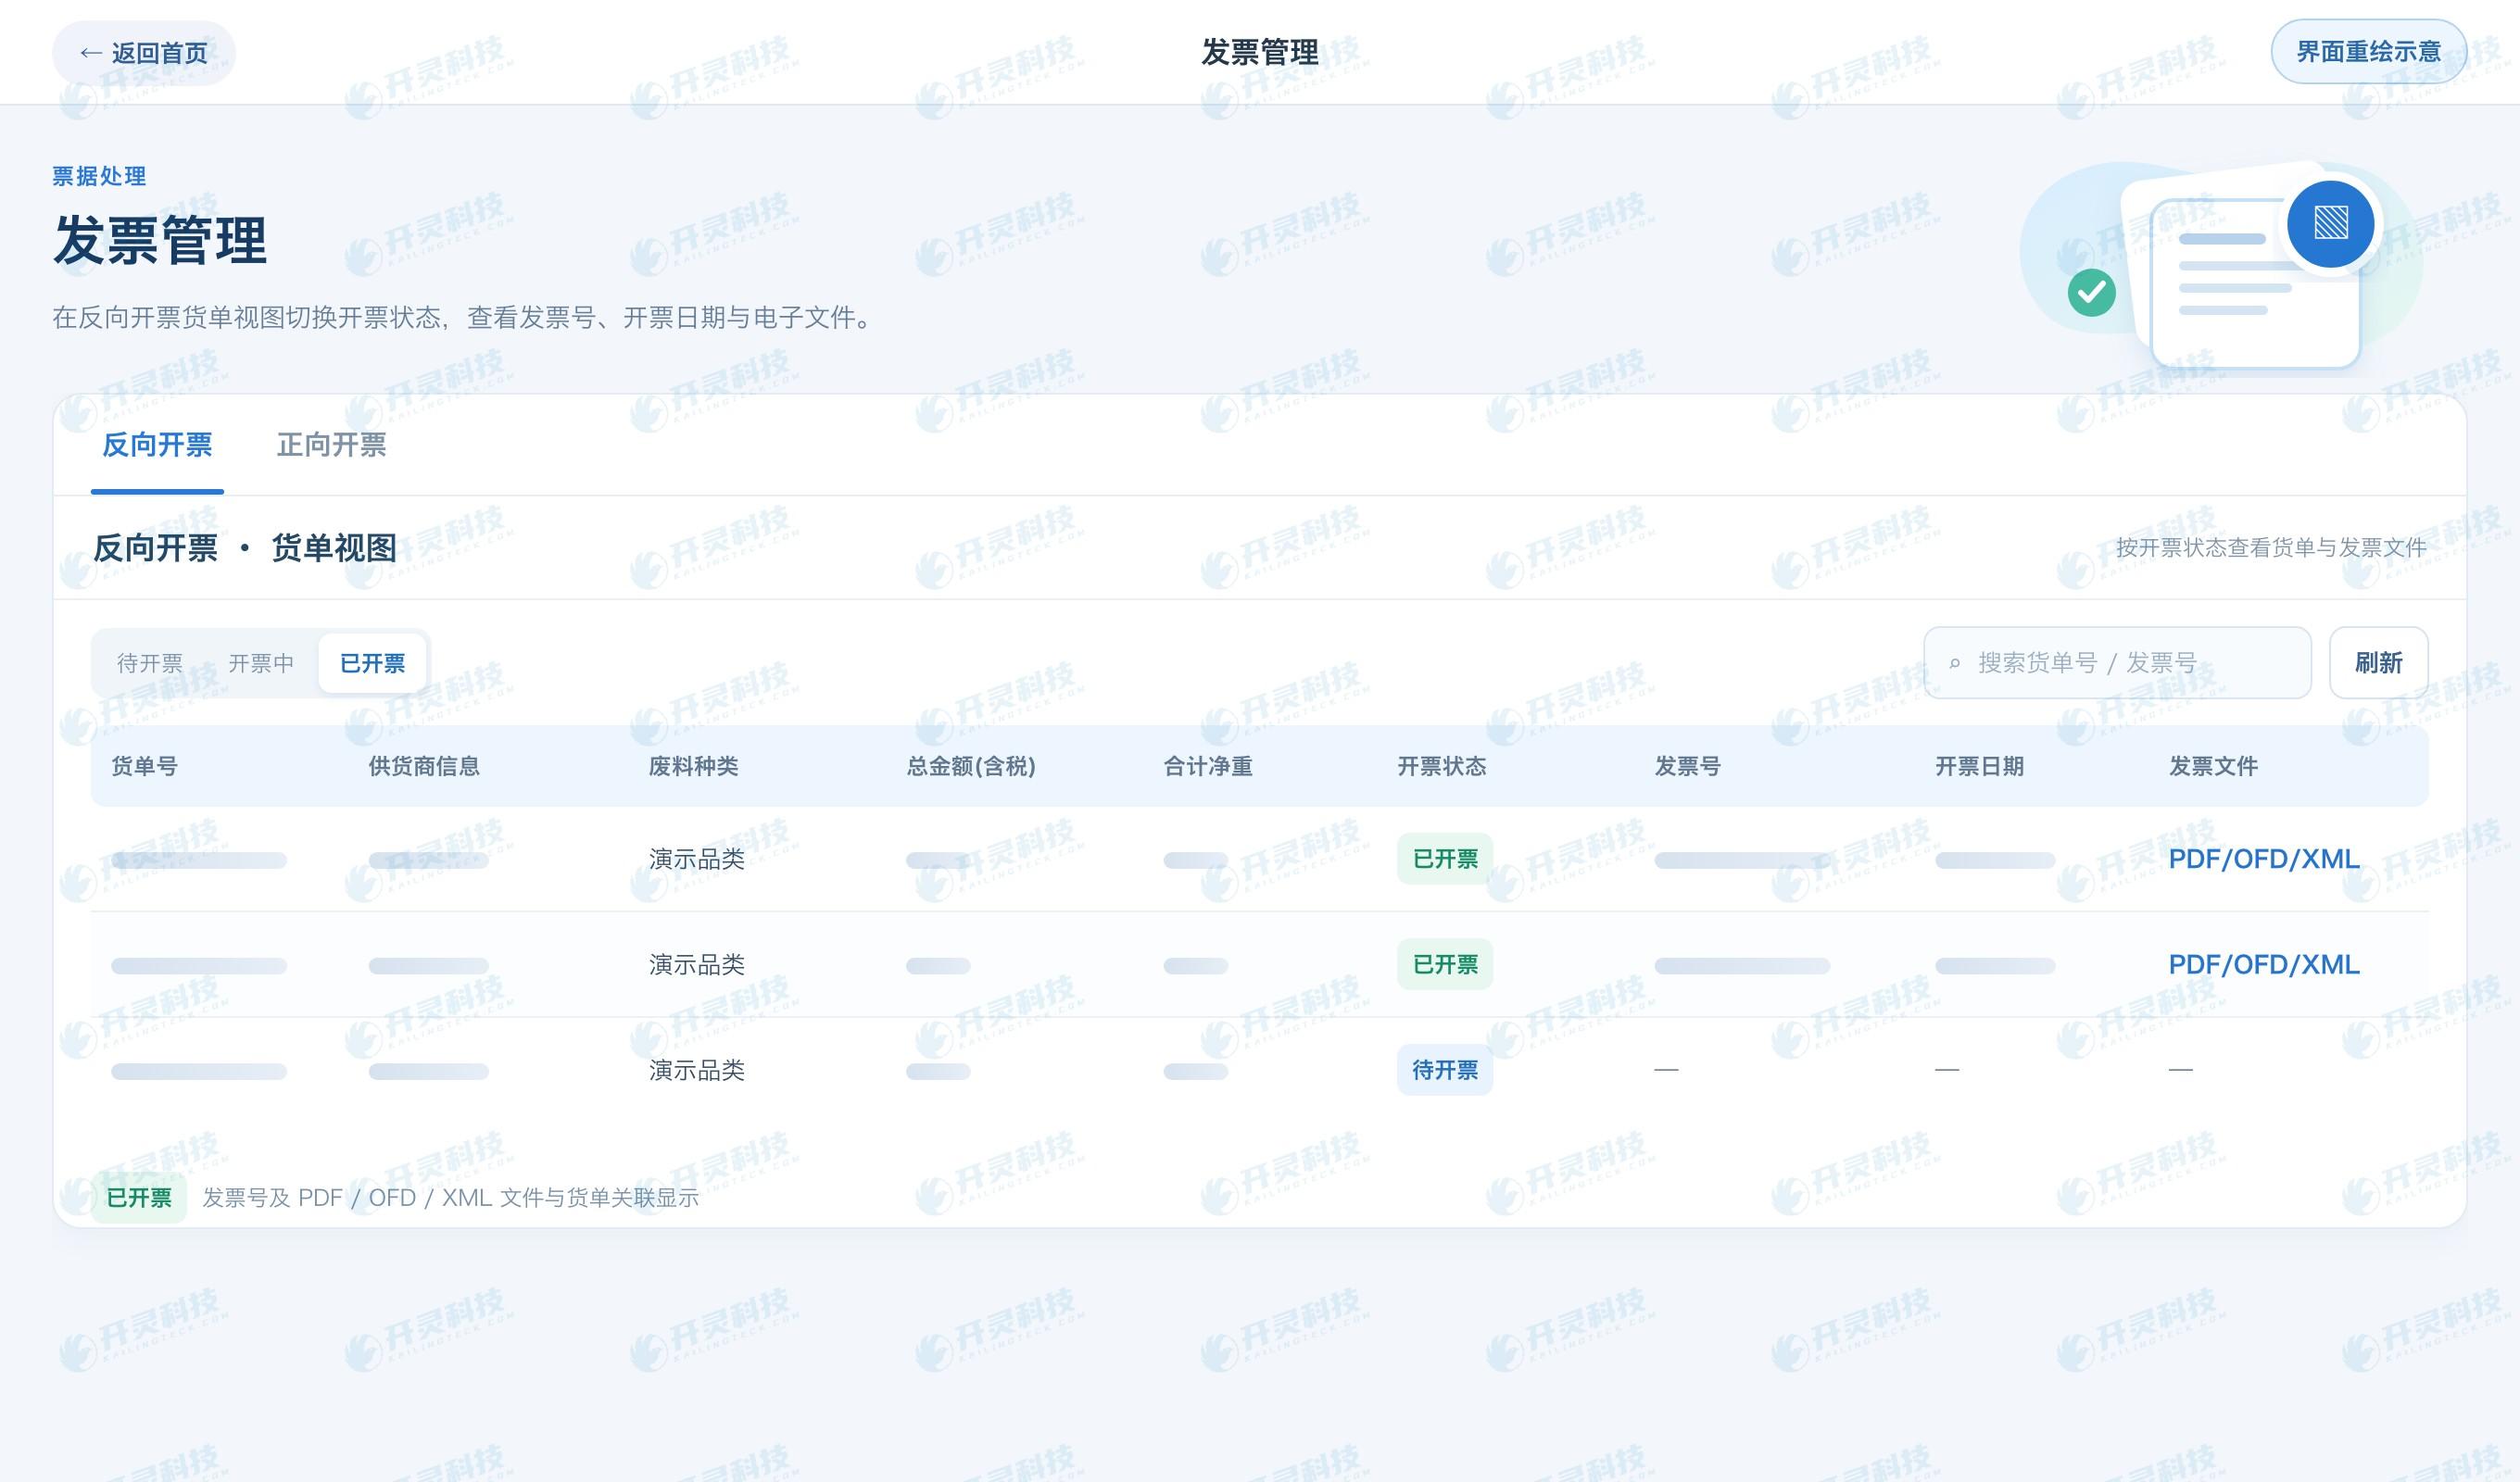
资源回收反向开票货单视图示意
▍农产品收购:付款对应的是自产农产品收购发票
农产品收购企业面对的是农业生产者交售自产初级农产品,应先核农户身份、自产属性、货物范围和验收结算。部分地区已有通过支付联动生成农产品收购电子发票的实践,但平台、票种、农户操作与开通条件以主管税务机关和合作直连平台实际能力为准。企业不能把资源回收第5号公告和自然人报废产品个人所得税口径搬到农产品稿里,也不能把农户经纪人一概写成自产出售者。
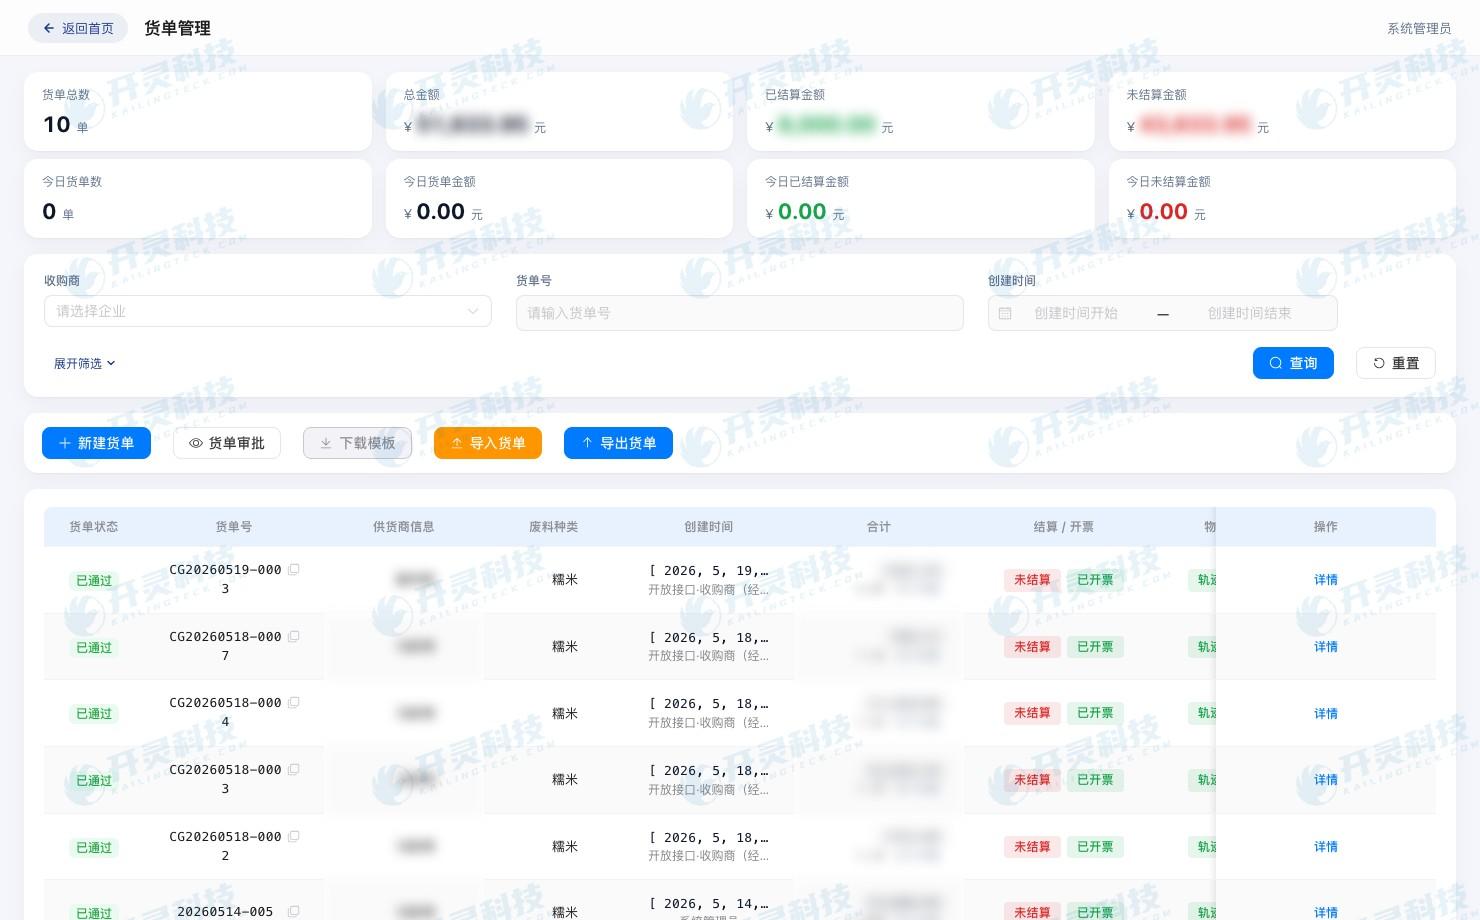
农产品收货货单示例
农户档案与自产信息确认、过磅或检尺形成收购订单后,合作平台记录交易和支付原始数据。企业在线付款时,平台按已开放能力触发农产品收购发票,票号和支付结果回传企业系统。若一笔支付覆盖同户多批货,发票仍应能追到每张已确认收购单;若多户共车交货,则按各户分开确认出售者、金额与收款账户。
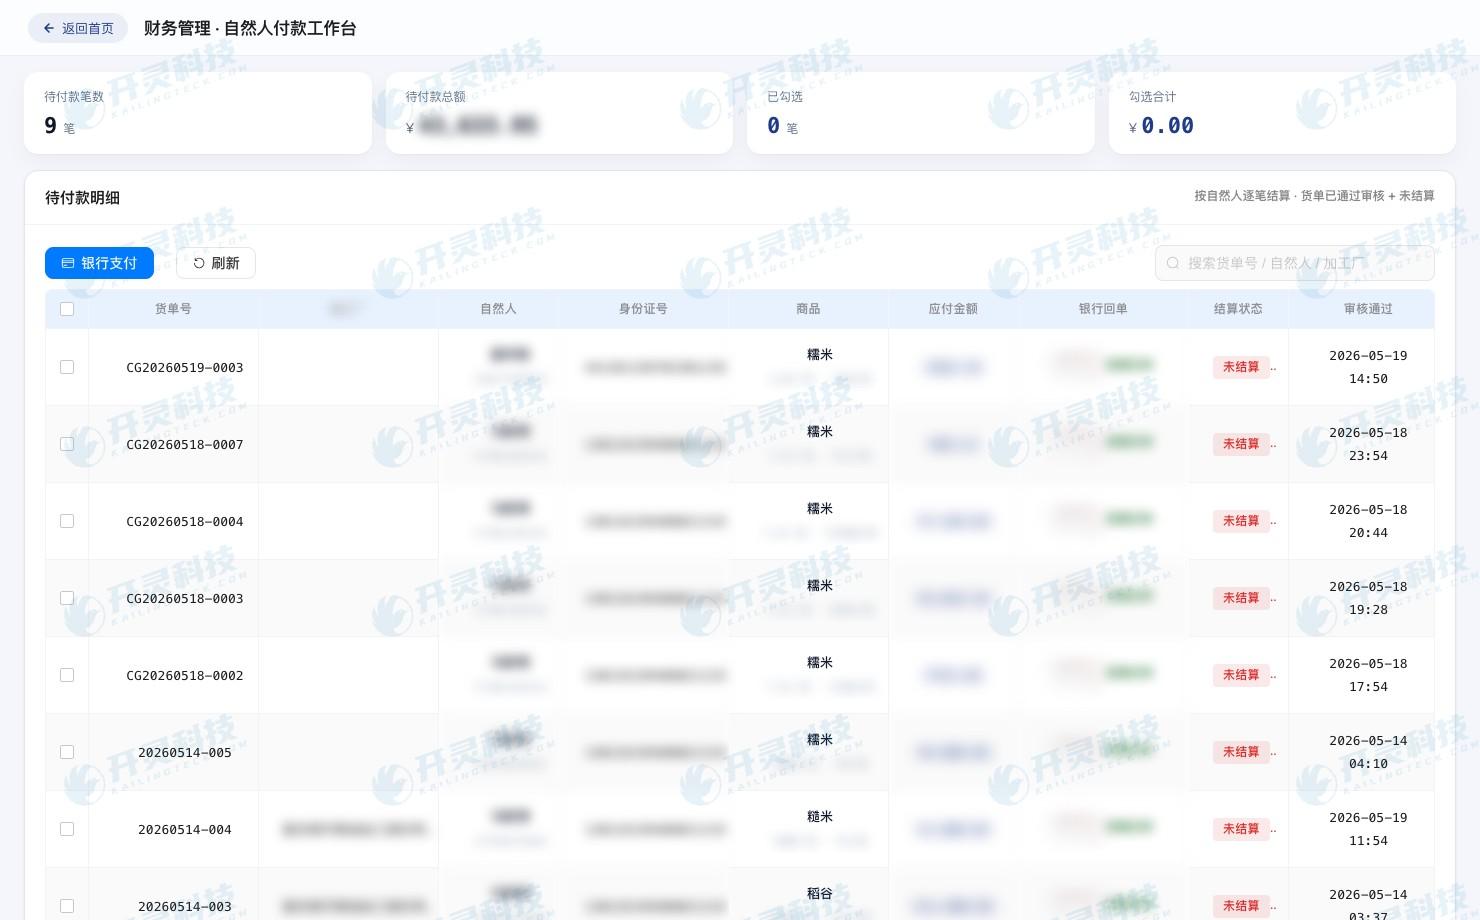
农产品收购付款工作台示例
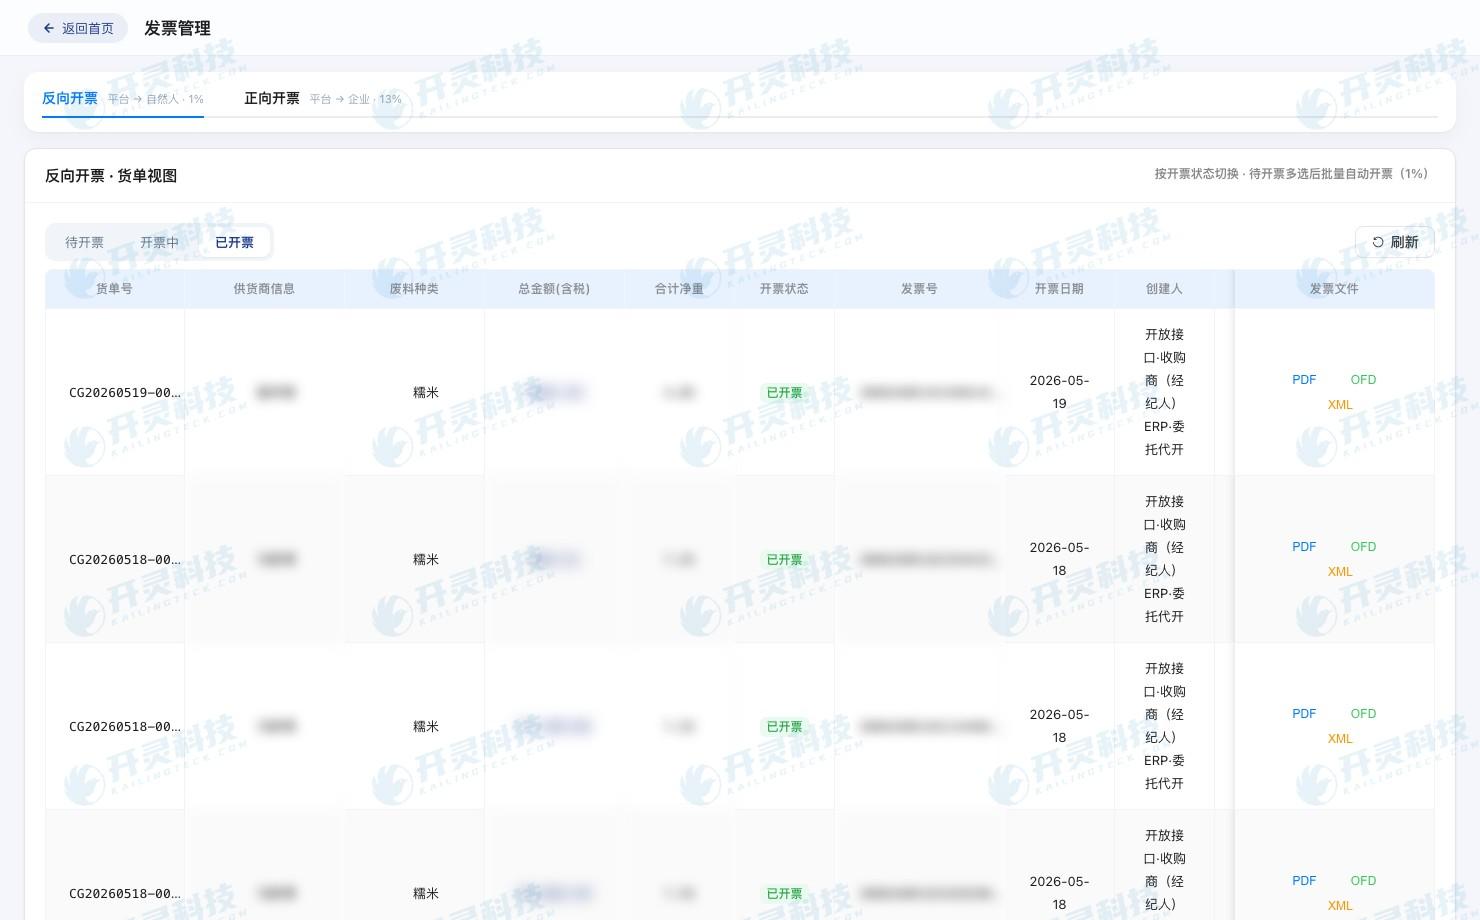
农产品收购发票货单示例
▍共同的实施重点是数据映射、异常状态与证据回写
两条路径的共同工程任务是把企业业务编号、平台原始订单或支付编号、发票号码放进一套可对账的关联关系。接口需处理超时、重复请求、部分支付、退款、发票失败与红冲;重试之前先查状态,避免一笔交易重复付款或重复开票。财务对账不只比总金额,还要抽查某张票能否回到原货单、原收款人和平台支付结果。
职责分工也要在上线前写清。现场岗位确认货物,业务审核主体与结算,合作平台保存原始交易或资金收付数据并提供已开通的联用服务,财务复核异常票款,技术人员维护接口状态和日志。任一环节出现数据不一致,都应知道由谁暂停、谁补证、谁重试。否则系统虽然完成了接口联通,异常单仍会在多个平台之间无人认领。
开灵科技乐企联用支付即开票方案还可以把收货、合同或约定、主体材料、票据与资金结果归集到企业端档案。税务侧的支付、开票和适用税费环节,与企业侧五流证据管理围绕同一笔交易互相支撑;五流不替代税务判断。上线时分别用资源回收自然人未确认、农户自产材料缺失、支付失败和退货红冲四类样本验收,而不是只展示一笔顺利出票的演示订单。
▍常见问题 FAQ
Q:资源回收和农产品收购可以共用一种发票规则吗?
A:不能。资源回收按报废产品反向开票条件,农产品按自产农业生产者及收购发票规则分别判断。
Q:付款成功后发票一定立即生成吗?
A:取决于平台能力、自然人或农户确认、税费与业务校验及接口状态;失败应保留待处理结果。
Q:只有银行回单可以实现乐企联用吗?
A:还需要符合联用要求的原始交易或资金数据在直连单位自有信息系统中生成,并完成主体、业务与票据关联。
让付款与各自适用的收购发票规则准确衔接,了解开灵科技乐企联用支付即开票方案:www.kailingteck.com 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
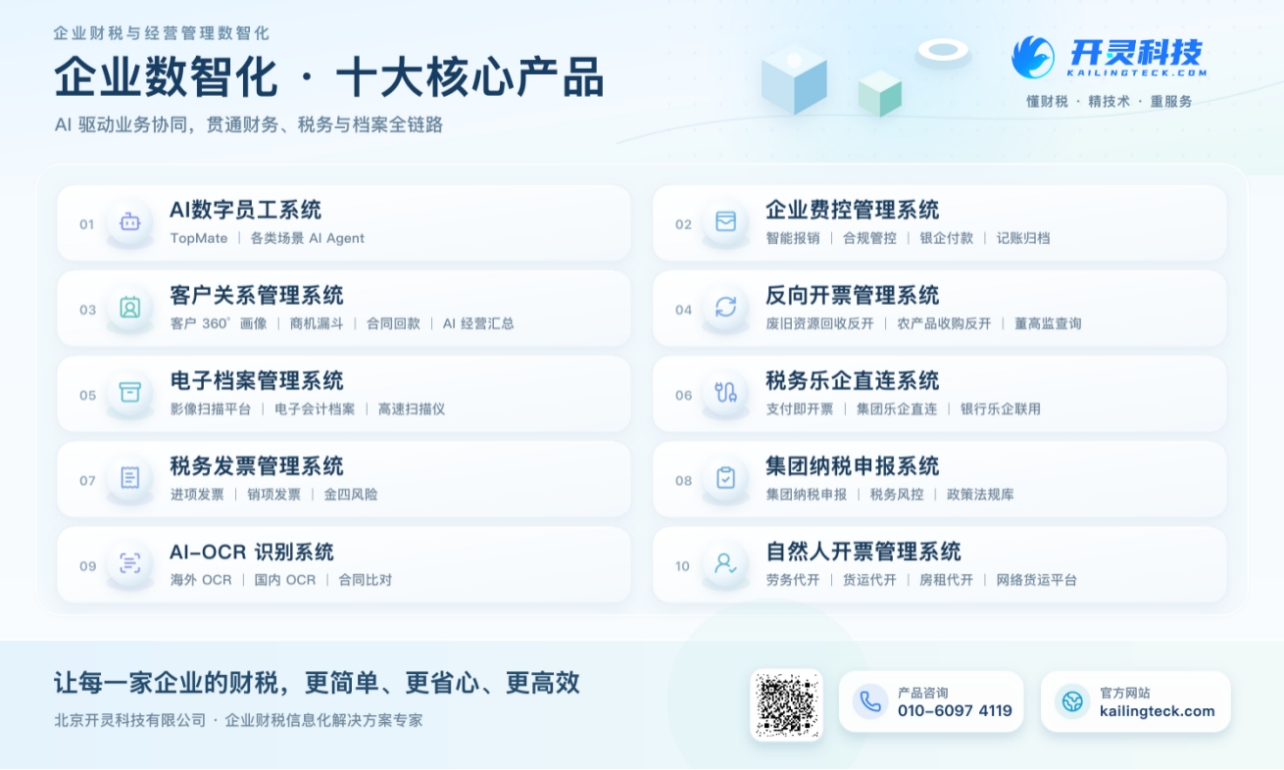
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:乐企联用支付即开票、开灵科技乐企联用、资源回收反向开票、农产品收购发票、交易资金票据同步
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京