
渔业收购小龙虾、海参等水产品怎么合规开票?开灵科技农产品收购发票系统按批次留存五流证据
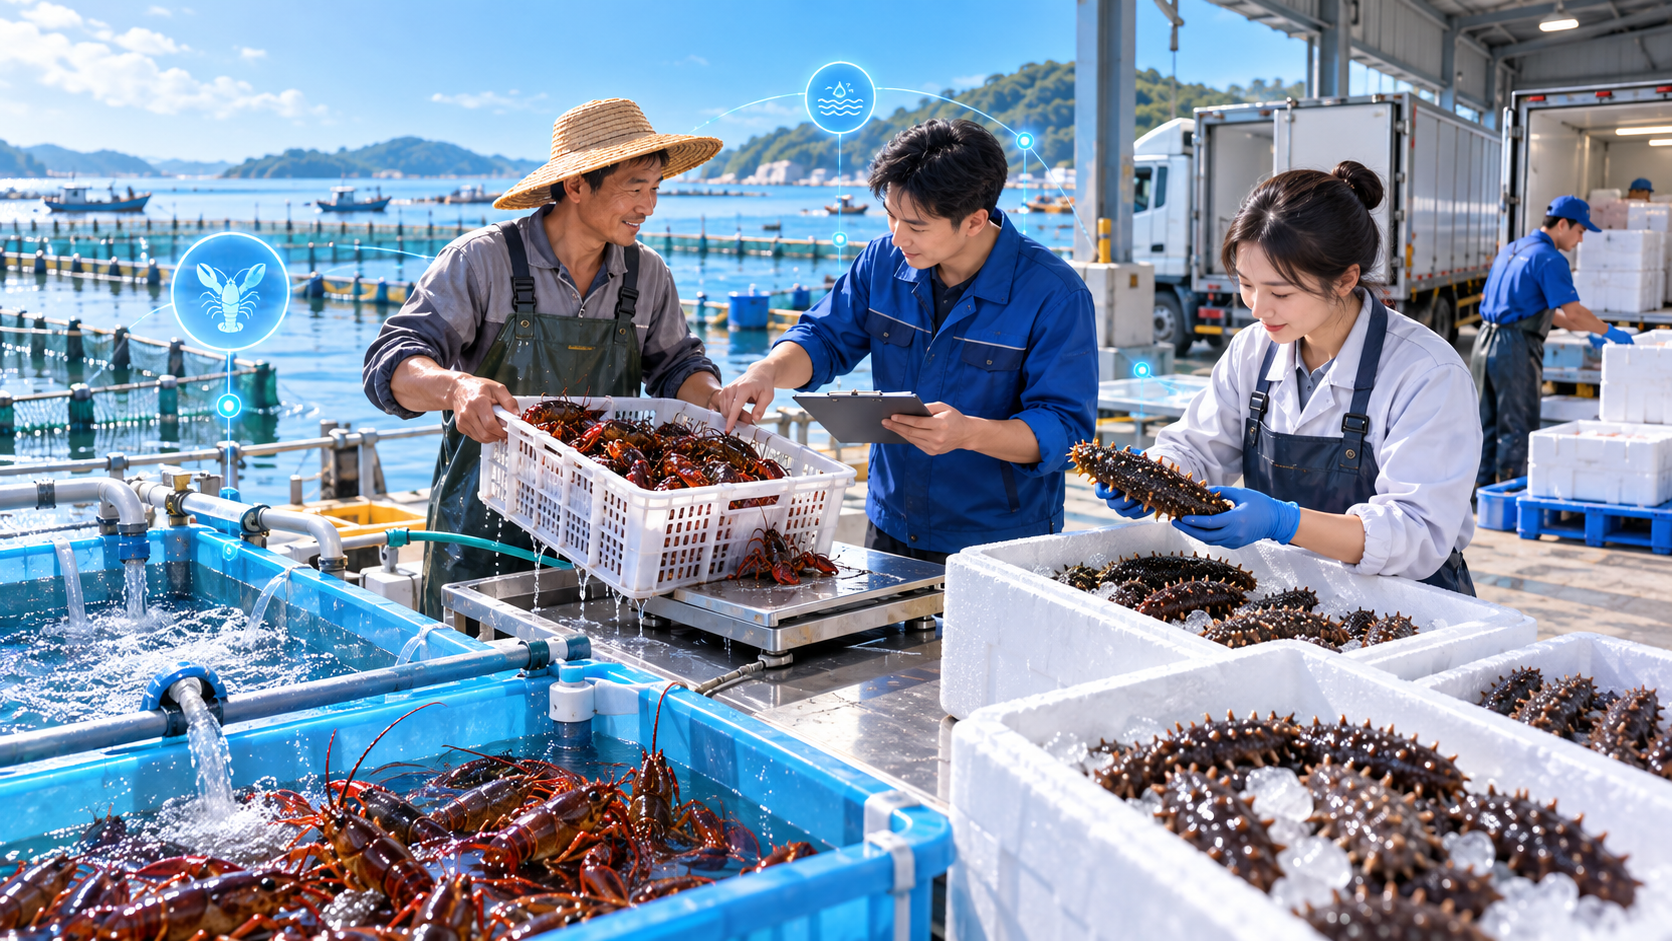
小龙虾活体到货后可能先暂养再称重,海参则可能在低温箱里按鲜品或其他状态验收。同样是一车水产品,过磅重量、可结算数量与实际来源都可能在短时间内变化。若财务只看一个合并金额开收购发票,冷链单、暂养损耗和养殖户确认就难以对应。开灵科技农产品收购发票系统在渔业场景应以到货批次为锚点,保留来源、计量状态、验收、付款和票据的前后关系。
▍先判来源:养殖者、捕捞者与经销者不能混为一谈
现行农产品范围注释将人工放养和人工捕捞取得的鱼、虾、蟹、贝类等水产品列入农产品范围,具体货物还要看品种和加工状态。农业生产者销售自产初级农产品的免税口径,适用于直接从事养殖、捕捞并出售相应自产产品的主体;外购转售的经销者不能只因卖的是小龙虾或海参就被填成自产户。企业应核实出售者身份、养殖或捕捞活动以及本批货物的实际来源。
建档可以记录养殖水域、常售品种、捕捞方式、联系方式与收款账户等业务信息。某养殖户平时交活小龙虾,临时出售大量海参时,系统应提醒核对新货源,而不是照搬旧档案。若货由经纪人集中送来,要分清经纪人的服务角色、实际出售者和货款归属;不能把多户水产品统一挂在便于开票的一个自然人名下。
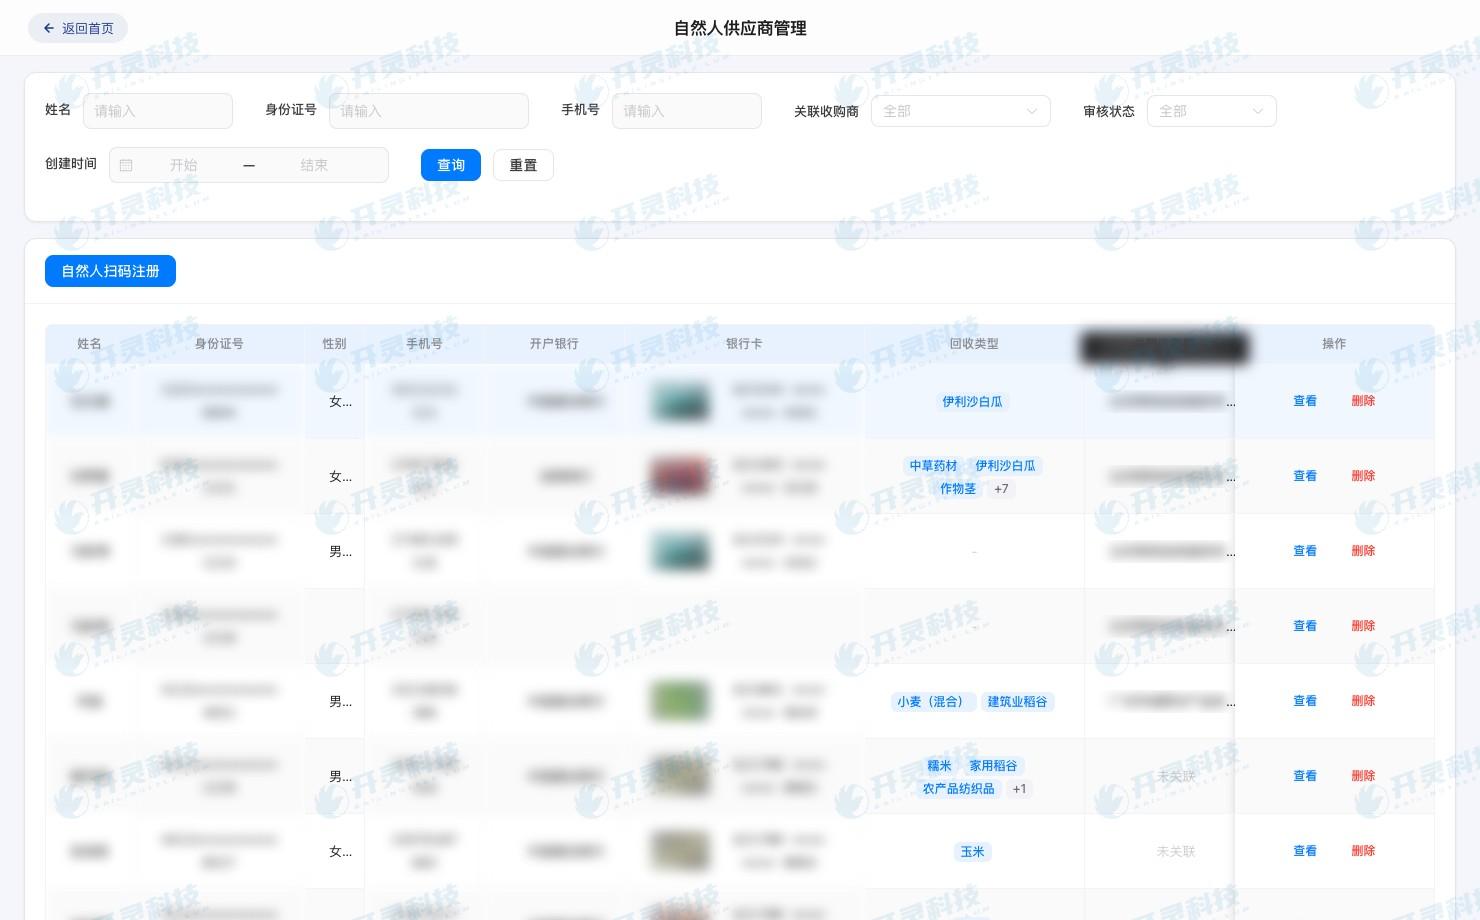
农业生产者建档界面示例
▍批次编号要跟着水产品状态走
小龙虾收购可记录活体数量、到货重量、暂养时间、分级和死亡损耗;海参要区分鲜品、冷藏或其他交货状态。入场重量与最终可结算重量发生差异时,保留中间环节的原因、复核人和确认结果,不能直接覆盖第一次称重值。批次编号从卸货、抽样、暂养或冷链入库一直贯穿到结算,才能解释票面金额不是凭空生成。
如果一车混装多个养殖户或不同水域的货物,承运信息可以共用,但收购货单应分户、分品种、分批次。暂养池合并管理时,仍需保留来源批次的入池量、出池量和分摊规则;海参经抽检后退回一部分,也要让退回数量从原批次扣除。系统负责留存这些状态和对应关系,现场人员负责如实记录,二者缺一不可。
冷链记录不是只为食品质量部门准备。到货温度、包装状态、卸货时间以及复称结果若影响收购等级或价格,也应以附件或字段回到业务批次。若水产品在途损耗与入库后损耗的承担方不同,收购单要标出责任边界,防止财务把仓储阶段的损失误写成农户少交货。这样后续开票金额和成本核算才使用同一份已确认事实。
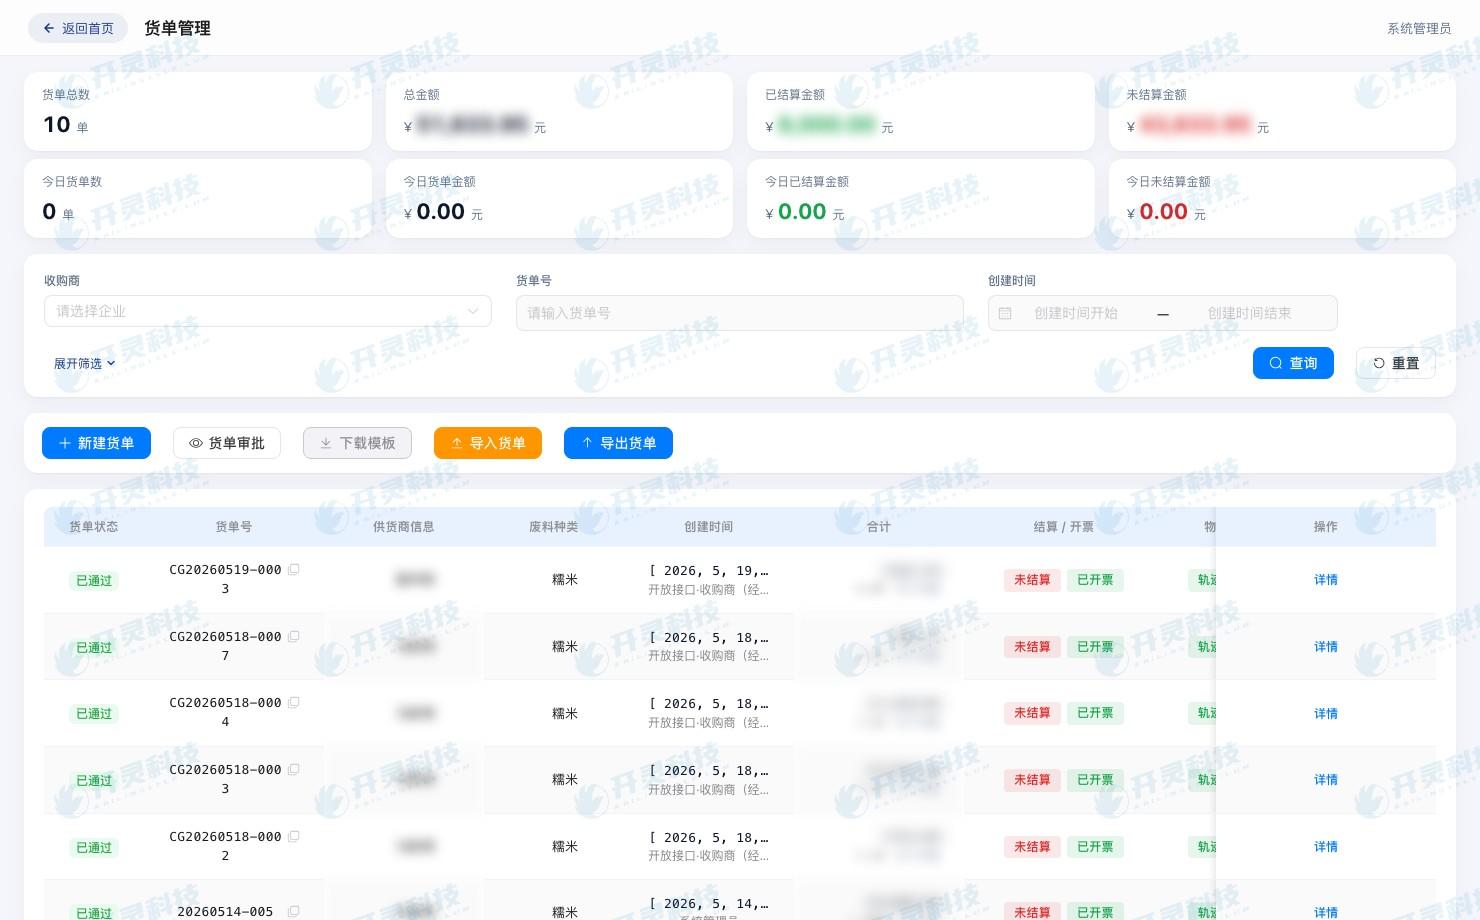
农产品收货货单示例
▍价款形成要解释损耗、等级与运输条件
水产品价格可能受规格、鲜活状态和交货条件影响。企业应把等级判断、计价单位、价格生效时点写在结算规则中,避免以最后总价倒推一串没有依据的单价。若暂养损耗由谁承担、冰衣或包装是否计入重量、到货温度异常怎样扣减,这些都属于合同或收购约定要说清的事项;系统里应保留所用规则版本和双方确认。
财务形成应付款时,先按批次汇总已确认的数量与单价,再处理有依据的调整项。未完成质检或来源待核的批次放在待结算队列,不与已确认货物混开。若同一养殖户连续几天交货后统一付款,账上可以按户汇总,但每笔金额必须拆回原批次、验收和价差说明。
▍收购发票与付款都从批次结算单出发
开具农产品收购发票前,应核对实际农业生产者、货物名称与状态、数量、结算金额和适用票据条件。一般纳税人取得或开具符合规定的农产品销售发票、收购发票,可按票面买价及现行扣除率计算进项税额,但这一计算不能替代对自产和交易真实性的核查。票号和开票结果回写源批次,发生退货、损耗复核或调价时再据实处理调整和红冲。
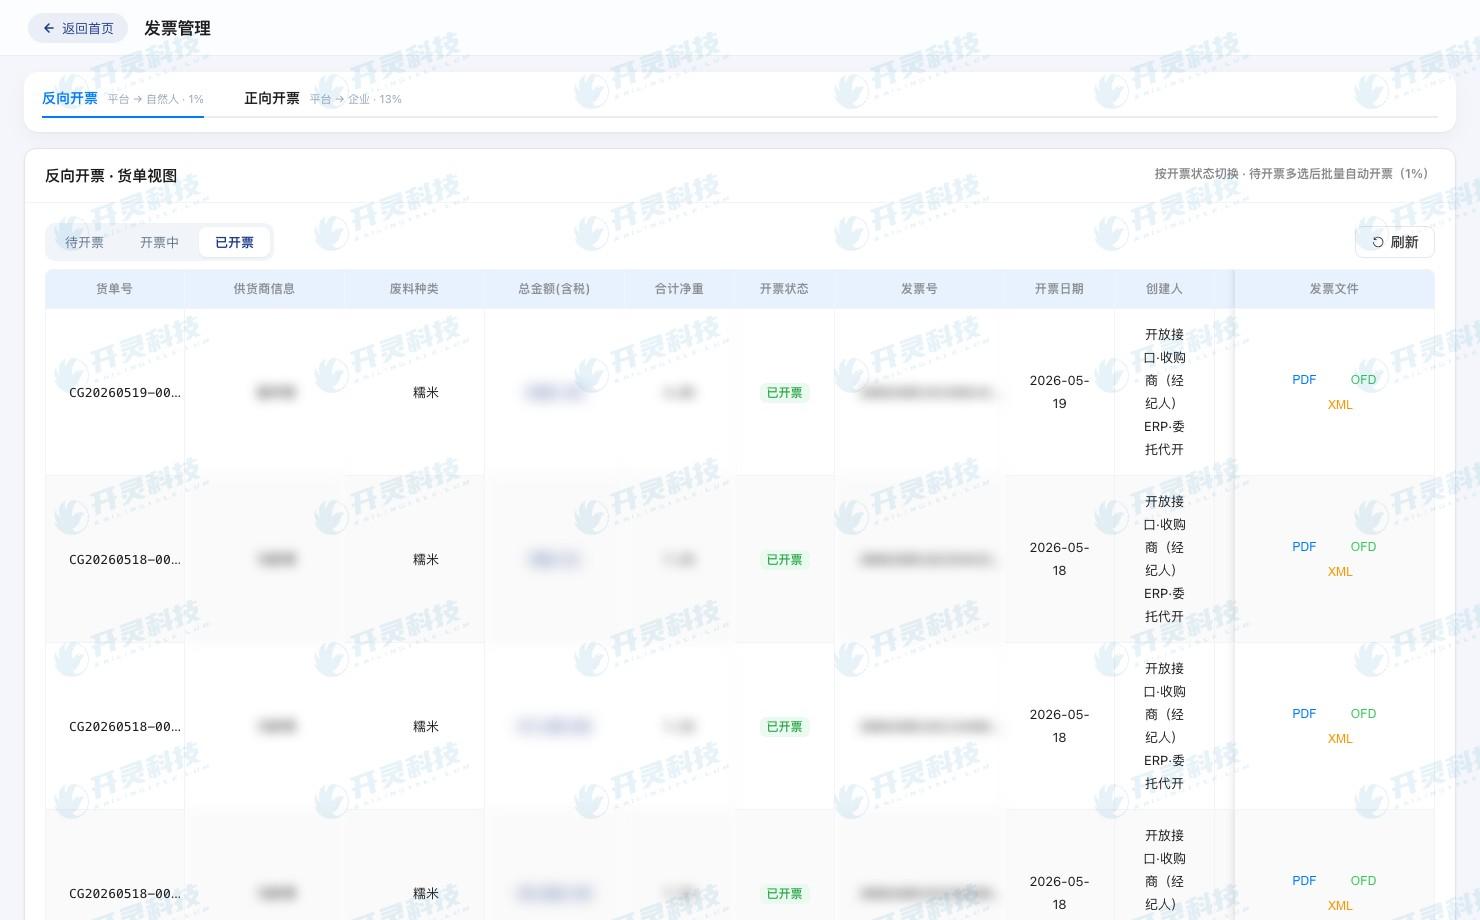
农产品收购发票货单示例
资金端要能核对养殖或捕捞者账户与已确认结算单。分批付款时,每一笔支付覆盖哪些批次、剩余多少清楚可查;付款失败或账户变化时,保留复核痕迹。银行回单不能只按日期丢进财务文件夹,还应回挂到出售者和原始水产批次。这样,税务票据与资金虽然可能不同时生成,却都能回到同一笔收购。
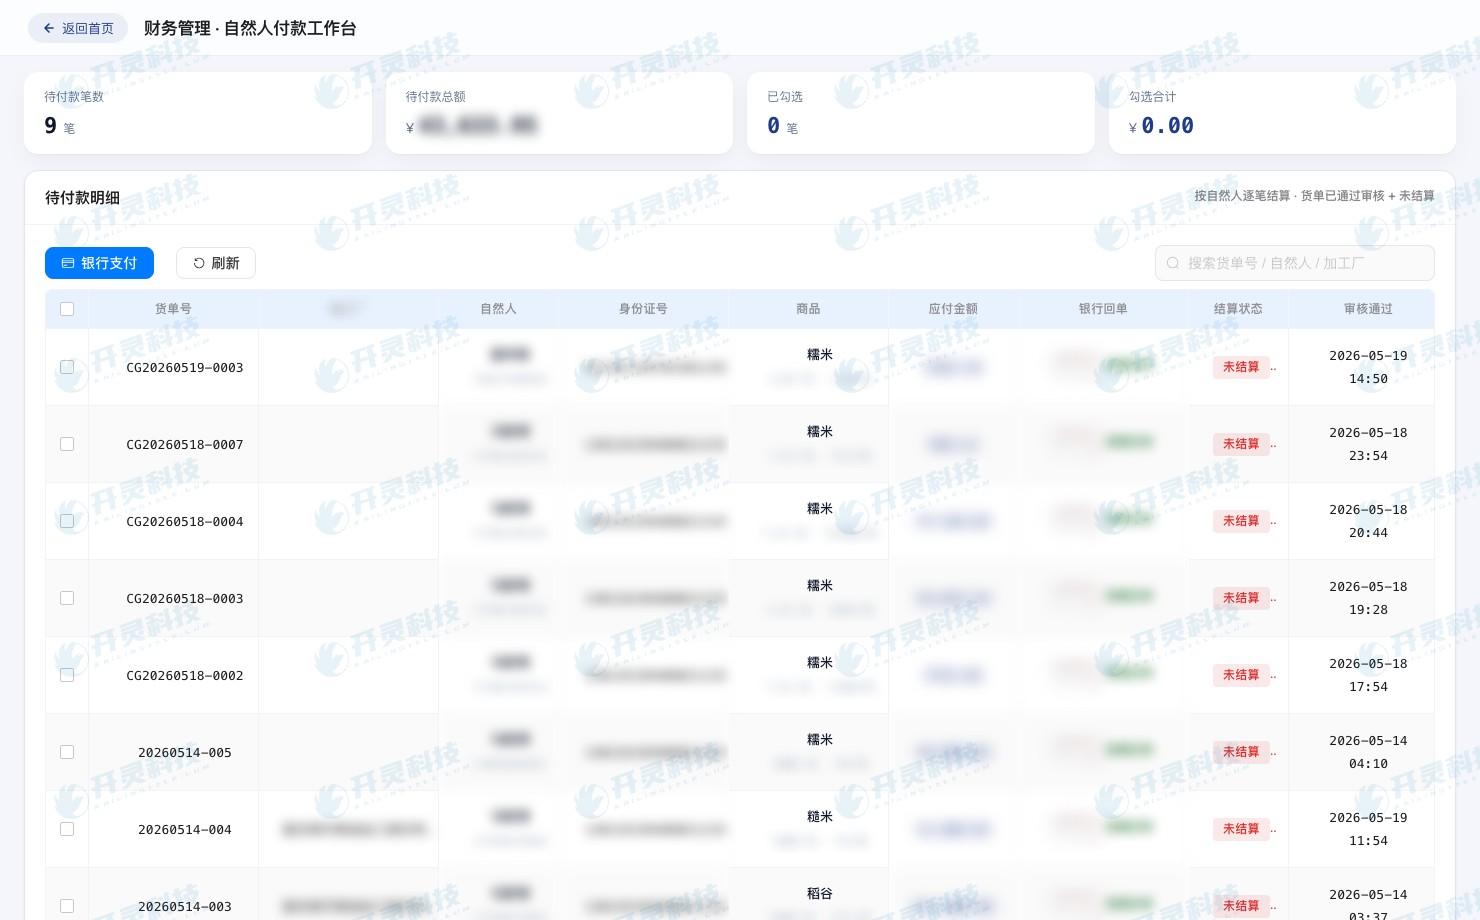
农业生产者付款工作台示例
▍五流证据要支持从一箱货与一张票双向反查
开灵科技农产品收购发票系统的五流证据,是将自产自证、收购约定、货物业务、税务票据和资金支付按交易组织的内部管理方法,不是另设的法定五张表。对水产企业,一箱货可追到哪个养殖或捕捞者、哪个到货批次、怎样验收与计价;一张收购发票则能倒查其覆盖的所有箱次和银行付款。若来源或损耗证据缺失,档案提示缺口及补证岗位,而不能以“票款都有”代替货物事实。
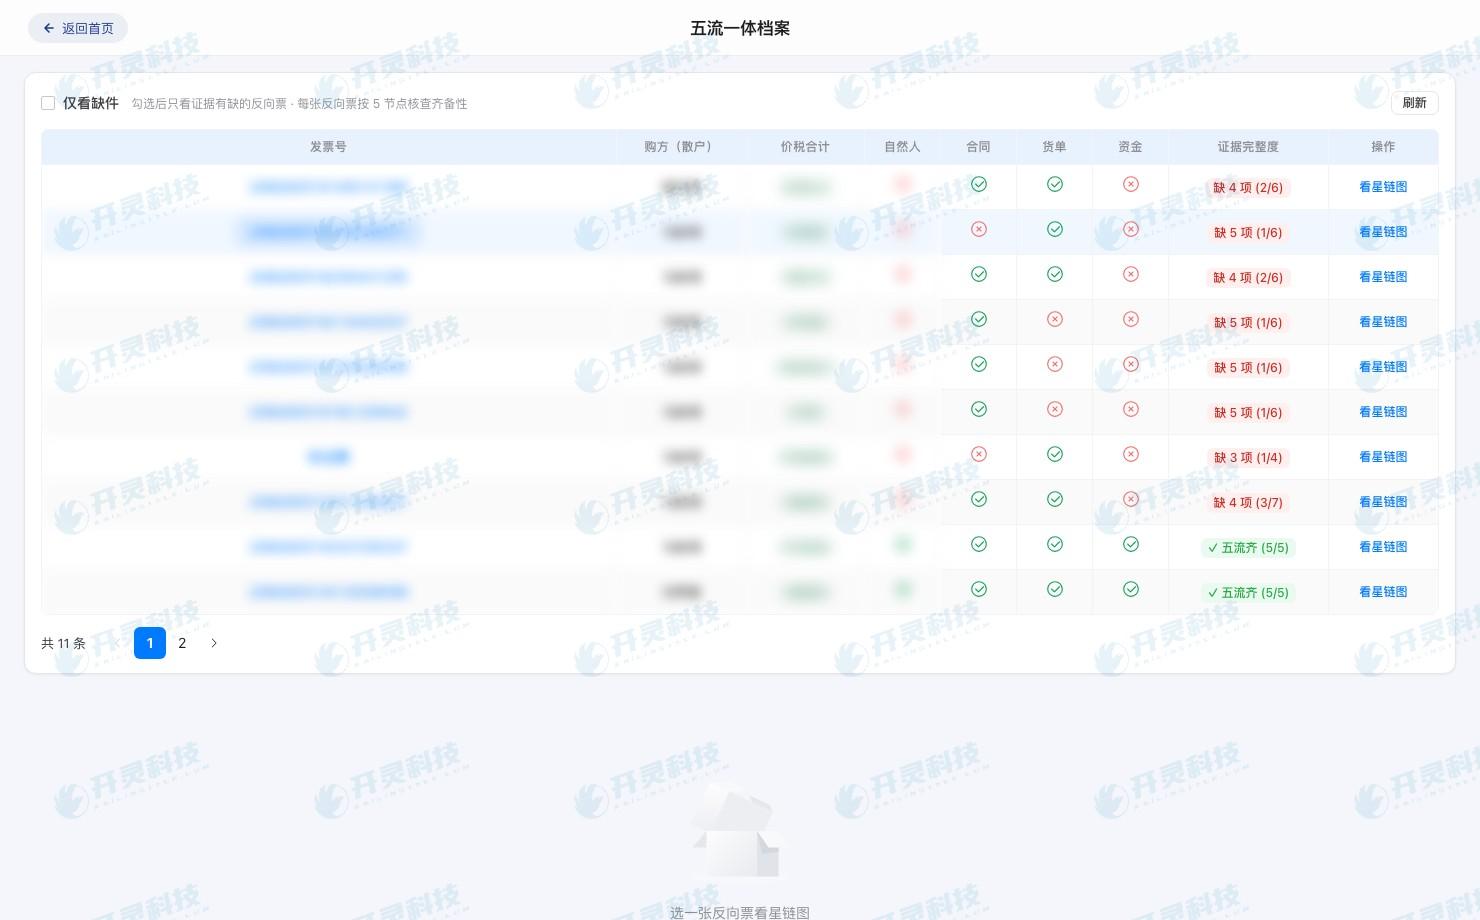
五流证据归档示例
上线测试可以选三种边界:小龙虾入场后暂养损耗、海参抽检退货、同车多户水产混载。逐项核对原重量与结算重量是否各自保留、异常批次能否单独暂停、票款是否准确指回来源。开灵科技系统可承接批次关联与开票前校验,最终仍需企业让收购、质检、仓储与财务按同一套口径协作。
▍常见问题 FAQ
Q:小龙虾暂养后重量变化,发票按哪个数开?
A:应依据双方约定和最终确认的实际收购结算结果,同时保留入场、暂养及调整记录。
Q:海参由经纪人送货,就把经纪人写成自产户吗?
A:不能直接这样处理。应核实实际出售者及货物来源,按真实交易确定票据与付款归属。
Q:同车多户水产品能共用一张冷链单吗?
A:运输资料可关联同车信息,但各户的来源、品种、数量、结算和票款应分别核对。
Q:五流留证后是否不再需要现场验收?
A:不能。系统记录与关联证据,实际质量、数量和状态仍需要现场人员核验。
让每批水产品从来源到结算、付款与发票都有据可查,了解开灵科技农产品收购发票方案:https://www.kailingteck.com/fxncp/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:渔业收购发票、开灵科技农产品收购发票、小龙虾海参收购、水产批次留证、五流合一
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京