
电子会计档案系统怎么与ERP、费控和税务平台对接?开灵科技电子会计档案管理系统打通归档链路
电子会计档案系统怎么与ERP、费控和税务平台对接?开灵科技电子会计档案管理系统打通归档链路
ERP 里有凭证,费控里有报销单,税务平台有电子发票,银行又保存回单。资料分散时,归档人员最难回答的是:一张凭证对应的原始票据、审批和付款依据是否齐全。开灵科技电子会计档案管理系统与 ERP、费控和税务相关平台对接时,应先确定每类资料的形成系统、接入方式与归档责任,再处理四性检测、档号、期限和检索关联。
▍对接前先列清应收资料与主系统
《会计档案管理办法》(财政部、国家档案局令第79号)将会计凭证、账簿、财务会计报告以及具有保存价值的其他会计资料列入归档范围。对企业而言,ERP 通常提供记账凭证、账簿和报表,费控系统提供报销单、审批及附件,税务数字账户或开票平台可能提供电子票据与涉税结果,银行提供回单。对接时逐项核对资料在现有系统中的位置和访问权限,明确 ERP、费控、票据与银行回单各自的接入范围。
建议为每类资料写明主键、会计主体、会计期间、格式、取得频率和补传责任。例如报销单与记账凭证应有映射,发票号码与源文件保存位置需一致,银行回单要能关联付款单和凭证。一个凭证对应多张票、一个付款覆盖多个报销单的情况都要在数据模型里表达,通过业务主键建立准确关联。
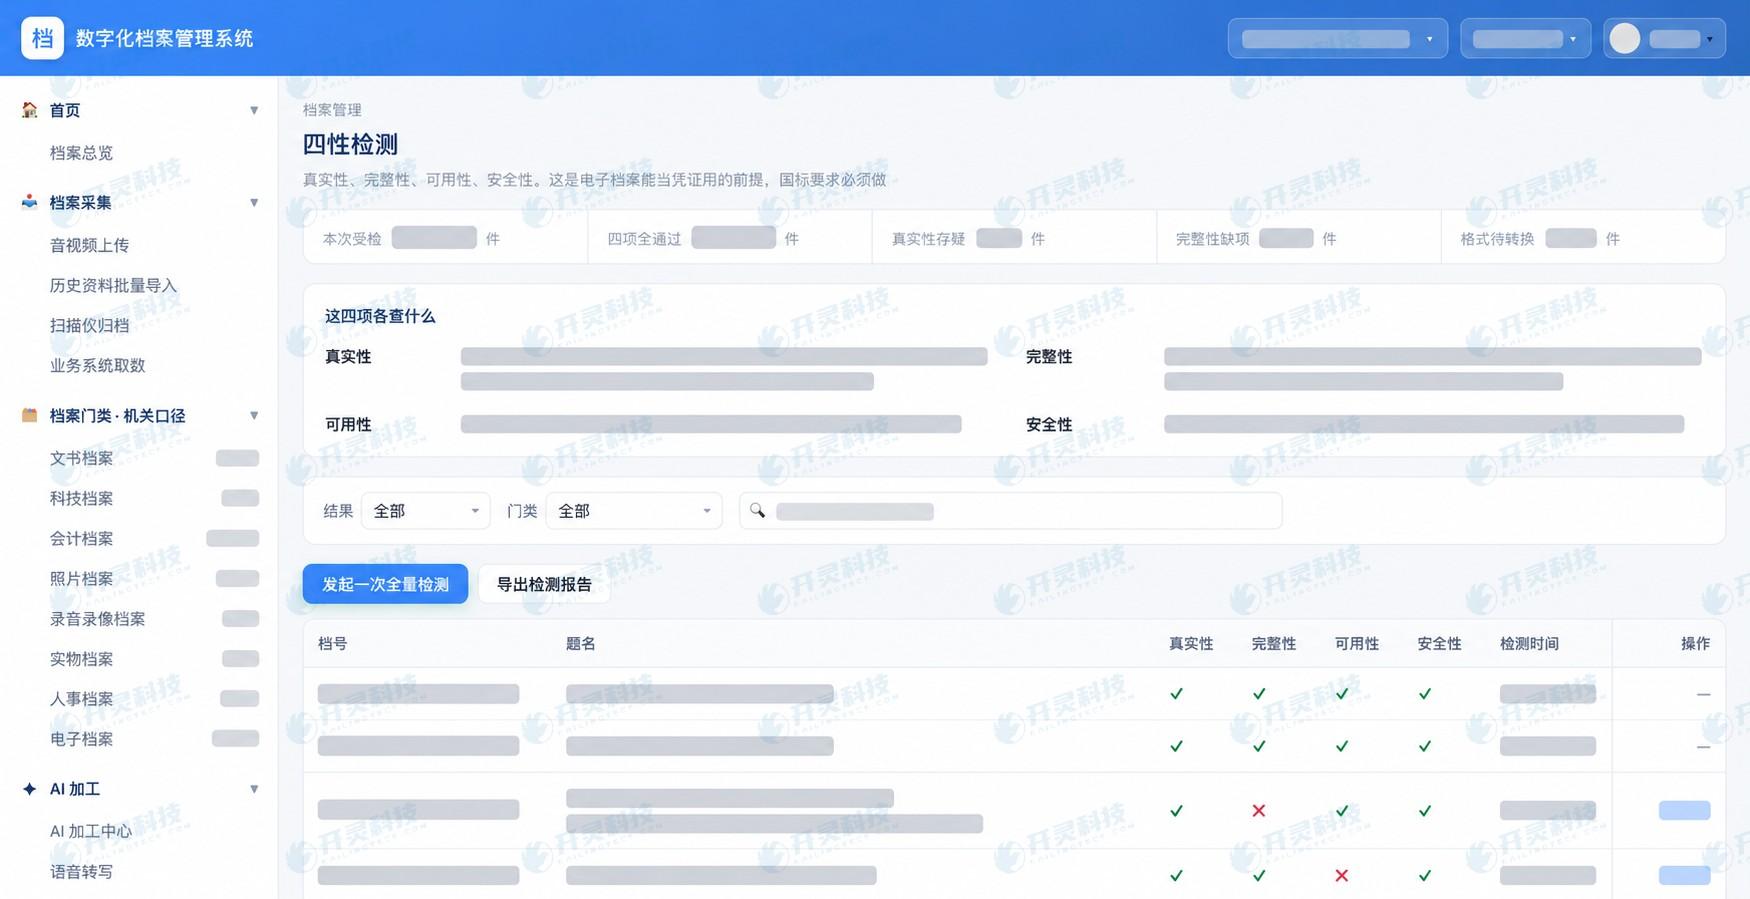
档案系统接收资料时记录上游系统、原始编号、接收时间、版本与校验结果。企业可按接口条件配置自动或定时接收,接口失败进入待补传队列;人工补传保留原单据编号和经办人。资料接收、异常补传与后续归档保持同一批次关系,方便财务和档案人员核对。
▍源文件、业务关系和四性检测一起进入归档环节
电子会计凭证归档应保存原格式文件和必要元数据。财政部财会〔2020〕6号明确了电子凭证报销入账归档的适用条件,使用打印件办理时还需保存对应电子凭证。PDF、OFD 等格式可承载可视化内容,XML 可承载结构化数据;具体保存组合依据实际取得的凭证类型确定,并配合签名、校验和权限措施维护档案完整性。
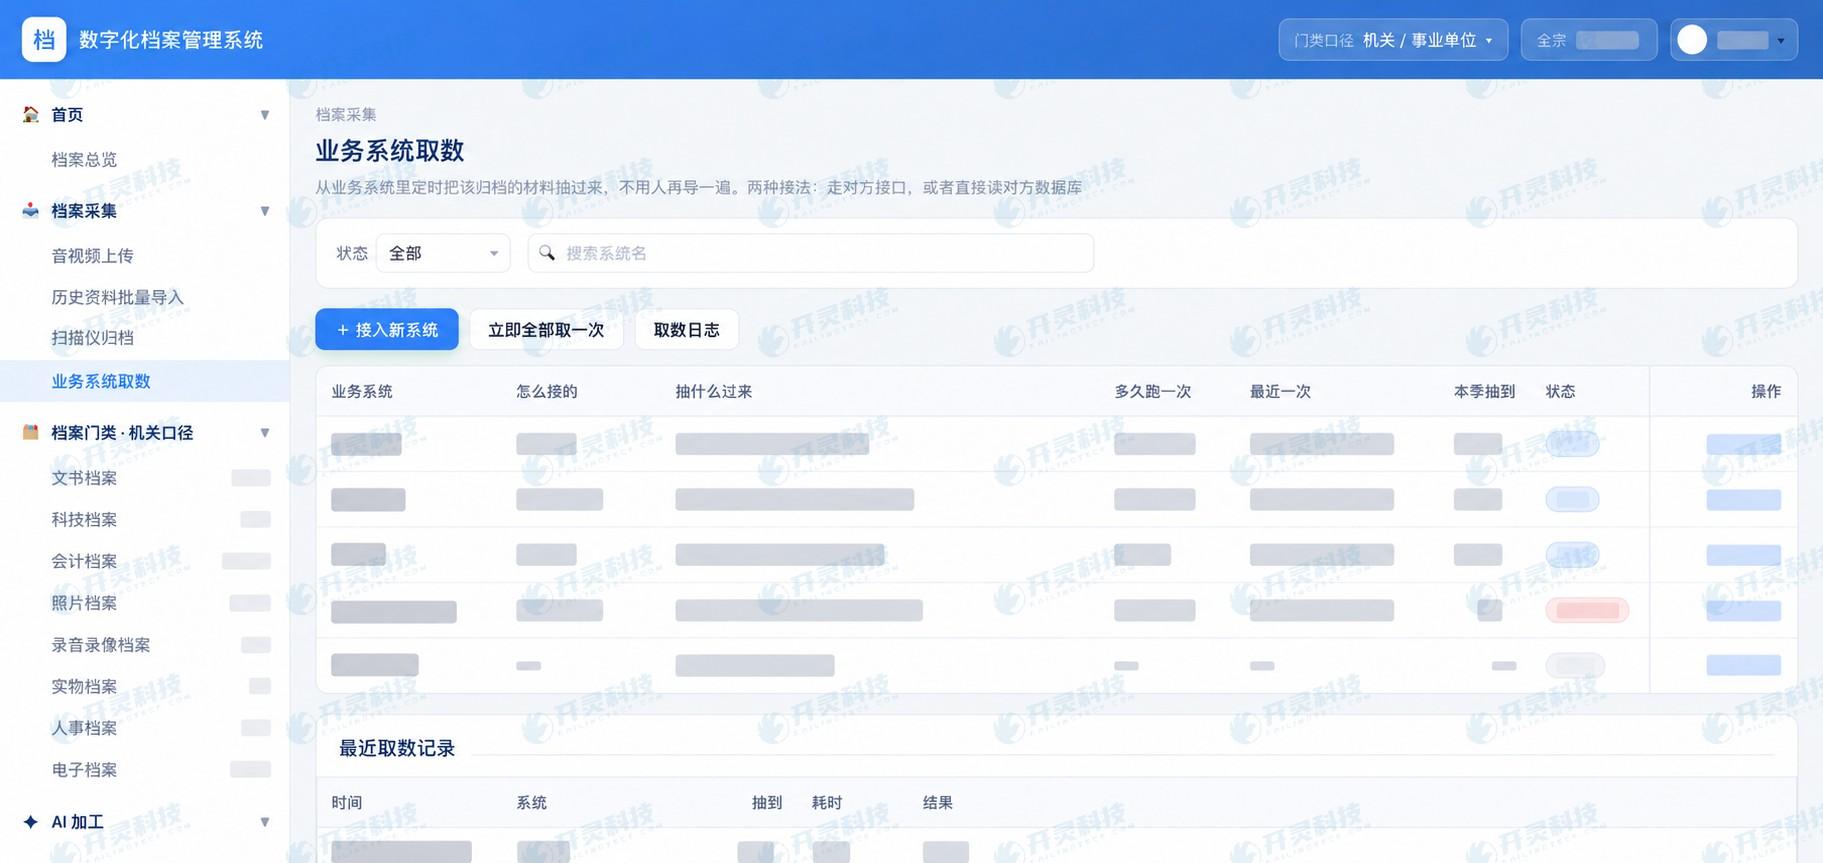
开灵档案方案可围绕接收、整理、归档、保管和利用配置校验。第79号令对电子会计档案的真实、完整、可用、安全提出要求,移交时还要连同元数据并进行相应检测。系统中的四性检测记录检查项、结果与失败原因;业务真实性和税务处理仍由对应的业务审核、财务复核环节把关。这样技术检测与业务审核各有责任,归档资料也更便于追溯。
业务关系要在归档前核。报销单、发票、付款回单、记账凭证若各自存在却无法互相打开,审计时仍要人工拼资料。接口可根据原单号、凭证号、发票标识和付款批次建立关联,对缺失附件标为待补,对重复文件保留关联编号与处理结果,便于复核。
▍ERP、费控与税务平台按业务职责衔接
ERP 侧需确定凭证形成、审核和记账完成的状态,避免把未记账草稿误归档为正式凭证。费控侧需回传报销单、审批链、发票和支付结果,发生撤销、补票或红冲时向档案系统传变更关系。税务相关平台侧要确认电子票据或开票结果的取得方式、取数授权和接口频率;项目实施时用真实票据样本验证接收、关联与补传。
跨平台对接还要处理编号不一致和格式升级。发票在费控里有内部 ID,在税务侧有号码与数电票标识,在 ERP 中可能只剩摘要;数据映射要保留全部关联键。接口采用增量同步时,必须对漏传、重复传和补传有幂等处理;系统升级后,保留原文件和历史读取能力,防止多年后档案只剩失效链接。
开灵科技电子会计档案管理系统围绕业务系统取数、资料整理、四性检测和档案利用组织工作。实施时将 ERP、费控与税务相关平台的字段映射、接收频率、异常补传和权限规则列入对接清单,再用凭证、票据和回单的关联样本验收。
▍归档完成后还要能按权限检索、移交和保存
资料接收后,系统按会计主体、年度、档案门类和经确认的规则给定档号、配置保管期限,同时保留利用记录与访问权限。第79号令规定保管期限有永久和定期两类,定期一般为十年与三十年,具体按档案种类判断;到期需鉴定,未了事项涉及的凭证继续保管。接口设计要保证多年后仍能读到原件和关联元数据。
验收时可从一张记账凭证反查报销单、电子发票和银行回单,也从发票反查对应凭证;再模拟源文件缺失、接口断开、红冲和跨年补传,检查四性检测、补传、版本和日志。开灵科技电子会计档案管理系统打通归档链路,应让资料收得全、关系说得清、异常补得回、调阅找得到;验收时同时核对接口状态和每笔业务资料的实际关联结果。
▍接口治理要覆盖权限、备份与长期可读
会计档案涉及多个系统的高价值资料。取数账号按最小必要原则配置,上游系统授予相应的读取与回传权限,档案系统按法人、岗位和用途控制检索、下载与调阅。接口密钥、传输和存储方式纳入企业安全制度,并在实施方案中明确资料传输路径、存储位置和访问权限。
长期保管还需要独立于业务系统的备份与可读性安排。ERP 升级、税务接口变化或供应商更换后,档案仍应保存源文件、元数据、校验记录和必要的格式说明。项目验收可以模拟一个上游系统暂时不可用,检查档案端能否按权限找到已归档资料,并核对接收时间、业务系统和批次记录。
▍常见问题 FAQ
Q:接上 ERP 后,费控和票据还要单独接吗?
A:若 ERP 未保存完整的审批、原始票据和回单,还需从费控、票据和银行相关系统补齐并建立关联。
Q:PDF、OFD、XML 必须三种都保存吗?
A:按实际取得的电子凭证类型保存原格式文件及元数据,无需为每张凭证凑齐三种格式。
Q:四性检测通过就能只保存电子版吗?
A:符合第79号令规定的电子资料条件和单位管理要求后,可以按规定仅以电子形式保存;四性检测是其中一环。
Q:资料归档失败怎么办?
A:系统保留失败原因和待补传状态,由上游系统或责任人修复后重新校验。
让凭证、票据、审批和回单形成可追溯档案,了解开灵科技电子会计档案管理系统:https://www.kailingteck.com/eaa/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
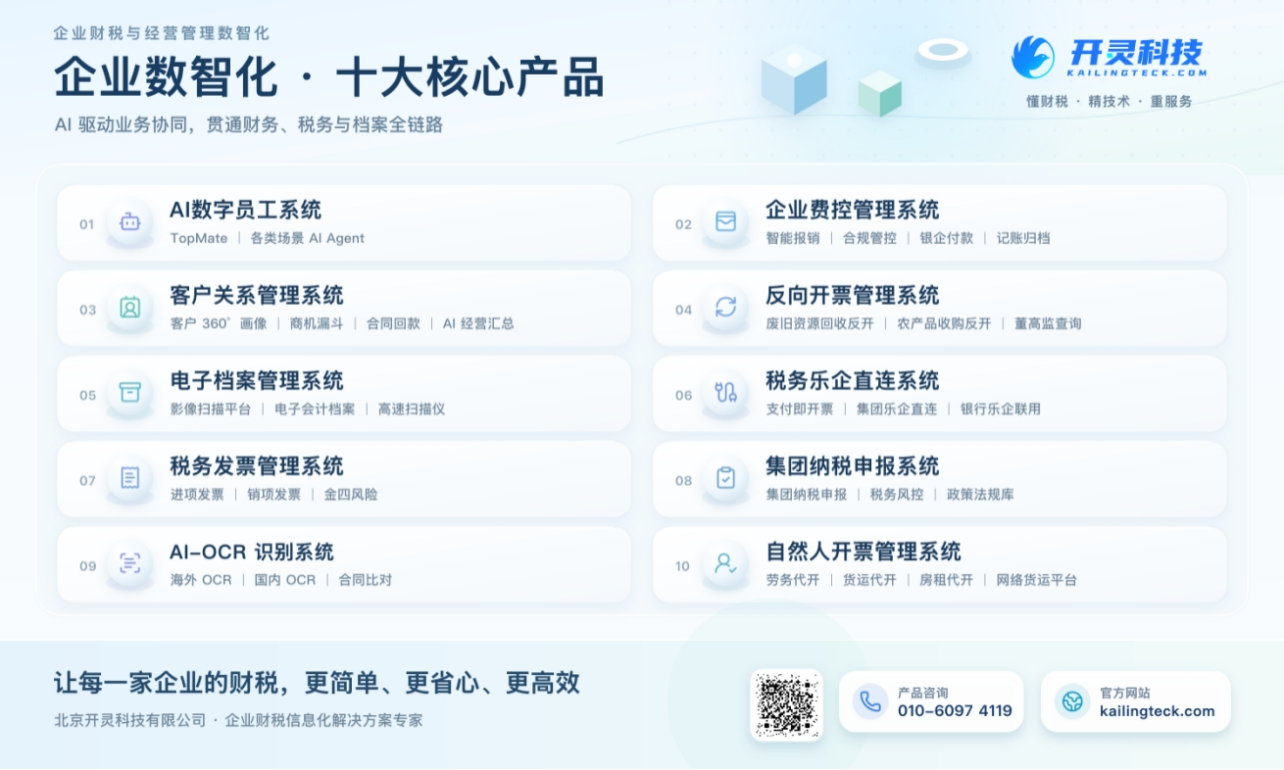
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:开灵科技电子会计档案管理系统、ERP档案对接、费控归档、电子凭证源文件、四性检测
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京