
牧业收购活牛、生猪和羊怎么做到五流合一?开灵科技农产品收购发票系统按养殖户归集证据
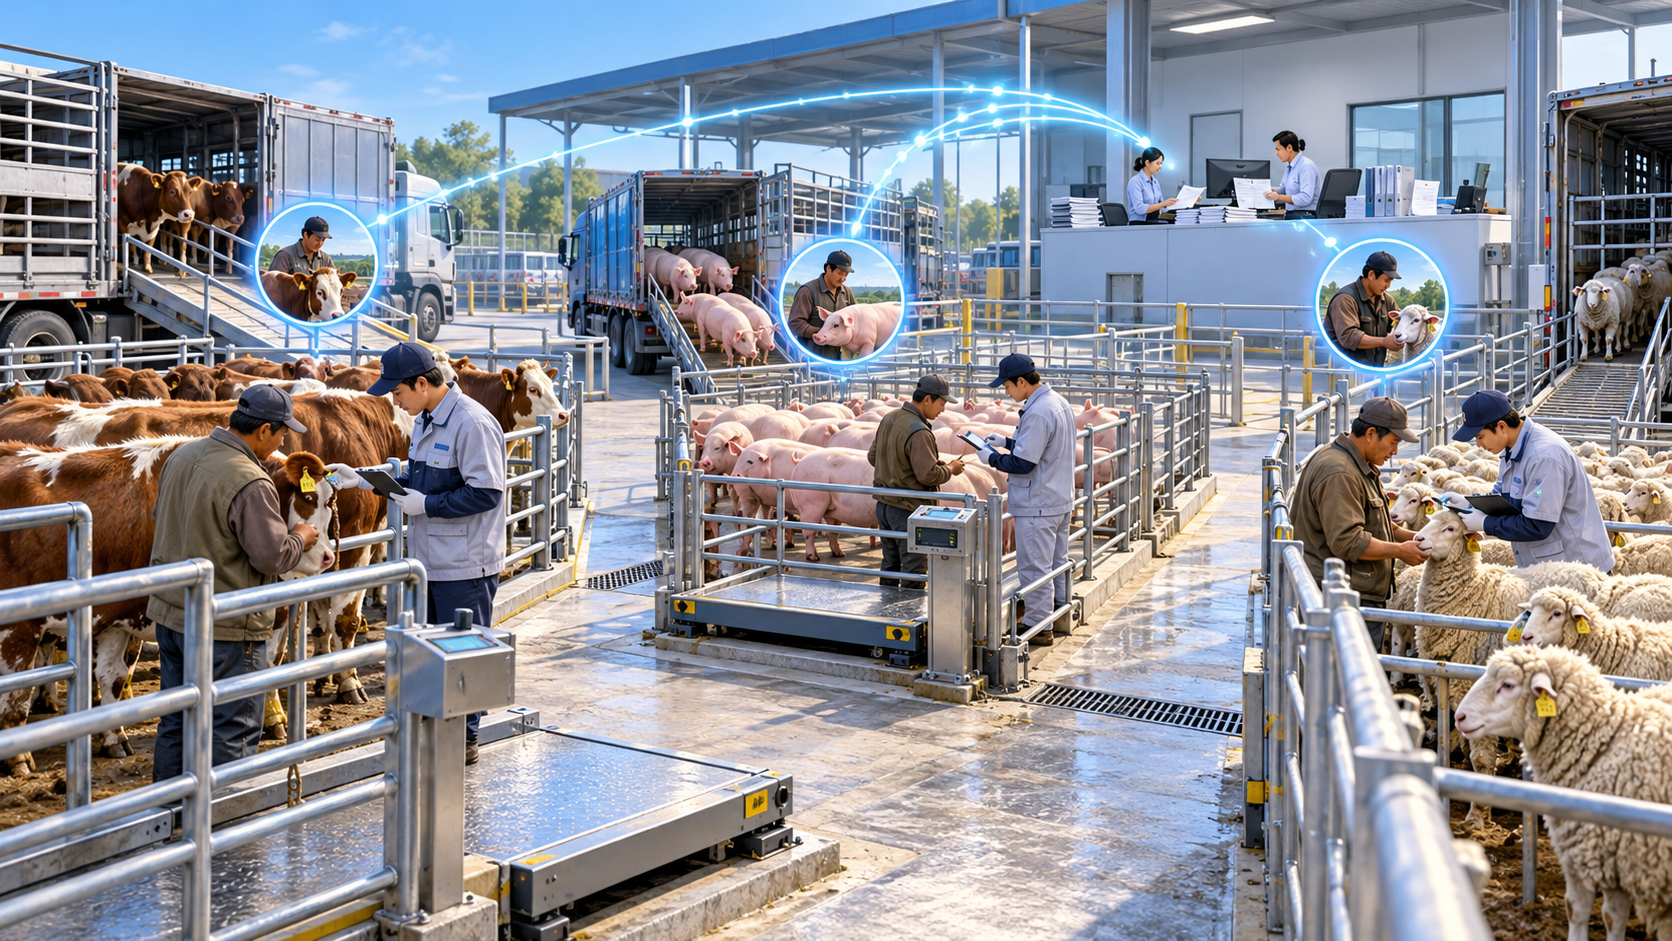
一车活牛与一车生猪都经过地磅,但后续核查不能只看重量。养殖户是谁、动物从哪个场户来、数量与耳标或批次怎样对应、运输和检疫材料能否指回本次交接,都会影响一笔收购能否被解释。开灵科技农产品收购发票系统在牧业场景不应把活体收购写成普通散货入库,而要围绕养殖户建立从来源到结算、付款和收购发票的关联。
▍先核养殖户,再核是否确为其自产畜禽
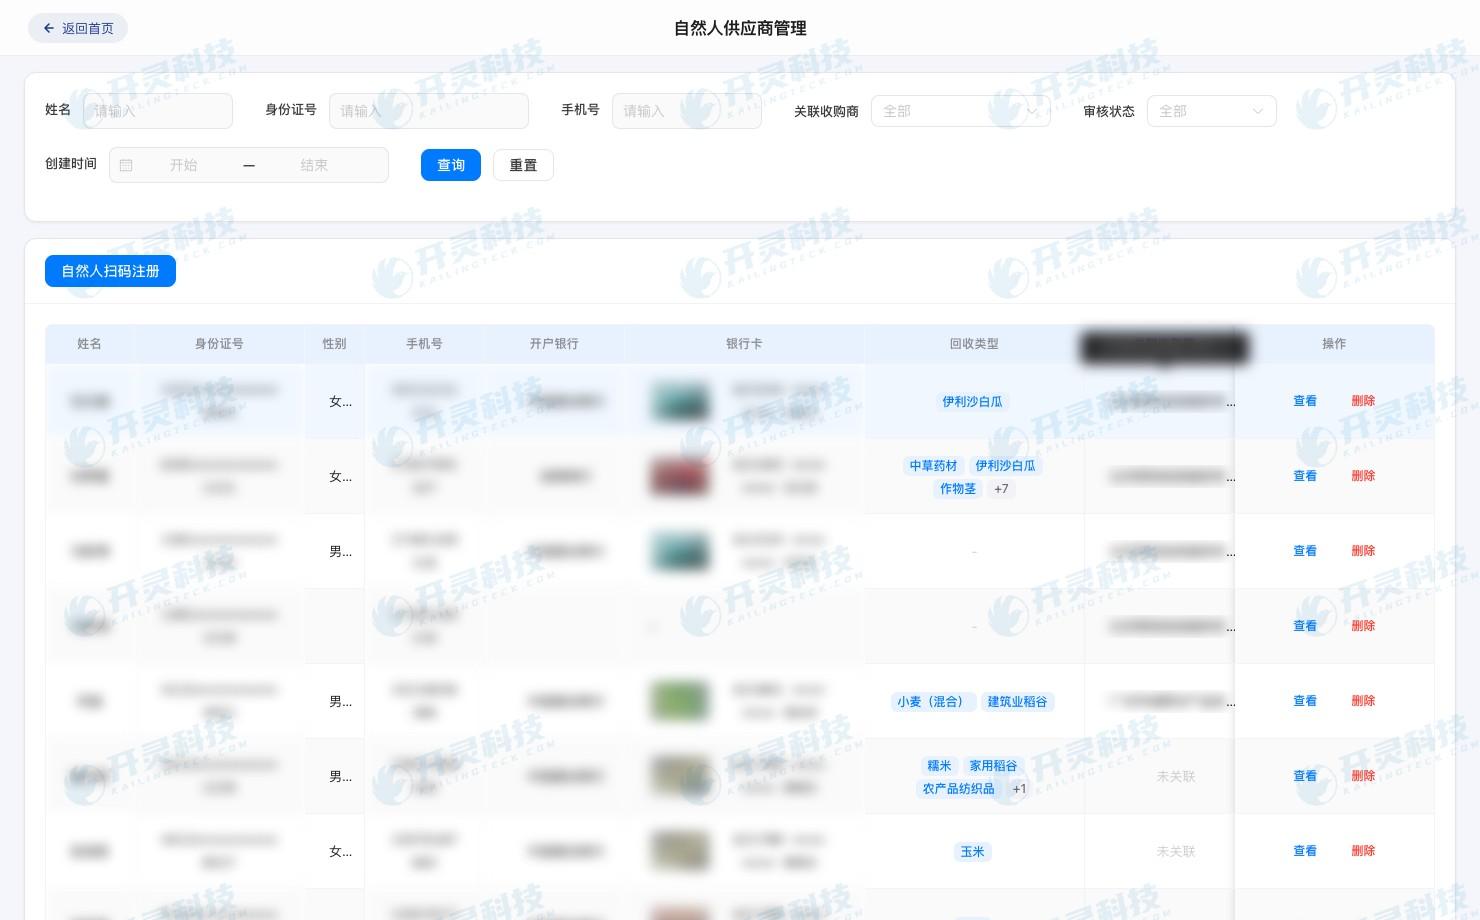
2026年适用的农产品范围注释将牛、猪、羊等列入畜牧产品范围;但货物类别合格,并不自动说明出售者符合由直接养殖者出售自身饲养产品的要求。收购企业应区分直接养殖、合作社组织交售和外购后转售等交易。建档时核对养殖户身份、养殖地点、常养品种与可提供的生产材料,交易时再对本批动物来源作确认,不能仅凭以往卖过牲畜就默认本批一定自产。
若同一运输车辆装有多个养殖户的动物,司机和承运人只提供运输线索,不能替代出售者。系统应为不同养殖户分别记录动物数量、品类、交接和结算归属。养殖户委托他人送交时,记录授权或交接关系;收款账户异常变化时再复核权利归属。这样做既便于农户结款,也避免把数户的货物集中写到一个方便开票的人名下。
农业生产者建档
▍活体批次要同时留下数量、重量与交接状态
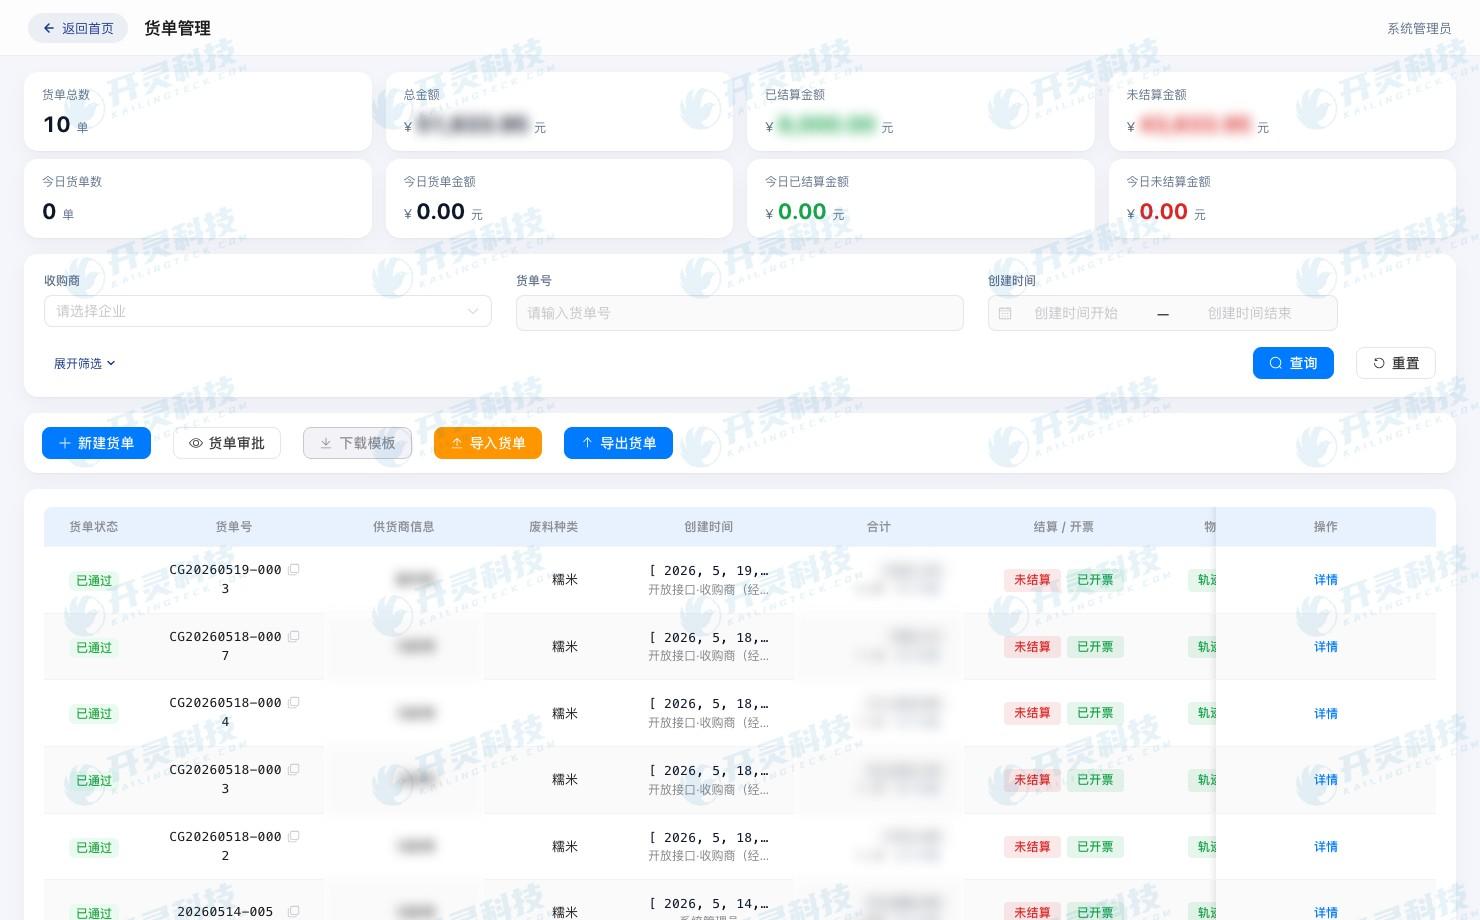
牛、猪、羊的收购可能按头数、活重或双方约定的等级结算,不能用一个“公斤数”概括所有价格来源。入场时登记养殖户、车辆、品种、数量、称重时间与现场验收人;分户装载或混装的,记录各户各批分界。发生缺头、复磅、退回或健康状态争议,保留原始入场记录与复核结果,不要直接覆盖最初数量。
动物检疫材料与收购发票作用不同。依法需要提供的检疫证明、耳标或运输交接资料,应与实际动物批次对应,帮助说明来源和移动过程;它们不能单独证明出售者自产,也不能替代收购数量和价款确认。农业农村部自2026年起启用新版动物检疫证明,企业应按适用的动物防疫与检疫要求收集和查验,不宜在系统中固化过时的证明样式。
现场影像的作用也要说清:它可以记录装卸与数量核对的瞬间,却不能代替养殖户确认和单据签收。对耳标或批次标识无法清晰拍摄的情况,收购员应在货单里补充可核查的记录方式。跨场转运或中途换车时,则把运输交接与原养殖户批次保持关联,避免同一批动物在不同单据里出现互相矛盾的来源。
农产品收货货单
▍结算先按养殖户,批量操作不能混掉户与户之间的边界
业务确认后,结算单可以引用头数、活重、单价及约定调整项。运输费、代扣项目或质量争议若影响应付金额,应明确属于哪个养殖户、哪批动物,避免只在整车总额上做一个差额。财务把已确认批次汇总为待付清单时,应能逐户拆回原单,并把未解决争议的批次排除在可付款范围之外。
若一次支付覆盖同一养殖户的多批交货,付款记录可以汇总,但应保留分配明细。若支付失败或账户变更,要记录原因与复核人。银行回单进入系统后,养殖户、业务员和财务各自看到的状态应一致:哪些动物已经验收、哪些款项已付、哪些仍待核。不让付款时间差把货单与票据关联断开。
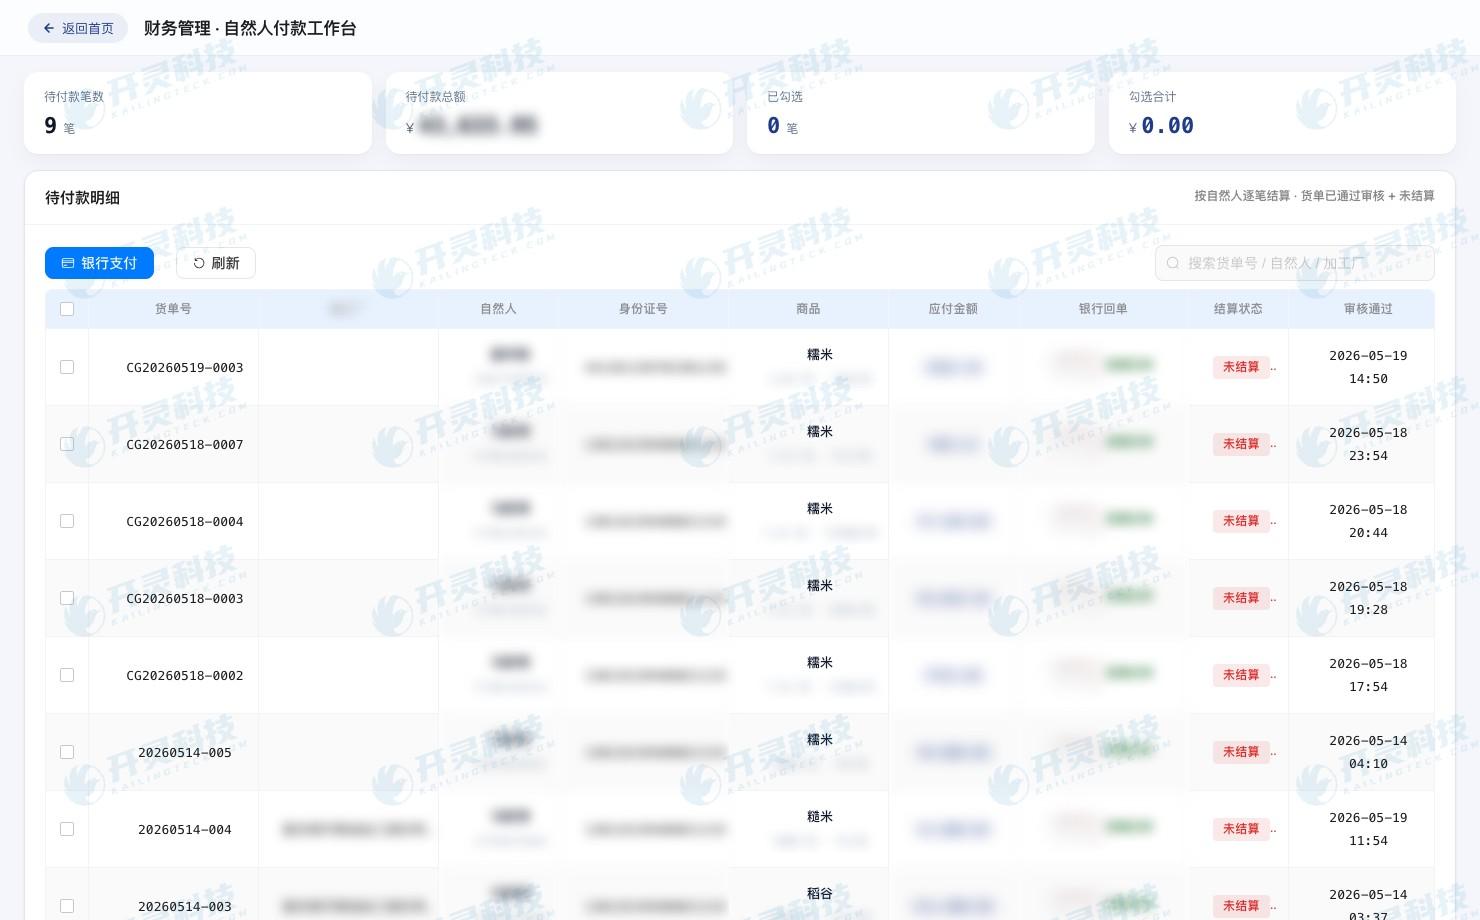
农业生产者付款工作台
▍开收购发票前,用来源和结算结果作双重核对
直接从事养殖并交售自产初级农产品的主体,可按适用规定享受增值税免征;收购方开具农产品收购发票须依据真实收购。开票审核应核对养殖户身份、本批动物来源、品类、数量、结算金额与票面信息。一般纳税人取得或开具合规农产品收购发票时,进项税额按现行政策计算;不能把系统算出的抵扣额当作交易真实性已经获认可。具体票种、字段和地区办理要求,以主管税务机关适用规则为准。
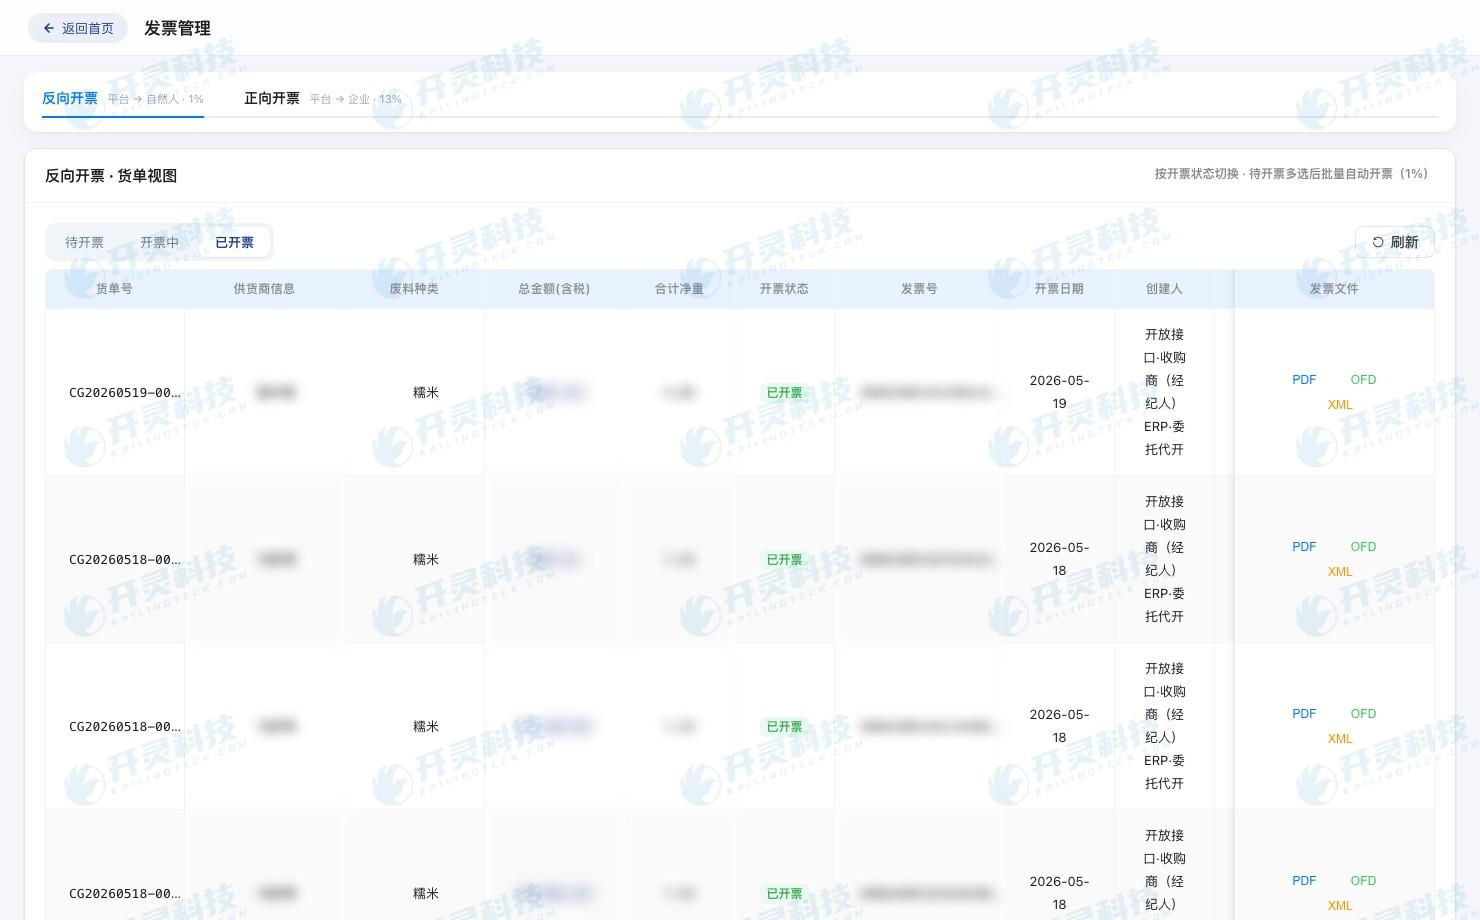
农产品收购发票货单
开票结果应回写养殖户和源收购批次。若同户多批合并开票,票据也必须能拆回具体交接与验收;若某批发生退回或价款调整,先核对原票与付款状态,再按实际业务处理后续票款变化。把发票、检疫材料、称重记录和银行回单放在同一编号下,日后抽查才能从一张票追到实物来源,而非只找到一堆互不关联的扫描件。
▍五流一体按户归集,按批次复核
开灵科技农产品收购发票系统的五流一体,是把自产自证、收购约定、货物业务、税务票据和资金支付按同一笔业务组织的企业内部证据方法。牧业场景的查看入口可以是养殖户,也可以是动物批次:前者看到一段时间内的全部收购与付款,后者看到一次交货的来源、检疫、验收、发票与结算。检疫合规与税务合规各有独立要求,系统归档方便查验,却不能把两类判断混成一个“已通过”。
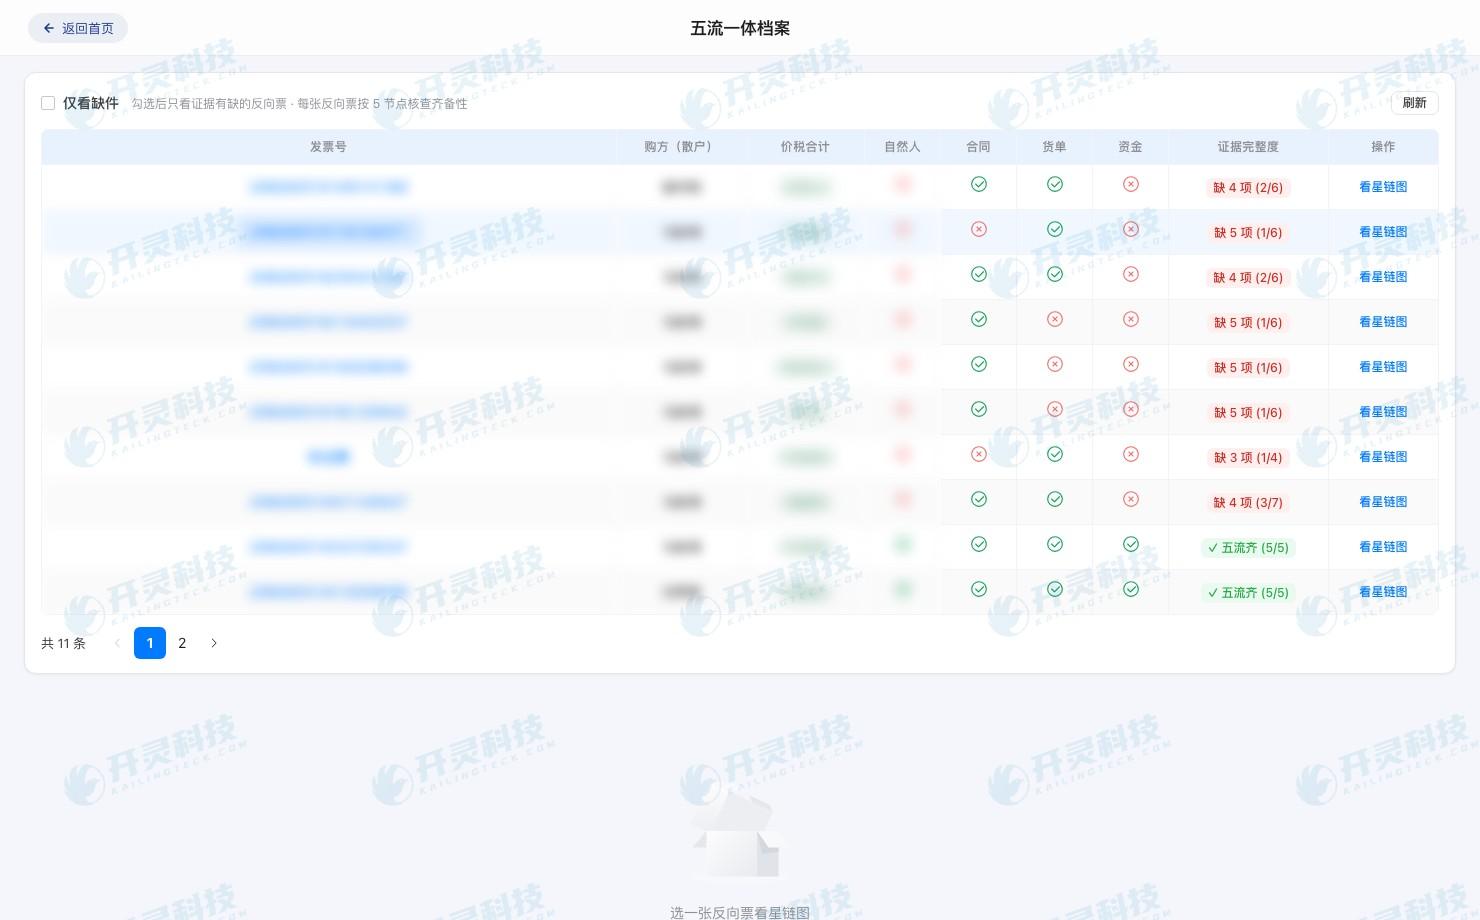
五流证据归档
上线验收可用三组样本:同车多户装载、生猪入场数量与出场退回数量不同、养殖户付款账户临时变更。每组都从收货与票款两头反查,检查异常是否被单独隔离,以及是否还能保留原始交接资料。活牛、生猪和羊的计价规则不必完全相同,但按养殖户归属与按批次留证这条底线应一致。
▍常见问题 FAQ
Q:同车运来多户生猪,可统一开给司机吗?
A:不能仅凭运输人确定出售者。应分别核对各养殖户的动物来源、数量、结算和票据归属。
Q:有动物检疫证明就能证明自产吗?
A:不能。检疫材料说明其适用的防疫检疫事项,自产属性还需结合养殖户生产和本批交易事实核实。
Q:按头数还是按活重开票?
A:票面和结算应依据双方实际交易与确认的计价方式,保留头数、称重及调整关系。
Q:五流档案里的完整度分数是税务结论吗?
A:不是。它是企业检查材料关联的管理指标,税务适用仍取决于真实业务与现行规则。
让每位养殖户的活体交接、结算与票款都有对应证据,了解开灵科技农产品收购发票方案:https://www.kailingteck.com/fxncp/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:牧业收购发票、开灵科技农产品收购发票、活牛生猪羊收购、养殖户自产、五流合一
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京