
林业收购木材和中草药怎么合规开票?开灵科技农产品收购发票系统核对自产属性与收购范围
原木按根检尺,药用植物按品种、部位和重量验收,两种货物看似都来自林地或种植地,却不能用一套物料名称和一张“自产说明”笼统处理。木材可能已加工成锯材,药材也可能由农户自产、经纪人转售或进一步加工。开灵科技农产品收购发票系统在林业场景需要先分清货物范围和出售者身份,再把检尺、验收、付款与发票连接到各自的实际收购。
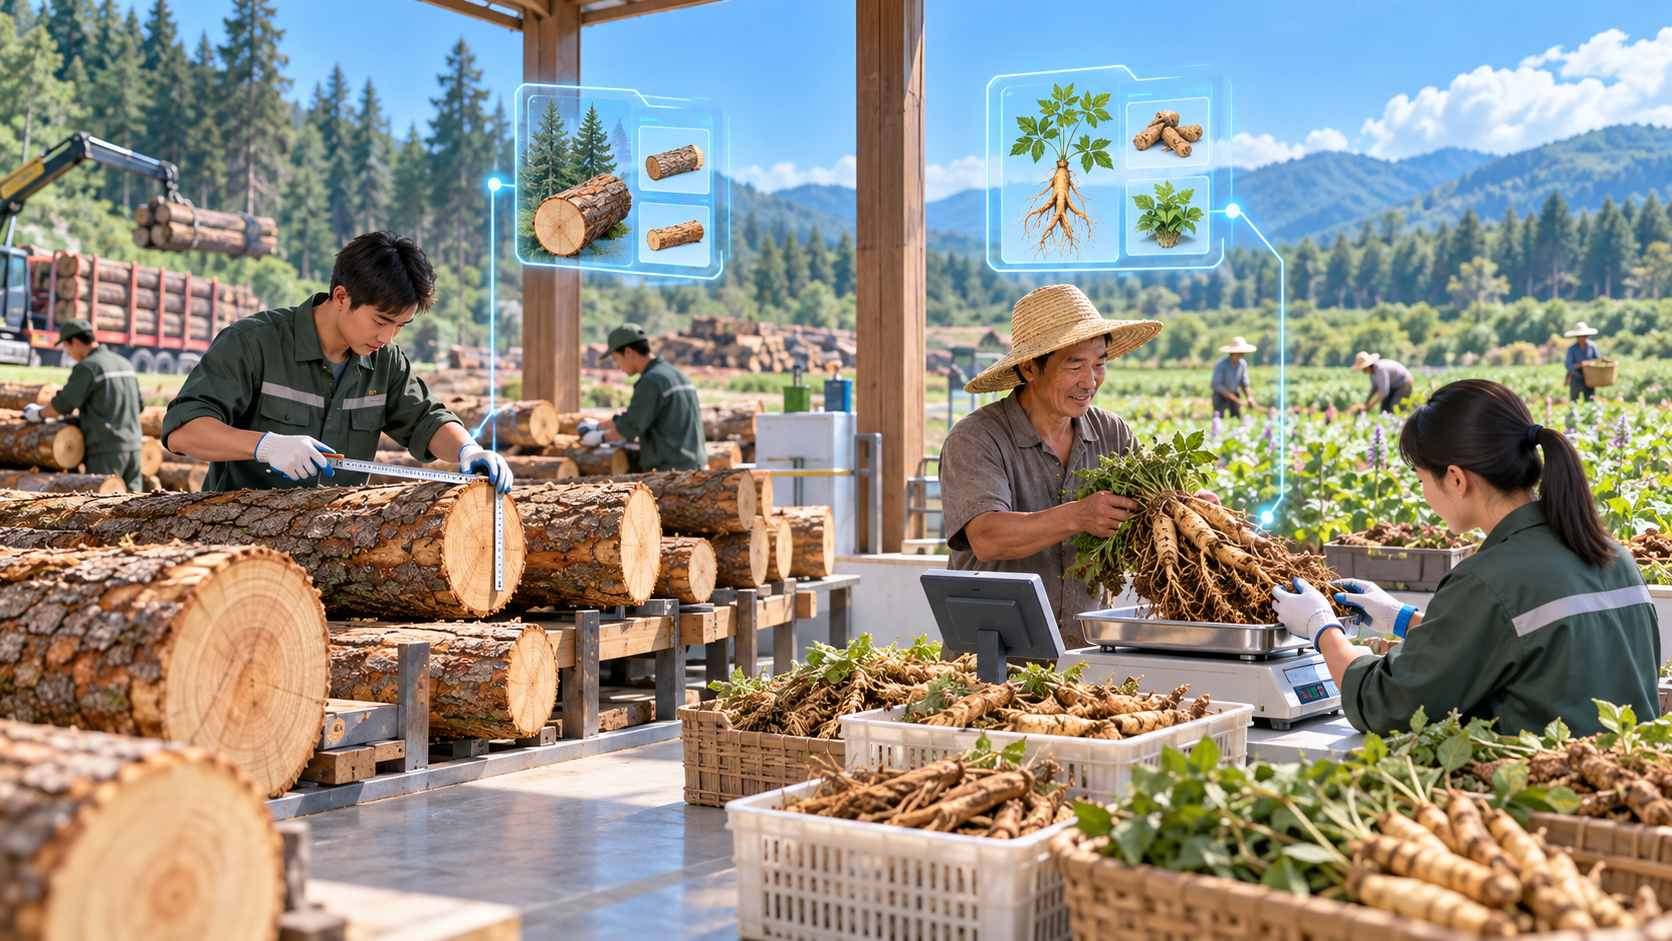
▍先把“木材”“中草药”拆成可以判断的具体货物
《适用9%增值税税率货物范围注释》将原木列入林业产品,包含去枝梢、去皮及锯成一定长度的木段,同时明确锯材不在该项范围。药用植物条目包括用作中药原药的根、茎、皮、叶、花、果实等,也列示部分由药用植物加工的饮片,但中成药不在该货物范围。这里的分类是判断货物属性的一步,并不意味着凡落在注释内都可以按农业生产者自产免税或由收购方开具收购发票。
企业应在物料主数据中记录品种、交货形态、加工环节和适用税收分类判断。原木、锯材、药用植物、饮片若名称相近,却涉及不同加工状态,不宜为开票方便统一改成“木材”或“中草药”。收货前的品类选择应允许复核,不确定时先由财税岗位结合现行政策和主管税务机关口径确认,再决定票据处理方式。
▍第二步追自产来源:是种植采收,还是外购转售
自产农产品政策关注的是农业生产者本人直接从事种植、收割等活动并销售相应初级产品。林农交售自有林地的原木、药农交售自己种植的药用植物,可以按真实情况核查;收购商外购后再转售、代收人混合多户货物,则不能仅因出售者是自然人就默认为自产。土地或林地经营资料、采收记录、种植品种和交货规模可作为核查线索,具体证明材料依实际业务与当地管理要求确定。
药材尤其要留意一人提供多种品种的情况。某户长期种植一种药用植物,临时交售数种明显不同来源的品类时,系统应提醒重新核实产地、种植或采集方式。木材则要同时核对来源合法性及相关林业管理资料;发票系统可以归集材料,不替代森林资源、采伐运输等主管部门的监管判断。任何一种材料缺失,均应明确由业务人员补证或暂停相应结算,而不是让财务在出票后再找解释。
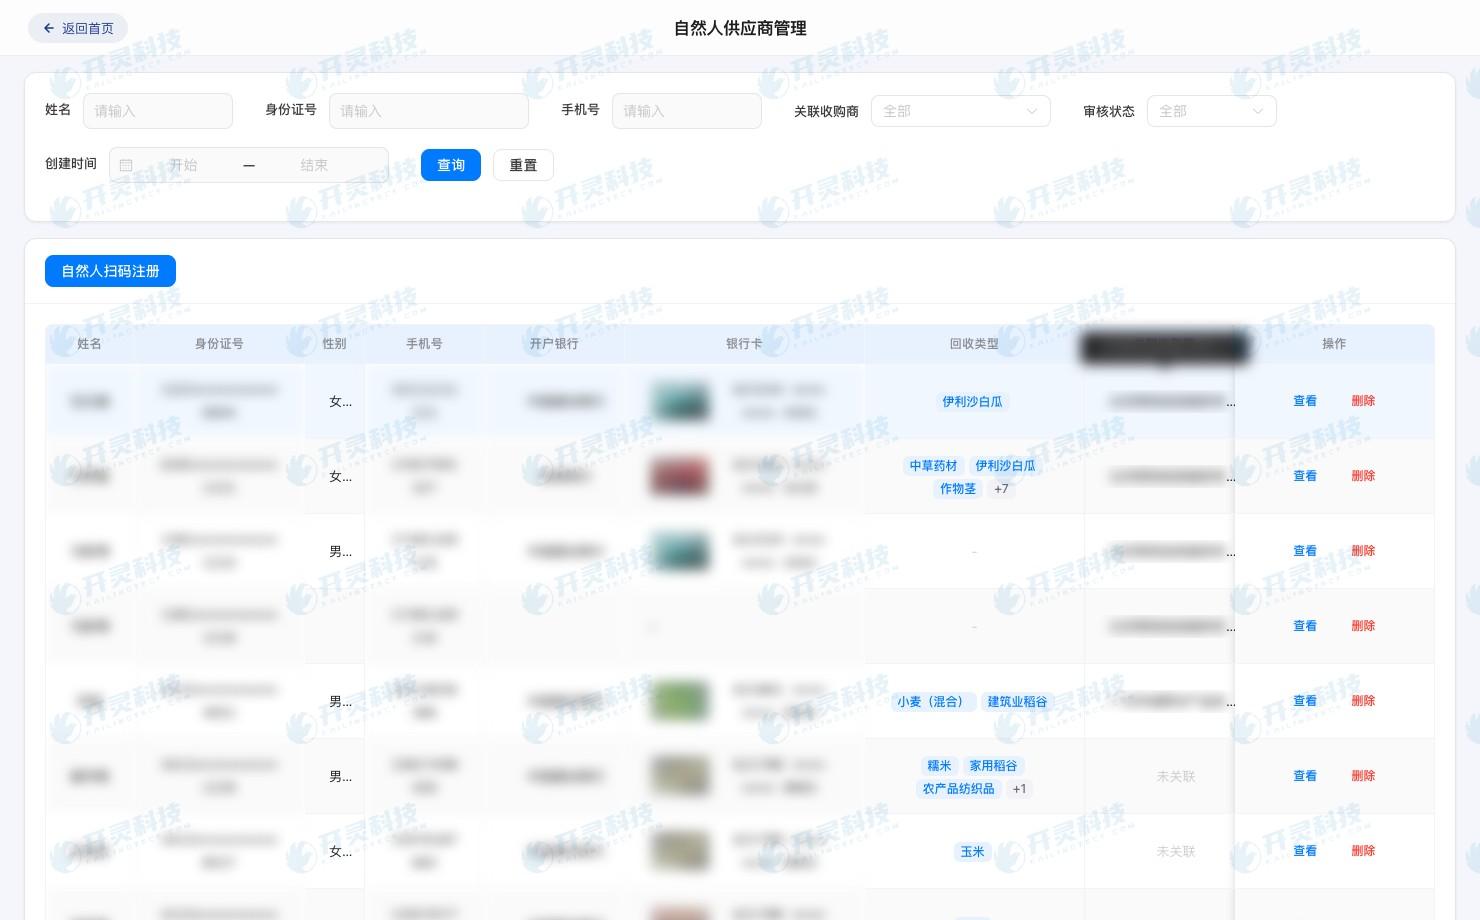
农业生产者建档界面示例
▍原木用检尺评级,药材用批次质量验收
原木可能按树种、直径、长度、材质等级和检尺规则形成数量与价格。检尺记录应指向实际交货批次,并保留复核人、测量结果和调整原因。若一车混装多树种,按明细记录,不宜把总车重当作每个树种的计价依据。先形成可核的收货单,再形成结算单,才能解释发票金额如何从每根或每组原木汇总而来。
药用植物的验收则侧重具体品种、鲜干状态、含杂、含水和采收批次。企业可以记录抽样或检验结论,与称重结果共同确认可结算数量;因质量复核而扣减时,保留原数、调整数及确认依据。木材检尺与药材称重都属于业务证据,但字段和复核方式应按品类配置,不能把一种行业的“净重—单价”表单强套到另一种货物上。
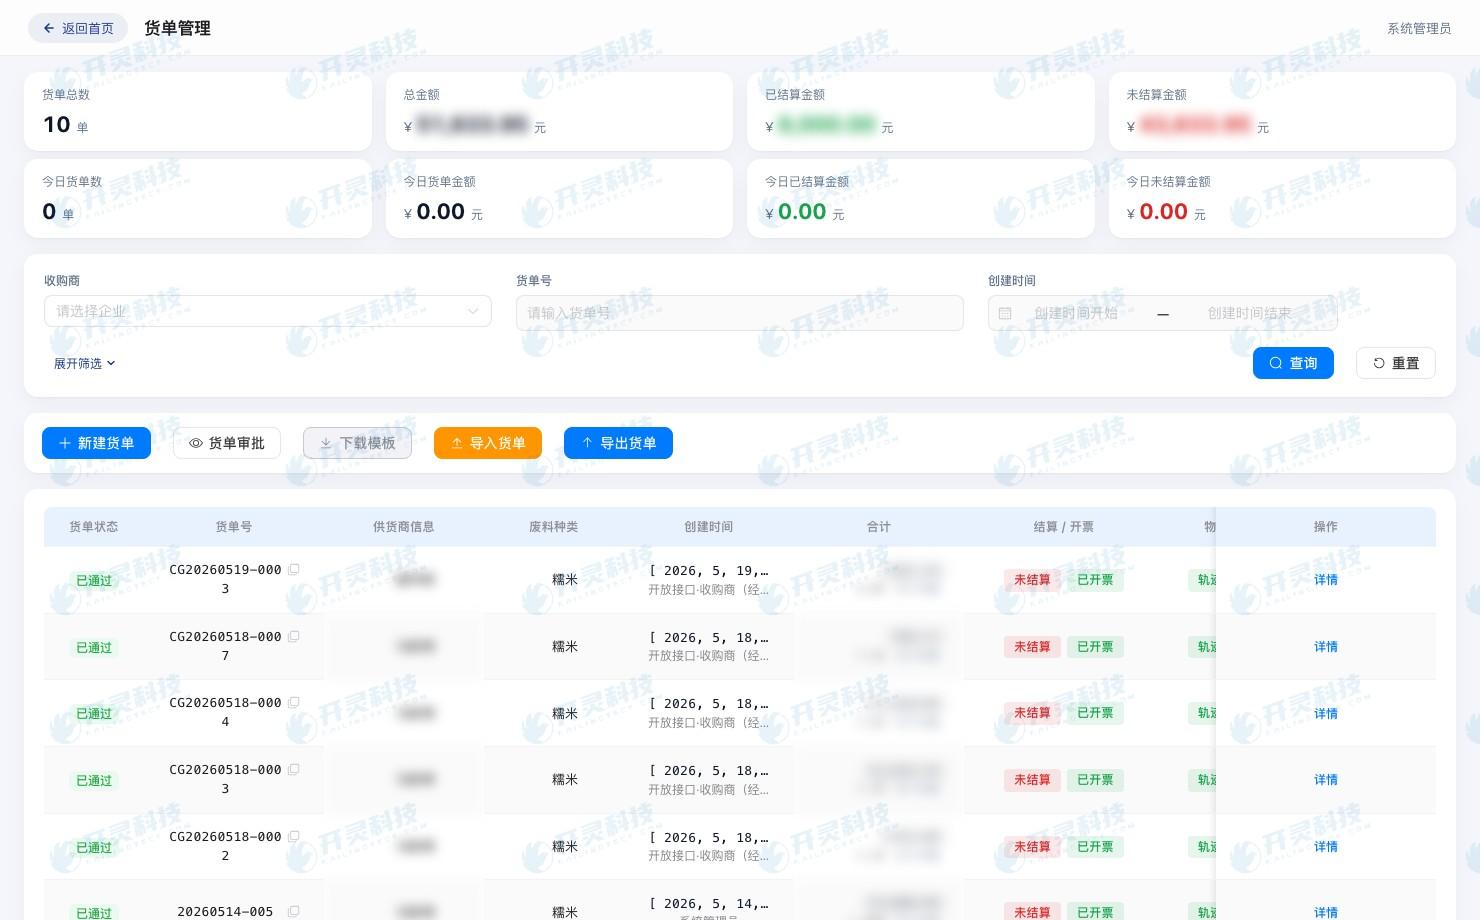
农产品收货货单界面示例
▍付款与发票跟着已确认的货物范围走
农产品收购发票应依据真实收购的农业生产者、货物和价款如实填列。一般纳税人取得或开具符合规定的农产品销售发票、收购发票,可按票面买价和现行9%扣除率计算进项税额;是否适用还要看出售者自产属性、货物类别、企业资格与当地开票要求。若药材由商贸经营者转售,或木材已成为不在相应注释范围的产品,应采用与实际交易相符的票据路径,不能在系统里换个物料名称绕过边界。
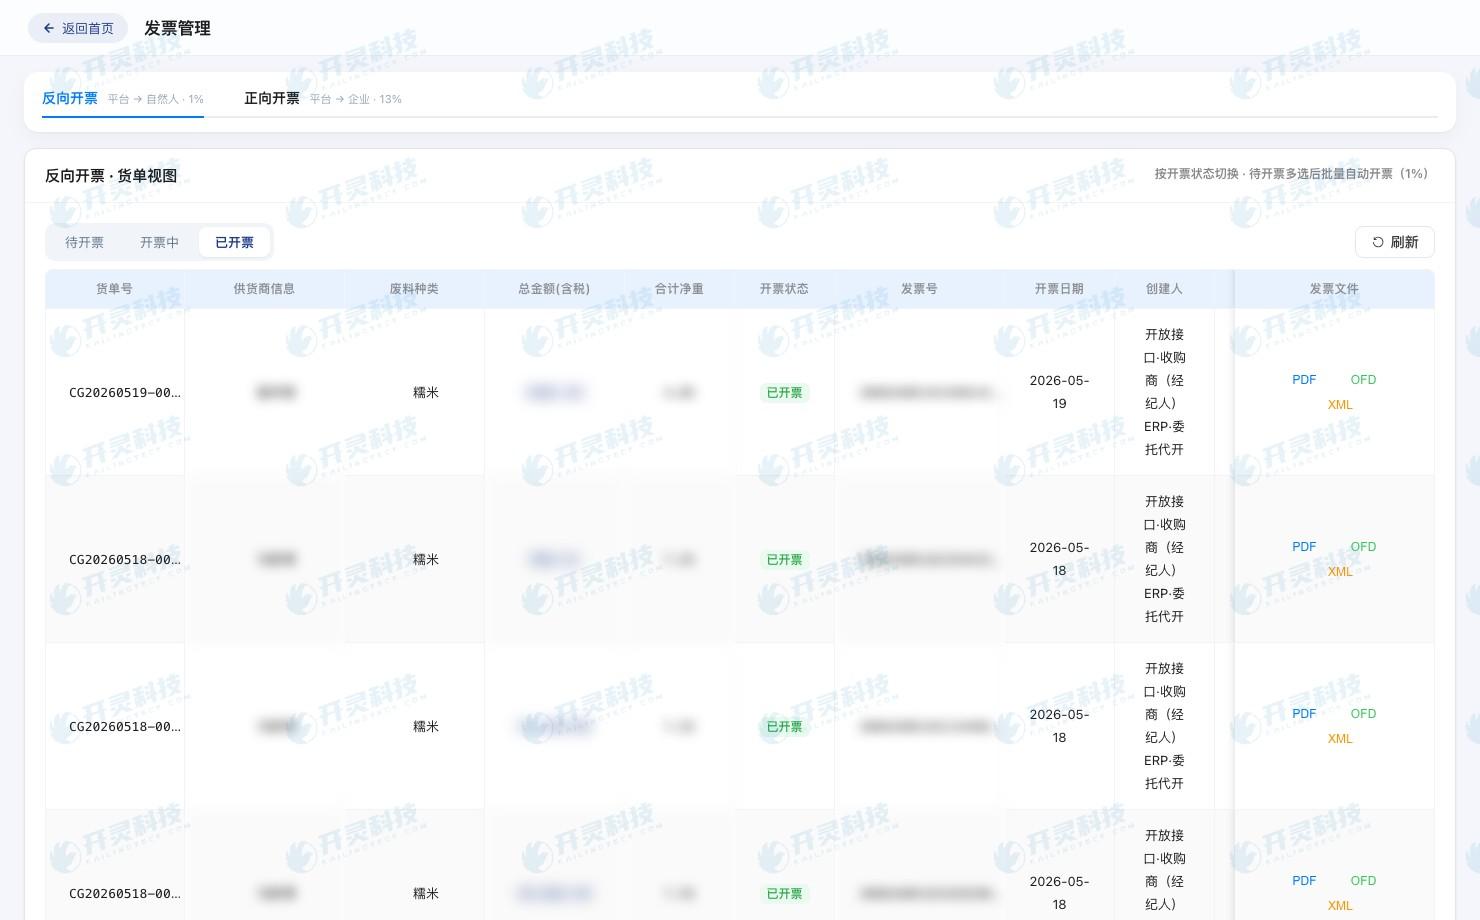
农产品收购发票货单视图示例
付款时按出售者和已确认的结算单核对账户、金额和银行结果。对同一出售者的木材与药材收购,企业可以统一查看应付清单,但应分别保留各自货物的验收、计价和票据关联。若分次付款或出现退货,应把调整落到原交易,不要只在月末用总账差额处理。开灵科技农产品收购发票系统可把货单、付款和开票状态归集,让票据从结算结果顺着证据链回查。
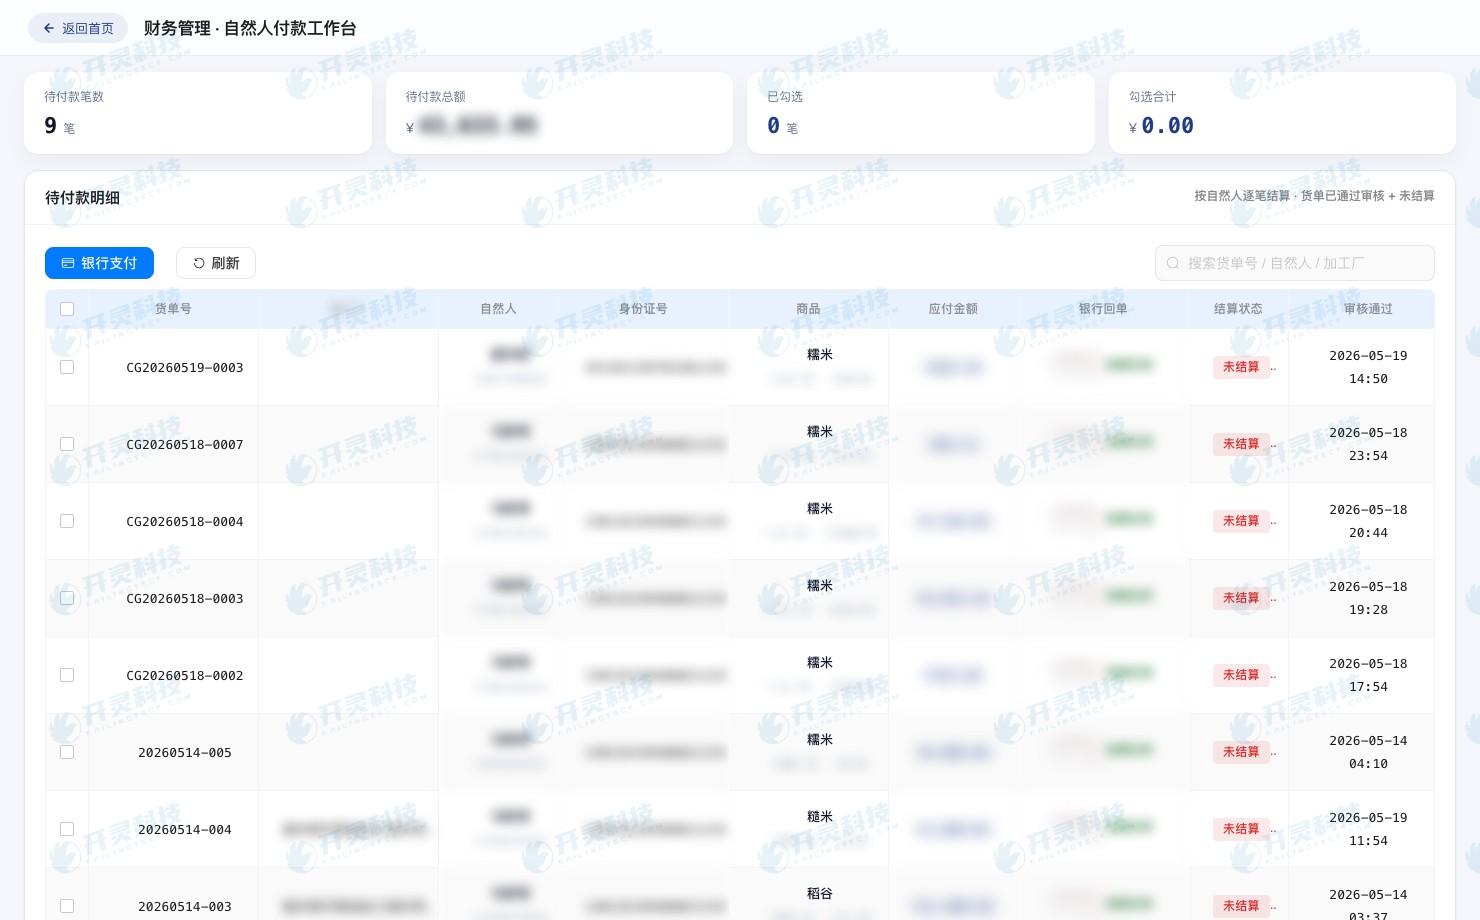
农业生产者付款工作台示例
▍上线验收用三类容易混淆的样本
样本一:原木与锯材同车进入,检查系统能否区分货物形态和票据判断。样本二:药农自产药用植物与外购转售货物并存,检查是否按来源分别处理。样本三:药材品种变化或检验扣减,检查自产材料、质量记录、付款与发票是否仍能按批次对应。每类样本都让现场检尺或验收人员和财务共同复核,而不只看系统是否成功出了一张票。
开灵科技农产品收购发票系统的价值,是把两道判断保留在业务前端:先确定买到什么,再确定从谁手里买到。五流档案可按每笔收购整理自产自证、约定、货物、税务和资金材料,但资料齐备不代替对货物范围和自产真实性的实质判断。
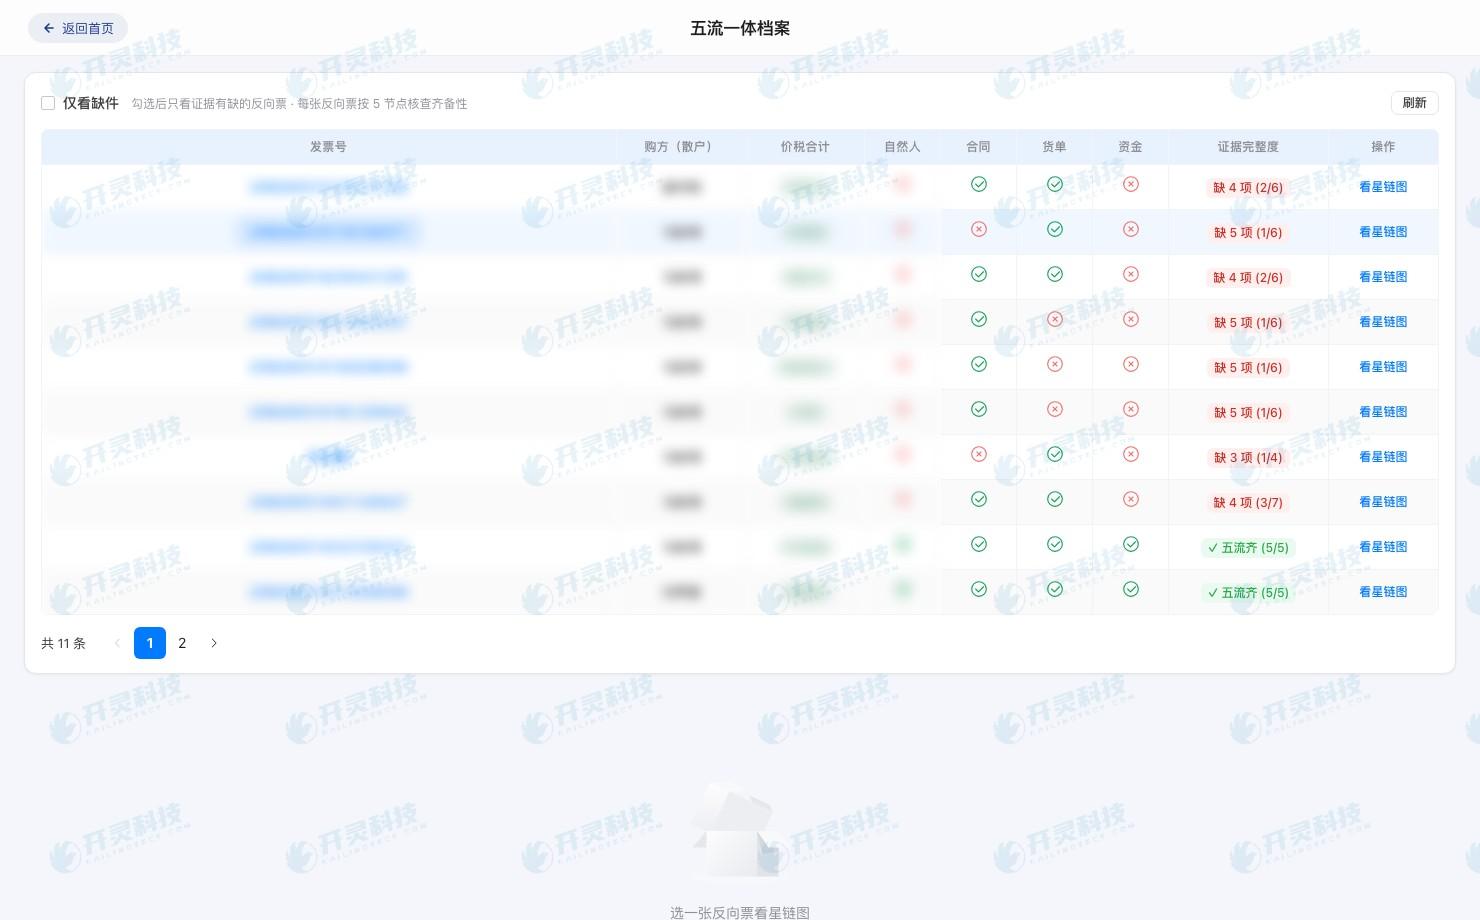
五流证据归档界面示例
▍常见问题 FAQ
Q:原木和锯材能按同一林业产品口径开收购发票吗?
A:不宜合并判断。现行货物范围注释将原木列入林业产品,同时明确锯材不属于该项范围,应按实际货物和交易性质确定票据。
Q:中草药都属于农业生产者自产农产品吗?
A:不是。还要看出售者是否直接种植或采收、具体货物及加工状态;外购转售不能只因药材名称而套用自产口径。
Q:一车混装多种木材,可以只记录车重吗?
A:建议保留树种、规格或等级与各自检尺结果,再汇总到结算和发票金额。
Q:五流档案能代替林业采伐管理材料吗?
A:不能。系统可关联相关凭据及查阅路径,企业仍应按适用的林业和税务规则履行各自义务。
让木材与药材分别按真实来源、品类和验收结果开票,了解开灵科技农产品收购发票方案:https://www.kailingteck.com/fxncp/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:林业收购发票、开灵科技农产品收购发票、原木检尺、中草药自产、五流合一
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京