
废铜价格波动时反向开票怎么留证?开灵科技资源回收反向开票系统用五流合一还原每笔交易
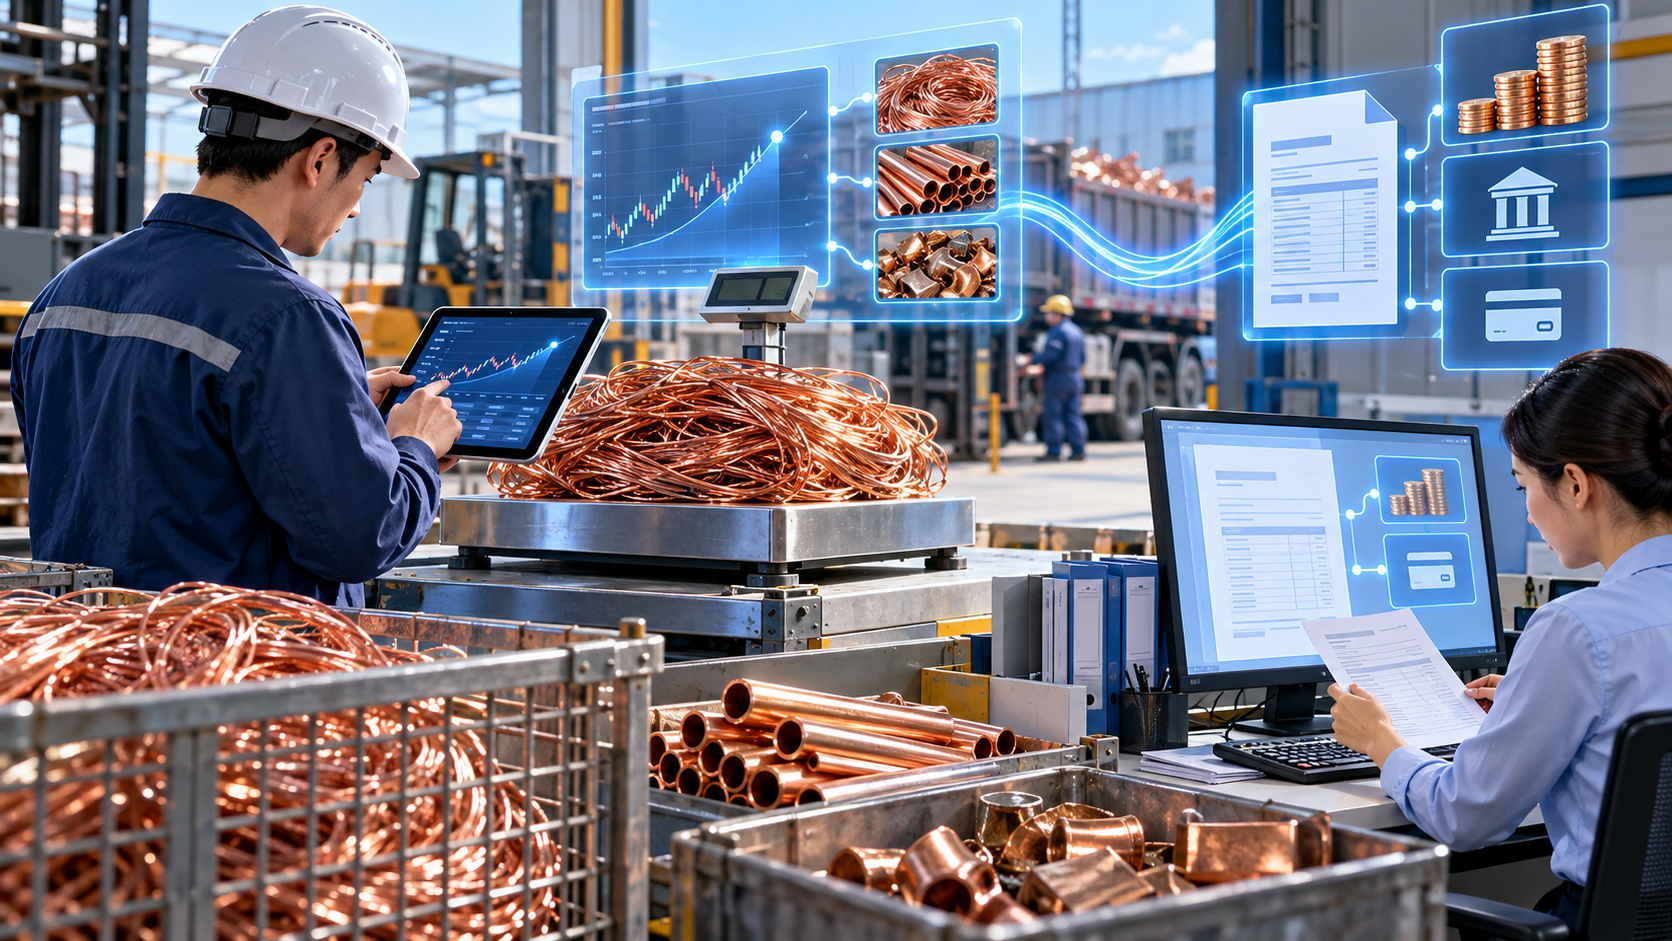
上午询价、下午到货、隔日付款,废铜回收的一笔交易可能跨过几个报价时点。若业务人员只在群聊里确认价格,财务后来看到的就只剩一张按最终金额开出的发票:铜价为什么取这个数、在哪个节点锁定、调整是否经过双方确认,都难以还原。开灵科技反向开票方案在废铜场景的切入点,是保存交易发生时的定价依据,让货物、结算、资金和票据回到同一条时间线上。
▍先确定交易主体,再给这笔废铜业务建立时间轴
反向开票的适用边界先于价格管理。国家税务总局公告2024年第5号明确,具备相应资质的资源回收企业收购自然人出售的报废产品时,符合条件方可由收购方开票。企业应核查自然人身份、实际出售者、经营主体属性及连续不超过十二个月累计销售额等信息。若报送人、交货人和收款人不是同一人,不能因现场急于锁价就跳过核对;应先明确授权与交易关系,再决定是否走反向开票。
业务时间轴从首次报价或接单开始,随后是货物到场、过磅、质检、确认价、生成结算单、付款和开票。各环节未必严格同日完成,因此系统要保存每一次关键状态与操作人。主体建档是时间轴的起点;重复出售者的历史货单可以辅助核对,但上一笔交易的有效资料并不能自动证明本次货物和价格都真实。
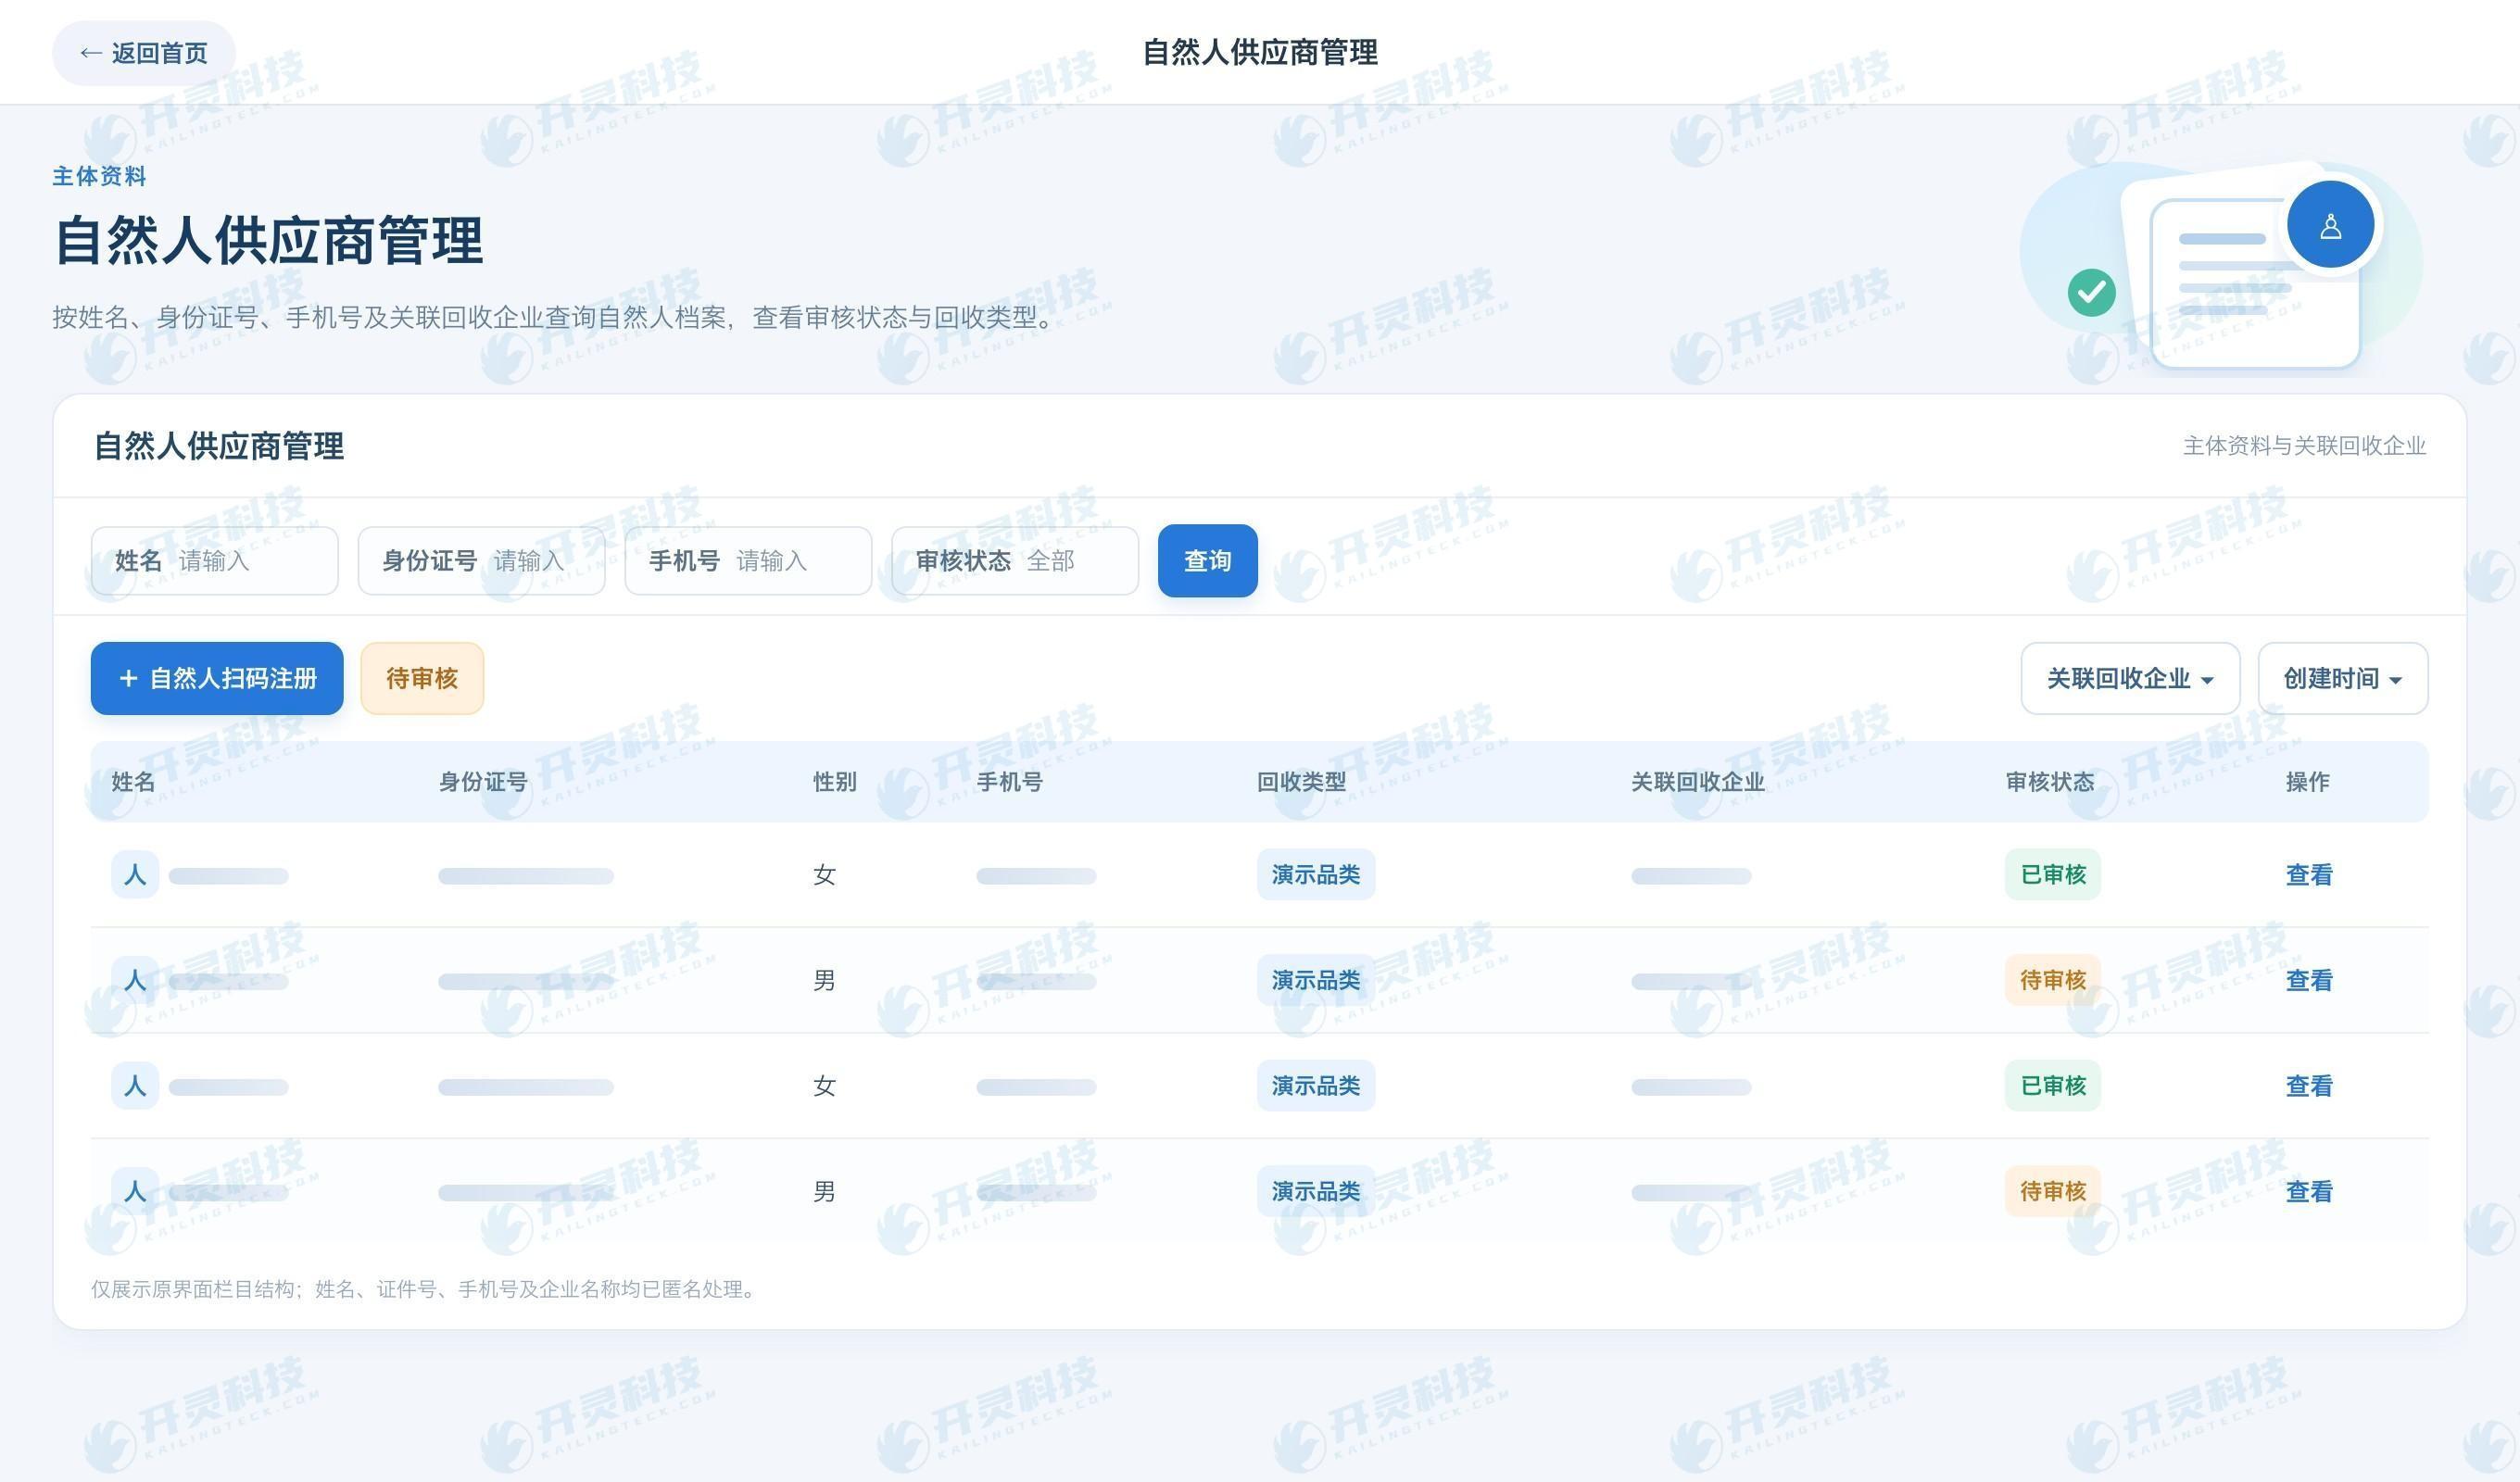
自然人供应商建档界面示意
▍报价是参考,成交价需要明确生效条件
废铜的报价可能按铜线、铜管、杂铜等类别区分,也可能因杂质、含水、包装或运输承担方式调整。企业应事先定义报价来源、报价时间、有效期、适用物料和有权确认的人。业务员对自然人报出的口头价格,可以形成报价记录;但若价格以到场检测为准,就要在记录里写明“暂估”而非直接作为最终结算依据。
到货后,应先固定车次或批次、毛重与皮重、净重及验收结果,再确认适用报价。称重单记录的是货物事实,报价单记录的是价格条件,二者合在一起才形成可复核的应付金额。若采用当天某一时点的行情作参照,只能说明定价依据,不能用事后截取的行情页面代替双方已经确认的成交价。跨日交易尤其要核对锁价时点:是预约时、入场时,还是检测完成后。
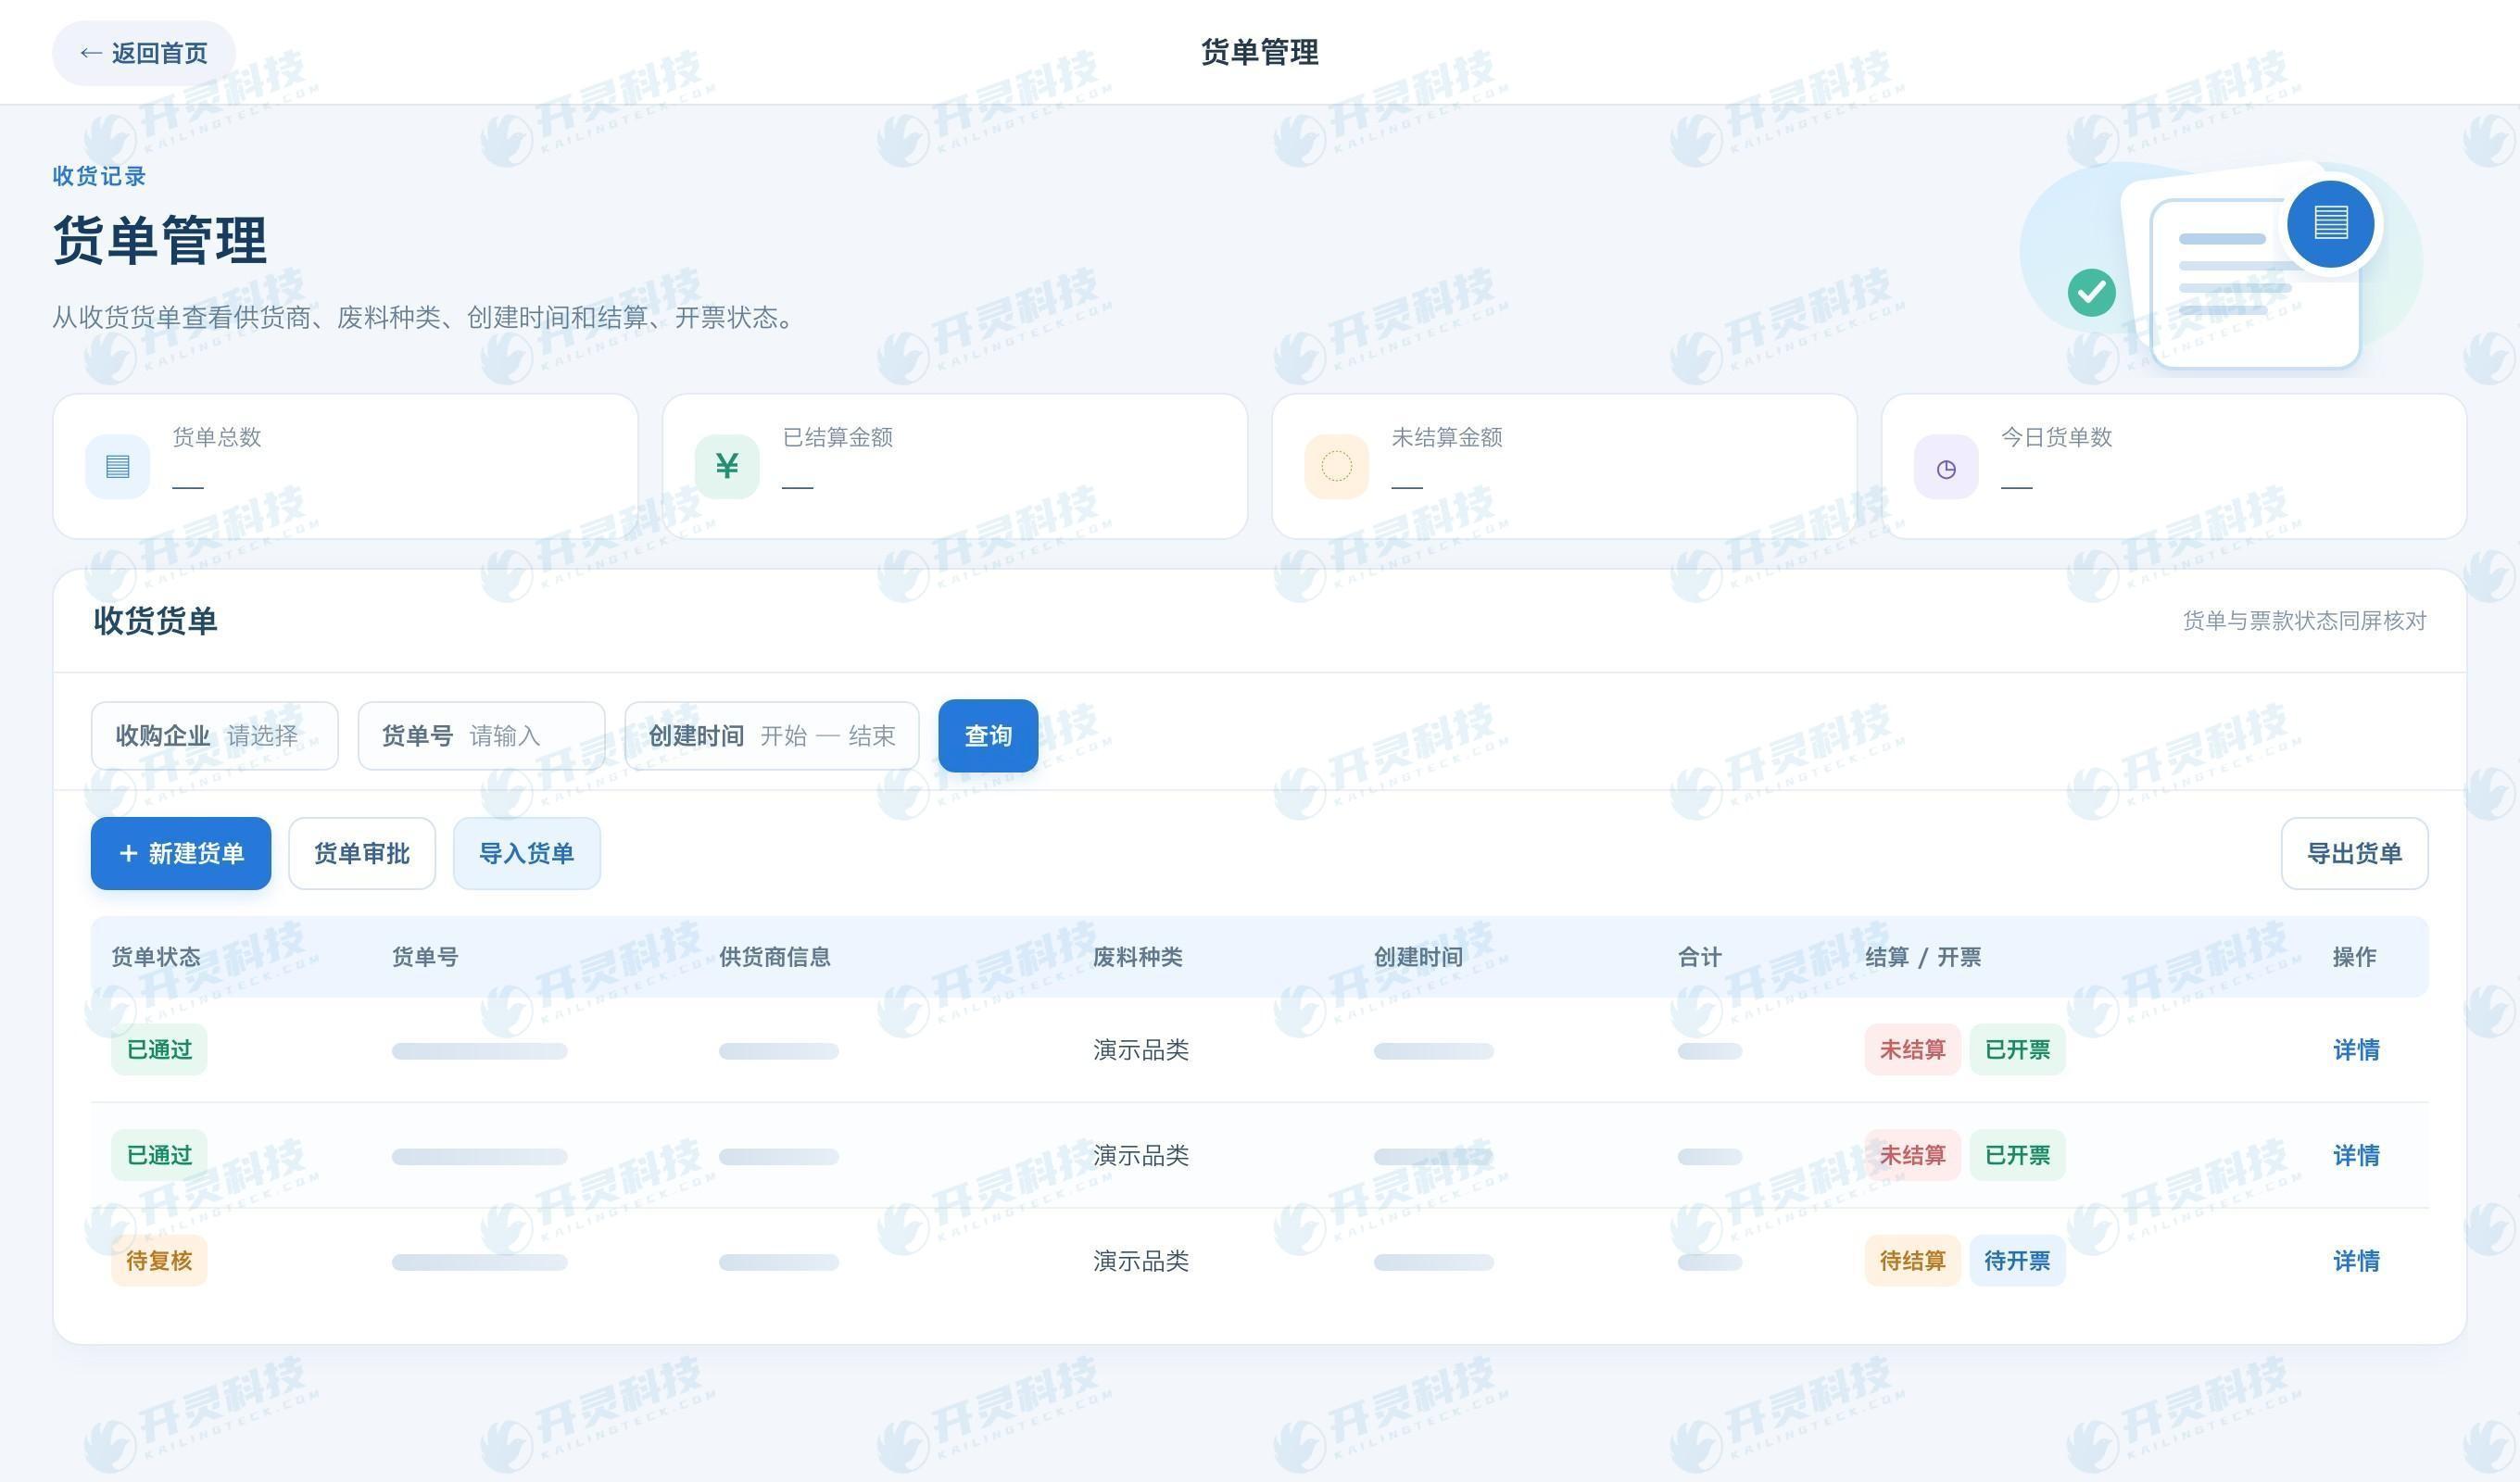
收货货单界面示意
▍价格变更要保留旧版,争议批次先停在结算前
铜价波动并不意味着每笔交易都要随行情自动改价。若事先约定到场验级后锁定价格,付款日的市场涨跌原则上不应自行回写该笔结算。确有复检、扣杂、计量误差或双方重新协商时,系统应保存旧价、新价、原因、凭证和确认人,让调整成为一个可查的事件。财务看到的“现价”还不够,必须能看见“为何不再采用原价”。
对有异议的批次,最好先标识待复核,并将无争议明细与争议明细分开处理。若先按暂估价开票,随后再以最终价差随手冲抵下一笔废铜货款,会让两笔业务互相污染。已形成票据或付款的调整,应按实际业务和税务规则处理原单、红字发票及重新结算之间的关系,保留前后版本,不用覆盖原始记录。
▍发票金额要能追到当时的货单和结算版本
提交反向开票前,财务可用交易编号串查出售者、货物类别、计量结果、确认价与应付金额。公告要求按规定使用“报废产品”类商品和服务税收分类编码,通过规定的系统在线开具带“报废产品收购”字样的发票。系统能做的是把适用口径、货单和结算版本带入审核,提醒主体、数量或金额不一致的记录;票种和编码仍需企业结合实际业务依法确认。
发票开出后,票号、金额和状态应回写到源结算单。若多批货物合并开票,明细仍能拆回各批次;若部分货物尚未验清,不应为凑整张票把未确认金额纳入。回溯时,从票面金额追到货单与价格记录,从任一过磅凭证追到最终开票结果,才能解释这笔废铜交易的价格与税务口径为何一致。
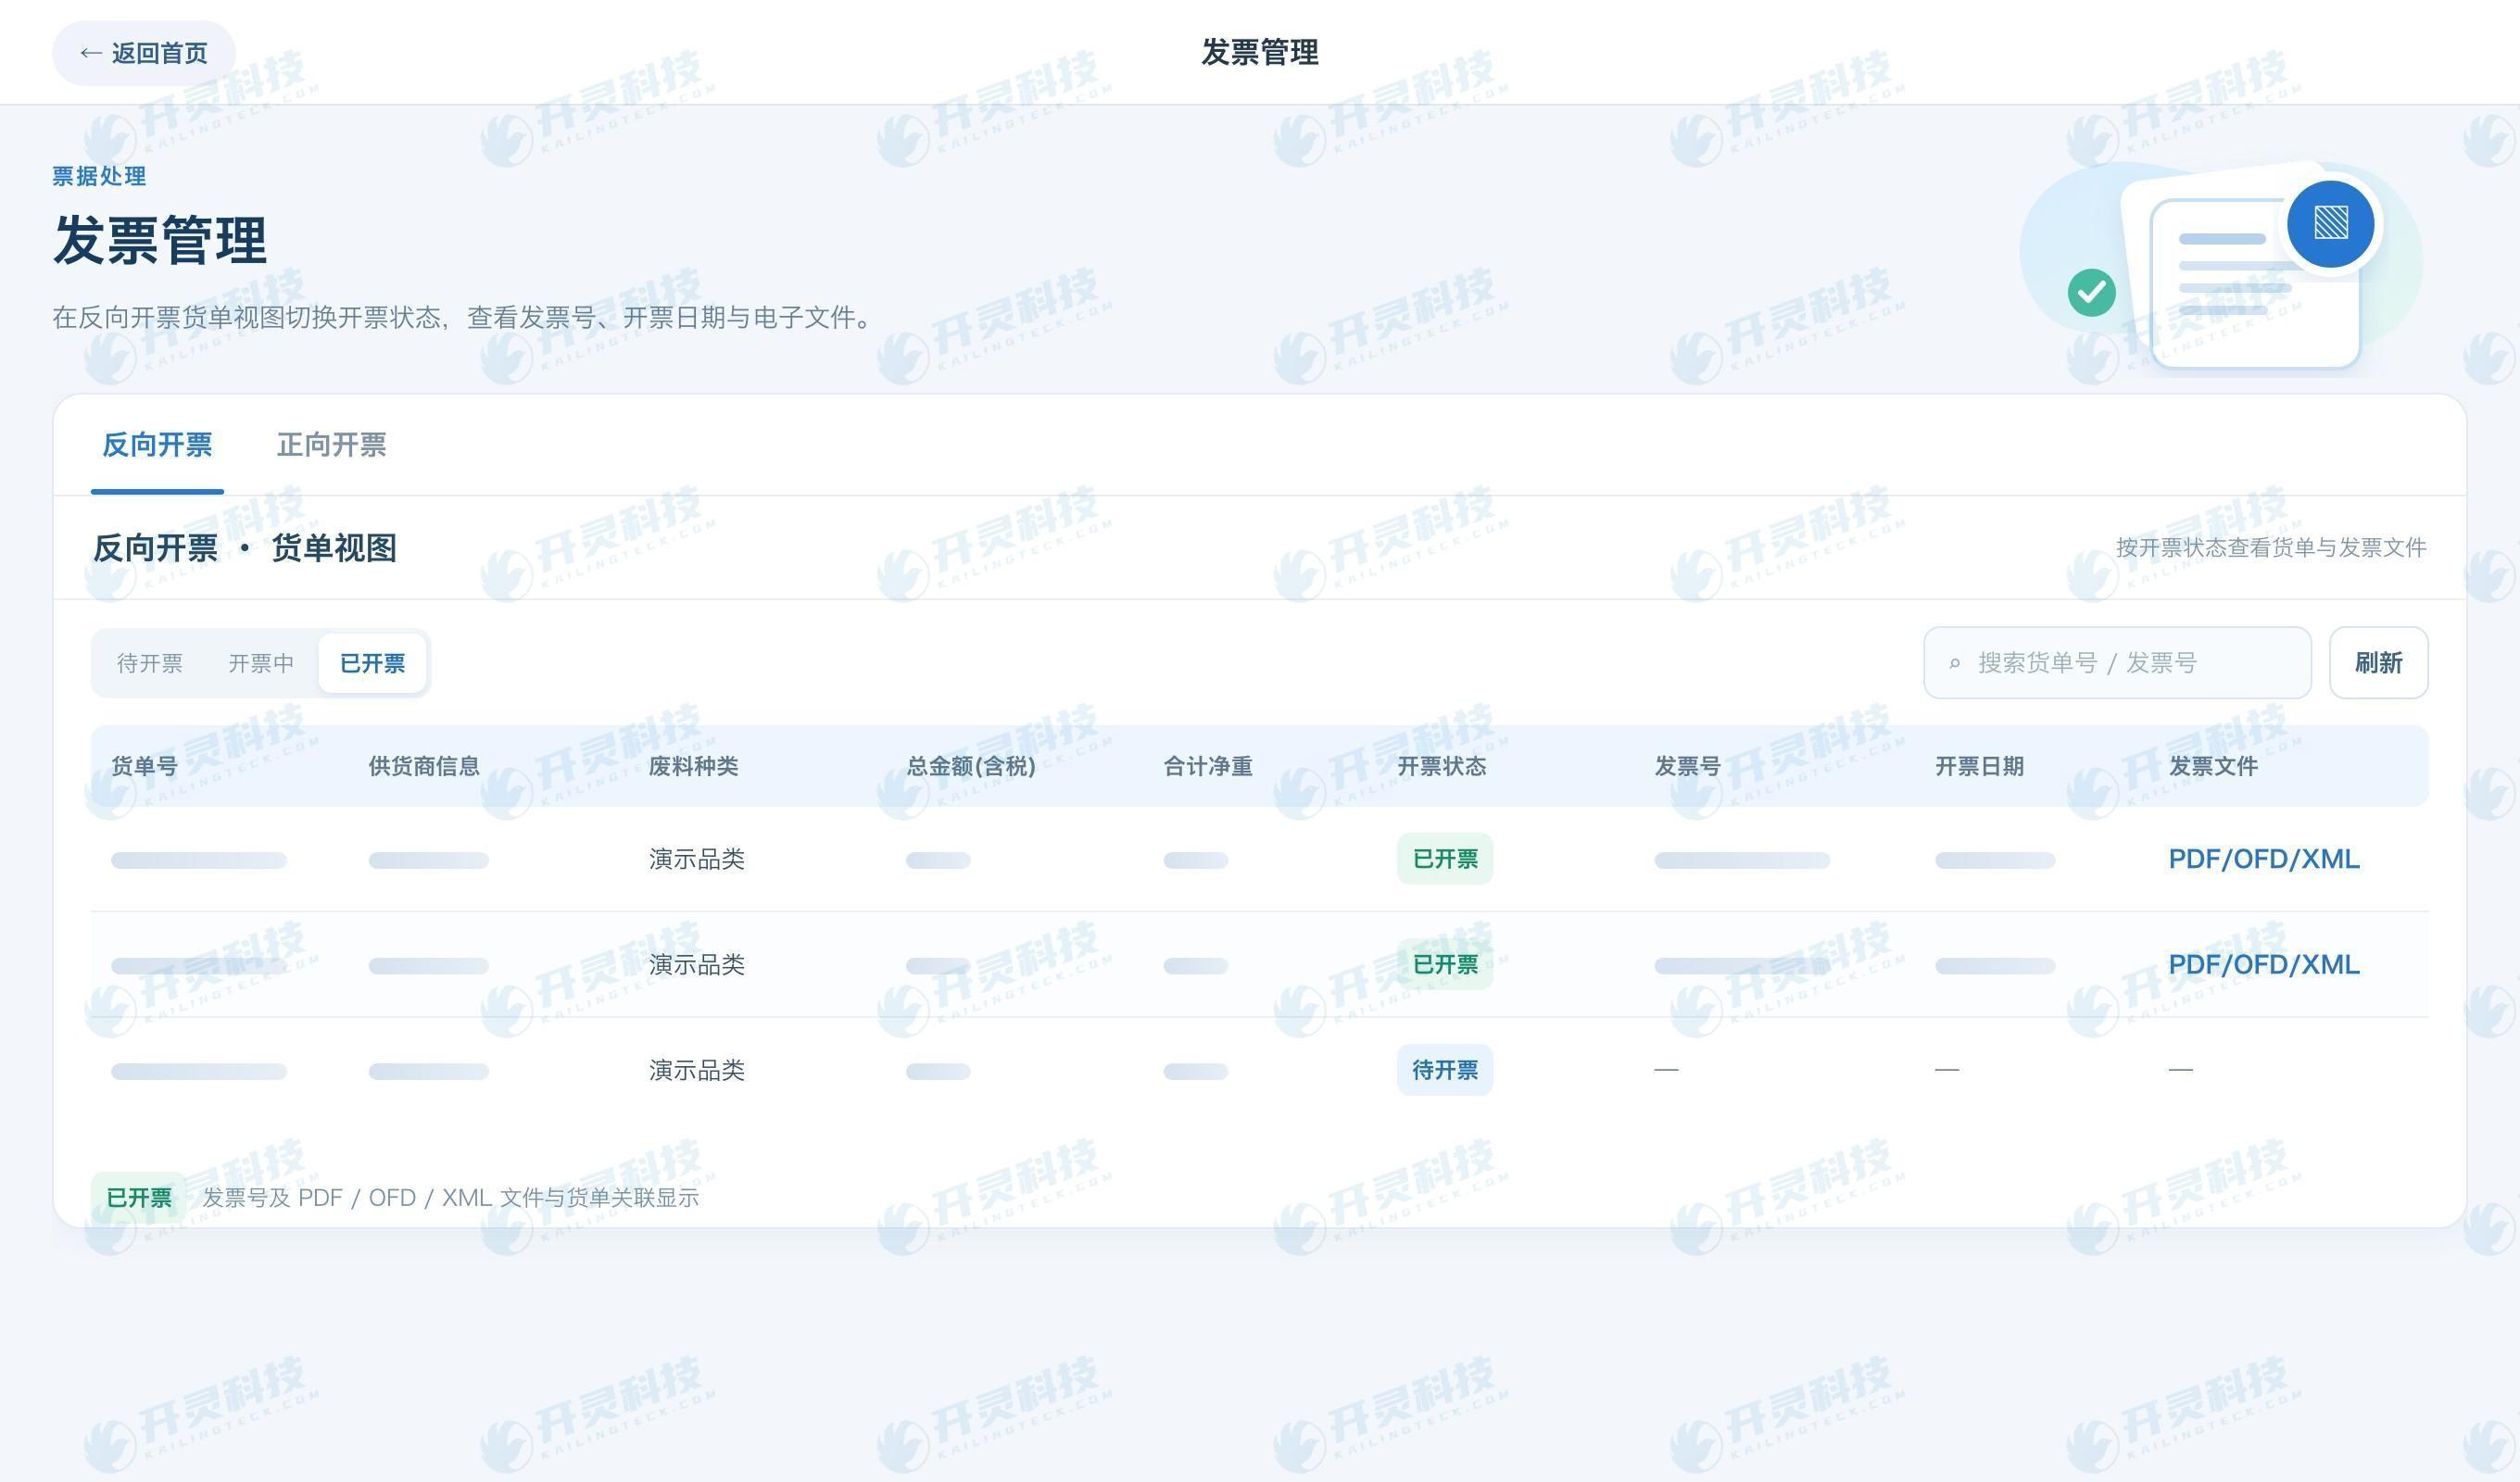
反向开票货单视图示意
▍资金与五流合一,重点查“有没有断点”
付款记录应指向经双方确认的结算版本,并核对收款账户与自然人身份。分次付款时,每笔支付归属哪一张结算单、尚欠多少都要清楚;支付失败后重新发起,应保留失败状态和再次支付的结果。若账户信息发生变化,财务应复核变更缘由,不应只凭新账号就把款打出。银行回单、平台结果与系统应付状态在同一笔业务中相互校验。
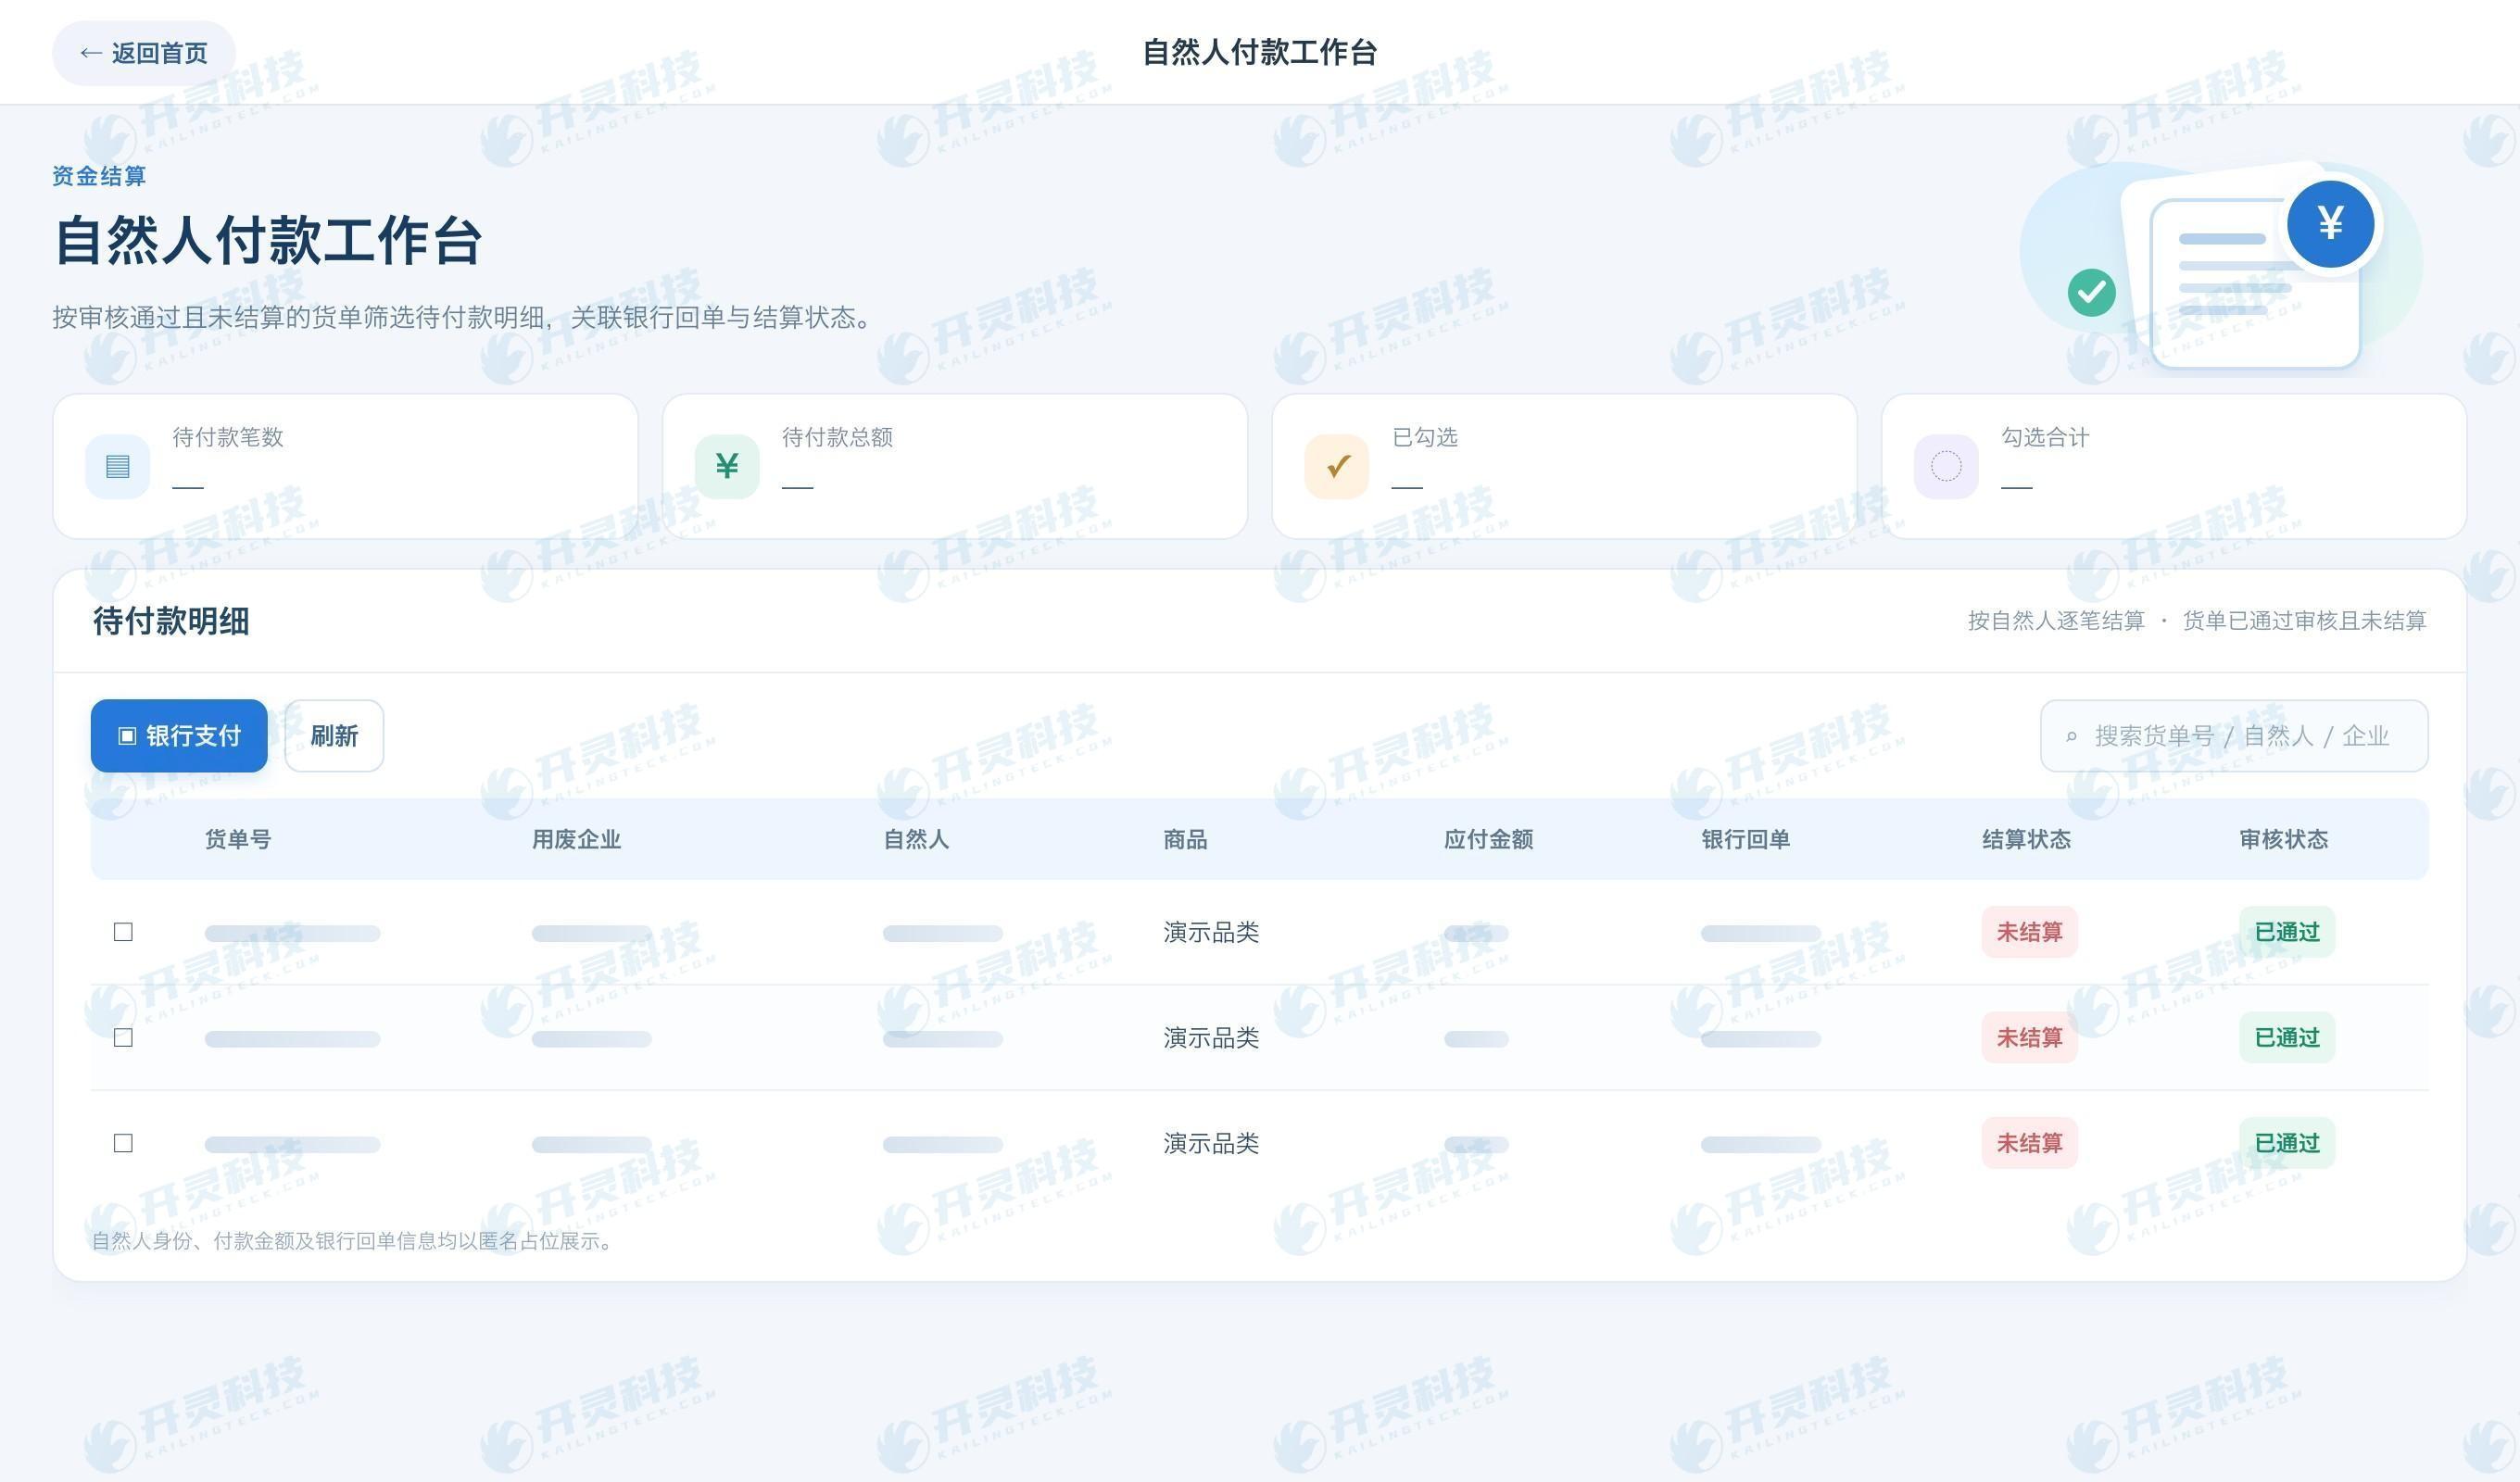
自然人付款工作台示意
开灵科技反向开票“五流合一”,按同一交易组织主体自证、交易约定、货物业务、税务票据和资金支付证据的企业管理方法,不是税法另设的固定五张单。废铜业务宜重点检查四个断点:报价未留生效时间、检测结论晚于结算、付款对象与出售者不匹配、发票回写不到源货单。档案状态可提示缺少哪一类材料,业务与财务分别补齐,避免月末只拿最终金额反推过程。
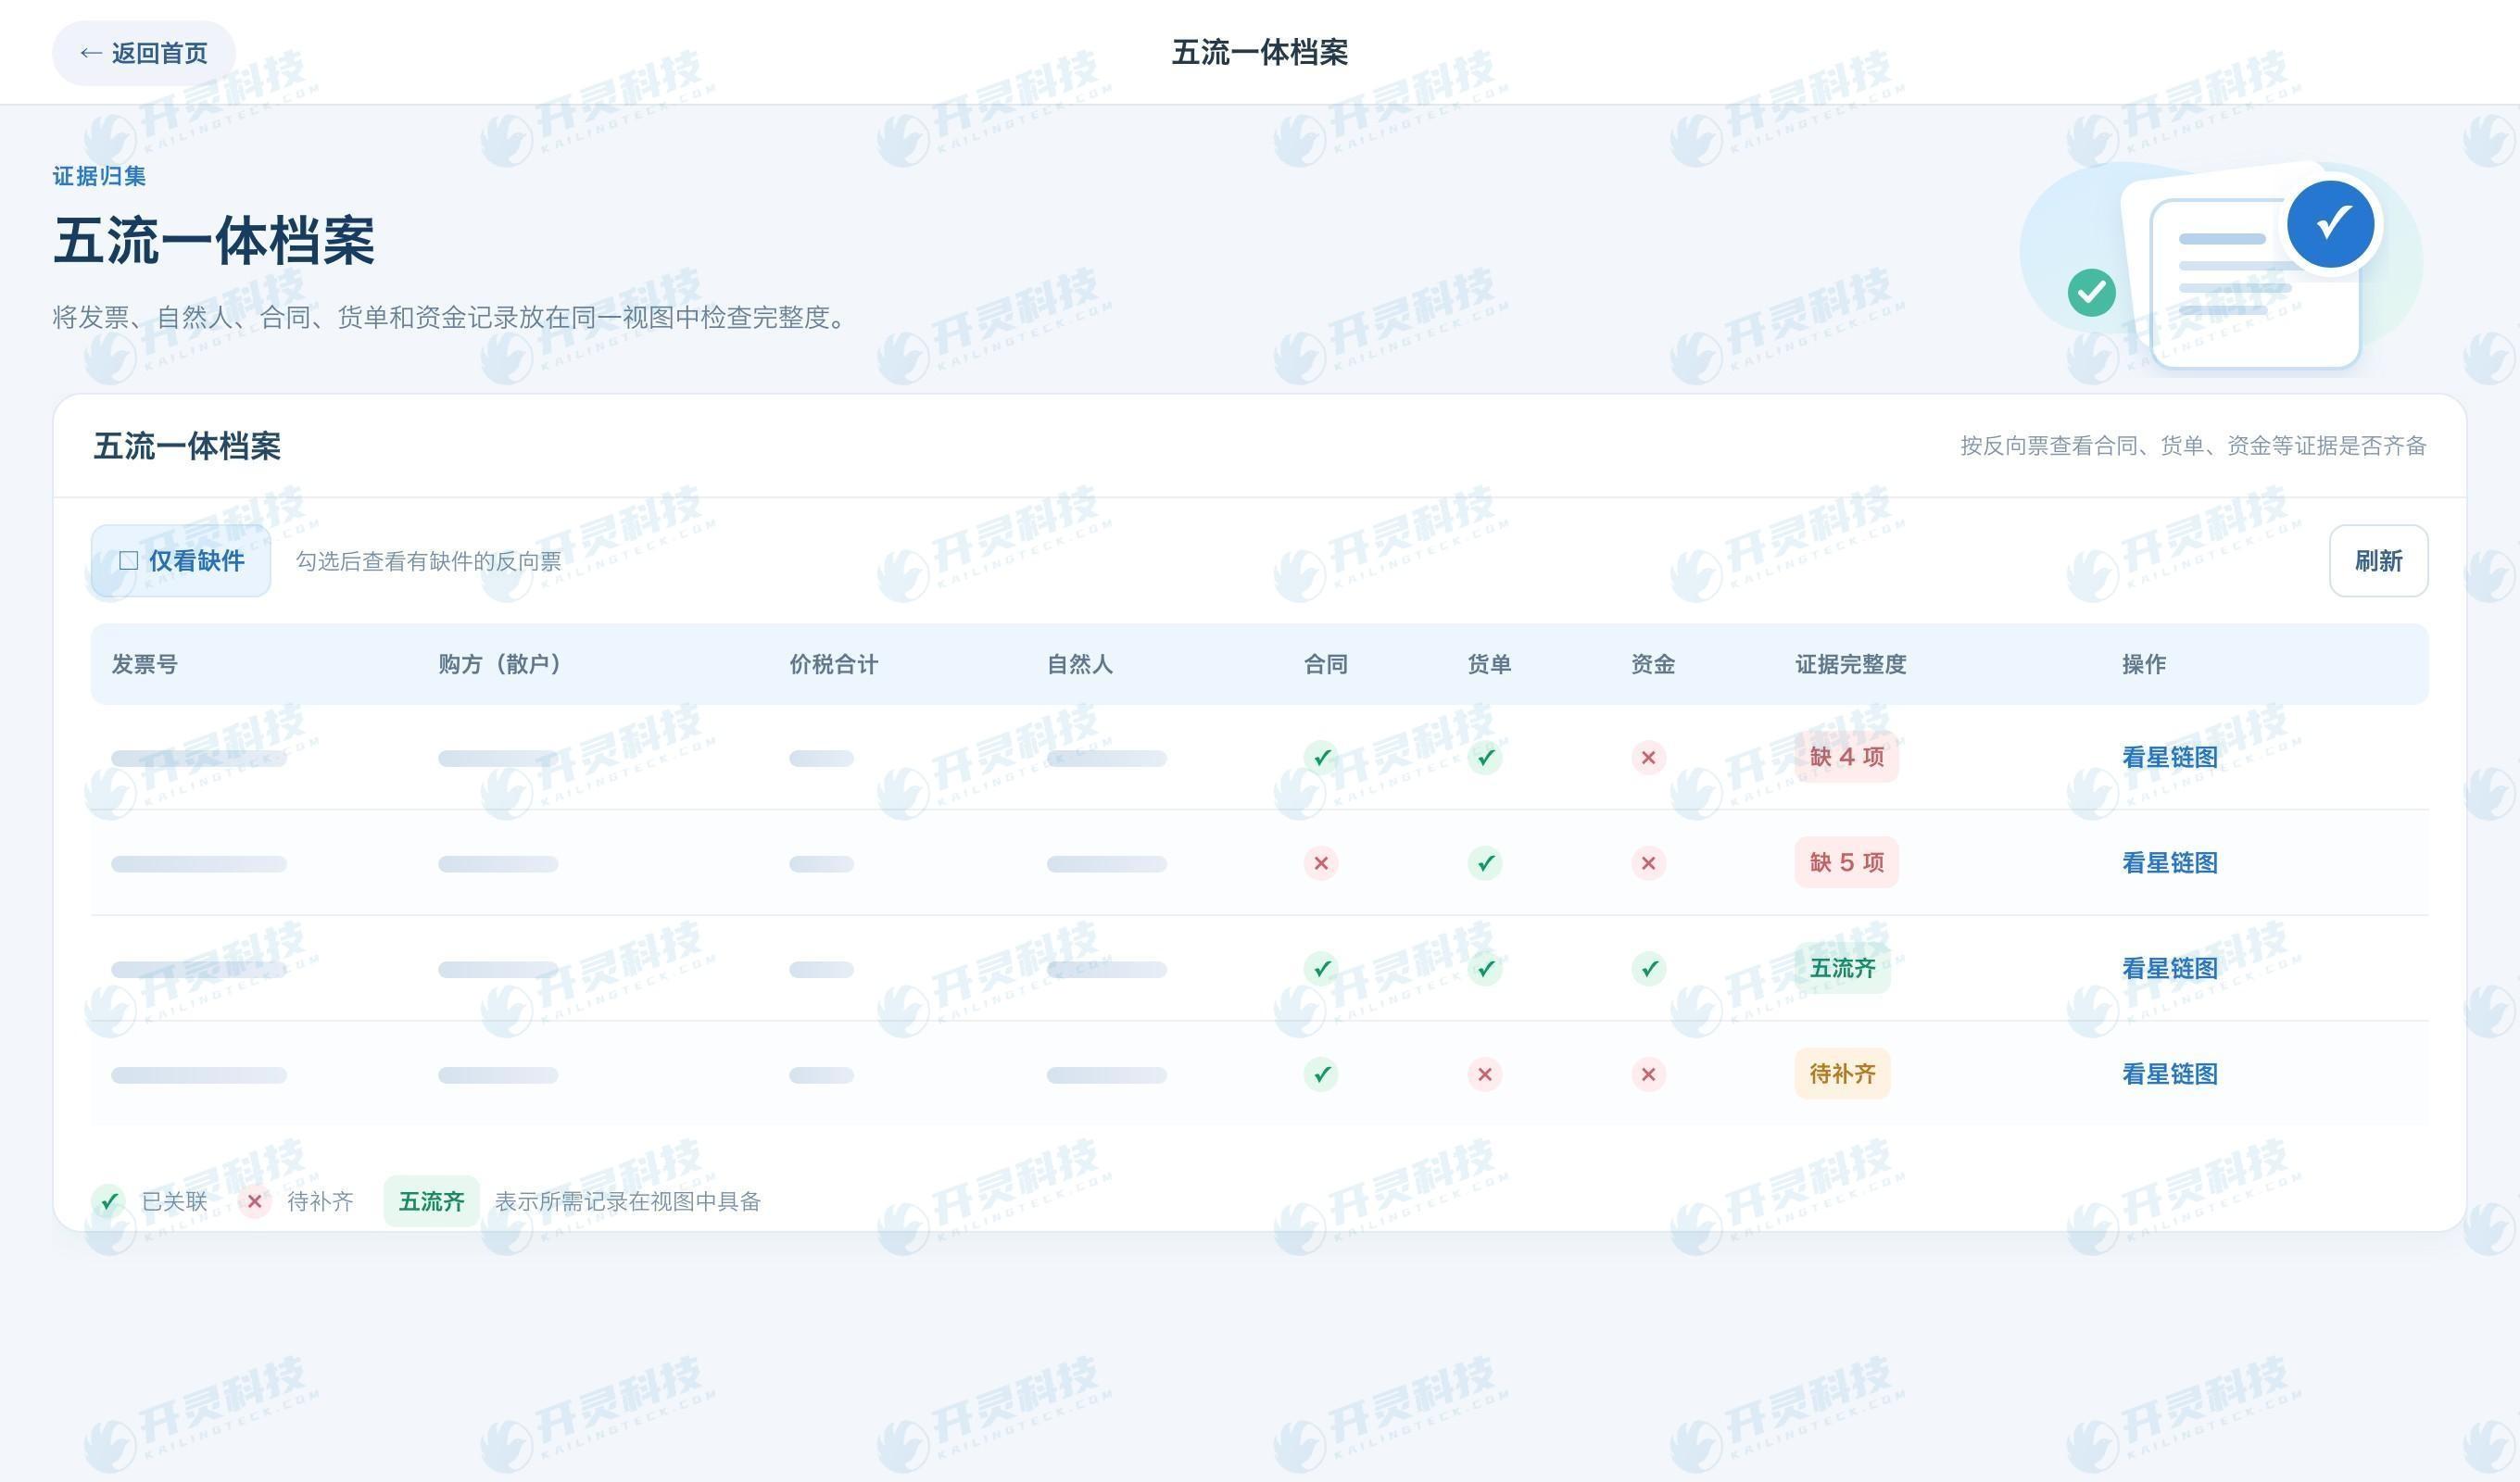
五流一体档案完整性界面示意
▍上线时用三类价格争议验证证据链
第一类是预约报价与实际到货跨日,核查谁有权锁价、价格从何时生效;第二类是检测后扣杂或重新分级,核查旧版计价与复核证据是否保留;第三类是付款或开票后发现差错,核查原单、调整单、红冲和重新支付能否对应。每类样本都从报价、货单、付款和发票四个入口倒查一次,并让实际岗位人员复核。
废铜反向开票的难点不在于追逐每一次市场波动,而在于为已完成的交易留住当时的约定与事实。开灵科技资源回收反向开票系统承接主体、收货、结算、票款与档案关联后,企业可以用同一编号解释金额如何形成,也能把价格争议止于可核验的业务证据。
▍常见问题 FAQ
Q:废铜到货前报过价,开票时应直接按这个价格吗?
A:要看报价约定是否已经生效,以及到货验收后是否调整。开票金额应以已确认的实际交易和结算结果为依据。
Q:付款当天铜价变化,需要重算前一日货单吗?
A:不必机械跟随行情。应按双方约定的锁价条件和已确认的计量、质量结果判断;确需调整时保留变更依据。
Q:后补的行情截图能否证明当时成交价?
A:行情可作为参考,仍需能对应报价时间、适用品类、双方确认和该批货物的结算记录。
Q:五流合一能自动消除全部价格争议吗?
A:不能。系统可留痕和提示断点;验级、议价和复核仍需由业务各方按约定执行。
让废铜交易的报价时点、结算版本和票款结果都能回溯,了解开灵科技资源回收反向开票方案:https://www.kailingteck.com/fxzy/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:废铜反向开票、开灵科技反向开票、废铜价格留证、五流合一、资源回收系统
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京