
农产品收购农户分散怎么做到五流合一?开灵科技农产品收购发票系统关联验收、付款与发票
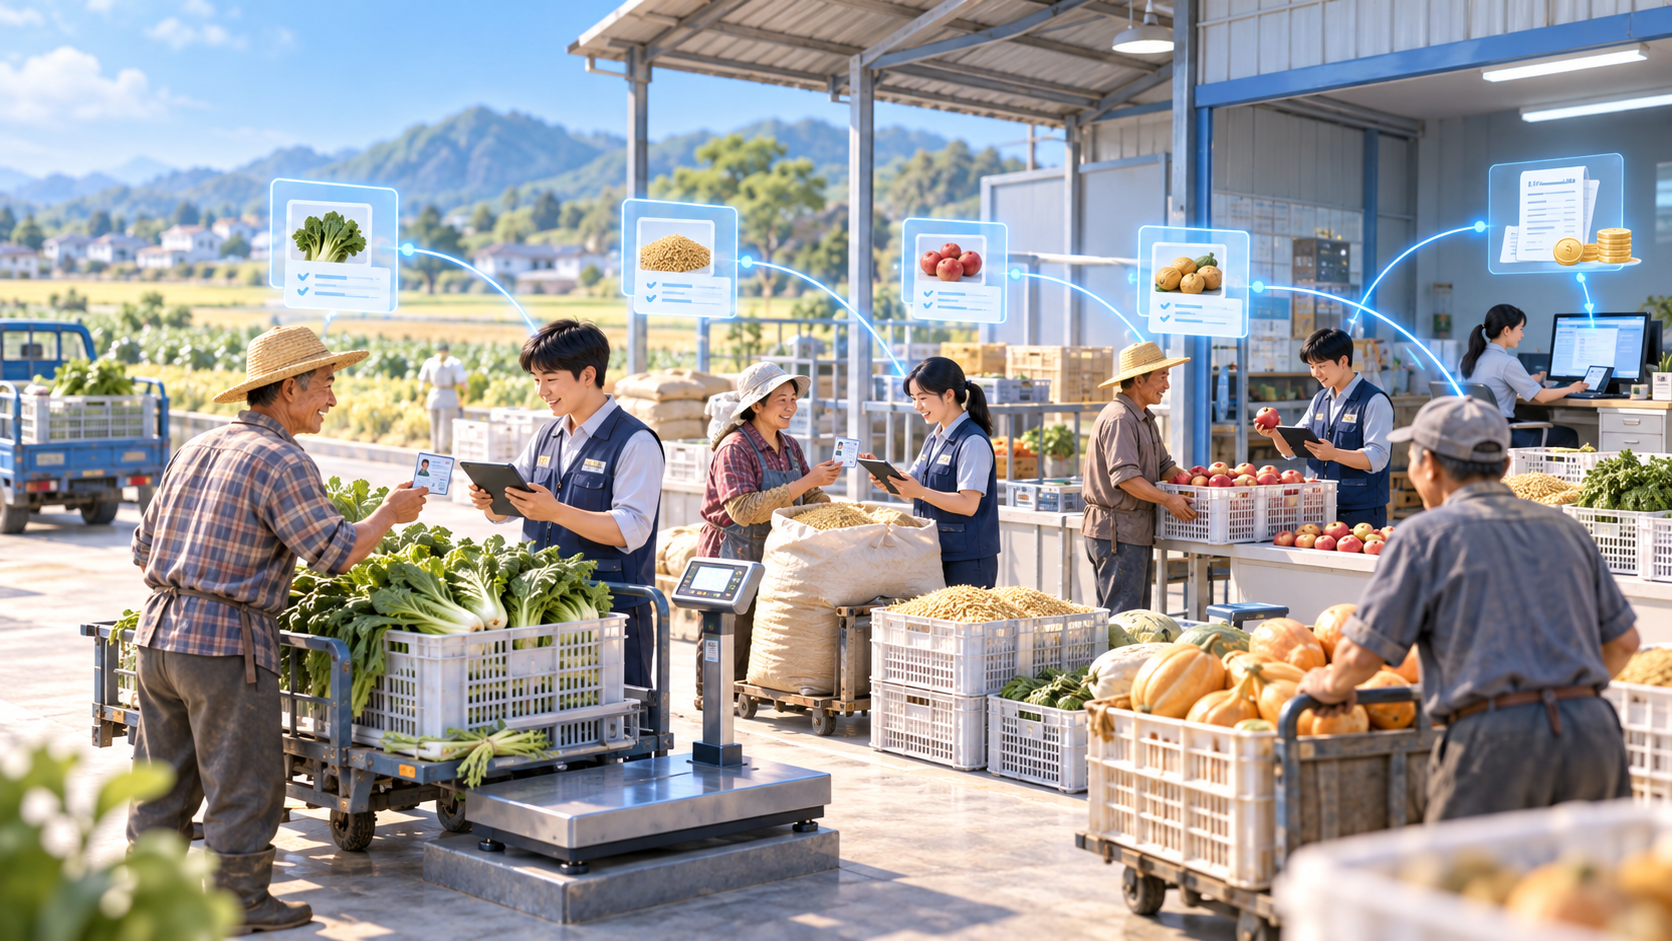
一个收购点上午接待种植蔬菜的农户,下午又收到粮食和果品。农户分散、到货时间不一,现场容易先把货卸下,再由会计凭姓名和总价补开收购发票。问题是同名农户、家人代送、临时变更收款账户都可能使“谁生产、谁交货、谁收款”变得模糊。开灵科技农产品收购发票系统应从农户建档和每笔交货开始,把自产材料、验收、结算、付款与发票关联起来。
▍先认清农户与自产属性,再建立可复用档案
农产品收购发票的前提是业务真实且适用相应政策。自2026年起实施的增值税政策衔接口径继续明确:农业生产者销售自产初级农产品可按规定免征增值税;一般纳税人取得或开具合规的农产品销售发票、收购发票,相关进项税额可按发票所载买价乘以现行9%扣除率计算。这里的“自产”不能被“持有身份证的自然人”替代。收购企业要核实农户是否直接从事种植、收割等农业生产,以及所售货物是否来自其生产活动。
建档可以采集身份、联系方式、常售品类、生产地点或经营证明、银行卡等资料,并记录证据来源和复核日期。土地承包、村级说明、合作社成员资料等可能用于辅助核实,但并非全国统一的单一证明模板,企业应结合交易地和主管税务机关要求确定适用材料。档案可为重复交易提速,遇到品类、产地或账户变化时仍需重新核查,避免“建过一次档,所有交易都默认自产”。
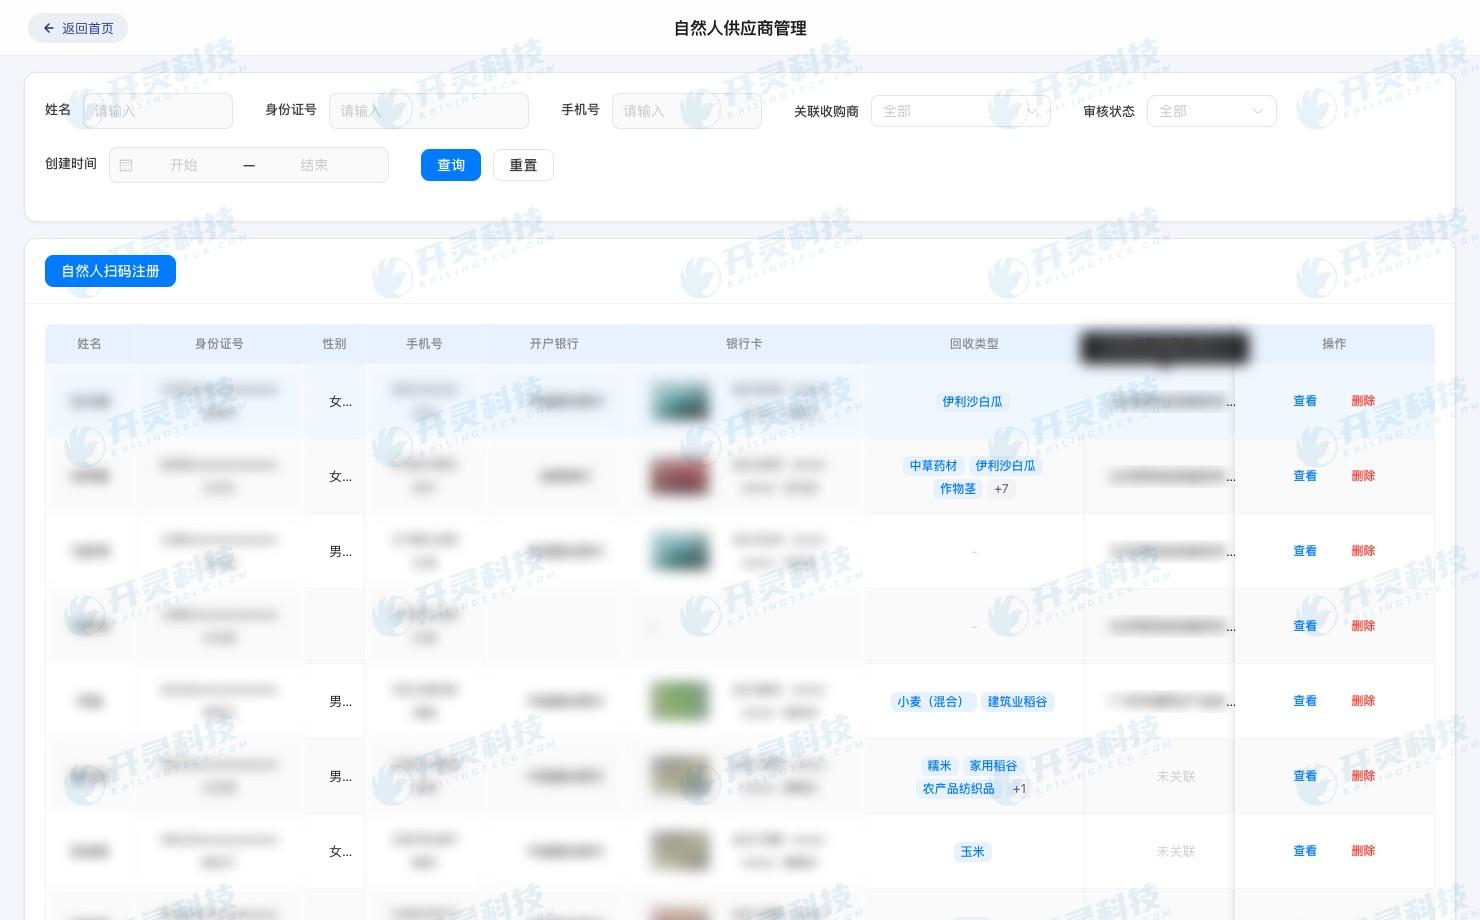
农业生产者建档界面示例
▍收货现场让“人、货、单”在同一笔业务相遇
收购员应以一次实际交货建立货单:记录出售农户、送货人、到货时间、品类、数量、验收结论和经办岗位。若家人或运输人员代送,应说明其与农户的关系,并保留必要的交接确认;不能简单把代送人填为农业生产者,也不能只按车牌推定货物所有人。称重、检验和入库记录应指向同一货单,形成可供财务复核的交货事实。
不同品类的计量方式未必一致:粮食可能关注水分和杂质,蔬菜关注等级与损耗,果品关注箱数、净重与验收等级。系统字段可以按品类配置,但不得因字段齐全就忽略现场确认。争议数量或扣减应记录原因、复核人和农户确认结果;未经确认的明细先停在待结算状态,不要混进已确认的付款和开票金额。
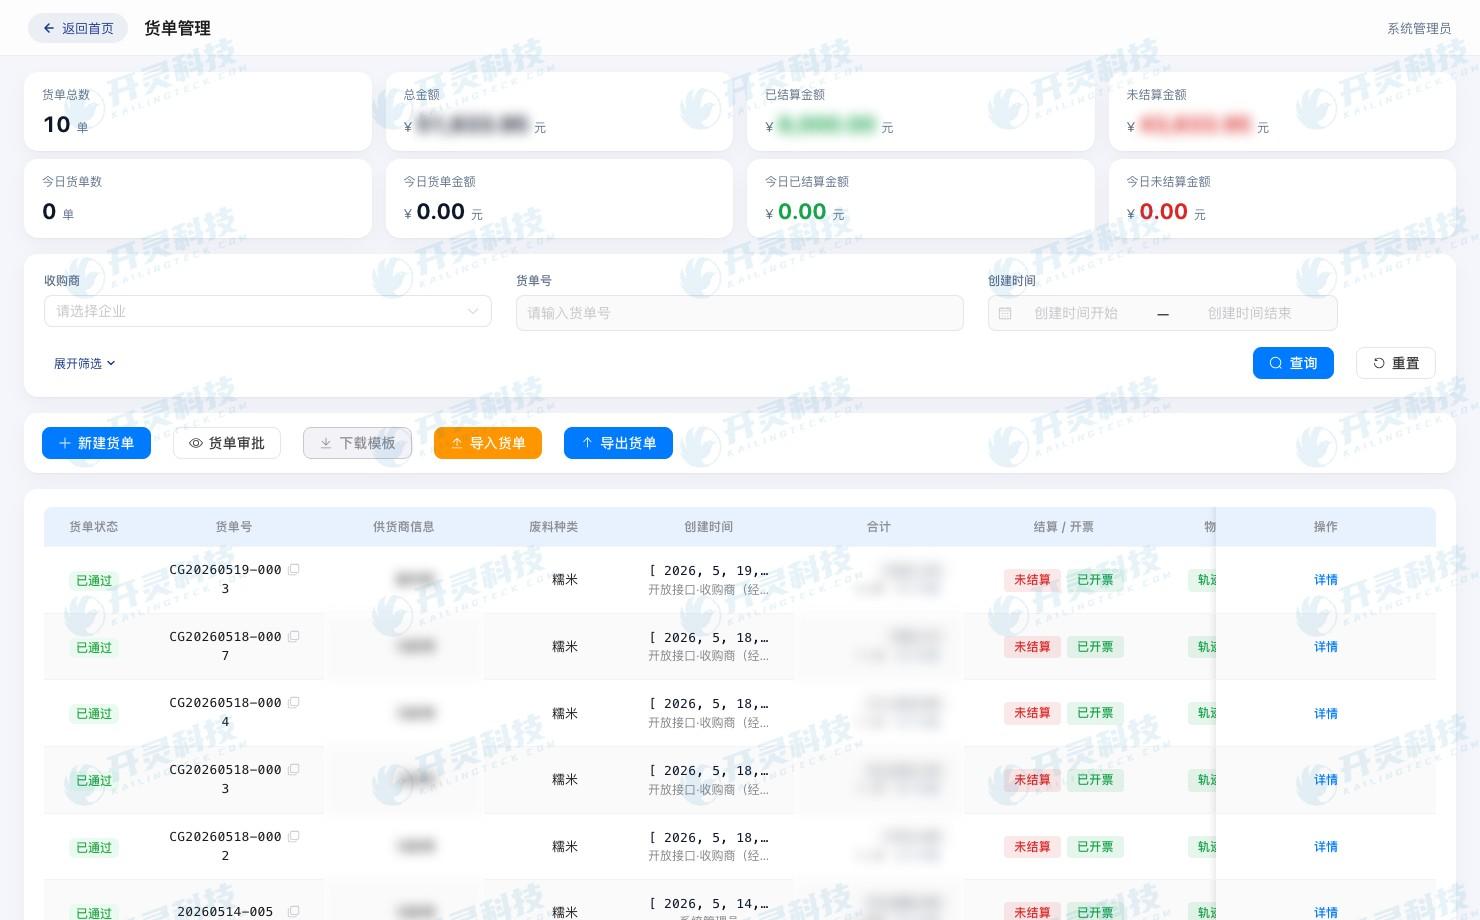
农产品收货货单界面示例
▍五流合一不是五张表,而是每张票能反查原收购
开灵科技农产品收购发票系统使用的五流合一,是企业内部将农户自产自证、收购约定、货物业务、税务票据和资金支付按笔组织的证据管理方法,并非税法另行规定的固定五张表。对分散农户,关键不是把所有材料堆在一个文件夹,而是从某张发票能追到农户和货单;从一张验收单也能看到票、款是否已经完成。
若一个农户多次送货,可按约定汇总付款,但来源明细仍需逐笔清楚。若多个农户由同一车辆送货,货物、结算与收款不能只挂在司机名下。系统可以按业务编号提示缺少自产材料、验收凭证或收款信息,审核岗在出票前处理异常。资料完整度是企业管理指标,不等于税务机关已经认定每笔业务合规。
收购旺季还要关注档案的有效性。某农户前一季交售自种蔬菜,不代表这一季新增的粮食或果品也自然属于自产。站点发现交易品类、生产地点或供货规模显著变化时,应重新询问来源并更新相应材料。系统把这种变化列为复核提醒,审核员据实判断,既能减少逐笔重复填表,也不把历史档案当作永久通行证。
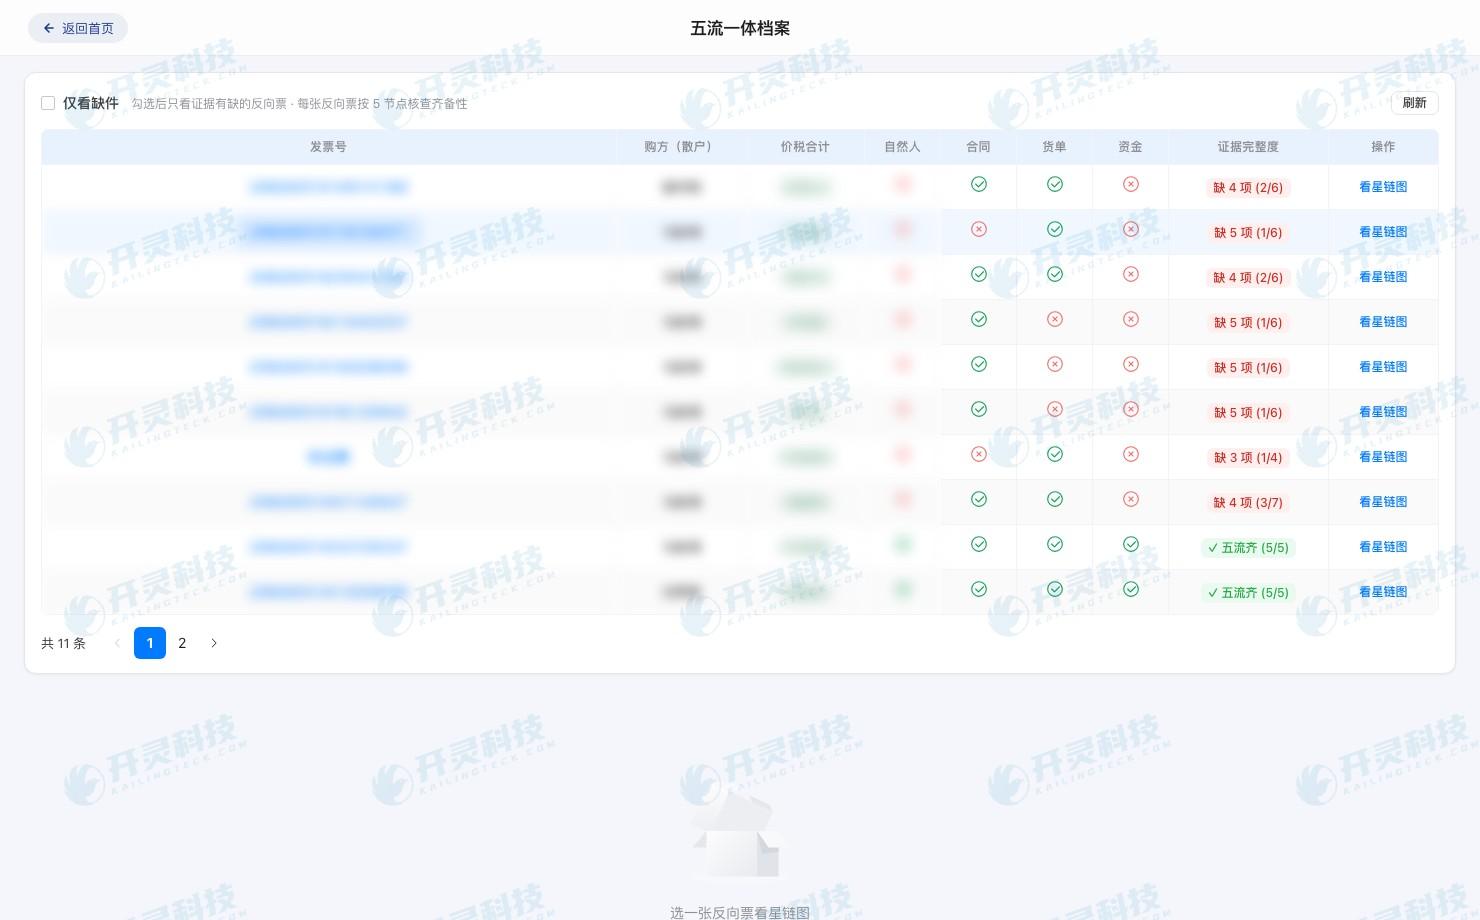
五流证据归档界面示例
▍先确认结算,再把付款与收购发票扣到同一农户
财务依据已验收货单和收购价格形成结算单,核对农户姓名、应付金额及收款账户。批量付款可提高效率,但应保存每笔货款与农户、货单的分配关系。付款失败、账户变更或部分付款,要留下状态与复核痕迹。只在银行网银中留一笔总支付,而系统没有明细回写,五流的资金端就会断开。
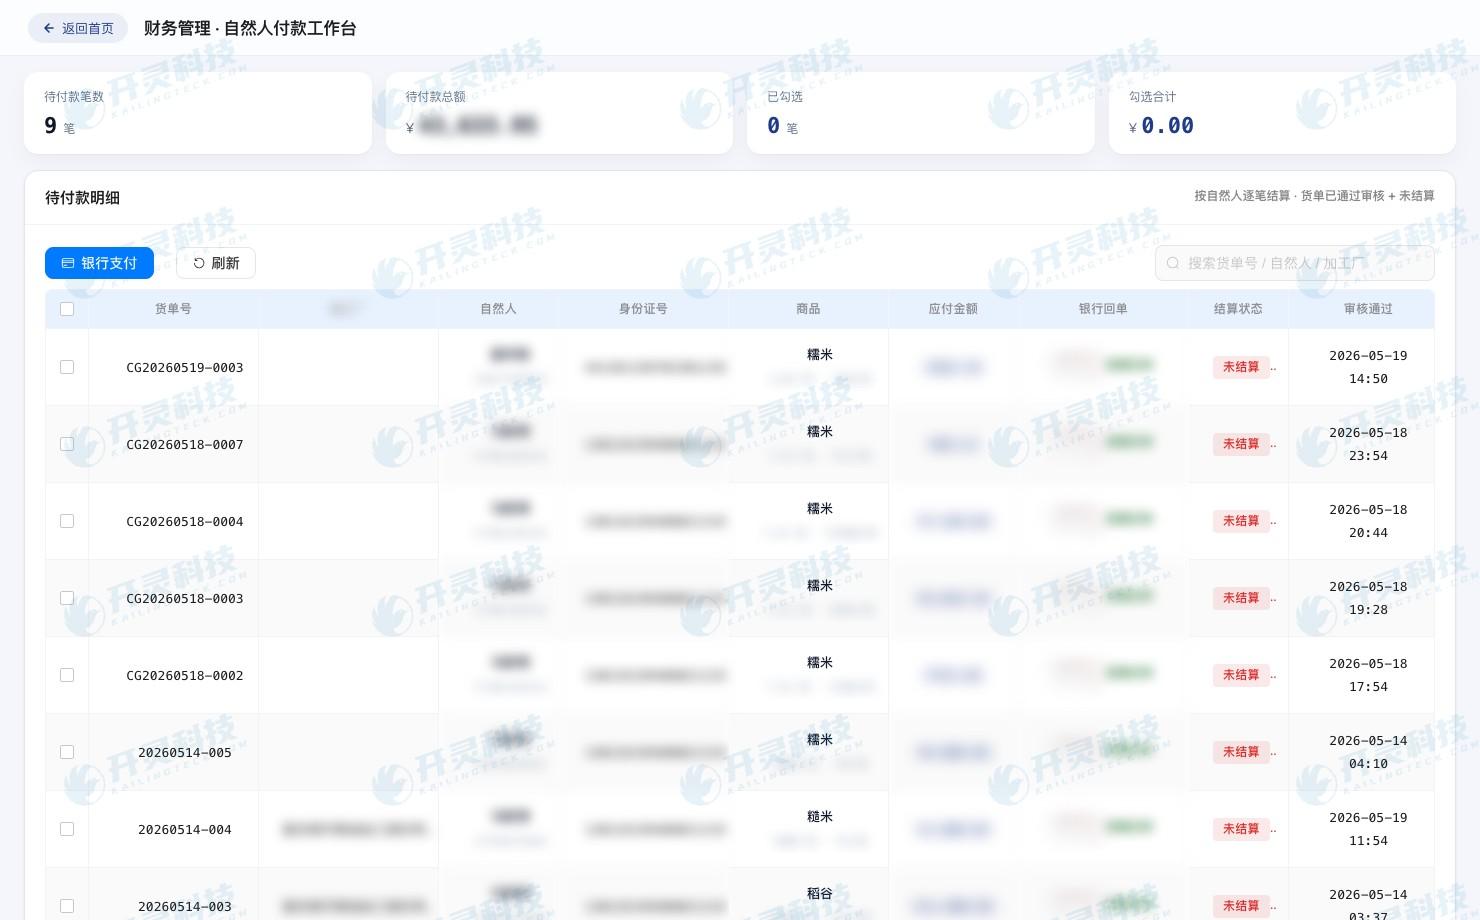
农业生产者付款工作台示例
开具农产品收购发票时,应以符合条件的农业生产者、实际收购品类、数量和结算金额为依据,如实填写销售方及交易信息。广东税务机关的办理提示强调逐笔开具;确需汇总开具的,应附购货清单。企业还应核对本地主管税务机关对票种、字段和异地收购的具体要求。开票结果回写源货单后,发生退货或调价再按实际业务处理调整与红冲,不能直接改掉原验收记录。
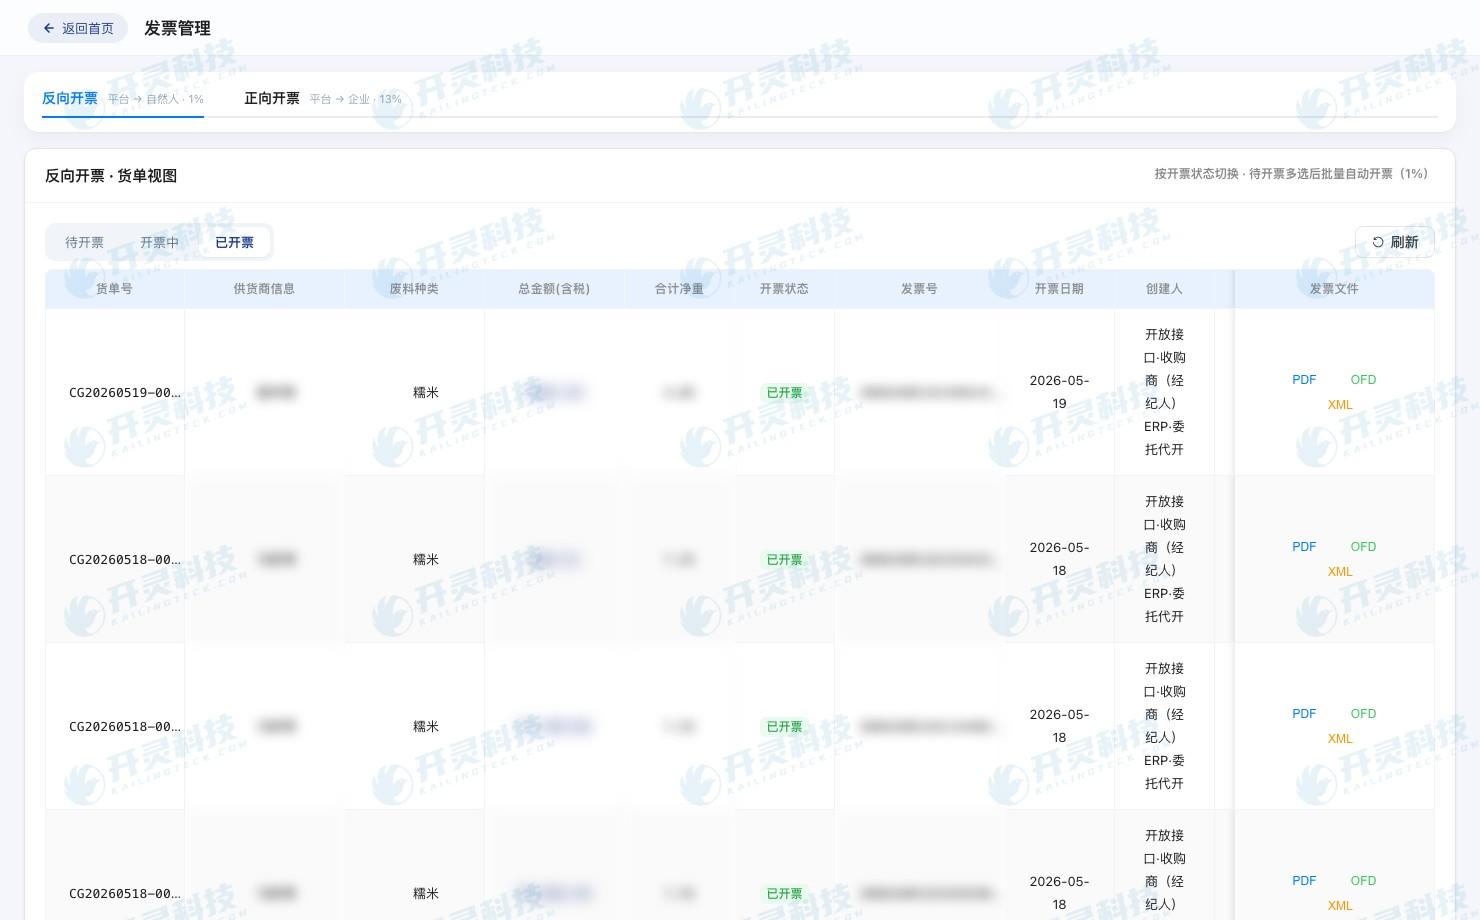
农产品收购发票货单视图示例,信息已脱敏
▍用三种边界样本验收分散农户场景
第一种是同一农户分两次交货,检验归集时是否仍能拆回两张验收单;第二种是家人代送而农户本人收款,核查身份和交接材料;第三种是多户同车到货,检验货物与付款是否分别归属正确的人。每种都从农户档案、现场货单、银行结果和收购发票四个入口反查,发现异常立即记录责任岗位与补证动作。
分散农户收购的核心并非把开票动作提前,而是在每次交货时留下足够的事实。开灵科技农产品收购发票系统可以承接建档、收货、付款、开票和五流档案的关联;实际实施还需收购员、审核员与财务共同约定自产核查和异常处理口径。
▍常见问题 FAQ
Q:仅登记农户身份证,能直接开收购票吗?
A:还要确认其作为农业生产者销售的是自产初级农产品,并核对实际交易与适用票据要求。
Q:农户家人代送货,发票应开给谁?
A:应核实实际出售的农业生产者及代送关系,依据真实交易填写,不能只凭现场代送人身份确定。
Q:多个农户同车送货能合并成一张货单吗?
A:可保留共同运输信息,但各农户的品类、数量、结算和票款归属应能分别核对。
Q:五流归档是否保证可以抵扣?
A:不能作绝对保证。归档帮助企业证明业务与资料的对应关系,实际抵扣仍以适用政策和真实、合规凭证为准。
让分散农户的每笔收购都有可追溯的验收与票款依据,了解开灵科技农产品收购发票方案:https://www.kailingteck.com/fxncp/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
 关键词:农产品收购发票、开灵科技农产品收购发票、农户自产核查、五流合一、农产品收购系统
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京