
个体工商户数电票怎么开?蓝字发票五步操作清单
个体工商户数电票怎么开?按蓝字发票五步核对
自2024年12月1日起,全面数字化电子发票在全国正式推广。数电发票号码由系统赋予,发票额度按规则管理,纳税人可通过全国统一规范电子税务局集成的电子发票服务平台办理开具、交付、查验等事项。个体工商户是否能看到具体菜单、可用票类和发票总额度,还取决于当前账户状态、人员权限和税务机关核定或系统赋额结果,应以登录后的实际页面和主管税务机关要求为准。
五步主线:登录验证、选择票类、填写核对、预览开具、交付留存。开具成功不等于自动完成记账、申报或归档。 |
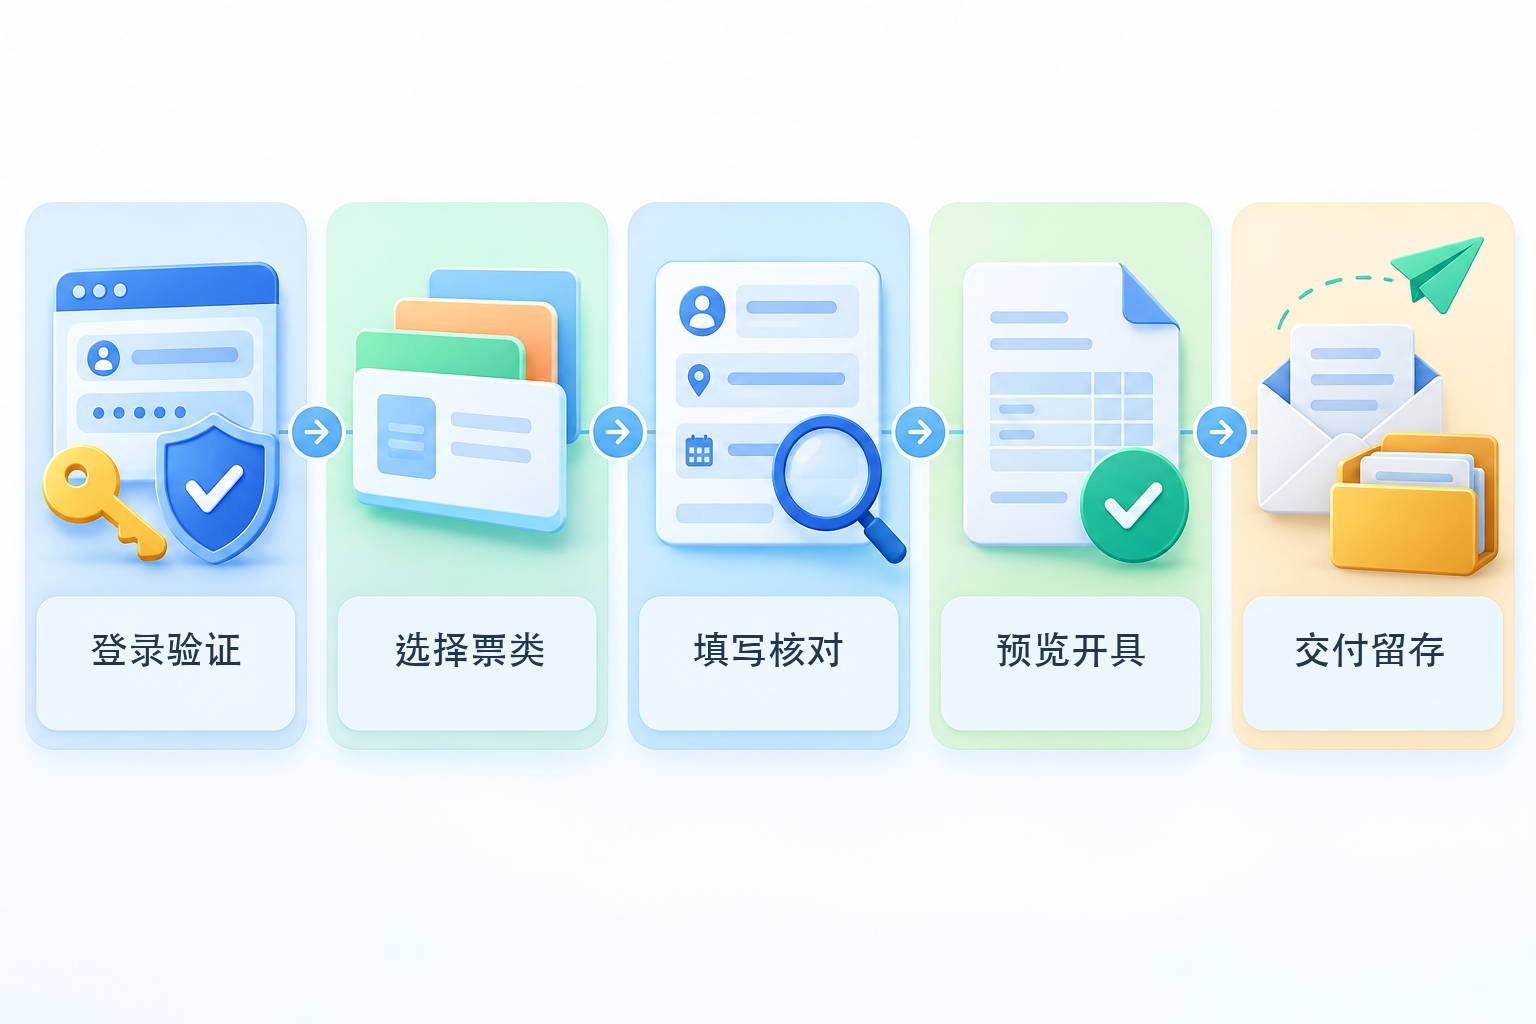
▍第一步:登录验证——确认主体、人员和开票权限
经营者、财务负责人或已授权的开票员应使用当前电子税务局支持的方式登录并完成必要的身份验证。进入后先核对纳税人名称、识别号、经营主体和操作人员身份,确认“发票业务”及“蓝字发票开具”等菜单是否可用。若账号、人员关系或权限异常,应先按平台提示处理,不能借用他人身份或绕过验证。
▍第二步:选择票类——以当前账户显示和真实业务为准
进入发票业务后,选择“蓝字发票开具”及“立即开票”,再按真实交易选择发票类型、普通或专用等票类以及适用的特定业务标签。国家税务总局公告2024年第11号明确了数电发票全国推广、发票总额度和特定业务发票等规则。页面显示的可选项目并不代表所有交易都适用,遇到特殊业务应查阅当前政策或咨询主管税务机关。
▍第三步:填写核对——购买方和项目明细都要对应交易
按照实际业务填写购买方信息、项目名称、数量或金额、备注及其他必要字段,并根据业务实质选择商品和服务税收分类编码及适用税务处理。不得仅凭客户口头要求选择票类或税率,也不能把系统推荐当成最终判断。依据现行《中华人民共和国发票管理办法》,开具发票应按规定的时限、顺序、栏目如实开具。
▍第四步:预览开具——在提交前完成最后复核
官方操作说明显示,蓝字发票页面通常包括选择票类、填写表单、预览和“发票开具”等环节。可参考税务机关2026年蓝字发票开具说明。提交前应再次核对购销双方信息、项目明细、含税口径、备注和业务标签;只有平台校验通过并提示开票成功,才表示该张发票已开具。
▍第五步:交付留存——确认对方收到,并保存业务证据
数电发票可以通过税务数字账户等规定方式流转,也可按平台支持方式下载或交付。开票方应记录发票状态和交付结果,并将订单、合同、收付款、物流或服务记录等能够说明业务实质的资料与发票建立关联。不能把“已发邮件”直接视为对方已确认,也不能把“已开票”直接视为已经记账或完成纳税申报。
开错后怎么办:如发生开票有误、销货退回、服务中止、销售折让等情形,应通过电子发票服务平台按规定办理红字发票,是否需要受票方确认与发票用途确认、入账确认状态有关。具体可参考税务总局红字数电发票办理说明,不要简单套用纸质发票“直接作废”的经验。
系统对接边界:开票量较大时,可以评估开灵科技或其他系统与订单、ERP、客户信息和电子发票服务能力的衔接,但必须逐项验证授权方式、支持地区、票类、字段映射、失败回退、人工复核、操作日志和交付记录。批量导入、自动填单或状态回写只能提高处理效率,不能替代对交易真实性和适用税务处理的判断。
入账与归档:电子发票属于电子会计凭证。仅以电子形式报销入账归档,需要满足财会〔2020〕6号通知关于合法真实、安全可靠、元数据、审签、防止重复入账和档案管理等条件。下载文件、打印纸张或扫描附件都不当然等于已经完成合规归档。
(本文依据当前公开规则整理,仅用于一般流程核对,不构成税务意见。电子税务局界面、权限和地方办理要求可能调整,请以当前官方系统和主管税务机关口径为准。)
关键词:个体工商户开票流程、数电票开具步骤、蓝字发票开具、个体户开票、电子税务局、发票交付、红字发票、电子会计凭证
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京