个税申报操作流程:工资薪金预扣预缴五步清单
个税申报操作流程:企业工资薪金预扣预缴按五步核对
本文讨论的是企业作为扣缴义务人办理居民个人工资薪金所得预扣预缴,不等同于个人办理综合所得年度汇算,也不涵盖所有经营所得或非居民个人情形。申报入口、表单和功能可能随自然人电子税务局升级而调整,企业应以当前官方系统和主管税务机关口径为准。
五步主线:人员信息、扣除采集、收入减除、税款计算、申报缴款;每一步都要保留来源、复核人与申报反馈。 |
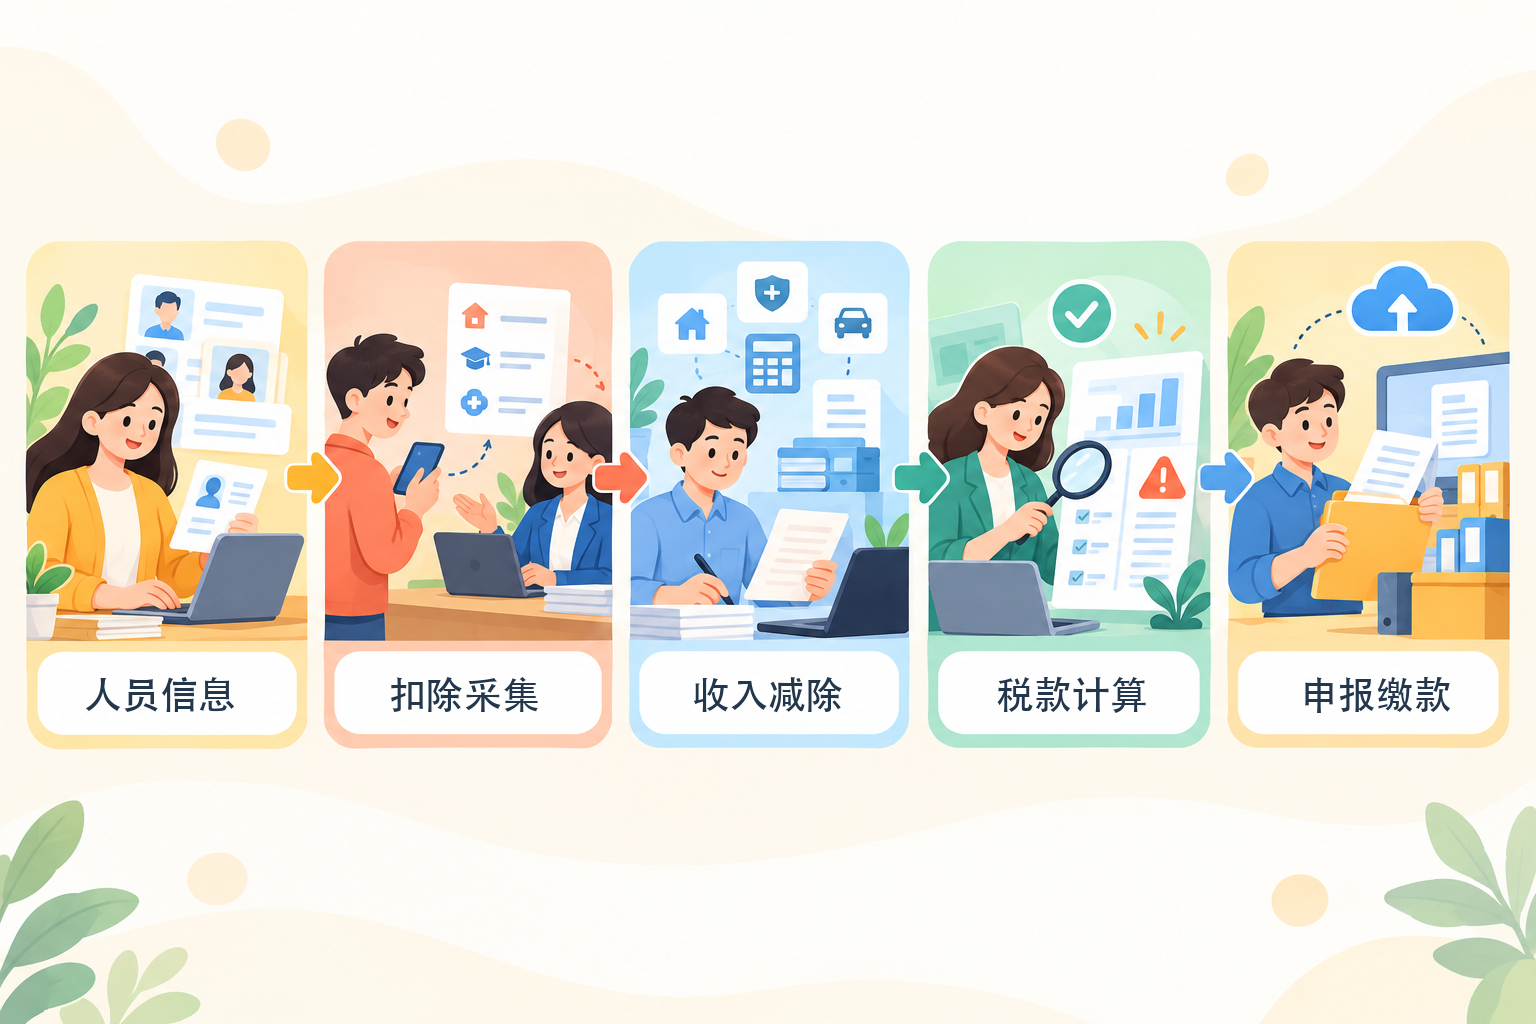
▍第一步:人员信息——先维护纳税人基础资料
扣缴义务人首次向纳税人支付所得时,应按规定采集并报送纳税人识别号等基础信息;员工入职、离职、任职受雇状态或基础信息变化,也要在适用期限内更新。操作时应核对人员名单、证件信息、任职状态和所属部门,避免把离职人员继续列入正常工资薪金或把同一人员重复采集。
▍第二步:扣除采集——以纳税人确认的信息为依据
专项附加扣除信息由纳税人按规定填报、确认并报送给扣缴义务人。2026年度信息可通过个人所得税App等官方渠道确认;如信息发生变化,纳税人应及时修改。企业可以在授权和官方系统支持范围内接收相关信息,但不应把OCR识别的证明材料直接当作扣除结论,也不应擅自替员工虚构或修改扣除项目。可参考税务机关发布的2026年度专项附加扣除确认说明。
▍第三步:收入减除——统一工资与依法允许扣除的口径
在填报正常工资薪金前,财税人员应将本期收入、免税收入、专项扣除、专项附加扣除及其他依法确定的扣除,与工资系统、社保公积金和员工变动记录核对。跨月调整、补发工资、离职结算和更正数据要有说明和审批。不同来源的数据不能只靠姓名拼接,应设置唯一人员标识、所属期和版本。
▍第四步:税款计算——按累计预扣法计算并复核异常
依据《个人所得税扣缴申报管理办法(试行)》,扣缴义务人向居民个人支付工资薪金时,按照累计预扣法计算预扣税款并按月办理扣缴申报。系统计算后仍应检查累计收入、累计扣除、累计已预扣税额、负数或跳变、与上期衔接等异常,必要时查明原因后再报送。
▍第五步:申报缴款——报送、反馈、缴款和更正分开确认
官方操作说明显示,自然人电子税务局扣缴端的综合所得申报通常包括收入及减除填写、税款计算、附表填写和申报表报送等步骤,具体以当前界面为准。可参考税务机关综合所得申报操作说明。企业应分别确认报送反馈、税款缴纳结果和异常处理状态;“已生成报表”不等于“已申报”,“申报成功”也不等于“已完成缴款”。
软件验收要点:如使用开灵科技或其他系统辅助数据归集、复核或多主体任务管理,应验证接口授权、地区和申报类型范围、失败回退、人工确认、操作日志、权限隔离和数据导出。不得把“自动取数”宣传成无需核对,也不能把“批量处理”写成所有地区和业务均可免登录申报。
隐私与归档:工资、身份和扣除信息属于敏感业务数据,应按最小必要原则配置访问权限并保留操作日志。与会计凭证相关的电子材料如采用电子方式归档,还应满足财会〔2020〕6号通知关于合法真实、安全可靠、元数据、审签、防止重复入账和档案管理的条件。
(本文按当前公开规则整理,仅用于流程核对,不构成税务意见。特殊人员、特殊所得、更正申报及系统差异请以主管税务机关和最新官方指引为准。)
关键词:个税申报操作流程、个人所得税申报、工资薪金预扣预缴、累计预扣法、专项附加扣除、自然人电子税务局、扣缴义务人、申报缴款
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京