反向开票操作流程及注意事项:五项风险核验
反向开票操作流程及注意事项:用五项核验避免“票有了,业务链却断了”
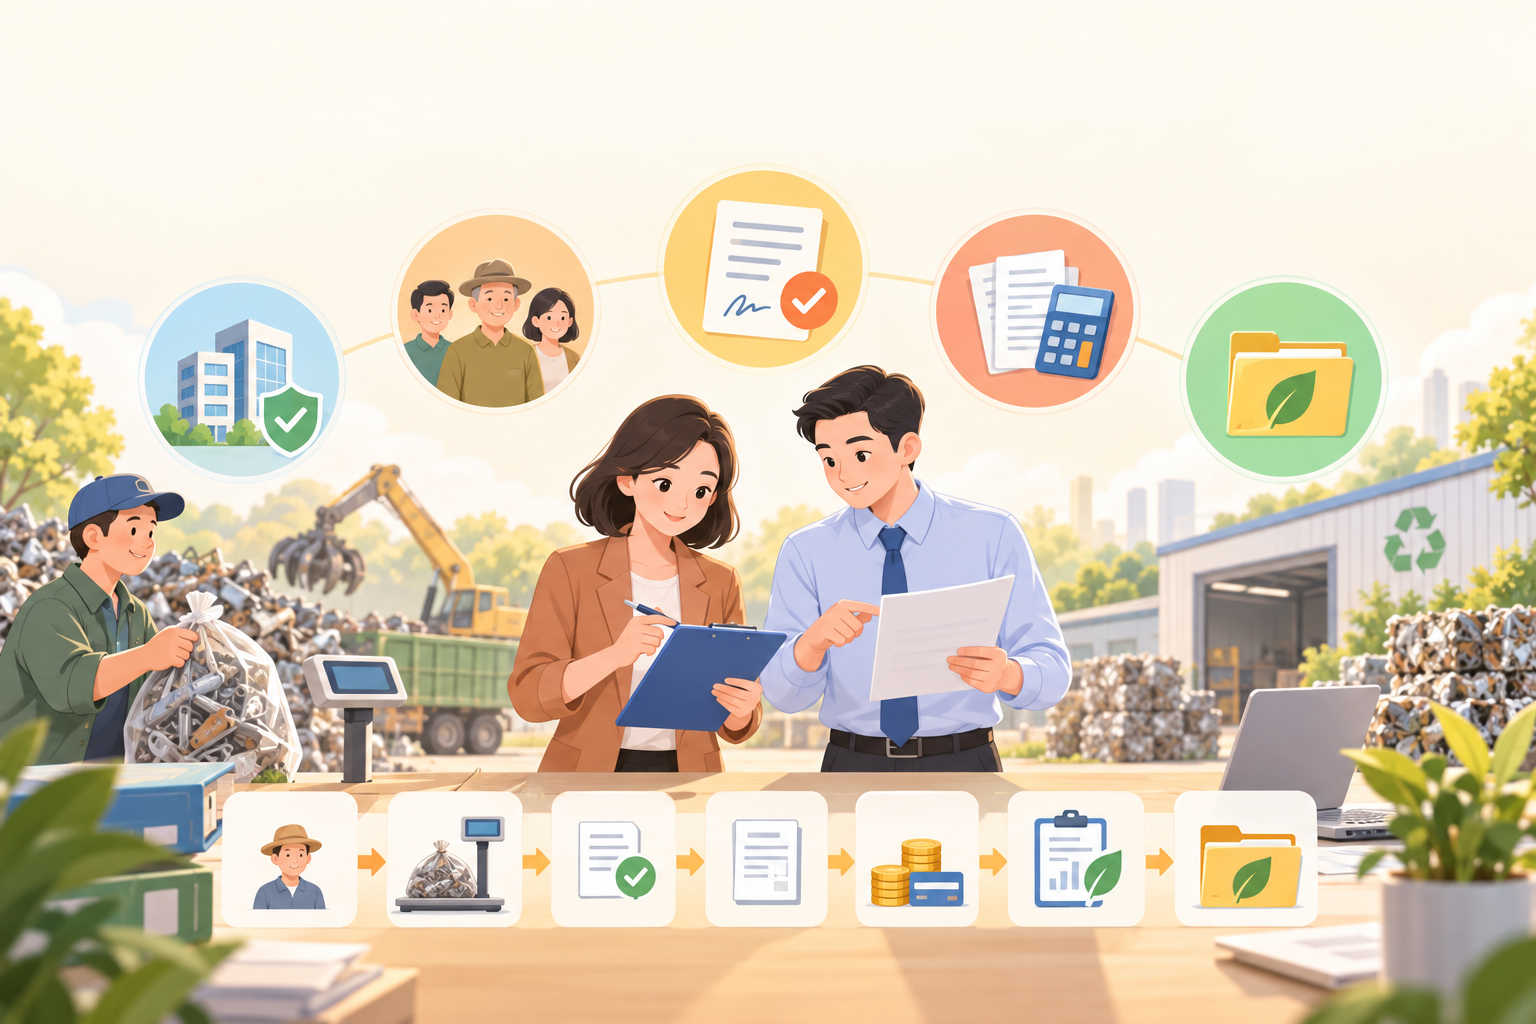
资源回收企业反向开票解决的是符合条件的自然人报废产品出售者开票不便问题,并不是所有“买方向卖方开票”场景的通用通道。企业最容易出现的风险,是把资格、本人同意、货物来源、付款和代办税费拆成几套互不关联的记录。审核时,单有一张发票并不能代替真实交易证据。
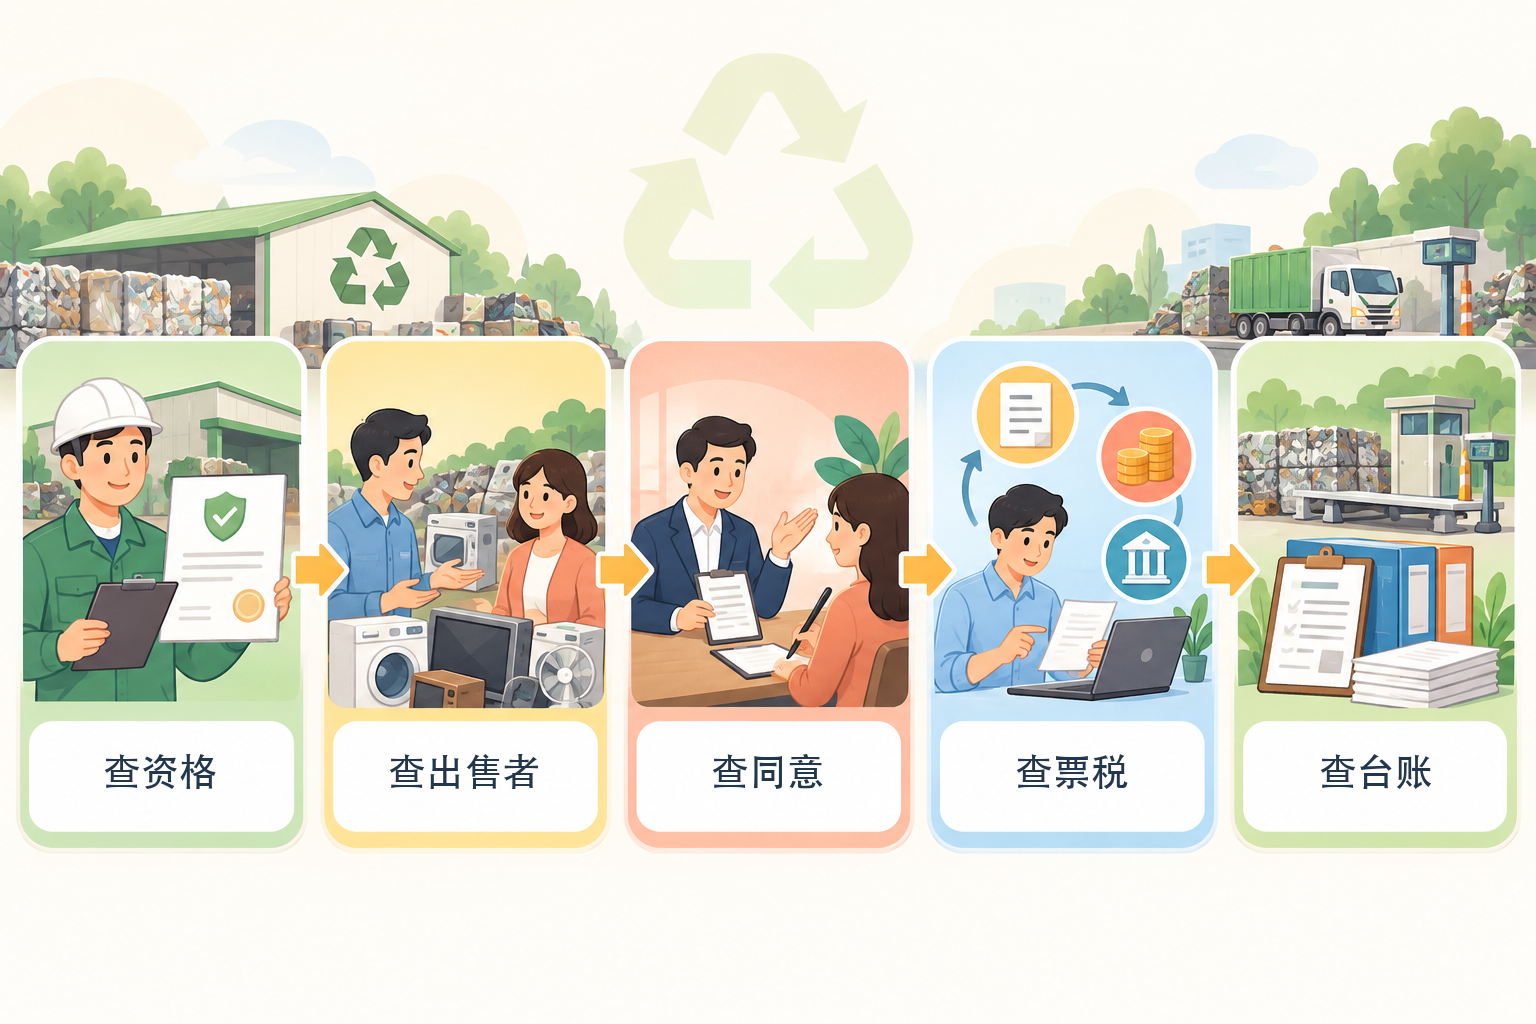
五项核验应在开票前完成并持续更新:查企业、查出售者、查同意、查票税、查台账。 |
▍一、查资格:企业是否真正符合反向开票条件
国家税务总局公告2024年第5号对资源回收企业设置了明确条件。危险废物、报废机动车和其他再生资源回收业务适用的许可、资质或备案要求不同,且企业必须实际从事资源回收业务。仅有软件账号、一般经营范围或曾经开过某类发票,都不能替代税务机关办理结果和当前资格状态。
▍二、查出售者:自然人、报废产品和累计额都要匹配
出售者必须属于公告规定的自然人范围,交易标的必须是已经失去原有全部或部分使用价值的报废产品。企业还应跟踪连续不超过十二个月的反向开票累计销售额,达到政策边界时停止按该方式开票并提示后续办理路径。核验不能只看身份证,还要核对本人、联系方式、货物来源和收购事实。
▍三、查同意:首次办理必须留下可证明的本人意见
首次向出售者反向开票时,企业应就反向开票和代办税费事项征得其同意并保留材料。出售者不同意的,不得反向开票。用员工、亲属或其他人的身份替代真实出售者,或把默认勾选当作有效同意,都可能破坏业务真实性。系统应保留告知版本、同意时间、经办人和后续撤回或变更记录。
▍四、查票税:票种、红字、代办申报和后续义务不能漏
资源回收企业可反向开具的发票类型与自身适用的增值税计税方法相关;发生销售退回、开票有误或折让时,红字发票需按规定与原蓝字发票对应。企业还要在规定期限内办理代办税费申报缴纳,并向出售者提供相关信息。开票成功、付款成功和申报完成是三个不同状态,不能互相替代。
▍五、查台账:发票应能回到合同、货物、运输和付款
政策要求保存收购合同或协议、运输发票或凭证、货物过磅单、转账支付记录等业务真实性材料,并建立或通过现有系统形成完整收购台账。建议使用统一业务编号关联出售者、货物、称重、结算、发票、付款和代办税费,但“统一编号”只是管理方法,不是政策对所有企业强制规定的唯一技术形式。
三个容易混淆的边界:第一,农产品收购发票有自身适用条件和办理规则,不应与资源回收反向开票混写;第二,公告自2024年4月29日起施行,对应业务的纳税义务发生时间不能早于政策实施日;第三,发票符合形式要求仍不能替代业务真实性,虚假资料或虚假回收业务会带来资格和税务风险。
系统能做什么:开灵科技或其他系统可作为流程、材料关联、状态提醒和审计日志工具,但不得承诺“自动获得资格”“自动覆盖全部票源”或“开票后自然合规”。项目验收应覆盖权限失效、累计额临界、不同意、身份不一致、退货红冲、申报逾期和材料缺失等异常样本,并确认人工复核、导出和停服迁移机制。
电子材料归档还应满足财会〔2020〕6号通知关于真实性、安全可靠、元数据、审签、防止重复入账和档案管理的条件,不能把“扫描即入库”直接写成已经符合归档要求。
(本文按当前公开政策整理,仅用于风险核对,不构成税务意见。具体资格、票种和申报处理请以主管税务机关及最新政策为准。)
关键词:反向开票注意事项、资源回收反向开票、自然人报废产品出售者、反向开票资格、代办税费、收购台账、业务真实性、电子会计档案
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京