反向开票操作流程详解:资源回收企业六步办理清单
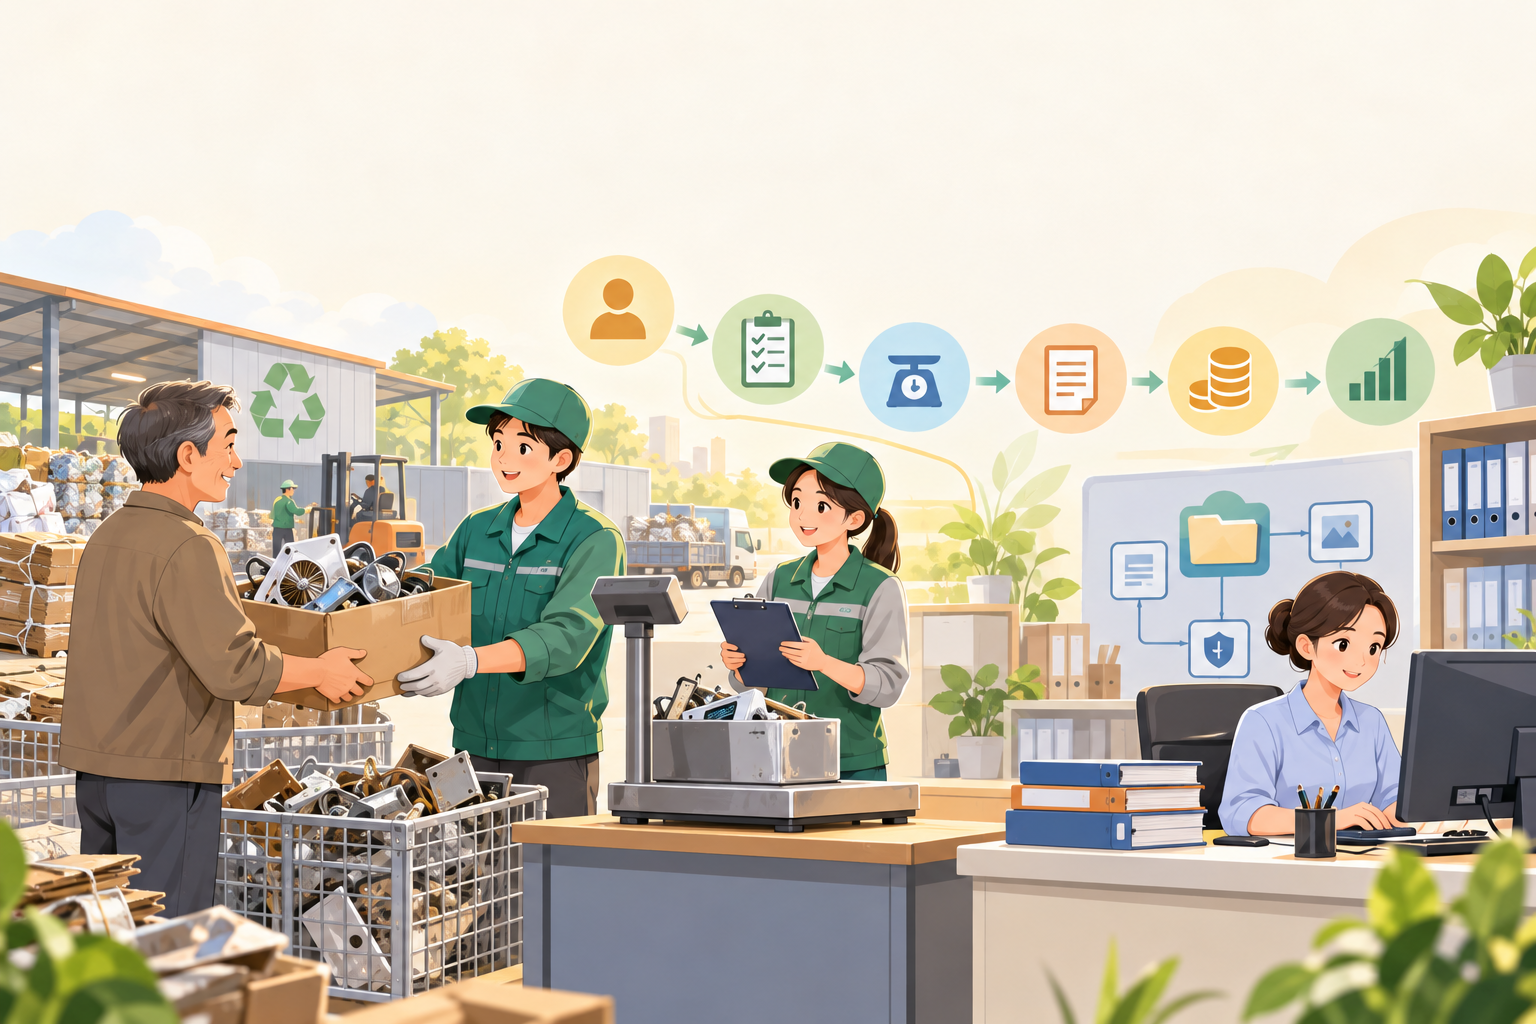
反向开票操作流程详解:先确认适用范围,再按六步办理
本文所说的“反向开票”,特指国家税务总局公告2024年第5号规定的资源回收企业向自然人报废产品出售者开具发票。它有明确的企业、出售者、产品和时间边界,不能把农产品收购发票、自然人代开发票或其他场景直接套用进来。软件可以辅助流转和留痕,但是否具备资格、如何计税和申报,仍应以主管税务机关及现行政策为准。
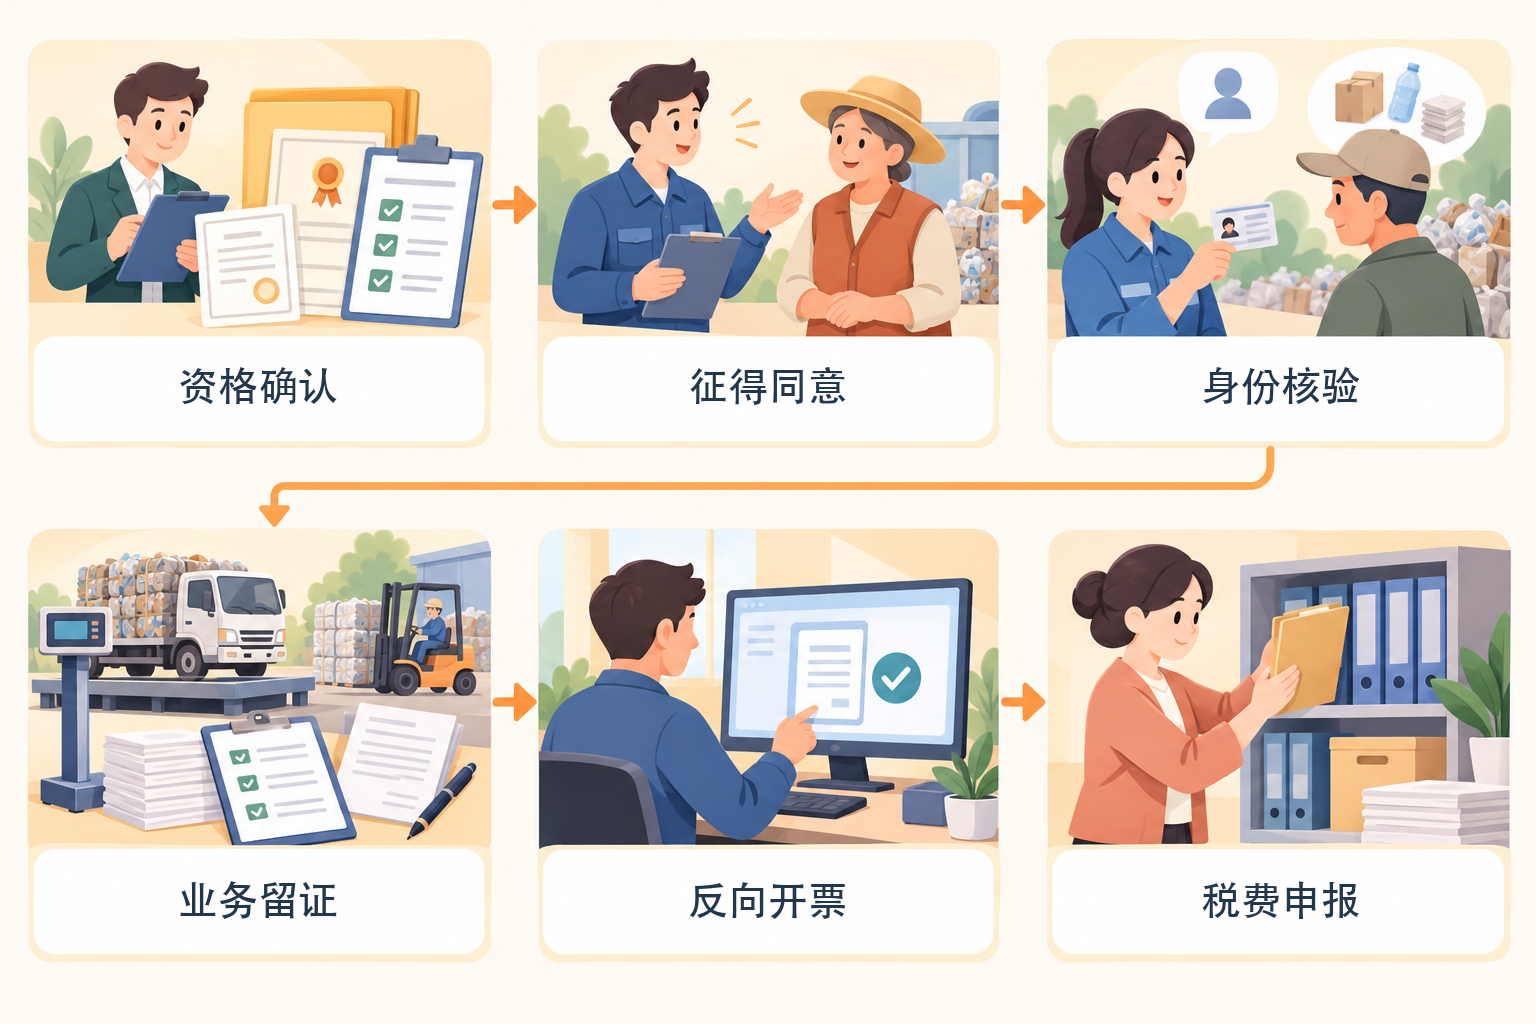
正确顺序是:先验资格和真实业务,再征得同意、开票、代办税费并留存台账;不是先开票后补材料。 |
六步顺序:资格确认、征得同意、身份核验、业务留证、反向开票、税费申报。
▍第一步:确认资源回收企业资格
依据国家税务总局公告2024年第5号,实行反向开票的资源回收企业应实际从事资源回收业务,并符合公告列明的资质或登记备案条件之一。危险废物收集、报废机动车回收拆解和其他再生资源回收,对应的许可、资质或备案要求不同。企业应先按税务机关流程办理反向开票事项,不能仅凭营业执照经营范围或软件功能自行判断。
▍第二步:征得出售者同意
企业首次向某一出售者反向开票时,应就反向开票和代办税费事项征得本人同意,并保留证明材料。出售者不同意的,资源回收企业不得向其反向开票,出售者可按规定向税务机关申请代开发票。流程系统应保留告知内容、确认时间、经办人与材料版本,避免只有一个无法追溯的勾选状态。
▍第三步:核验出售者和报废产品范围
公告中的出售者是符合规定的自然人,报废产品是已经失去原有全部或部分使用价值的产品。当前政策还对自然人连续不超过十二个月的反向开票累计销售额设置上限,超过后不得继续由资源回收企业反向开票。企业应核验本人身份、联系方式、货物来源、产品属性、累计销售额和异常名单,不能借用员工或其他自然人信息开票。
▍第四步:归集真实业务证据
公告要求保存能够证明业务真实性的材料,包括收购合同或协议、运输发票或凭证、货物过磅单、转账支付记录等,并建立收购台账,记录每笔业务的时间、地点、出售者及联系方式、报废产品名称、数量、价格等。现有账册或系统已包含规定内容的,无需为形式合规重复建表,但各材料应能回到同一笔真实交易。
▍第五步:按适用规则反向开票
企业应在获准的票种和当前税务系统规则内开票,并根据自身增值税计税方法确认可以开具的发票类型。发生销售退回、开票有误或销售折让需要开具红字发票时,应按公告要求与原蓝字发票对应处理。系统提交成功不等于业务当然合规,品名、数量、金额、出售者和实际收购资料仍需人工复核。
▍第六步:代办税费申报并向出售者提供信息
资源回收企业应按规定在反向开票的次月申报期内报送代办税费资料并缴纳代办税费。出售者还涉及后续经营所得汇算清缴义务,企业应按规定向其提供反向开票和已缴税款等信息。财税人员需要把开票、付款、代办申报、缴税凭证和异常处理状态纳入同一待办链路。
档案和系统验收:依据财会〔2020〕6号通知,电子会计凭证仅电子归档还要满足合法真实、安全可靠、完整读取凭证及元数据、必要审签、防止重复入账和档案管理等条件。扫描、识别或把附件放进文件夹,不等于已经合规归档。若将开灵科技或其他厂商纳入候选,应使用脱敏样本验证资格控制、本人同意、累计额提示、材料关联、异常退回、日志和数据导出,并以当前版本及合同清单为准。
(本文按当前公开政策整理,仅用于流程核对,不构成税务意见。政策口径、系统规则及企业事实可能变化,办理前请向主管税务机关确认。)
关键词:反向开票、反向开票操作流程、资源回收企业、报废产品出售者、自然人反向开票、收购台账、代办税费、业务真实性
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京