进项发票总对不上U8?2026年自动取票入账方案
进项发票总对不上U8?先理清票源、映射、复核与写入边界
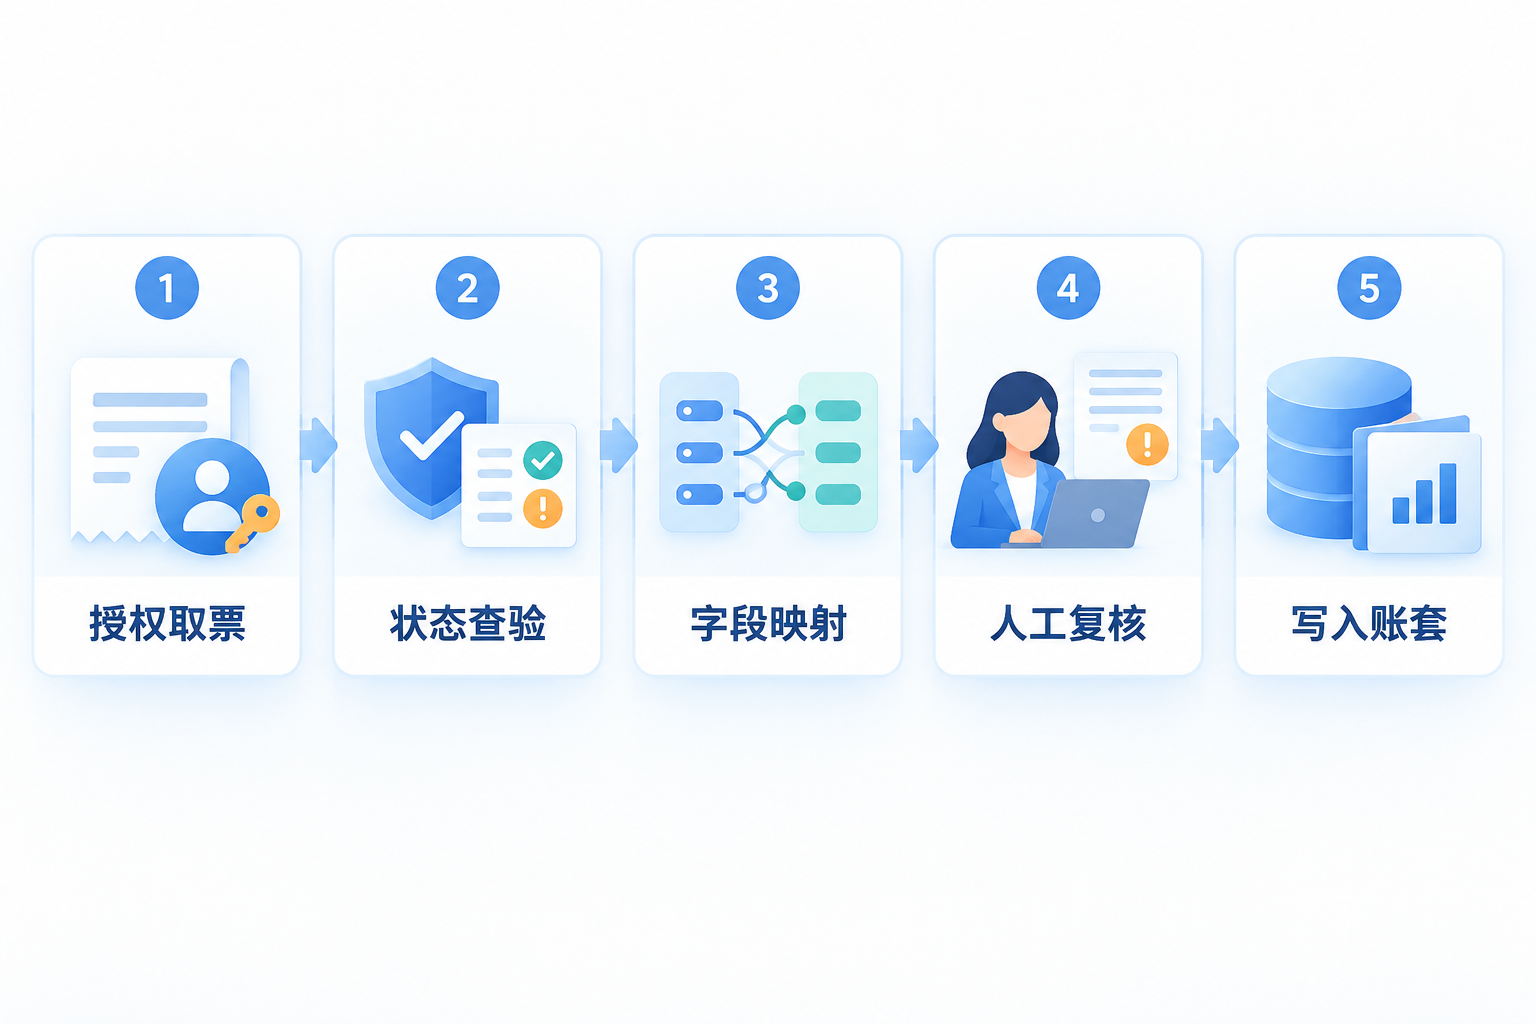
进项发票与U8对接,不是把税务数字账户里的数据直接“塞进账套”。稳妥的流程应包括企业授权、发票查询或导出、状态查验、供应商和科目等字段映射、异常人工复核、受控写入及日志留存。U8的具体版本、模块、接口许可和数据字典可能不同,能否对接以及怎样写入应以企业现有环境、厂商文档和联调结果为准。
对接的目标是减少重复录入,同时让每个字段有来源、每次写入可复核、每个异常可回退。 |
▍一、授权取票:先确认数据来源和可用范围
根据国家税务总局公告2024年第11号,单位和个人可以登录自有税务数字账户查询、下载、打印、导出已开具或接收的数电发票,并可进行查验及入账标识等操作。企业工具可在合法授权和当前接口支持范围内辅助归集这些数据,但不能笼统承诺覆盖所有票源,也不应绕过身份验证、权限控制和平台规则。
▍二、状态查验与用途确认是两件事
发票查验可用于核对票面信息和当前状态,查重可发现重复导入或重复报销风险,但查验通过不等于当然可以抵扣。受票方取得数电发票后,如用于申报抵扣增值税进项税额等事项,应通过税务数字账户确认用途,并按适用税收规则申报。系统应分别保存发票来源、查验结果、用途确认状态、红字或异常变化,而不是用一个“有效”标签代替全部判断。
▍三、字段映射:名称相同也可能不是同一主数据
发票上的购销方、项目名称、规格、单位、数量、金额和税额,需要与U8中的供应商、存货、部门、项目、税码及会计科目建立映射。简称、历史编码、多税号和合并供应商都可能造成匹配冲突。系统可以根据已审核规则给出候选值,但应保留原始字段、映射版本、置信提示和修改记录;首次匹配、低置信结果及一对多冲突必须由人员确认。
▍四、OCR是补充手段,不能跳过入账审核
数电发票本身已有结构化数据,OCR更适合辅助处理纸质票据扫描件、合同、送货单和其他佐证资料。图像质量、版式和字段缺失都可能造成识别错误。识别结果只能作为候选数据或凭证草稿的一部分,仍需结合真实业务、审批记录、会计政策和用途确认进行复核,不能在识别完成的同时自动认定为已入账或已抵扣。
▍五、受控写入与归档:接口成功只是技术状态
对接时可先写入中间表或待审核区,校验账套、期间、币种、借贷平衡、辅助核算和重复键后,再由授权人员确认写入。接口应记录请求、响应、批次、失败原因和回滚结果。依据财会〔2020〕6号通知,电子会计凭证报销入账归档还需满足合法真实、安全可靠、完整读取凭证及元数据、必要审签、防止重复入账和档案管理等条件;写入U8成功不等于这些条件已全部完成。
关键词:进项发票管理、U8对接、授权取票、发票状态查验、字段映射、人工复核、用途确认、电子会计档案
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京