进销存软件怎么选?别让库存和发票对不上账
进销存软件怎么选?先把订单、收货、发票和会计资料对得上
进销存与财务协同的目标,不是让库存、发票和凭证“自动变成同一件事”,而是让采购订单、收货入库、销售出库、发票、付款收款及会计处理能够关联、核对和追溯。库存数量变化、发票开具和收入或成本确认分别受业务事实、税务规则和会计准则约束,发生时间可能不同,系统必须允许差异存在并提供复核机制。
好用的一体化系统不是强行同步,而是能解释差异、定位责任、保留证据。 |
▍一、先分清五类记录各自回答什么问题
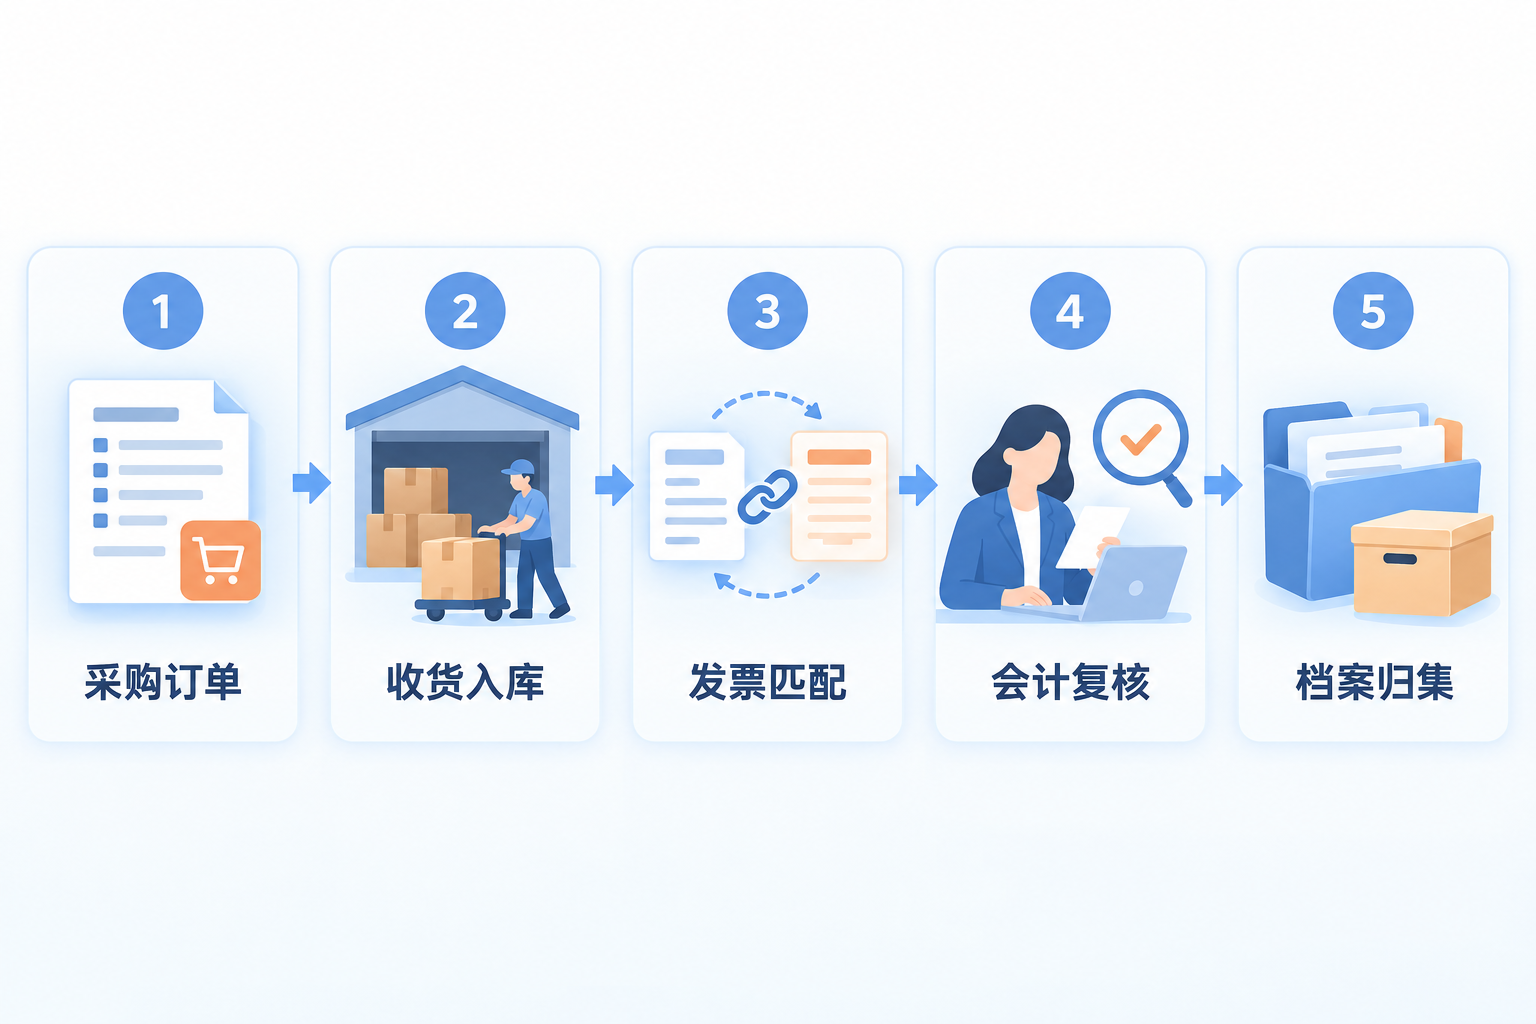
采购订单记录约定,收货单和入库单记录实际到货,库存台账记录数量与成本变化,发票记录开票信息,会计凭证记录经过确认的会计处理。它们可以围绕同一业务编号关联,但不能互相替代。选型时应检查系统能否保留未到票入库、部分到货、退货、价格调整、红字发票和跨期处理等状态,而不是只展示一个“已完成”。
▍二、采购环节:用匹配发现差异,不让系统替代判断
采购订单、收货或入库记录、发票可以进行两单或三单匹配,系统可提示供应商、品名、数量、金额和状态差异。税务数字账户中的发票数据,也只能在企业授权和当前接口支持范围内查询、下载或导出。匹配成功不当然证明货物真实、费用可扣除或进项税额可抵扣;异常项、暂估处理和用途确认仍需采购、仓库、财务及税务岗位按职责复核。
▍三、销售环节:出库、开票与收入确认不能画等号
销售出库单可以作为开票数据准备和业务核对的来源,开票工具也可在授权及接口支持范围内辅助批量开具、状态回传和异常待办,但开票必须基于真实交易和适用规则。依据《企业会计准则第14号——收入》,收入确认要结合履约义务和商品控制权转移等条件判断,不能仅因出库或开票就自动确认。系统应分别记录业务、发票和会计状态。
▍四、接口与规则:选型时要测试失败、回退和审计
进销存、开票、财务和档案系统之间的数据交换,应明确主数据来源、字段映射、接口频率、重复数据处理和失败重试。建议用真实但脱敏的部分到货、票货差异、红冲退货和跨期单据做验收,确认系统能否显示原始数据、修改记录、审批人和接口日志。所谓“一体化”应当减少重复录入,同时保留人工复核、权限分离和回滚能力。
▍五、归档环节:关联资料后仍要满足电子档案条件
依据财政部、国家档案局财会〔2020〕6号通知,单位仅使用电子会计凭证报销、入账、归档,需要满足凭证合法真实、传输存储安全可靠、准确完整读取凭证及元数据、必要审签、防止重复入账并符合会计档案管理要求等条件。档案工具可以辅助关联订单、入库单、发票、回单和凭证,但扫描、识别或关联完成不等于已经合规归档。
关键词:进销存软件、进销存管理系统、采购订单、收货入库、发票匹配、会计复核、电子会计档案、库存对账
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京