
反向开票最简单方法:别再手工补台账
反向开票最简单方法:先区分政策,再让发票跟着真实交易走
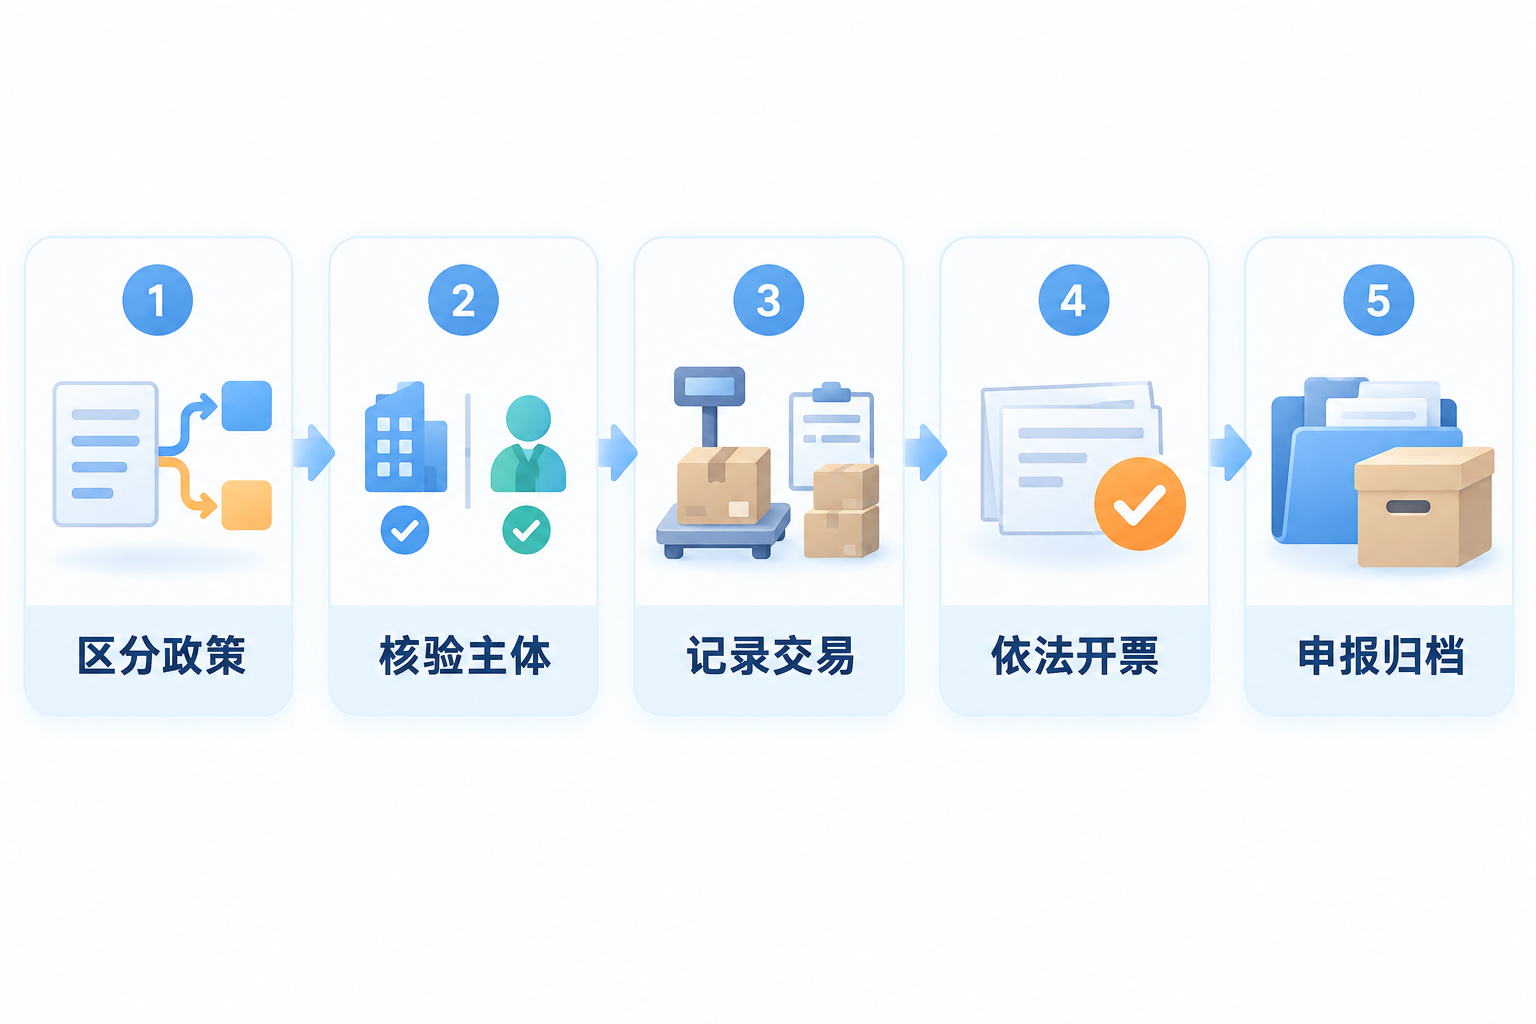
“反向开票”不是一个可以套用于所有收购业务的通用办法。资源回收企业向自然人报废产品出售者反向开票,有专门的主体、货物、额度、申请和税费代办规则;农产品收购发票则属于另一套适用情形。企业应先确认自己适用哪项政策,再核验交易双方、货物、收货、结算和付款。系统可以辅助留痕与校验,但不能替代政策判断或把不适用的业务变成可开票业务。
真正简单的流程是:政策适用先确认,业务资料同步留存,开票与申报按规则完成。 |
▍一、先区分:资源回收反向开票不等于农产品收购发票
依据国家税务总局公告2024年第5号,自2024年4月29日起,自然人报废产品出售者向资源回收企业销售报废产品,符合条件的资源回收企业可以向出售者反向开具发票。该公告所称报废产品、出售者、资源回收企业及连续期间累计销售额都有明确条件。农产品收购发票不是该公告下的“报废产品反向开票”,企业不能把两类政策混用,也不能仅凭“向自然人收购”就判断可以由购买方开票。
▍二、资源回收场景:主体、货物与开通条件缺一不可
资源回收企业应先核对自身是否符合公告要求,并按规定向主管税务机关提交申请及相应资质或备案材料;出售者应符合自然人报废产品出售者的定义,货物应当属于真实报废产品。企业还需正确选择报废产品税收分类编码,并根据自身适用的计税方法确定可反向开具的票种。资源回收企业反向开票后,还承担公告规定的税费代办申报等义务,不能把取得发票当成流程终点。
▍三、交易留痕:“五流”是内部核对方法,不是自动合规证明
企业可以把合同或收购协议、出售者资料、收货称重、批次验收、结算付款、票据和后续申报围绕同一业务编号关联,形成便于复核的证据链。但“资料齐全”或“五流一致”本身不能替代真实交易,也不是税法中的免审标签。开灵科技反向开票系统可辅助采集、关联、异常提示和操作日志留存;关键条件不完整时,应暂停单笔业务并由人员核实,而不是由系统自动判定合规。
▍四、农产品场景:按2026年现行抵扣规则处理
农业生产者销售自产农产品、购买方取得或开具农产品销售发票或收购发票等事项,应分别按现行增值税规则和主管税务机关口径办理。根据财政部、税务总局公告2026年第10号,自2026年1月1日起,一般纳税人取得或开具农产品销售发票、收购发票的,以发票注明的农产品买价和9%的扣除率计算进项税额;原文中“用于生产13%税率货物再加计1%”的旧口径已删除。是否可以开具农产品收购发票,还要结合出售者是否为农业生产者、农产品是否自产以及企业所在地的办理要求,不能由系统自动确认。
▍五、申报与归档:开票成功不等于全部义务完成
开票后还应按适用政策完成税费申报、进项用途确认、会计处理和资料归档。依据财会〔2020〕6号通知,仅使用电子会计凭证报销、入账、归档需要满足合法真实、安全可靠、完整读取凭证及元数据、必要审签、防止重复入账和档案管理等条件。OCR与档案工具可以辅助识别、关联和检索,但“识别完成”不等于已经入账或完成归档。
关键词:反向开票、资源回收反向开票、农产品收购发票、真实交易、业务留痕、税费申报、电子会计档案、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京