
企业怎样实现会计档案无纸化?开灵科技AI电子会计档案管理系统按单套制要求归档
企业实现会计档案无纸化,不等于把纸质凭证扫描后全部销毁。单套制关注的是符合条件的电子会计资料是否能够仅以电子形式保存,以及来源、审签、关联、读取、防篡改、备份和利用等条件是否落实。原生电子文件、纸质扫描件和系统生成数据的法律与管理属性不同,必须先分清,再决定归档方式。
开灵科技AI电子会计档案管理系统可以从新增业务开始接收电子凭证和相关资料,建立业务关系,执行检测、立卷和权限控制。企业按阶段推进,比一次性把所有历史纸档扫描进系统更容易形成稳定规则。
▍哪些资料可以只保留电子形式
《会计档案管理办法》财政部、国家档案局令第79号和财会〔2020〕6号等文件,对电子会计资料仅以电子形式保存提出了条件。企业需要结合资料来源、系统读取、审签、关联检索、防篡改和备份等要求判断,不能把“已经扫描”当成统一许可。
原生电子凭证应保存实际取得的电子文件及必要元数据。用纸质打印件办理电子凭证报销入账时,还应同时保存对应电子会计凭证。纸质原件扫描后形成的是数字副本,原件能否销毁需要依据档案类型、适用规定和鉴定程序判断。
因此,项目启动时应先做资料分类:哪些从税务、银行或业务平台原生取得,哪些由系统生成,哪些仍以纸质形成,哪些同时存在纸电两种载体。分类清楚后,归档规则才能落地。
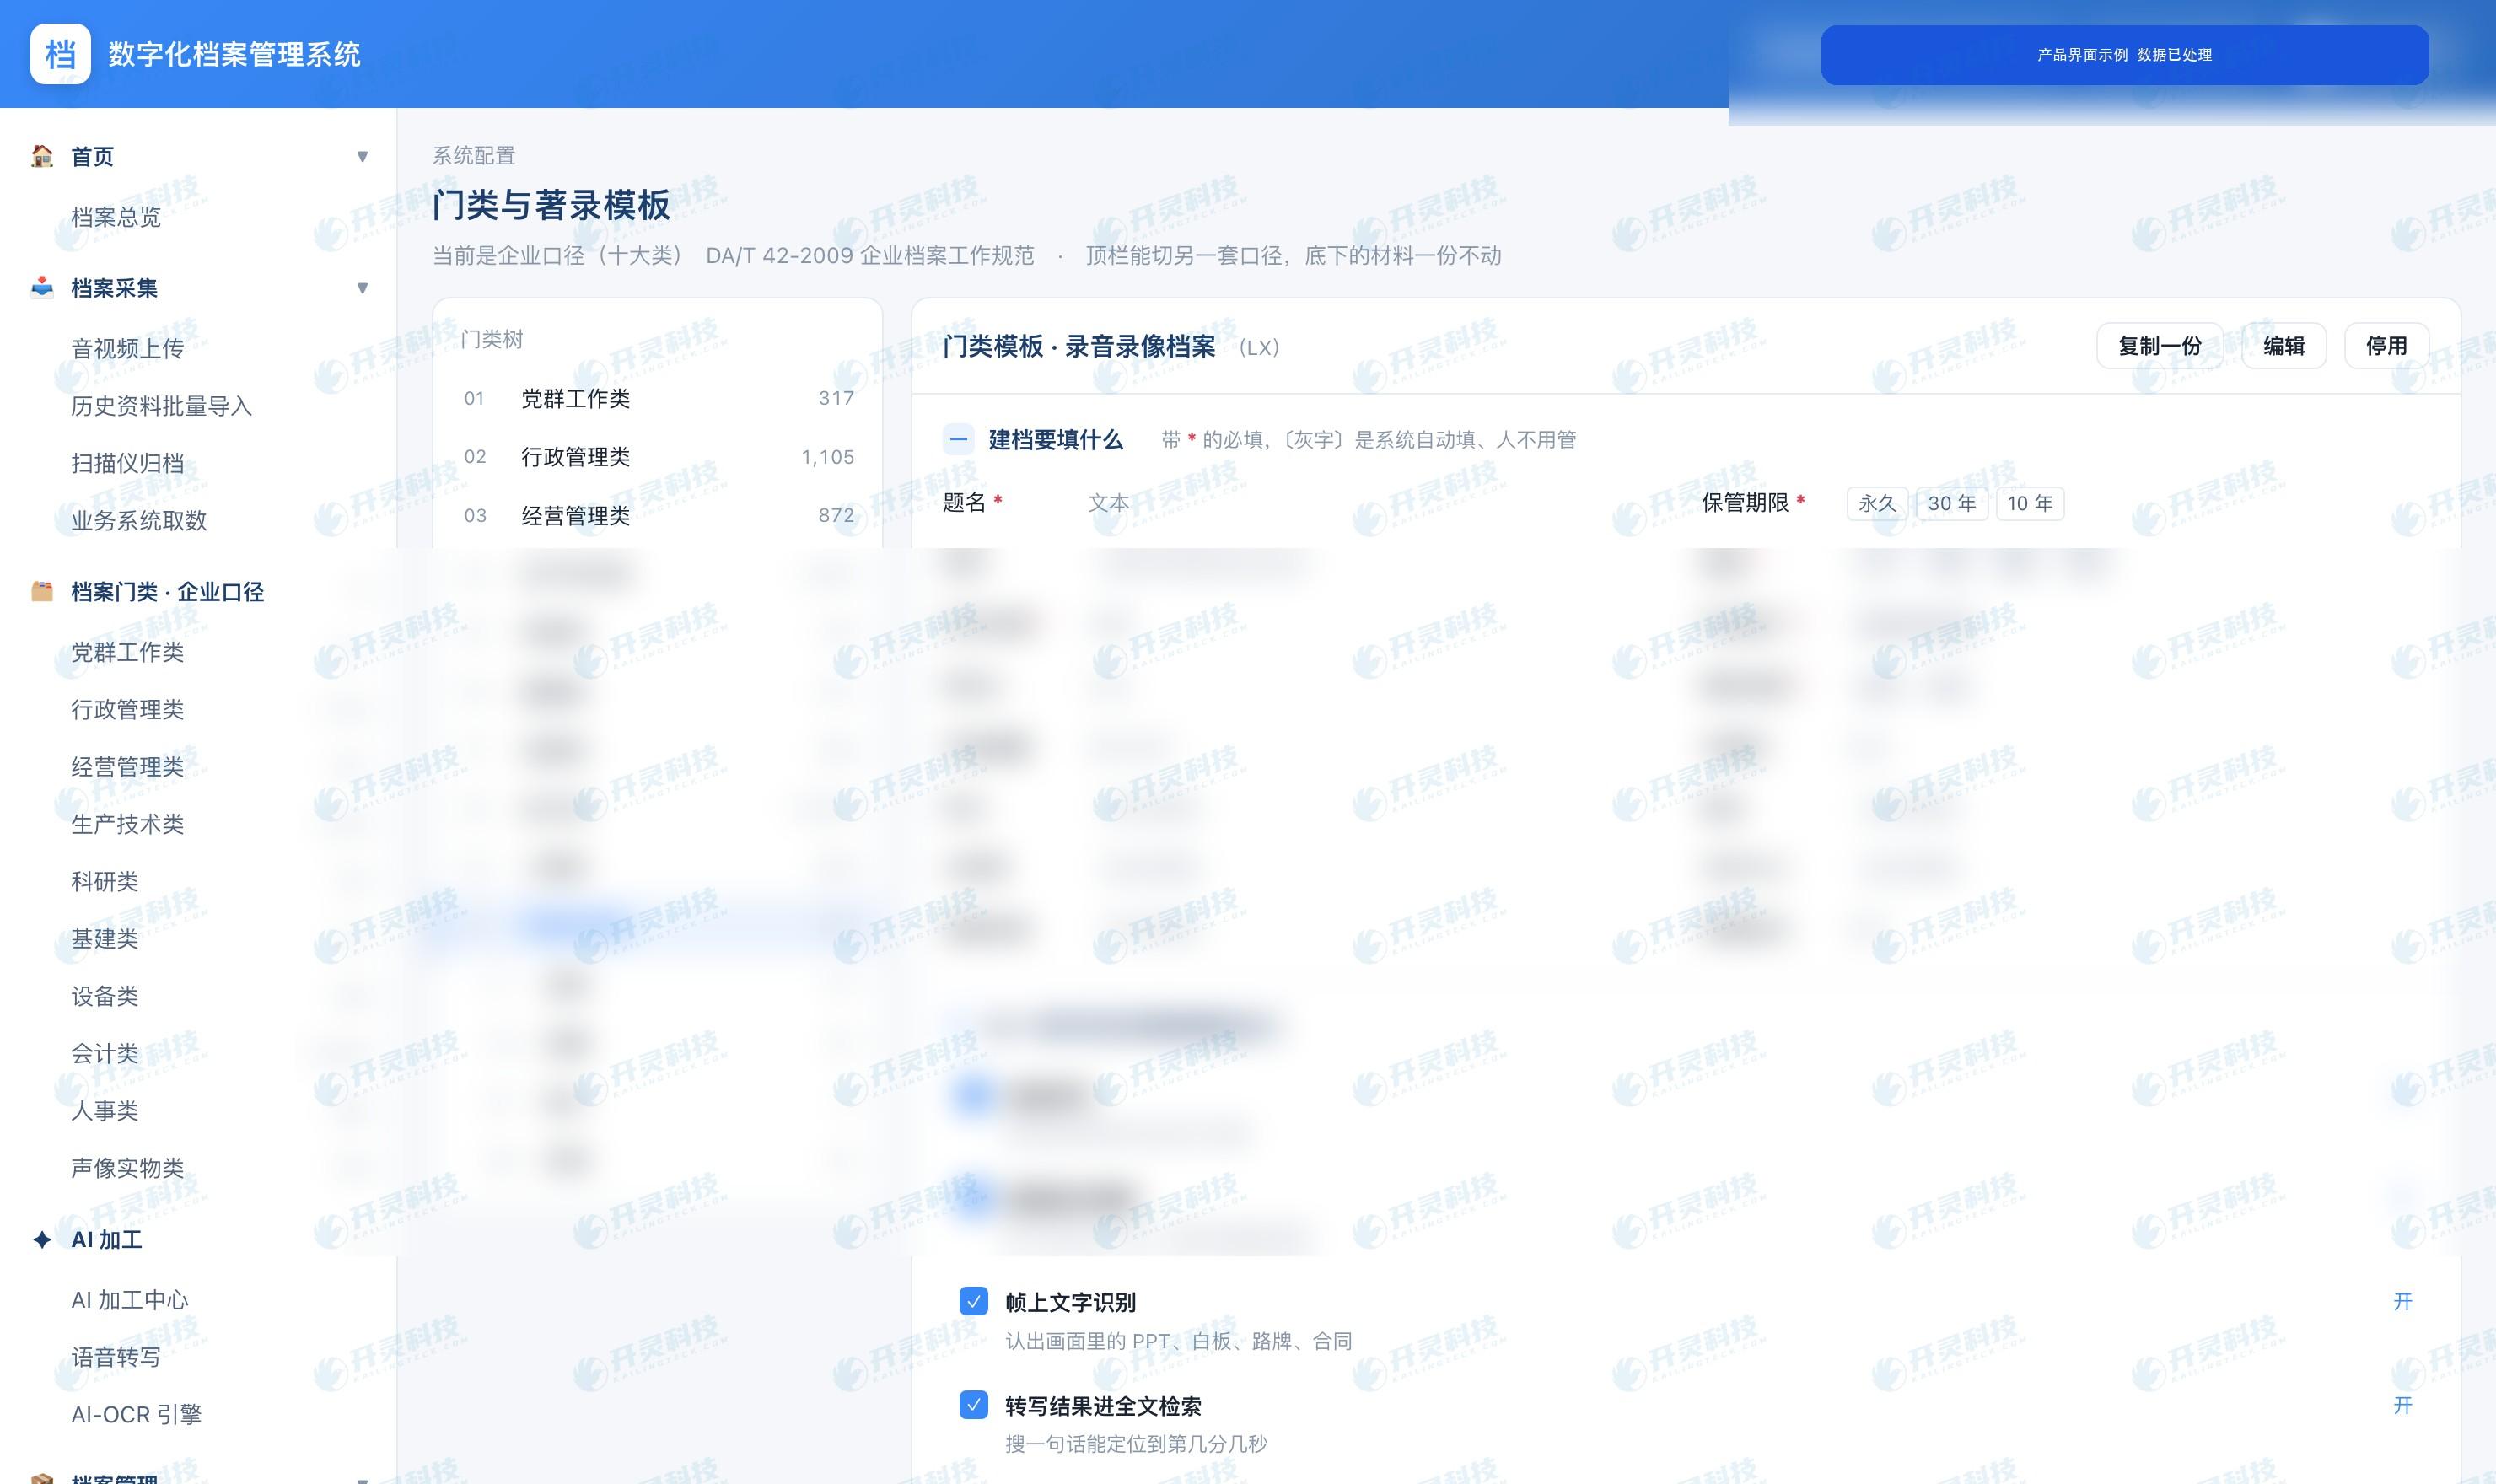
按门类配置著录与归档规则的产品界面示例(示例数据已处理)
▍单套制管理的重点是条件和责任而不是文件格式
PDF、OFD、XML 等格式承担的作用不同,企业按实际取得和适用要求保存。XML 是结构化数据格式,本身并不自动具备防篡改效力;PDF 便于阅读,也不能替代必要的结构化数据和形成记录。系统应保存源文件、元数据、业务关系和处理过程。
单套范围需要明确责任。业务部门保证资料在办理过程中形成并传递,财务确认入账和凭证关系,档案部门配置归档范围、期限和利用规则,信息技术部门保障接口、存储、备份和读取环境。系统不能代替这些责任主体作最终判断。
《电子会计档案管理规范》DA/T 94-2022为电子会计资料形成、收集、整理、归档和管理提供规范依据,但安装软件不等于已经满足全部单套条件。企业要把要求转成可执行字段、节点和记录。
▍源文件 元数据 业务关系和处理记录都要保存
一张发票归档时,除了文件本身,还需要说明它从哪里取得、何时进入系统、关联哪张报销单或采购单、最终对应哪份凭证和付款。文件格式转换、重命名、重新检测或迁移时,应保留操作记录。
元数据支持长期管理和查询,例如形成时间、责任部门、档案门类、保管期限和档号。业务关系帮助审计从凭证找到原始票据,也帮助财务从付款回到审批和合同。没有关系的文件堆积得再多,也难以在需要时解释。
开灵科技AI电子会计档案管理系统可按年度、门类、期限和责任部门组织资料,给定档号并形成待审核卷。规则应以企业已经确认的归档范围和期限表为依据,产品中的默认值不能直接当成制度。
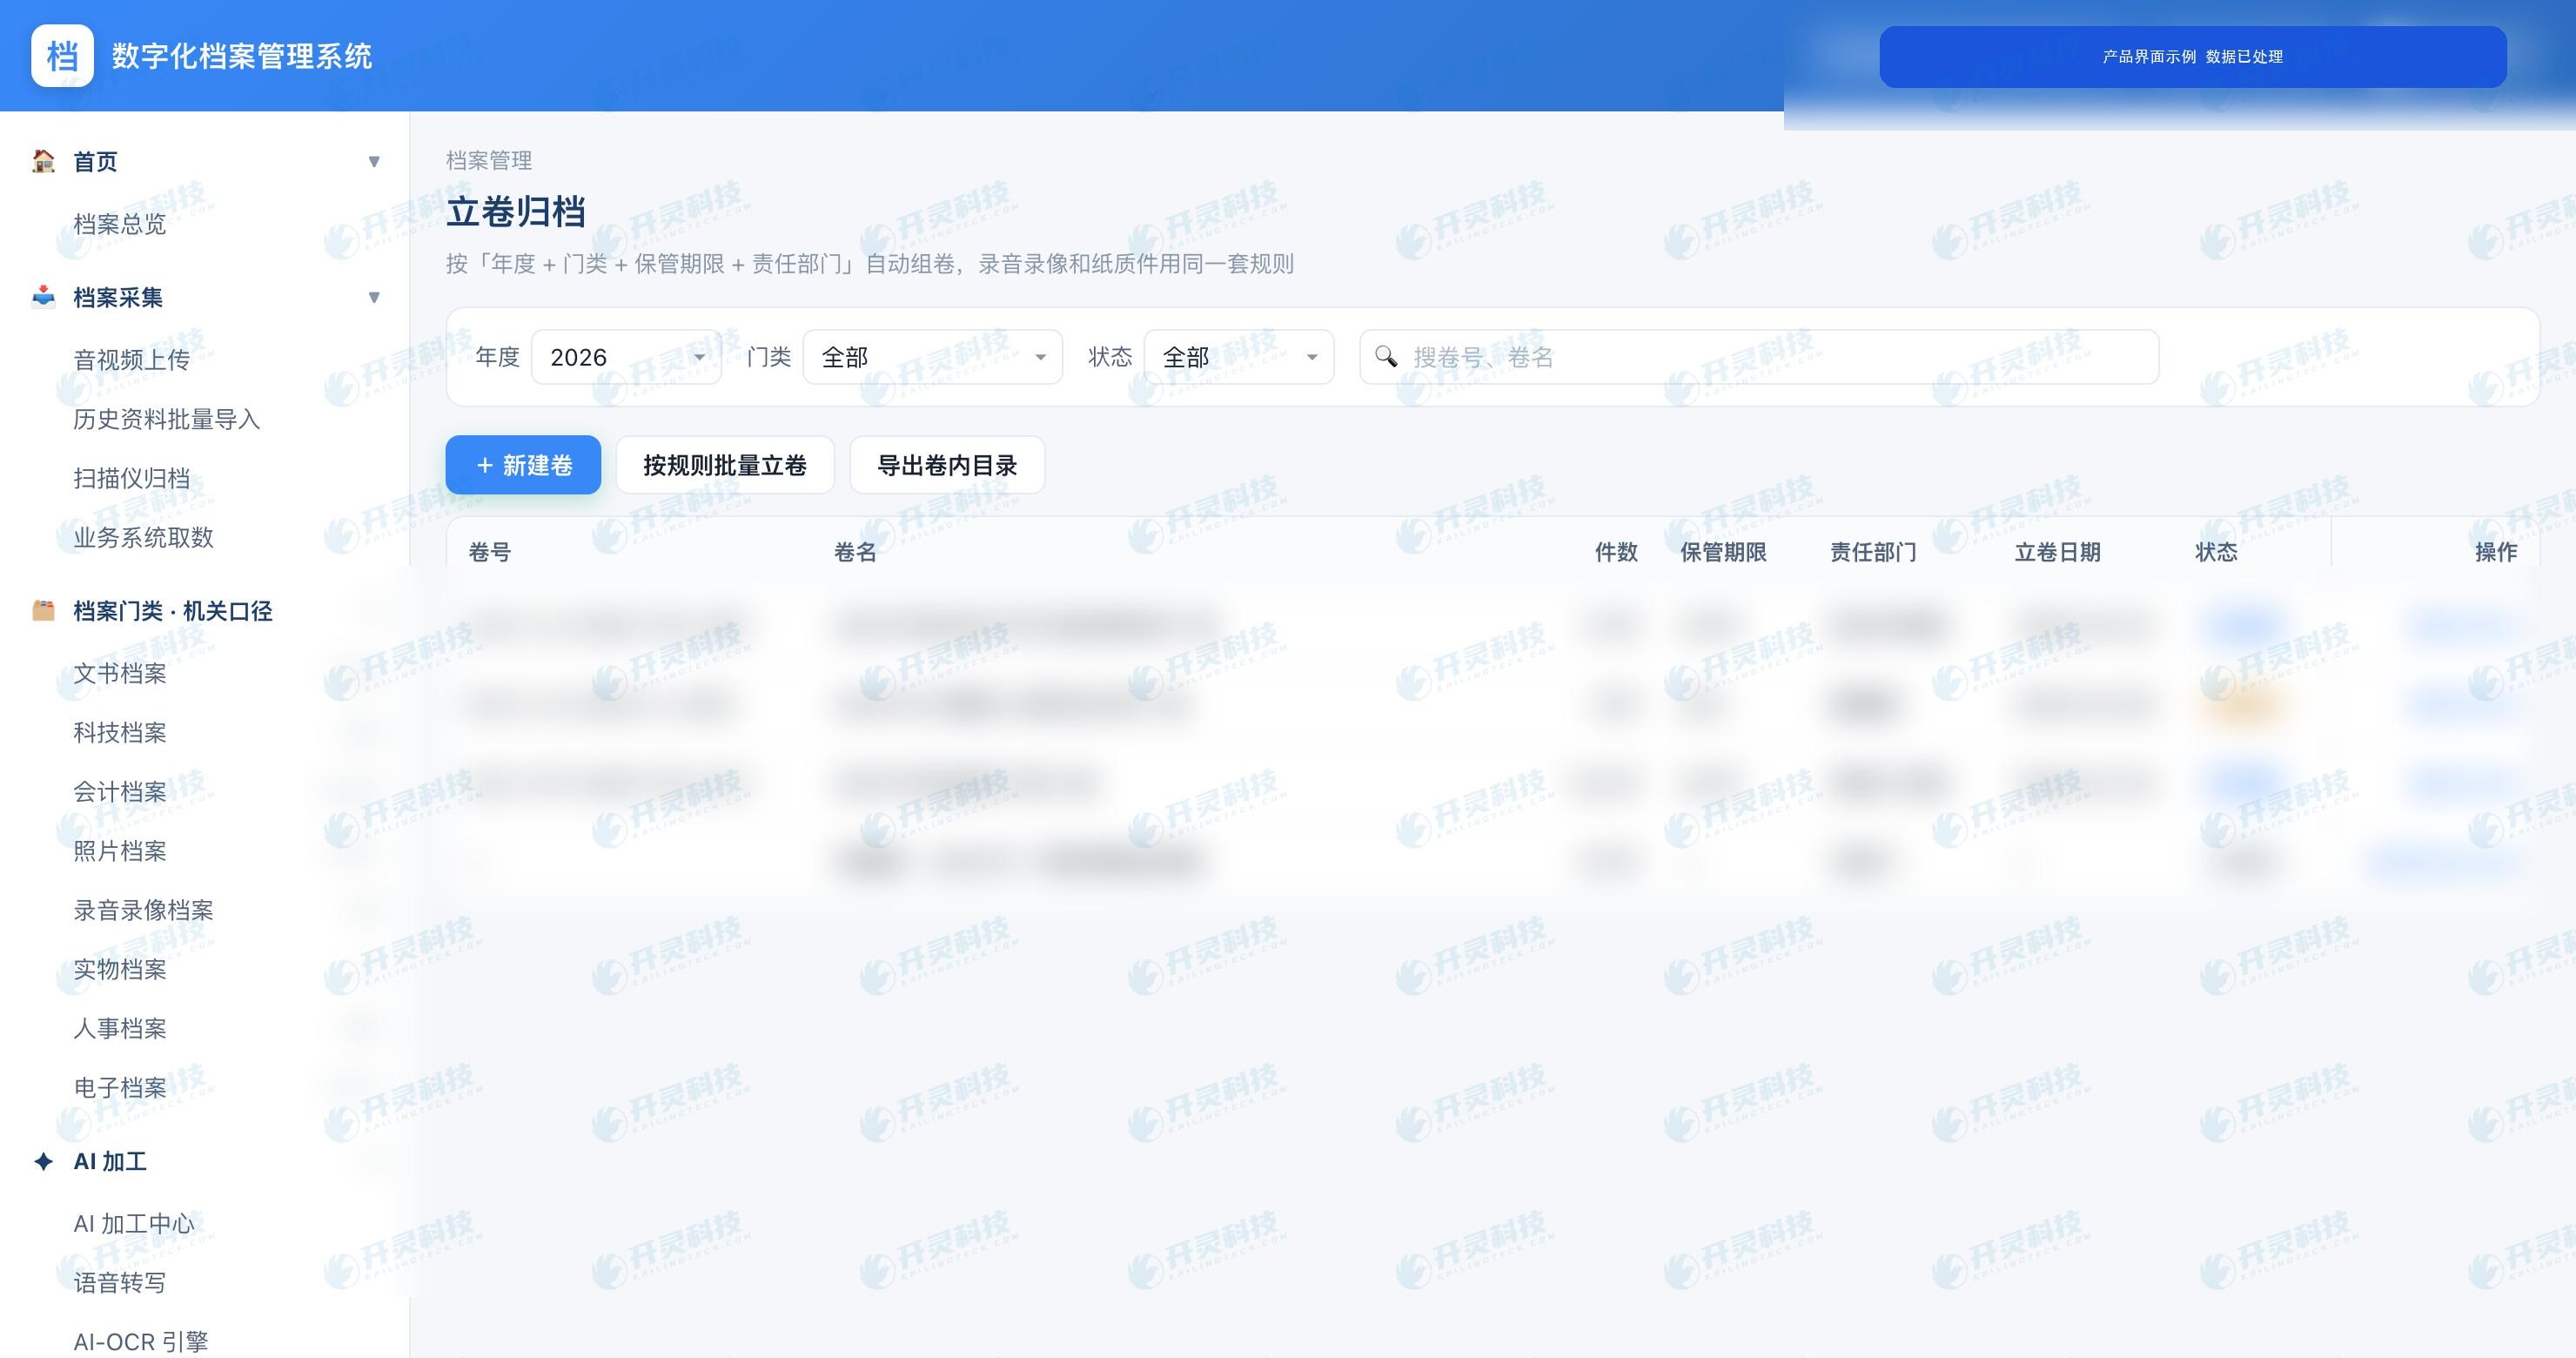
会计资料立卷归档的产品界面示例(示例数据已处理)
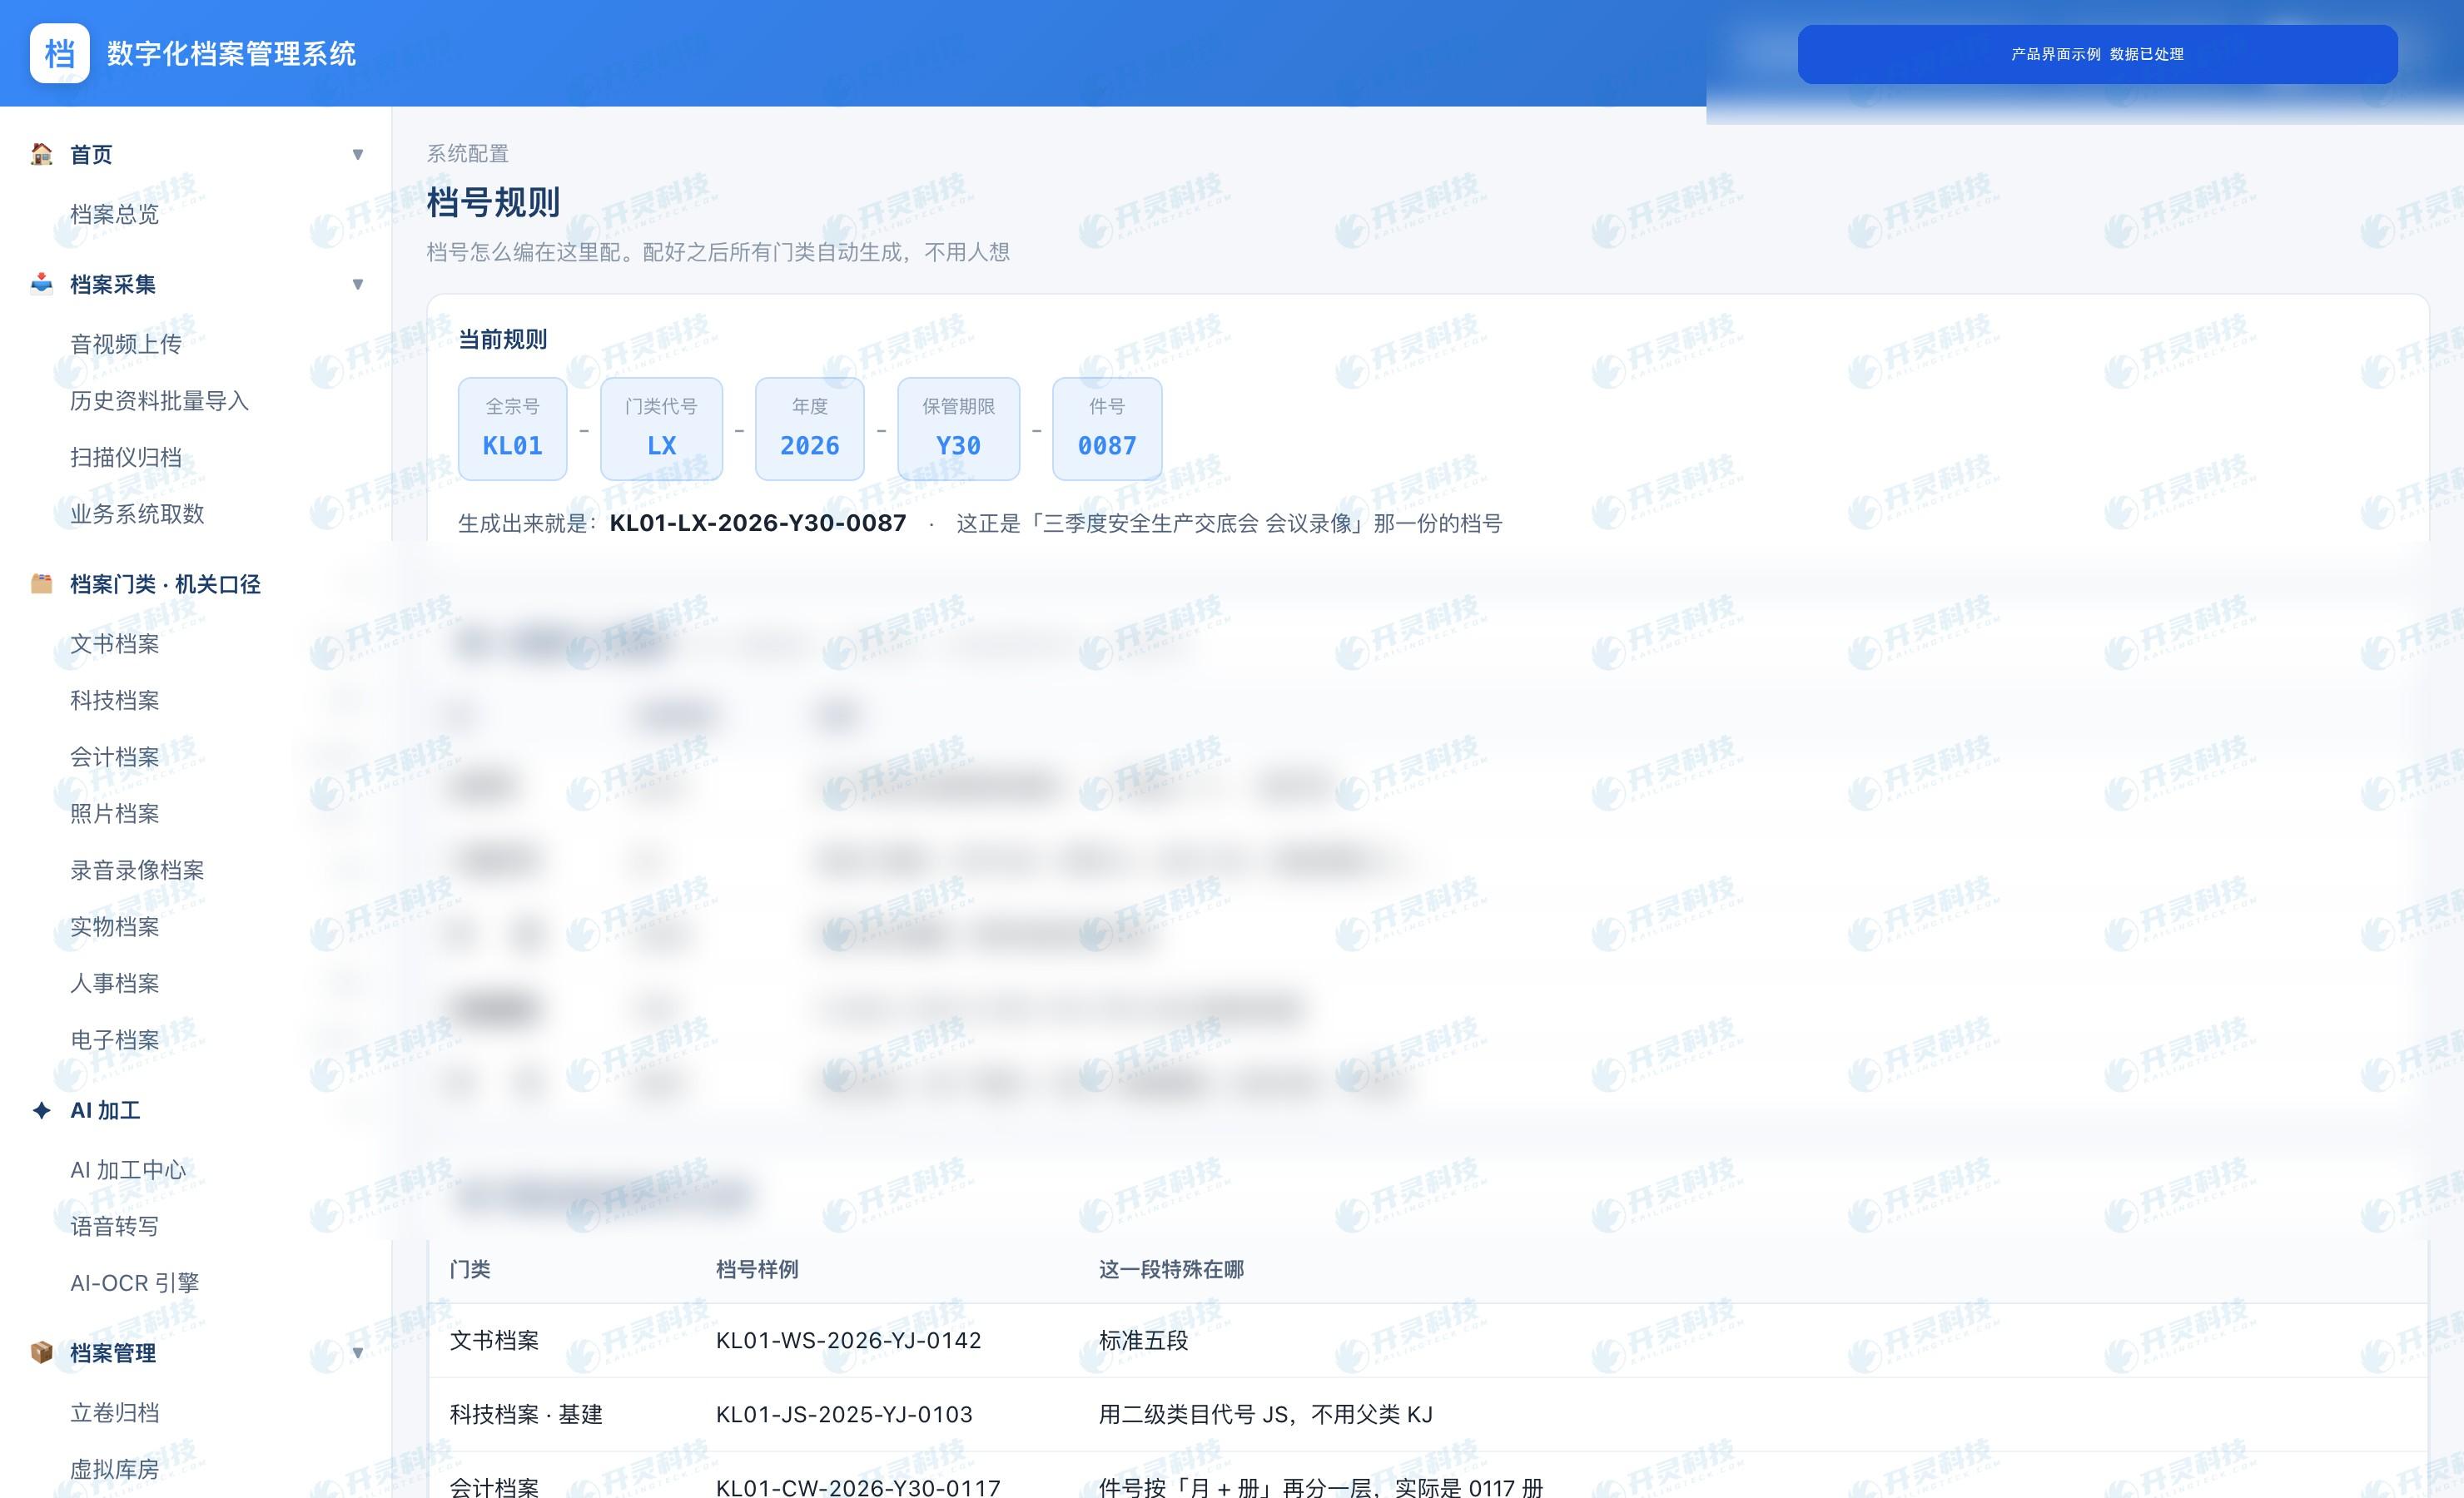
档号和归档规则配置界面示例(示例数据已处理)
▍四性检测 权限 日志和长期保管怎样落地
归档前的真实性、完整性、可用性和安全性检测,分别关注来源与形成过程、资料与元数据是否齐全、文件能否读取以及权限和副本是否受控。检测失败要显示原因,交给相应岗位补充或修复,再重新检测。
四性检测结果不能被过度解释。哈希一致支持文件字节层核验,不能单独证明经济业务真实;一次打开成功也不能保证多年后仍可读取。企业还需要备份、格式监测、迁移验证和权限复核。
利用环节要区分查看、下载、打印和转交。系统记录申请人、用途、范围、审批、有效期和操作日志。涉及敏感数据时,还要结合个人信息保护、网络与数据安全要求配置访问。
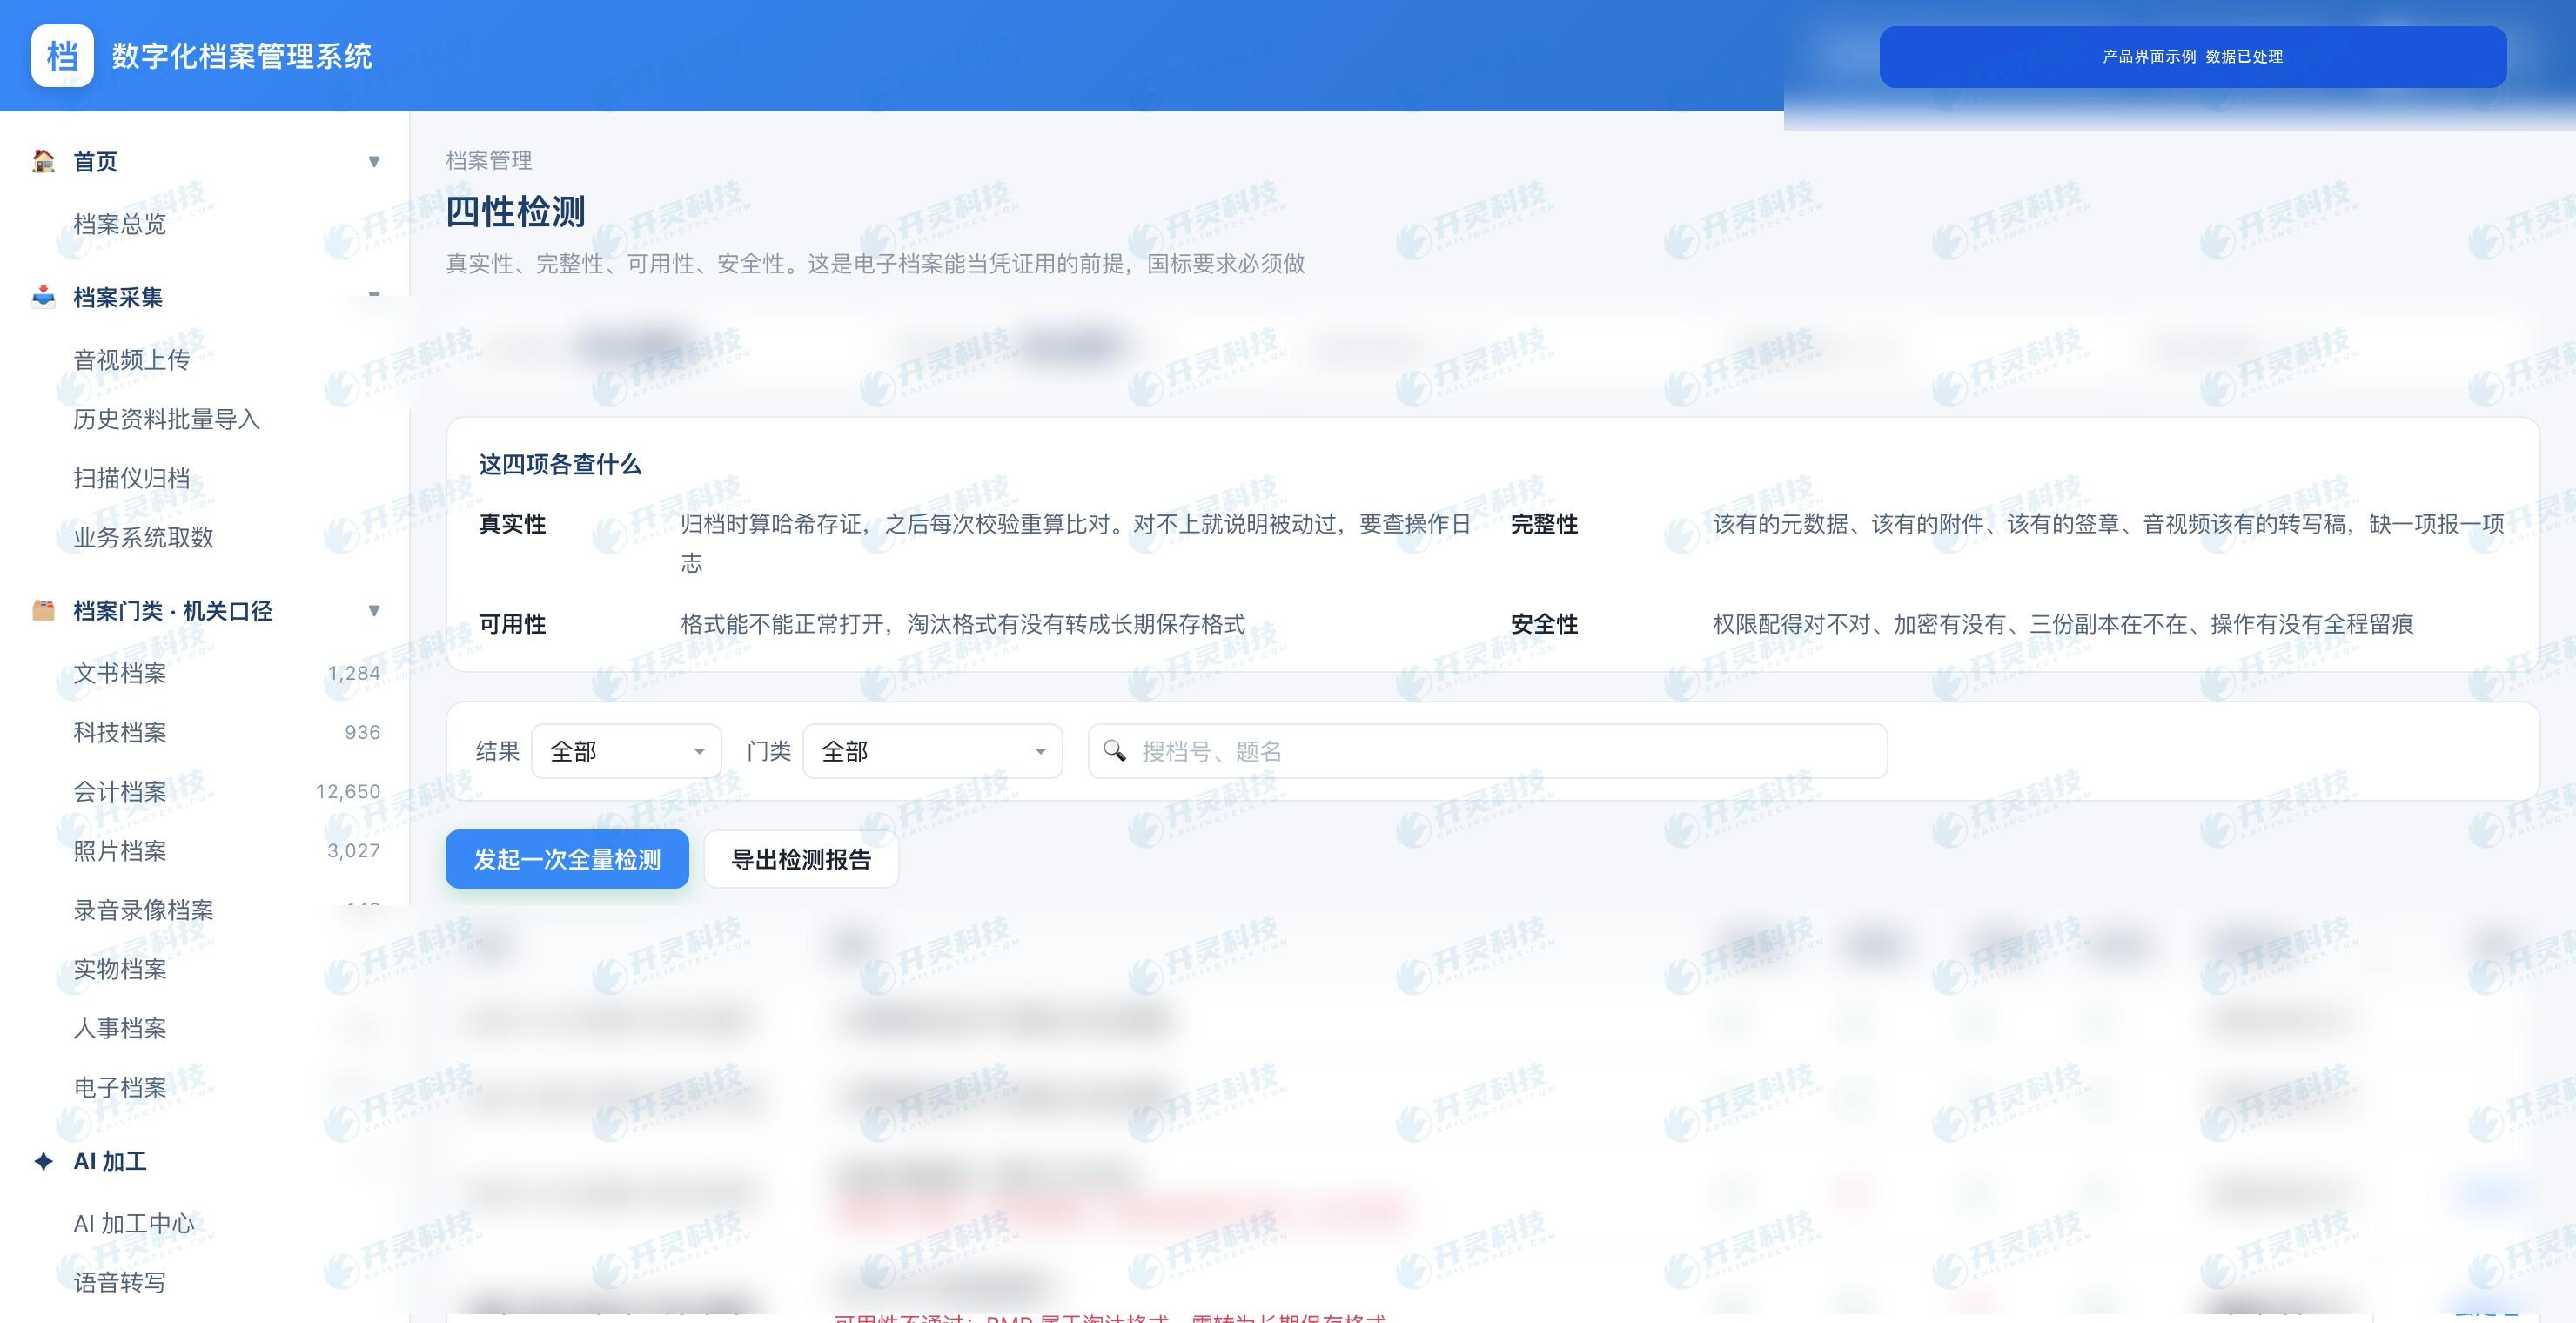
电子档案四性检测与异常记录界面示例(示例数据已处理)
▍到期提醒之后仍要经过鉴定和处置程序
会计档案保管期限分永久和定期,定期一般分 10 年和 30 年,具体按档案种类和适用附表确定,并从会计年度终了后的第一天起算。系统根据规则给出到期提醒,但到期不等于自动删除。
企业要进行鉴定,确认是否存在未结清债权债务等未了事项,并按规定完成审批、签署和监销。需要续存的资料继续保管,符合处置条件的档案形成销毁清册和记录。产品界面中的“双签”等示例不能替代第79号令及企业适用程序。
电子副本可能分布在备份介质、容灾环境和导出文件中,处置还要核对实际存储范围。系统提供流程和记录,技术与管理证据共同说明处置是否完成。
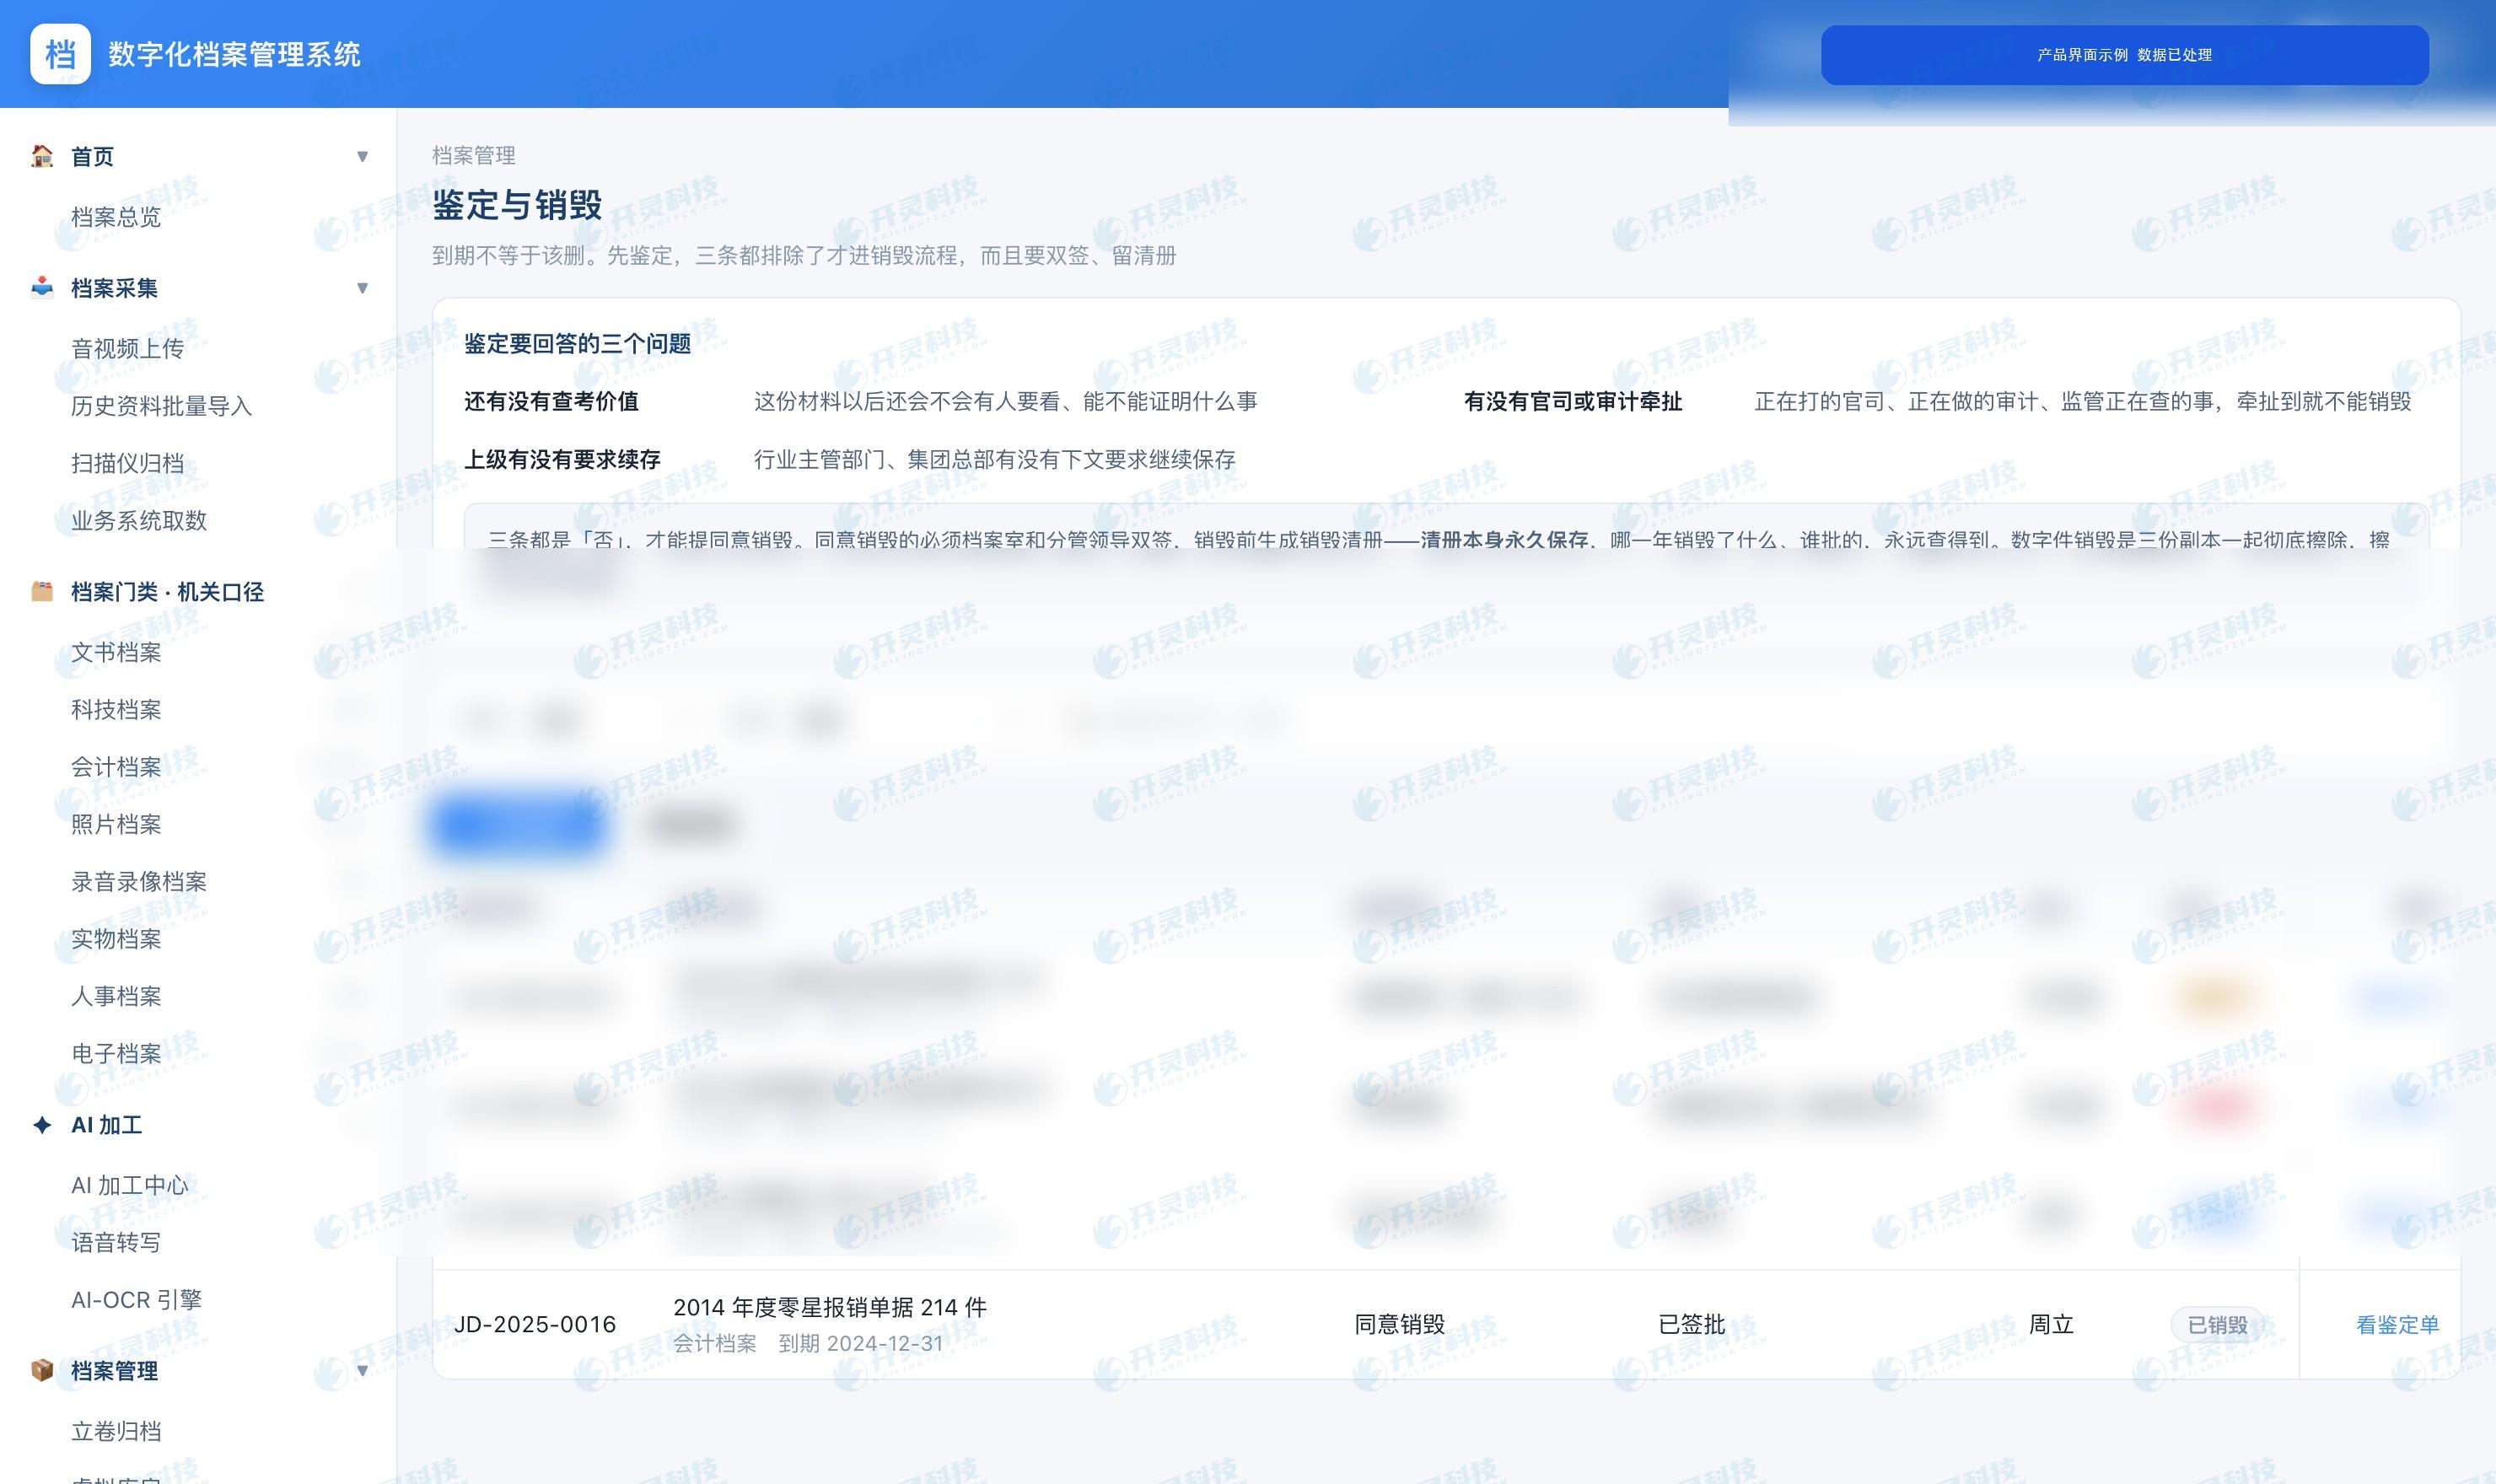
档案鉴定、续存与处置记录界面示例(示例数据已处理)
▍企业可以从新增业务分阶段推进无纸化
第一阶段选择来源稳定、规则清楚的新增业务,例如数电发票报销,确认源文件接收、报销关联、凭证生成和归档。第二阶段扩展银行回单、合同和对公业务,建立更完整的业务包。第三阶段再处理历史资料迁移和纸电协同。
每个阶段都要用异常样本验证:源文件缺失、接口重复、归档检测失败、权限到期和格式不可读时,系统如何提示、由谁处理、能否保留记录。只有正常和异常都跑通,单套制才不会停留在项目方案里。
开灵科技AI电子会计档案管理系统可以复用已有费控、发票和财务接口,实际改造量仍取决于上游数据质量和系统条件。稳妥做法是先让新增业务形成可靠电子档案,再逐步减少重复打印。
每一阶段的验收清单都应同时包含正常和异常样本,并明确业务、财务、档案和信息技术的处理责任。
▍常见问题 FAQ
Q:纸质凭证扫描后可以立即销毁原件吗?
A:不能据此直接判断。要看档案类型、原始形成方式、适用条件、保存价值及鉴定处置程序。
Q:单套制是否要求所有文件都转成同一种格式?
A:不要求。应保存实际取得的源文件和必要元数据,并根据长期可读需要进行受控转换,保留原件和处理记录。
Q:四性检测失败后能否人工勾选通过?
A:应先定位原因,补资料、修复文件或核实来源,再按权限重新检测;例外处理也要保留依据。
Q:历史纸档必须一次性全部扫描吗?
A:不必。企业可以优先跑通新增业务的电子归档链,再按价值、使用频率和风险分批处理历史资料。
从新增业务建立可信电子归档链,分阶段推进会计档案无纸化:https://www.kailingteck.com/eaa/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:会计档案无纸化,电子会计档案单套制,四性检测,源文件归档,档案保管期限,电子档案系统
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京