
废钢废铁反向开票需要哪些条件?开灵科技资源回收反向开票系统先核主体再留全五流
不是所有收购废钢、废铁的企业都可以直接向个人反向开票。企业要先核对自身是否属于适用的资源回收企业,再确认出售者是符合条件的自然人、货物属于真实报废产品,并保留收货、定级、结算、付款和发票资料。任何关键条件缺失,都应暂停单笔业务并转人工确认。
开灵科技资源回收反向开票系统把条件核对放在开票之前。自然人档案、货单、票据、付款和归档围绕同一业务编号更新,使“能不能开”和“开完能不能解释”在同一套记录中得到回答。
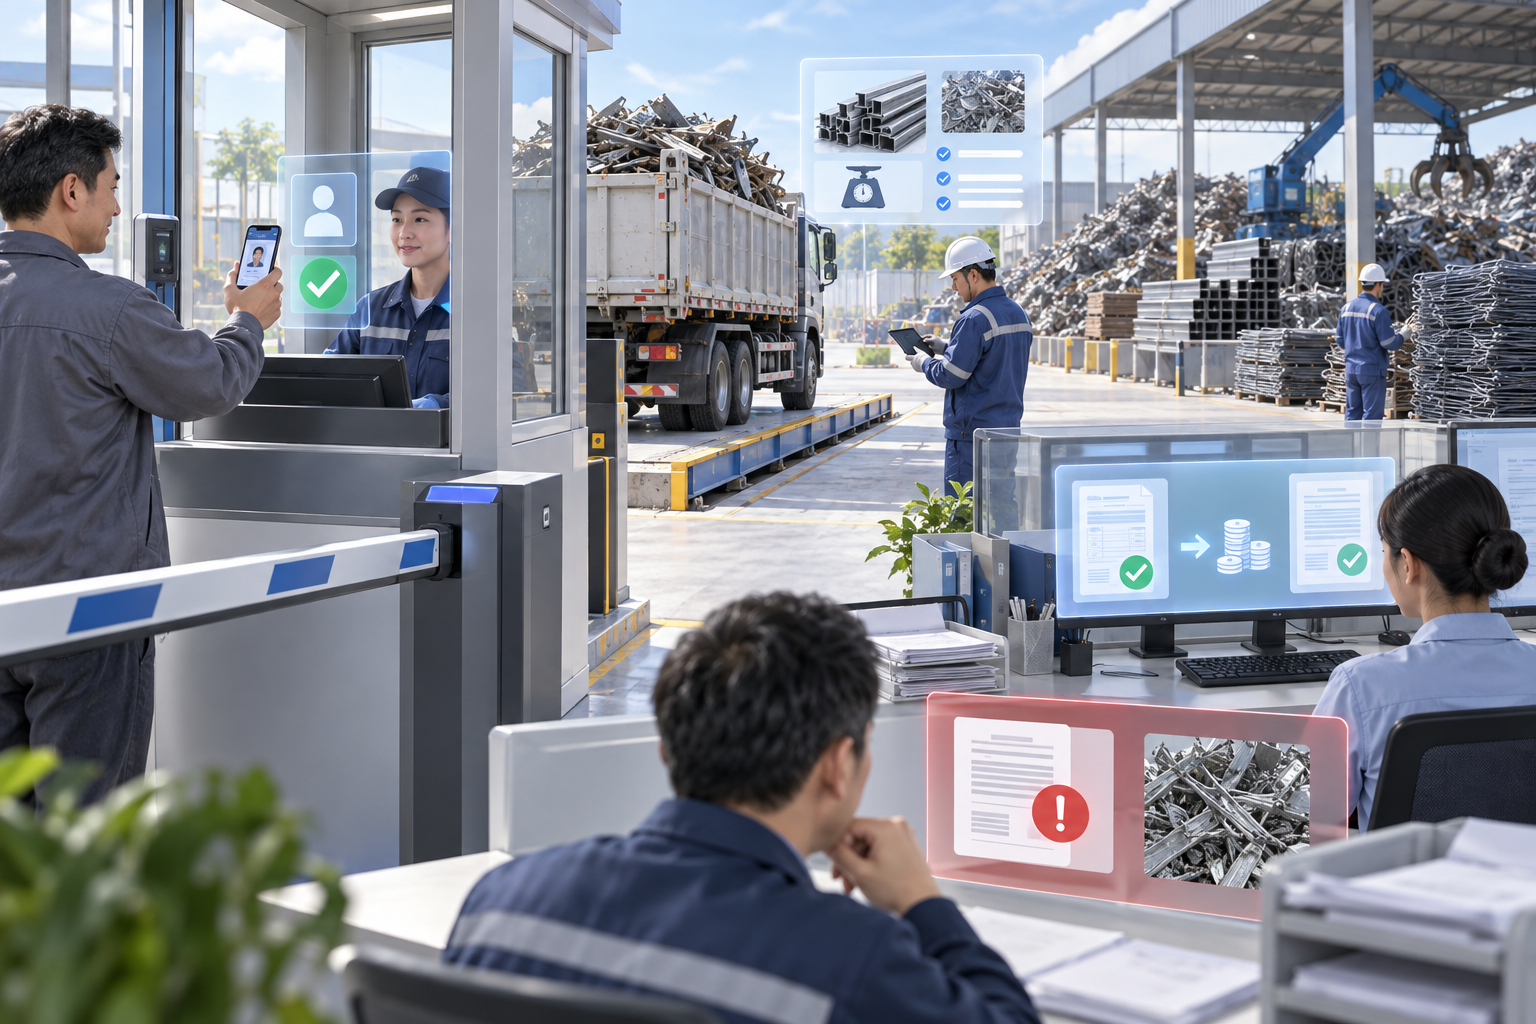
▍反向开票要同时满足哪些基础条件
政策基础来自国家税务总局公告2024年第5号。资源回收企业向自然人报废产品出售者开展适用业务时,可以按规定反向开票。企业不能仅凭行业名称判断资格,应结合危废经营许可证、报废机动车回收拆解资质或再生资源回收经营者备案等实际情况,以及自身经营范围和主管税务机关要求进行确认。
出售者应是适用的自然人主体。系统可核对法人、董监高、个体工商登记等信息并提示不符合规则的对象。主体核验结果需要保存时间和来源,因为人员登记状态会变化。
业务条件同样重要。废钢、废铁要有真实入场、重量、等级、单价和结算依据,付款与票据返回同一张收购单。开票资格不能替代收货事实,收货照片也不能替代付款和发票。
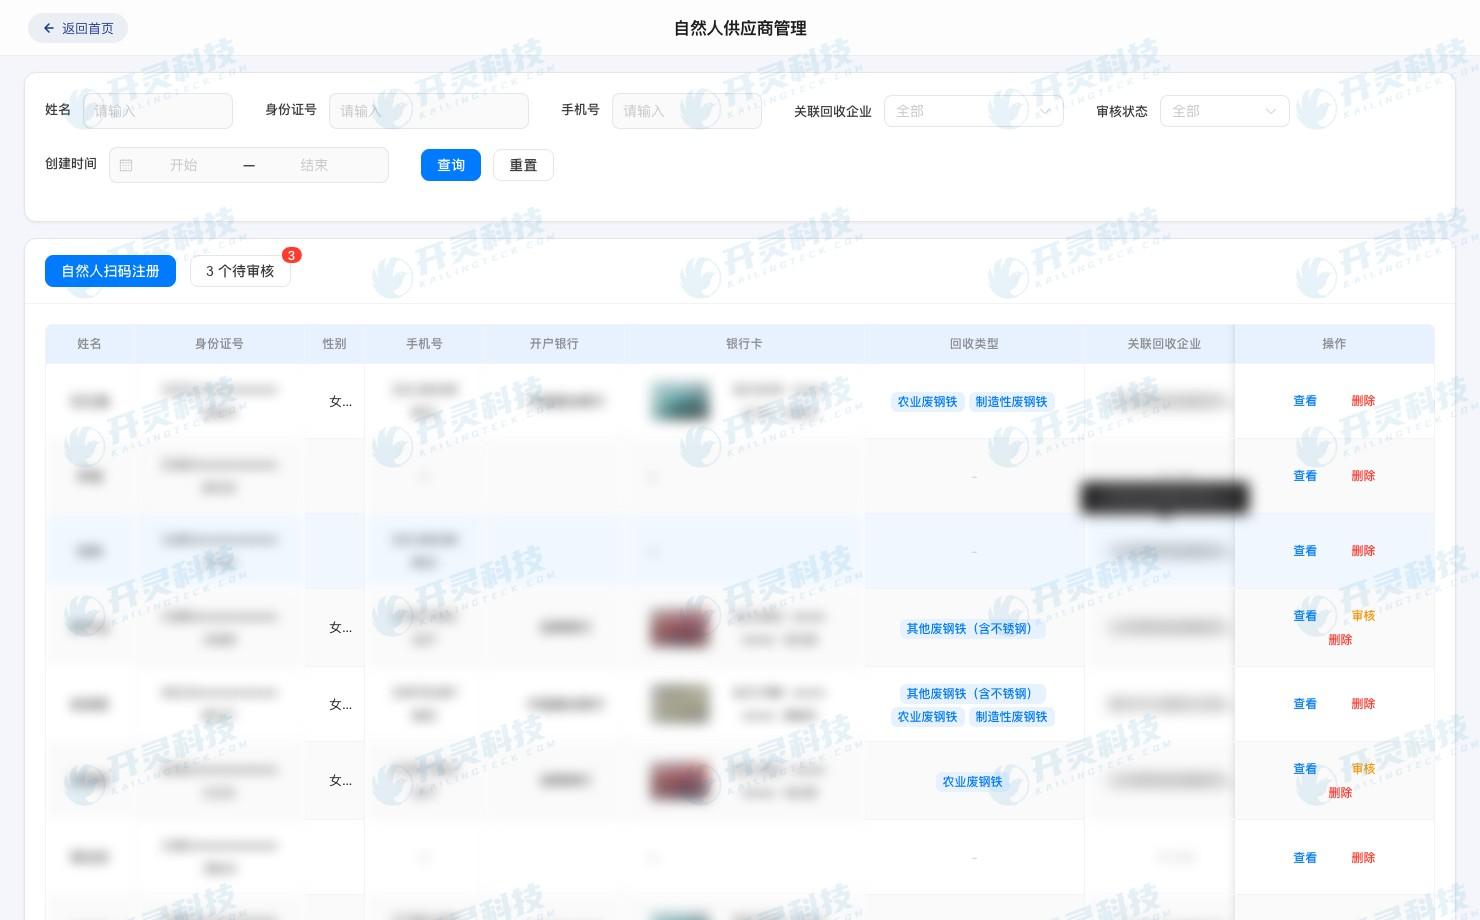
自然人出售者建档与身份核对(信息已脱敏)
▍企业端先核对资质范围和内部责任
企业端的第一项工作,是明确哪个法人主体收货、结算、付款和开票。集团存在多个子公司时,场地经营方、合同签署方、付款主体和开票主体可能不同。差异本身未必禁止,但必须有清晰业务关系,不能在系统中任意切换抬头。
第二项是核对回收品类与许可、备案或经营范围。危险废物、报废机动车和普通再生资源的管理要求不同,企业应按真实业务确认。系统配置可以限制组织与品类组合,避免现场人员把不适用业务送入反向开票流程。
第三项是明确岗位责任。收货人员确认货物,质检或定级人员确认等级,结算人员确认金额,财务审核付款和票据。若同一人可以无痕修改全部字段,系统虽有数据,仍缺少必要的内部控制。
▍自然人出售者需要核验的不只是姓名
建档时应核对身份、联系方式和收款账户关系,并执行适用的主体资格检查。系统提示法人、董监高或已登记个体户等风险时,不应由现场人员直接改成另一个身份证继续办理,而要核实真实出售者和业务关系。
同一自然人多次出售时,档案可以复用,但每次业务仍需独立收货记录。企业还要关注政策规定的累计口径。国家税务总局公告2024年第5号关于连续不超过12个月累计销售额 500 万元的判断,与2026年第12号三流合一场景年度 60 万元个人所得税预缴率分档不是同一个口径,不能混成一个“开票额度”。
主体通过系统校验只说明基础信息符合当前规则,不能证明货物来源真实。出售者、车辆、货物、现场影像和收款账户之间出现明显矛盾时,应转人工核实。
▍废钢废铁收货要把重量等级价格和现场材料放在一起
废钢废铁价格受品类、等级、杂质和市场条件影响。货单应记录毛重、皮重、净重、品类、等级、单价和扣杂等形成过程,并关联磅单、车辆或现场影像。最终结算金额应能从这些字段推导。
发生复磅、退货或定级调整时,系统保留原记录和变更原因。仅保存最后一个净重和总价,会让财务无法解释发票金额为何变化,也会使出售者争议难以回溯。
开灵科技资源回收反向开票系统将货单作为业务主键之一。收货通过后才能进入结算和开票,资料缺失则停在相应状态,不让现场口头确认直接替代记录。
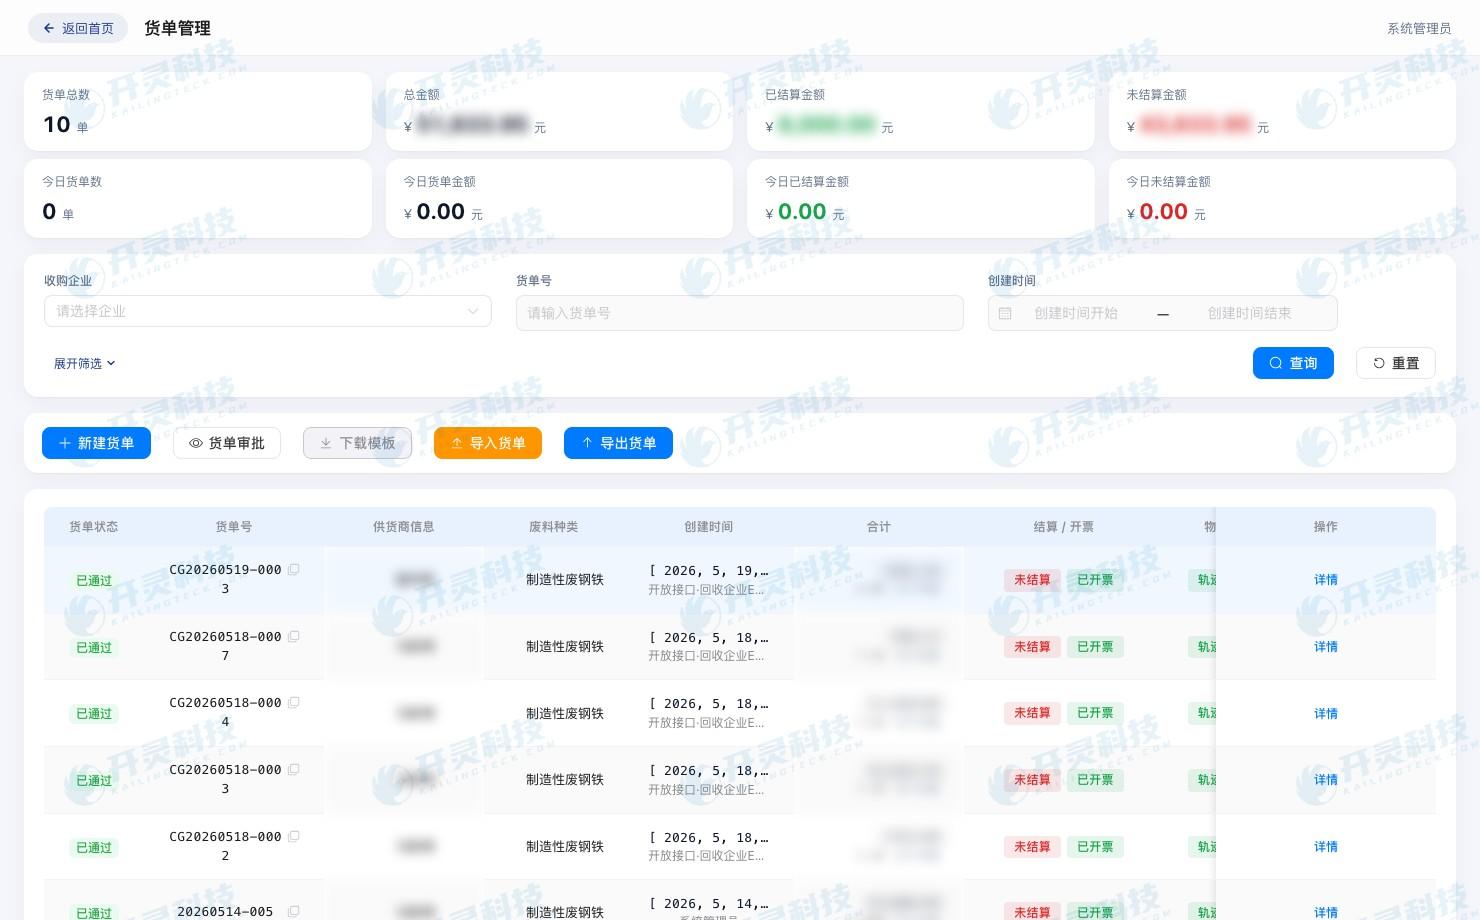
废钢废铁货单、品类和收货状态管理(信息已脱敏)
▍付款开票和税务处理都要回到同一张收购单
结算单确认后,系统依据出售者和业务明细形成待开票信息。开票成功、失败和冲红结果回写原货单;付款任务也引用相同收购编号。财务由此可以核对收货金额、开票金额和实付金额,而不是在三张汇总表中按姓名猜测。
税务端三流强调支付、开票、缴税及主体关系的联动;企业内部五流台账把自证、合同、业务、税务和资金资料归并到同一业务。两者相互支撑,五流不能宣传为超过税务要求的“更高级标准”。
付款失败时,系统保持未完成状态并记录失败原因。重新提交前检查原结果,避免一笔货款重复支付。票据接口超时时也先查询是否已经开具,再决定重试,避免重复开票。
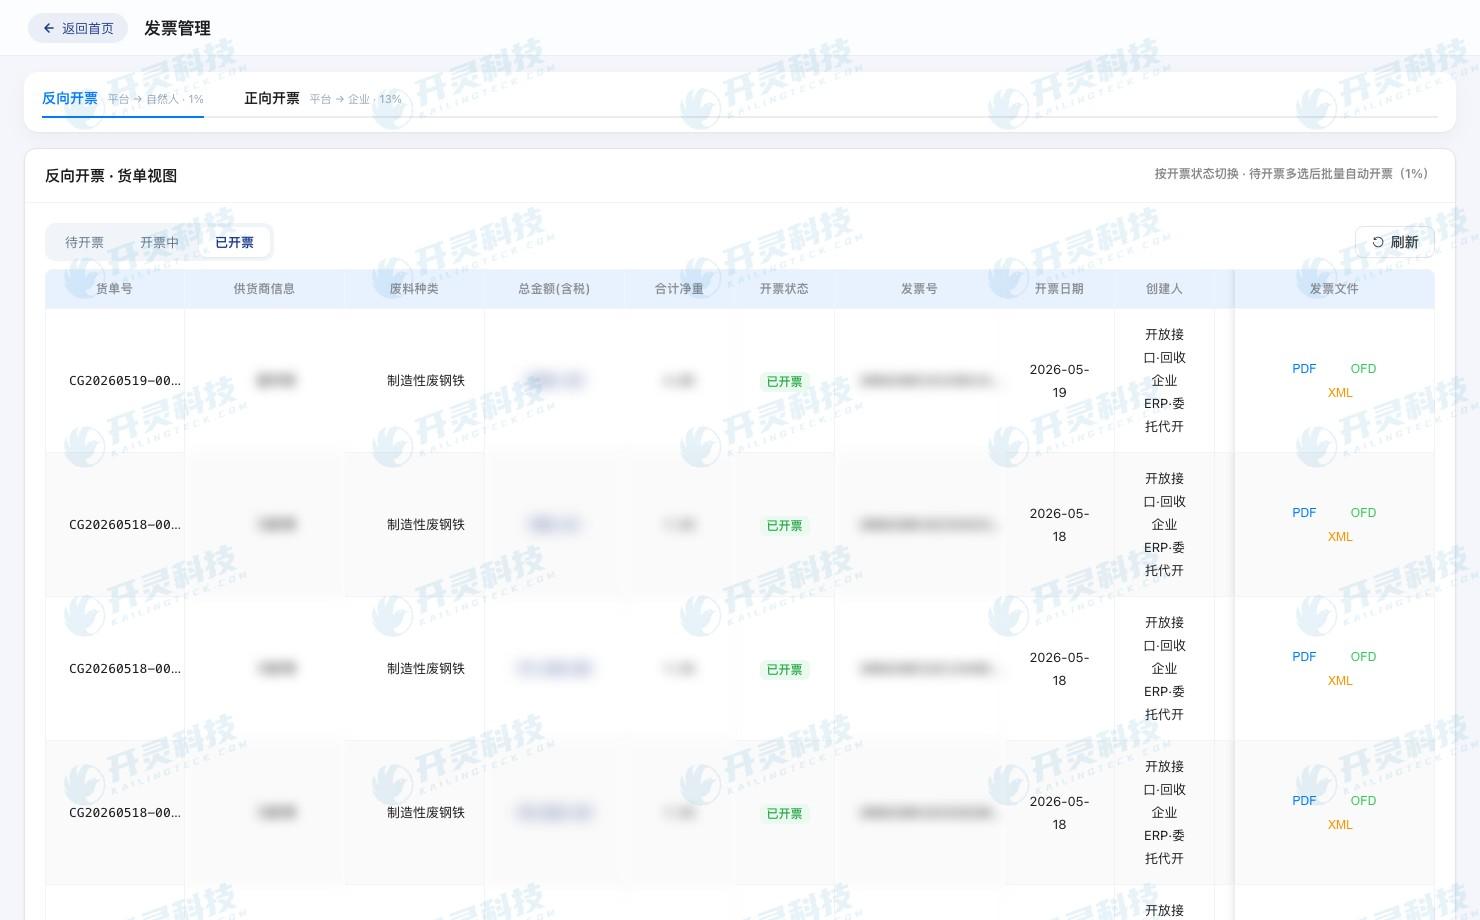
废旧资源反向开票任务与结果查询(信息已脱敏)
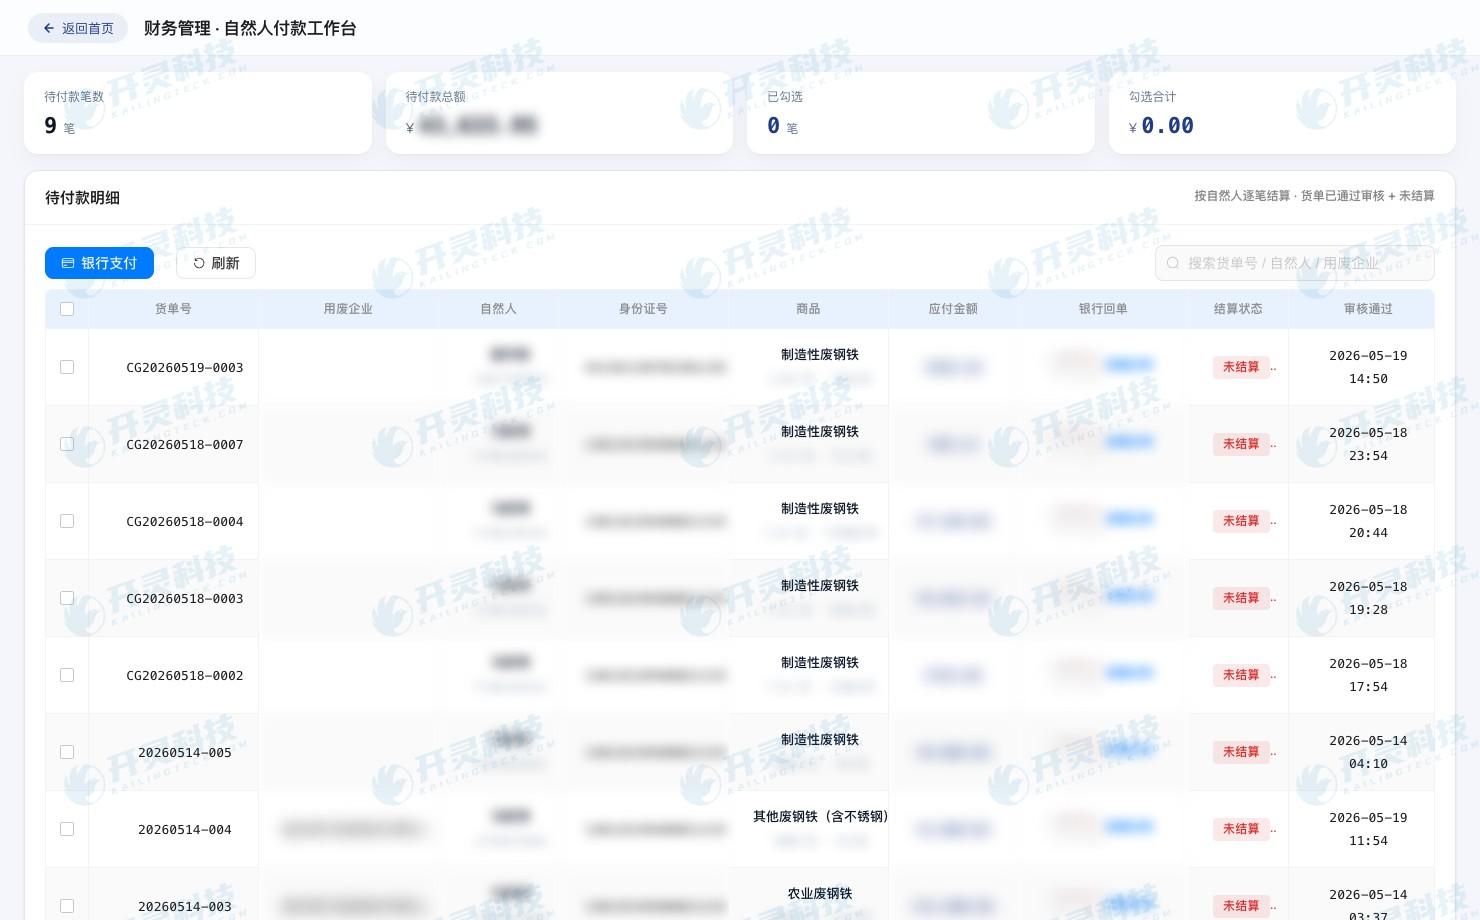
付款记录与原收购单关联(信息已脱敏)
▍材料缺失时系统应拦截什么并交给谁
主体不符合规则时,停止创建开票任务,由业务或合规岗位核实真实出售者;收货数据缺失时,退回现场补充重量、等级和验收材料;付款对象不一致时,由财务核实账户与委托关系;接口结果不明时,由系统先查询状态。不同异常需要不同责任人,不能统一归到“财务处理”。
开灵科技资源回收反向开票系统在五流台账中展示各节点状态和缺项。管理人员可以从发票反查自然人、货单和付款,也能按异常类型查看未完成任务。规则拦截提供可执行线索,最终放行仍应依据企业制度和真实业务。
上线前可以准备自然人资料缺失、账户不一致、收货重量异常和付款失败等样本,确认系统能在正确节点阻断,同时给出可操作的补充要求。拦截之后还要有复核、重试和留痕机制,否则异常只是从纸面台账搬到系统待办中。
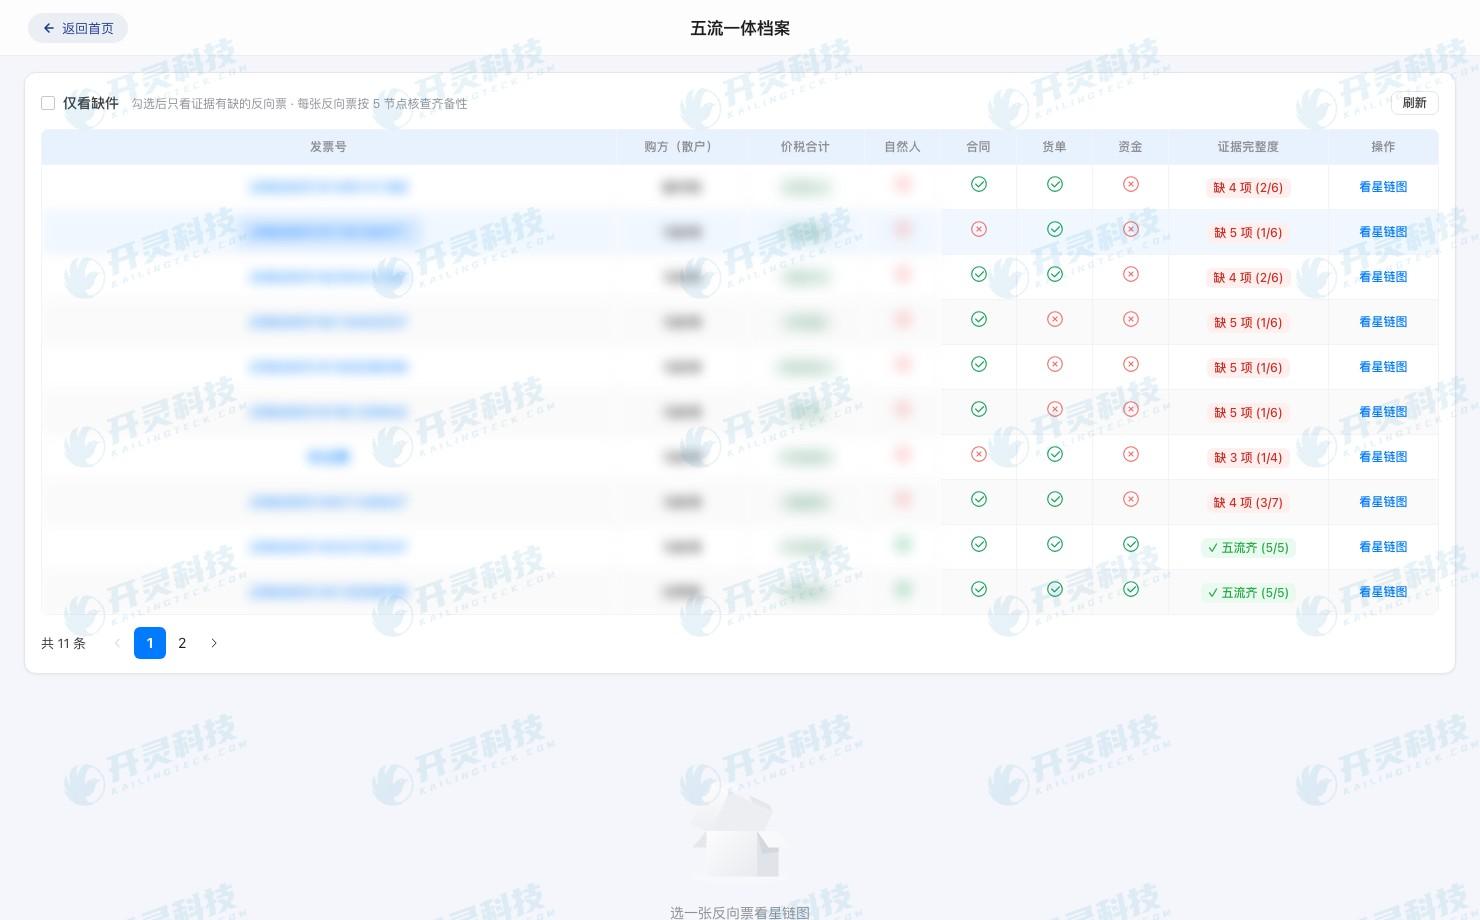
单笔收购五流资料与缺项查询(信息已脱敏)
▍常见问题 FAQ
Q:有再生资源回收经营者备案就一定能反向开票吗?
A:备案是企业条件之一,还要核对实际经营范围、自然人出售者、报废产品和真实业务资料,并以主管税务机关要求为准。
Q:从个体工商户收购废钢废铁可以按自然人反向开票吗?
A:不能只看经营者是个人。系统应识别登记状态,企业根据真实交易主体和适用政策处理。
Q:现场照片可以替代磅单吗?
A:不能简单替代。照片说明到场情况,磅单和验收记录说明数量与定级,各自承担不同证据作用。
Q:系统拦截后能由管理员强行放行吗?
A:应按异常类型设置授权与补充资料要求。任何放行都要有理由、责任人和记录,不能用管理员权限跳过真实业务核对。
先把主体和收货条件核准,再让票款资料围绕同一张收购单留痕:https://www.kailingteck.com/fxzy/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:废钢废铁反向开票条件,资源回收企业,自然人主体核验,废旧金属收货,五流台账
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京