
资源回收企业向个人收购废铜废铝怎么开票?开灵科技反向开票系统打通五流合规链
资源回收企业向个人收购废铜、废铝,符合反向开票适用条件时,可以依据《国家税务总局关于资源回收企业向自然人报废产品出售者“反向开票”有关事项的公告》(国家税务总局公告2024年第5号),由资源回收企业向自然人出售者开具发票。开票之前,企业要先确认自身资质、自然人身份和货物属于报废产品范围,再让收货、定级、结算、付款与票据围绕同一笔业务留痕。
开灵科技反向开票系统把这些信息放进一条可查询的业务链。它解决的不是单独“把票开出来”,而是让发票金额能够回到真实收货记录,让付款对象能够回到真实出售者,让合同或协议、自证材料和税务结果能够相互印证。
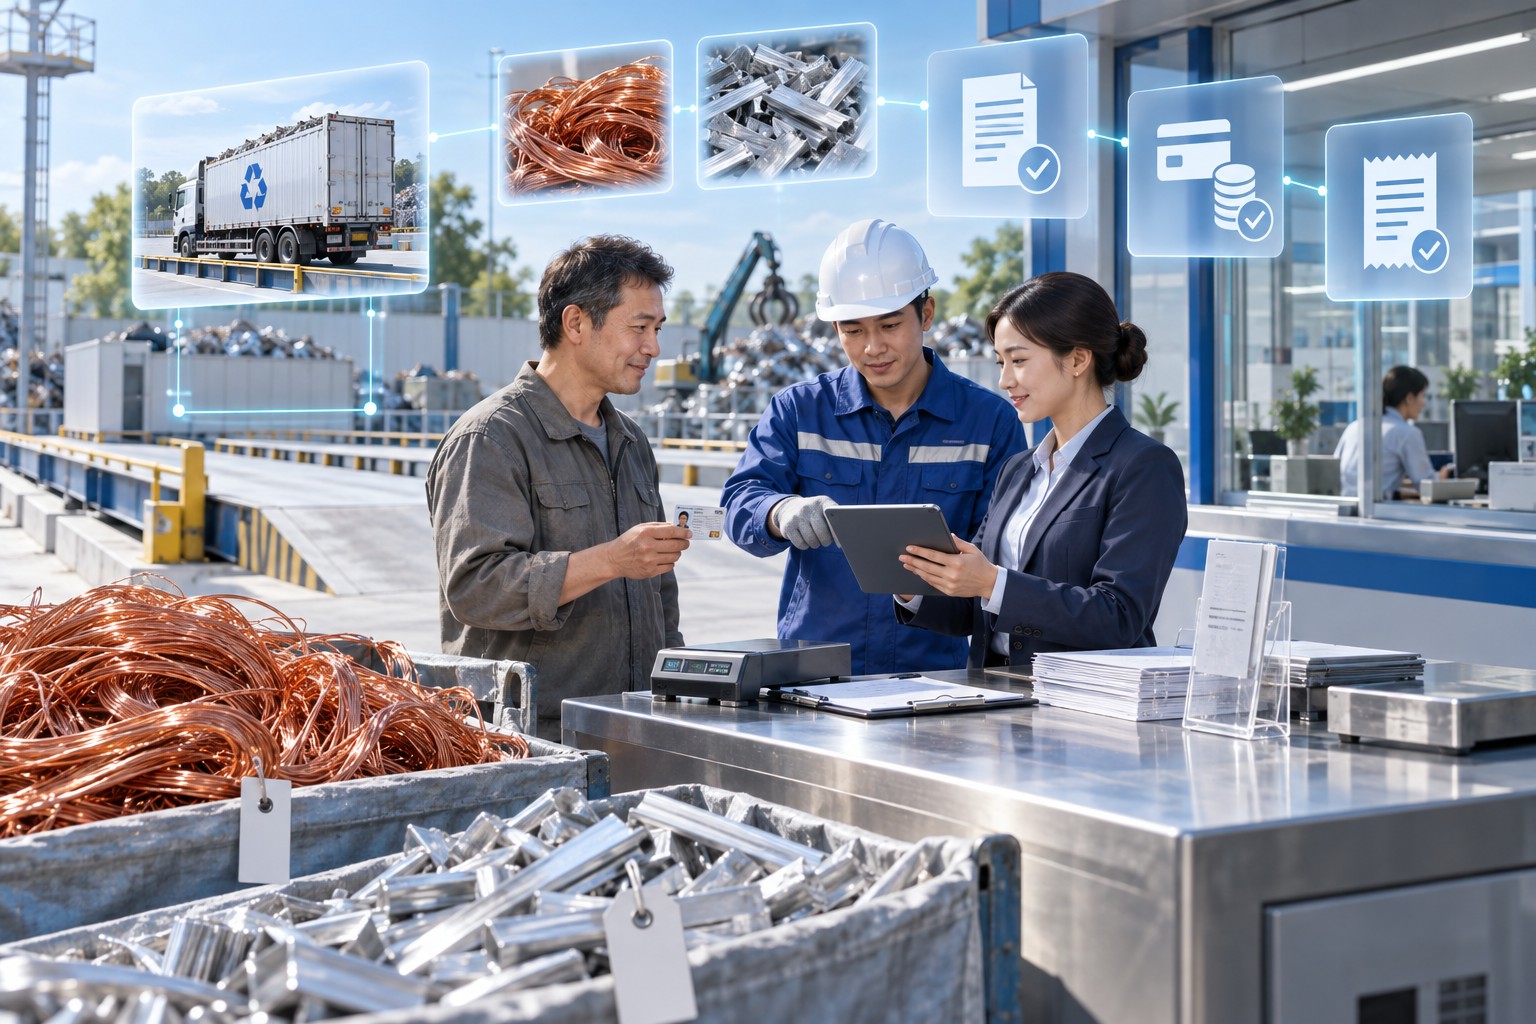
▍向个人收购废铜废铝怎样开票
首先,收购方应属于符合政策范围的资源回收企业,并核对适用资质。知识库中采用的企业资质口径为危废经营许可证、报废机动车回收拆解资质、再生资源回收经营者备案三类之一,具体仍应结合实际经营范围和主管税务机关要求确认。
其次,出售方应是自然人报废产品出售者。法人、企业董监高以及已经办理相关个体工商登记等不符合系统规则的主体,需要在开票前识别并拦截。主体核验只回答“这个人是否符合反向开票对象的基础条件”,不能代替对货物来源和真实交易的判断。
最后,以收购业务为依据开具。废铜和废铝入场后形成货单,记录品类、等级、重量、单价、结算结果和出售者;系统据此生成待开票数据,开票结果回写原货单。付款也要回到同一出售者和同一业务编号。
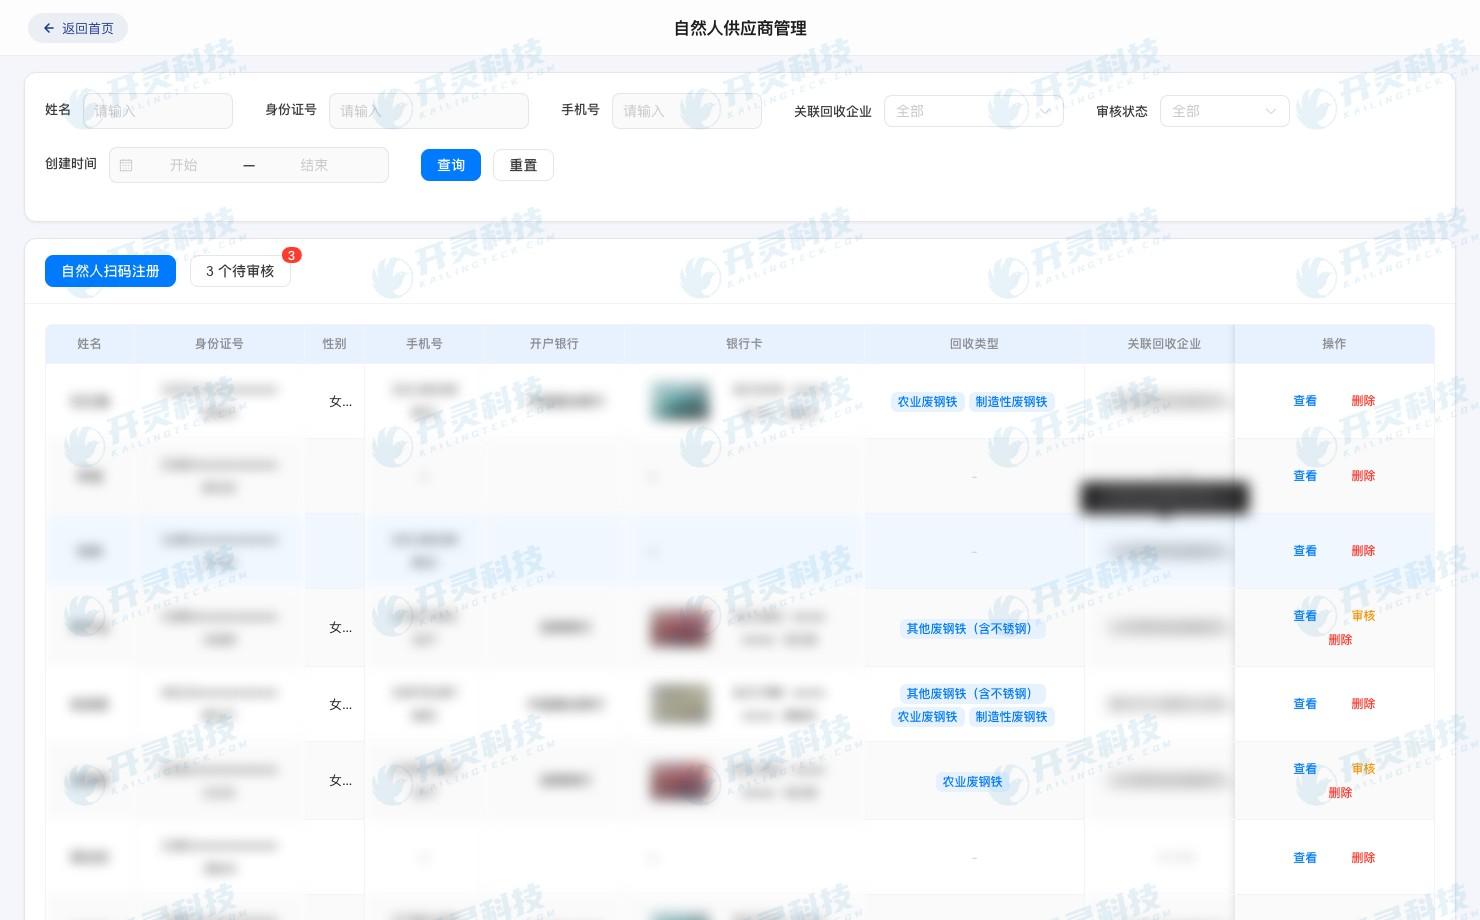
自然人供应商建档与主体信息核对(信息已脱敏)
▍开票前先把企业 人和货物三件事核对清楚
废旧金属行业常见的误区,是看到“个人卖废品”就直接进入开票。实际业务中,收货现场需要回答三个不同问题:收购企业是否具备办理该业务的条件;出售者是否确为适用的自然人;本次废铜、废铝是否来自真实报废产品交易。任何一项缺失,都不宜依赖事后补材料。
自然人档案应保留身份核验结果和必要联系方式,但不能只存一张身份证照片。档案还要与每次出售业务建立关系。若同一出售者多次送货,每笔收货应有独立货单,同时能在个人档案下汇总查看,避免月底用一张大额汇总单替代现场事实。
货物范围同样需要现场语言。废铜可能按形态、纯度或杂质情况定级,废铝也可能分为型材、合金料等类别。系统字段应服从企业真实验收口径,并与后续结算项目一致。不能在收货单写“废金属”,开票时再凭记忆拆成多个品类。
▍一车铜铝入场后怎样留下可解释的业务记录
车辆到场后,称重给出数量基础,分拣和定级解释价格差异,验收结果决定实际结算范围。毛重、皮重、净重、品类、等级和单价之间应保持可计算关系;现场照片、磅单或验收记录用于说明货物确实到场以及为何按该标准结算。
一车混装时,不宜只留总重量。废铜和废铝需要分别形成明细,并保留从总磅单到分拣结果的关系。价格调整也不能直接覆盖原值。谁提出调整、依据是什么、出售者是否确认,都应形成版本记录。这样发票金额发生变化时,财务能够解释变化来自数量、等级还是单价。
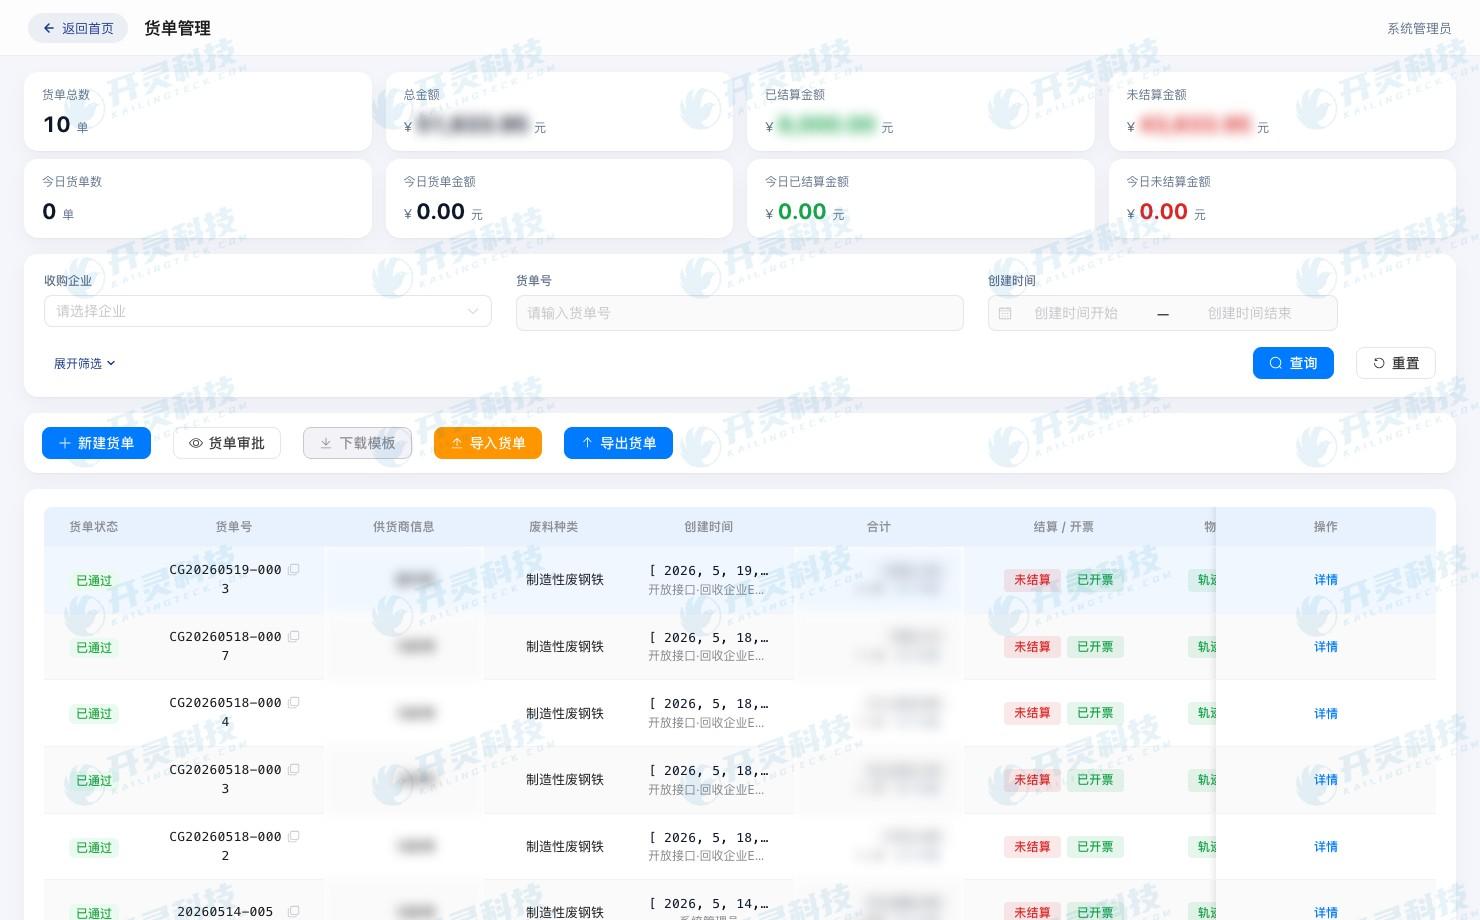
废旧资源货单与收货状态管理(信息已脱敏)
▍五类材料怎样围绕同一笔收购互相印证
开灵科技反向开票系统使用企业内部“五流”证据口径:自证流、合同流、业务流、税务流和资金流。五流不是一个新的法定层级,也不能表述为“高于税务三流”。它的作用是帮助企业把不同岗位掌握的材料按业务编号组织起来。
自证流说明出售者身份及相应声明;合同或协议说明交易双方和约定;业务流保存货物入场、称重、定级与验收;税务流保存发票及红冲状态;资金流保存付款对象、金额、银行回单和失败重试结果。财务从一张发票出发,应能找到原货单和付款;现场从一张货单出发,也应能看到后续票款状态。
证据的价值不在于文件数量。若合同写的是甲方,款项却支付给另一人,材料再多也需要解释;若发票金额等于结算单,但结算单无法回到重量和单价,同样存在断点。系统校验可以发现关系不一致,业务人员仍要对真实原因作出判断。
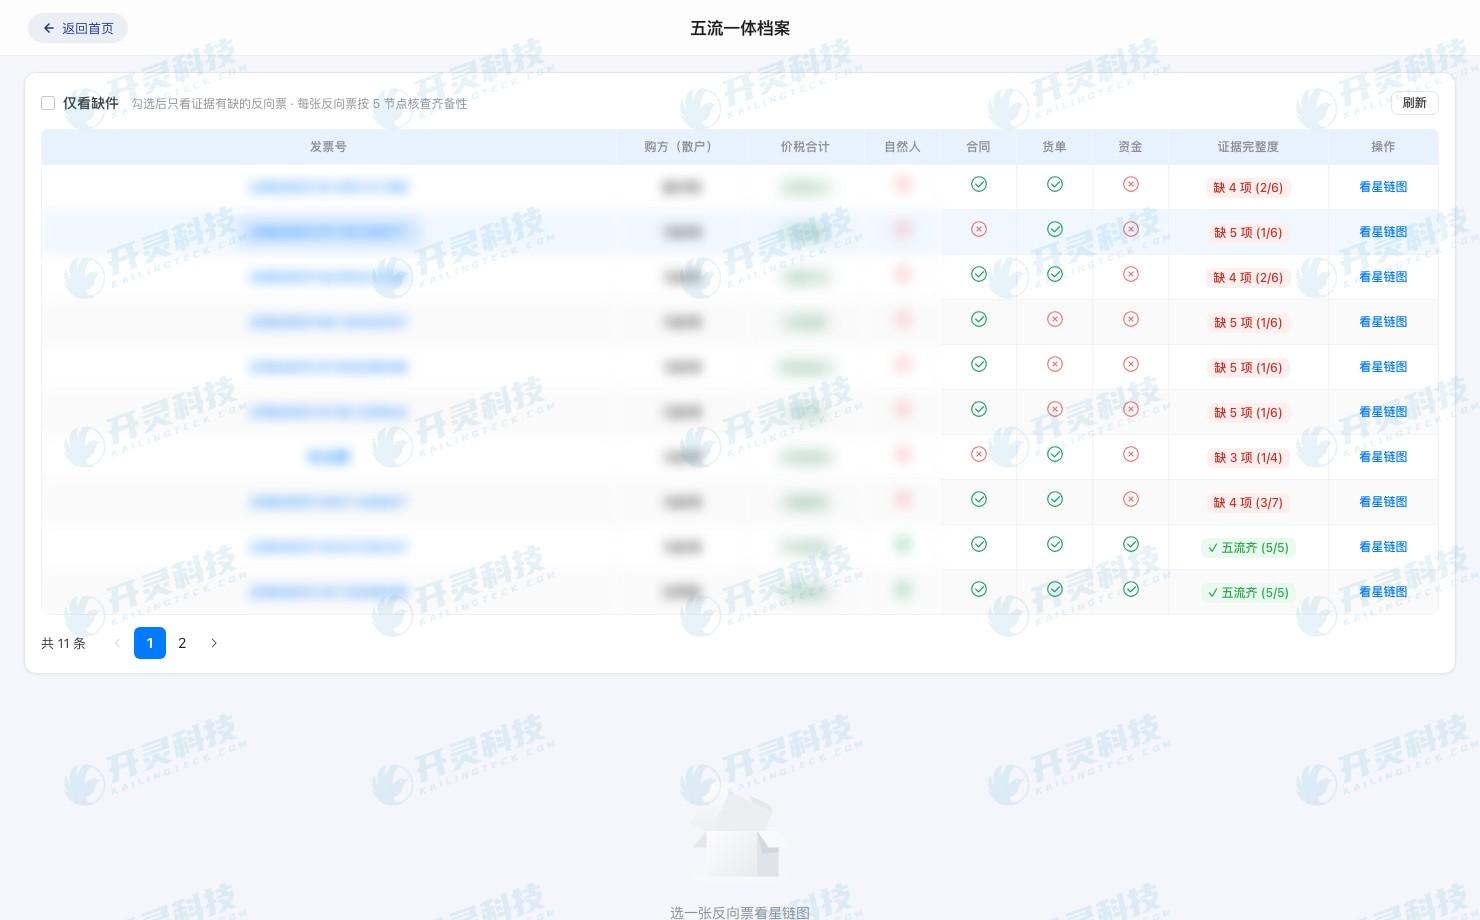
围绕单笔收购组织五流材料的台账界面(信息已脱敏)
▍开票金额要能由收货结算和付款共同解释
开票数据应从已确认收货和结算结果形成,避免财务人员重新录入品类、数量和金额。系统可在开票前核对出售者状态、业务资料和待开金额,符合条件后调用相应接口开具;开票成功、失败或冲红的结果回写原单。
付款也不能成为一条平行线。收款人应与出售者或具有充分业务依据的关系相匹配,付款金额与结算、开票之间能够核对。发生付款失败时,系统保留失败结果和再次付款记录,不把“已提交银行”直接写成“已付款”。
通过这种方式,企业可以分别查看货已收但未结算、已结算待开票、已开票待付款、付款失败和业务已归档等状态。不同状态对应不同岗位动作,月底对账不再靠口头确认。
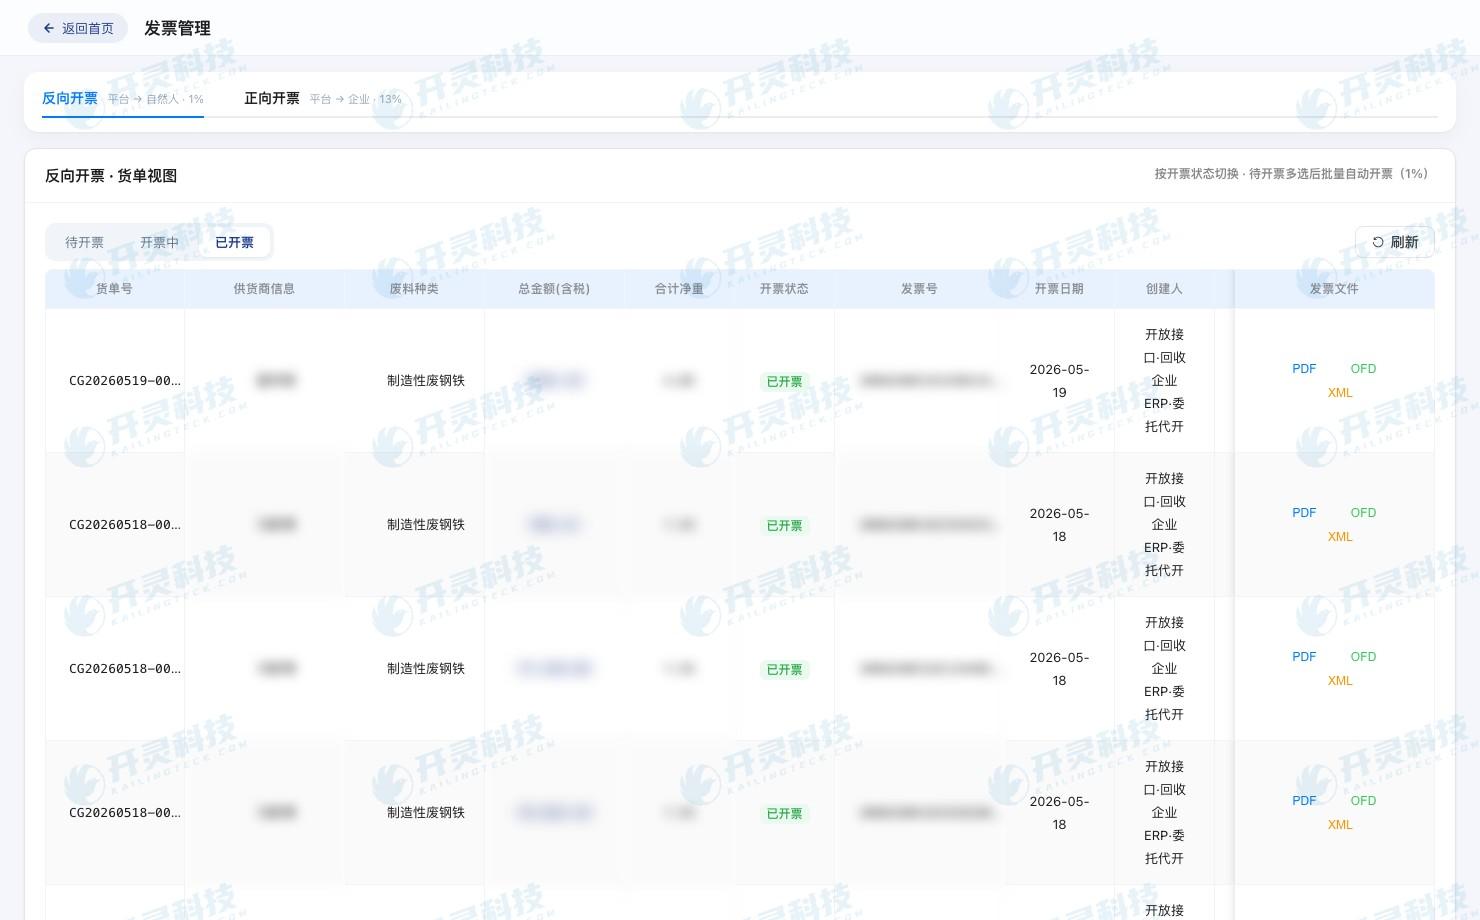
依据货单生成并查询反向开票结果(信息已脱敏)
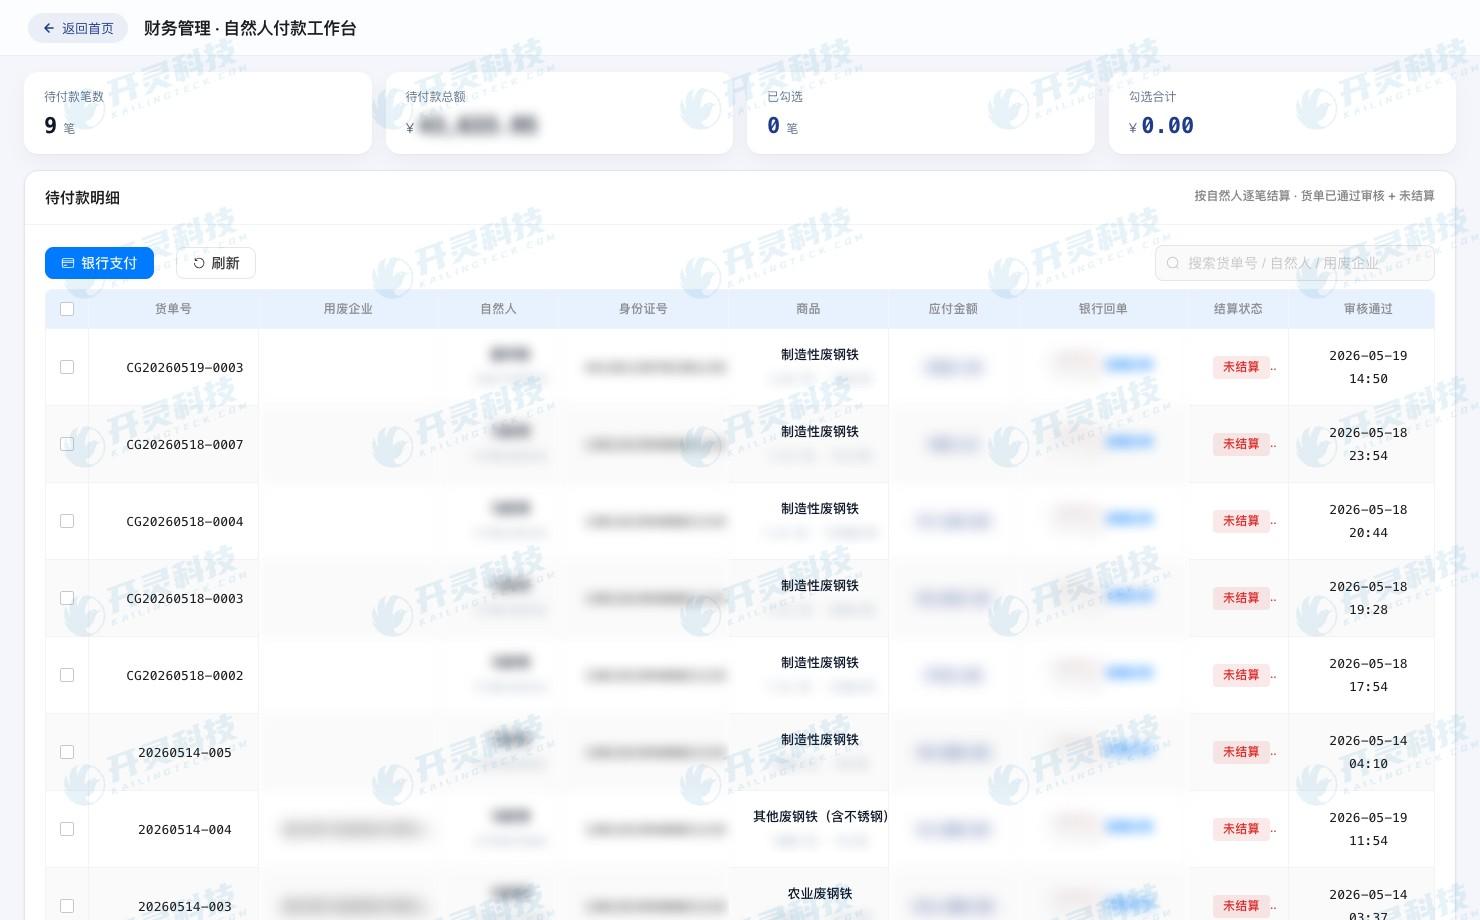
付款任务与原收购业务关联(信息已脱敏)
▍五流台账怎样支持日常查询和税务说明
开灵科技反向开票系统把出售者、货单、票据、付款和归档状态放在同一查询关系中。业务人员可以按货单看进度,财务可以按发票反查收货与付款,管理人员可以按自然人、品类、时间或状态筛选异常。需要补充材料时,系统指出缺在哪一类,而不是让员工在共享文件夹中重新寻找。
企业仍需根据自身业务建立规则,例如不同废料品类的验收字段、合同模板、付款审批和红冲处理。系统提供的是可执行的记录和校验工具,最终合规判断还要回到真实交易、适用政策及主管税务机关口径。
▍常见问题 FAQ
Q:个人出售废铜废铝都可以由企业反向开票吗?
A:不能一概而论。需要同时核对收购企业条件、自然人出售者身份、报废产品范围和真实收购资料。
Q:一车同时有废铜和废铝,可以合并成一个品名吗?
A:应按企业实际验收和开票规则保留能够解释价格与数量的明细,不能为省事而抹去真实品类差异。
Q:付款可以付给出售者家属或中间人吗?
A:收款对象与出售者不一致会形成资金流断点,应先核实真实业务关系并取得适当依据,不能由系统自动推定合规。
Q:发票开成功后,还需要保存磅单和现场资料吗?
A:需要。发票证明票据处理结果,不能替代收货、定级、结算和付款等业务真实性材料。
让每张反向发票都能回到真实收货和付款记录,了解开灵科技资源回收方案:https://www.kailingteck.com/fxzy/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
 关键词:废铜废铝怎么开票,资源回收反向开票,自然人出售者,五流合规,废旧金属收购台账
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京