
数电票怎么作废发票?开错票别慌,红冲才是正解
数电票怎么作废发票?开错票别慌,应按红字发票规则处理
数电发票开具后发现开票有误、销售退回、服务中止或销售折让等情形,应通过红字发票流程处理。是否需要受票方确认,关键不在“当月还是跨月”,而在受票方是否已经进行用途确认或入账确认。处理前应核对蓝字发票、真实业务变化和当前确认状态。
数电发票开具有误等情形按红字规则处理;是否需对方确认,要看用途确认与入账确认状态。 |
▍一、数电发票为什么按红字规则处理?
国家税务总局公告2024年第11号明确,自2024年12月1日起在全国正式推广应用数电发票。发生开票有误、销货退回、服务中止、销售折让等规定情形时,开票方应按当前红字发票规则处理。红字发票应与对应蓝字发票和真实业务变化相匹配,不能把红冲当成任意修改票面信息的工具。具体办理时应以国家税务总局关于红字数电发票的现行说明为准。
▍二、什么情况下需要受票方确认?
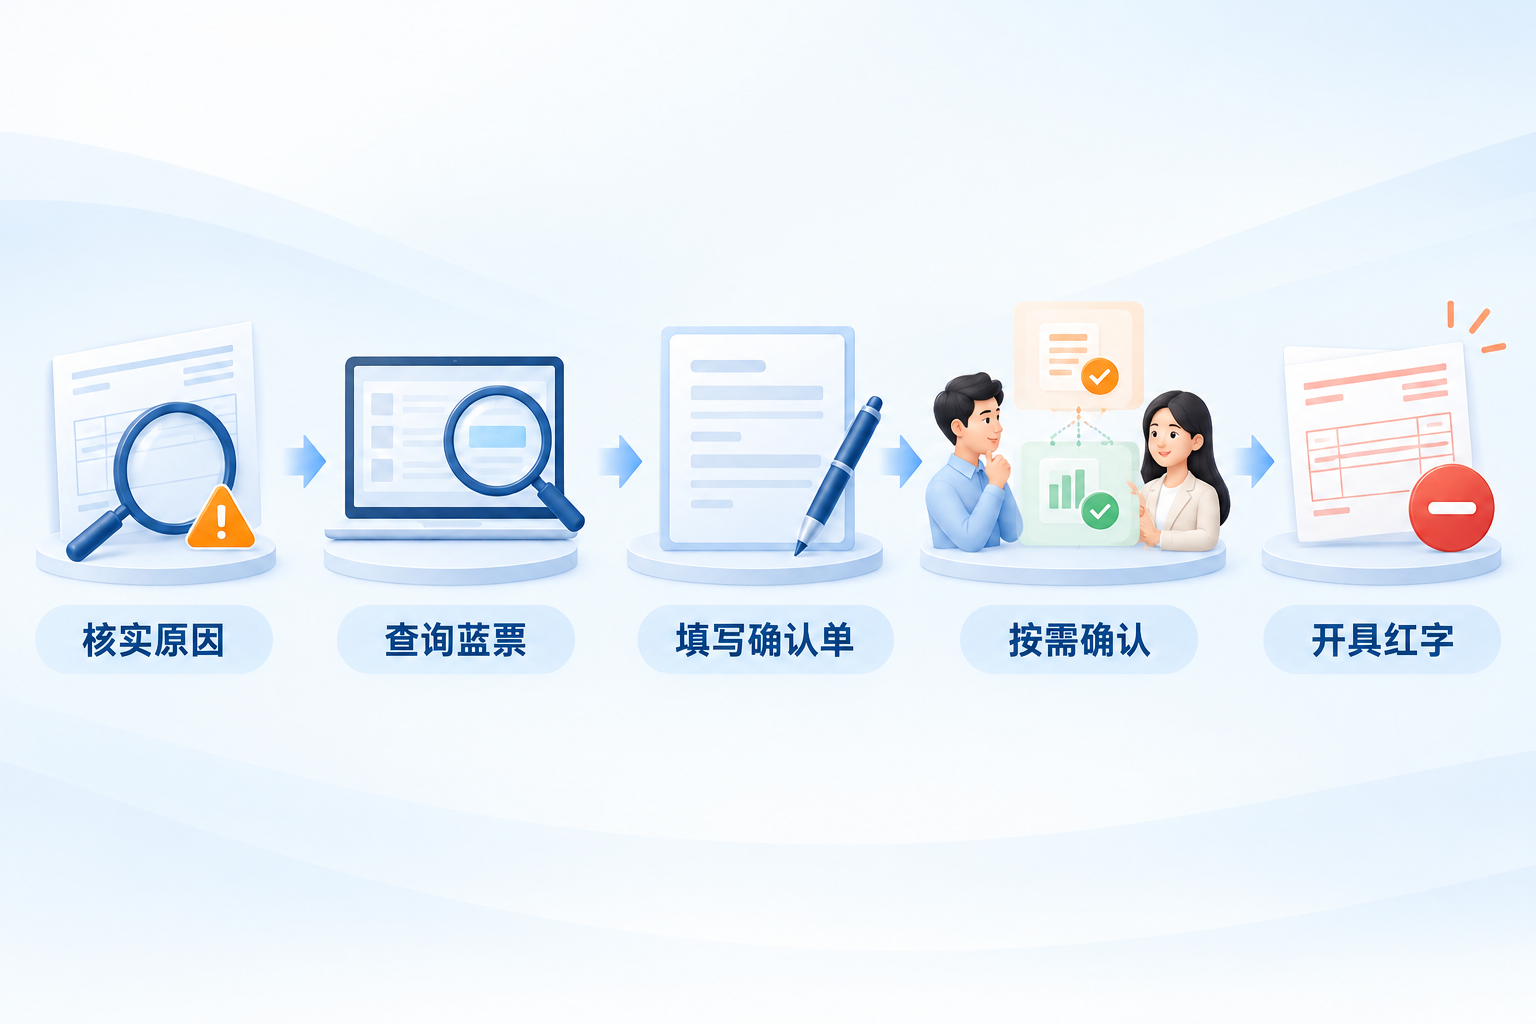
受票方未做用途确认和入账确认的,由开票方填开《红字发票信息确认单》后,可按规定开具全额或部分红字发票,无需受票方确认。受票方已经进行用途确认或入账确认的,开票方或受票方均可发起确认单,经对方确认后开具红字发票。不能只凭“已经抵扣”判断由谁发起,也不能笼统理解为所有红冲都必须等待对方确认。
▍三、红字发票具体怎么处理?
先查询对应蓝字发票并核对需要冲红的原因、金额和明细,再按确认状态填开确认单。红字发票可以全额或部分开具,但金额不得超出对应蓝字发票范围。受票方已用于增值税申报抵扣的,应按规定暂依确认单所列税额作进项税额转出,待取得红字发票后与确认单一并作为记账凭证。销项开票系统可在企业授权和接口支持范围内辅助查询蓝票、形成待办、记录确认和回写结果,但不能替代业务真实性、税务处理和会计入账审核。
▍四、如何减少开错票与重复红冲?
开具前应复核购买方信息、项目名称、金额、税率或征收率、订单和合同对应关系,并设置重复开票提示和异常待办。开灵科技销项自动开票系统可按已配置规则衔接订单数据、合规开票通道和结果回传,减少重复录入;税收分类编码、税率适用、业务真实性和最终开票结果仍需企业人员复核。需要乐企直连或批量开票时,还应确认企业资格、授权、接口和当前税务平台规则。
关键词:数电票作废、数电票红冲、红字发票信息确认单、用途确认、入账确认、销项自动开票、开票复核、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京