
再生资源回收开3个点发票,还要反向开票吗
再生资源回收开3个点发票,还需要反向开票吗?答案不是简单的“要”或“不要”,而是先分清销售端计税与收购端取得发票是两个分别判断的问题。“3个点发票”是口语说法。2026年适用简易计税方法的征收率为3%;符合条件的再生资源回收一般纳税人销售其收购的再生资源,可以选择简易计税或一般计税。反向开票则是符合条件的资源回收企业向符合定义的自然人报废产品出售者收购时,可以使用的开票机制。销售端选择何种计税方法,并不会自动决定每笔收购是否适用反向开票。
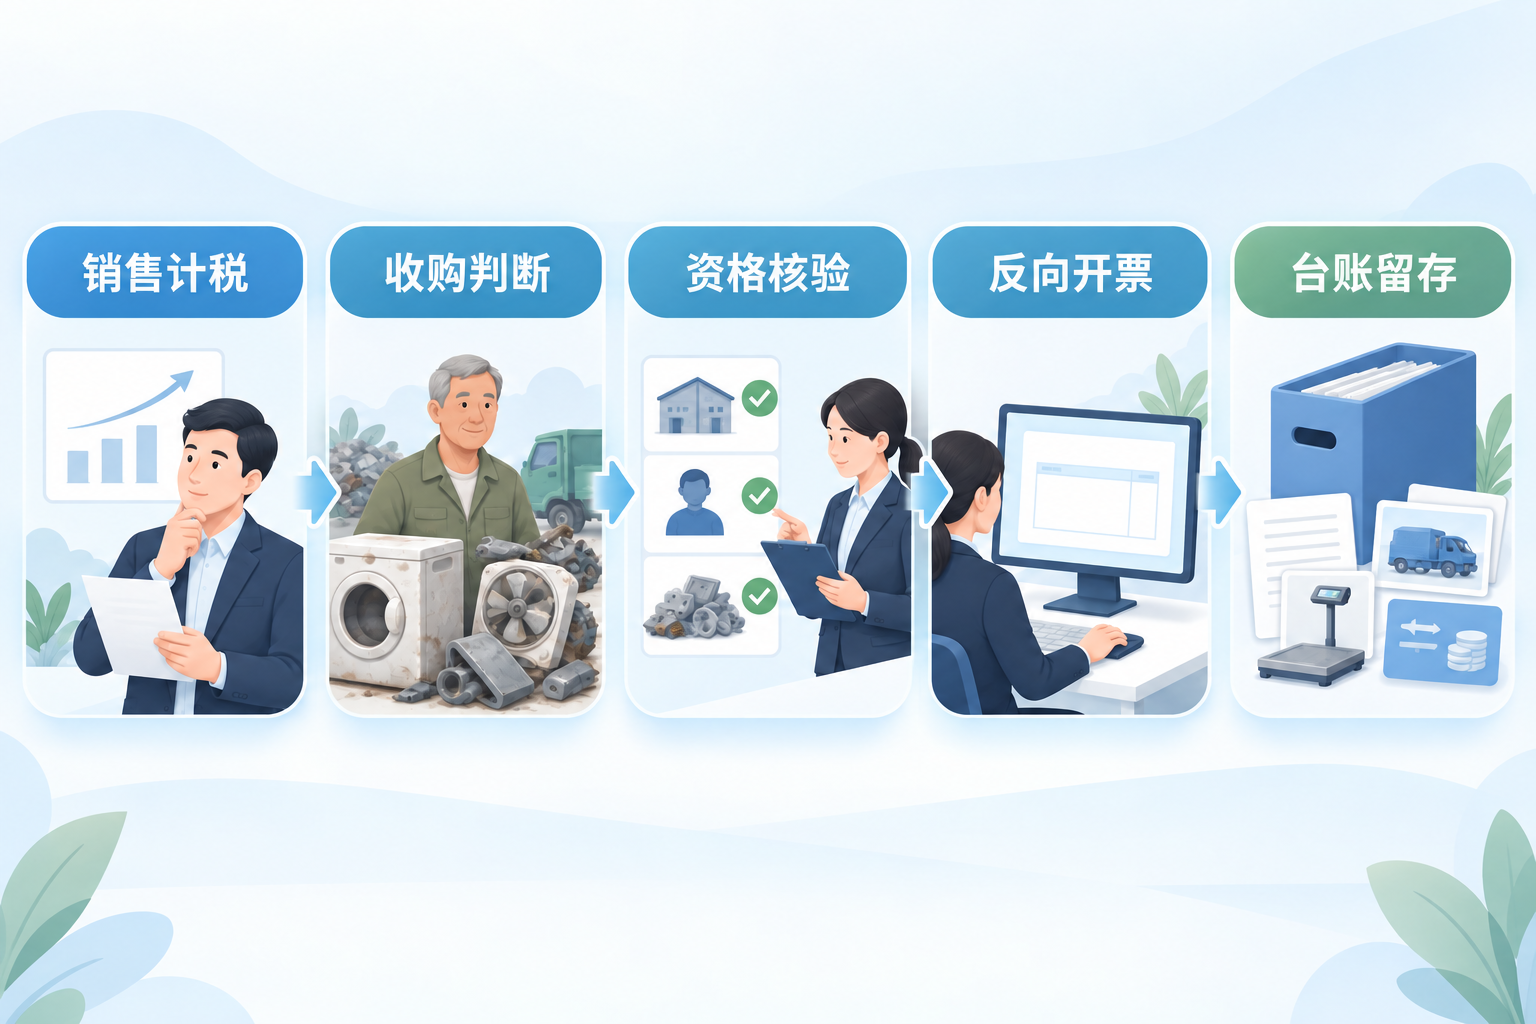
如果混淆销售计税与反向开票,可能出现票种选择、抵扣判断或资料留存错误。处理顺序应是先核对销售端适用的计税方法,再判断本次收购是否同时满足资源回收企业、自然人出售者和报废产品范围等条件。系统可以辅助记录资质、交易和开票状态,但不能自动认定交易真实性,也不能把“收购即开票”当作无条件规则。
“销售端计税与收购端反向开票应分别判断;两者不能互相替代,也不是必须同时发生。” |
▍一、3个点发票和反向开票,到底各管什么?
依据财政部、税务总局2026年第10号公告,2021年第40号公告中现行有效的资源综合利用增值税政策自2026年1月1日起继续实施;增值税法规定简易计税征收率为3%。符合条件的再生资源回收一般纳税人销售其收购的再生资源,可选择简易计税或一般计税。依据国家税务总局公告2024年第5号,反向开票适用于符合条件的资源回收企业向符合定义的自然人出售者收购报废产品。前者是销售端计税选择,后者是特定收购场景的开票机制,应分别判断。
▍二、什么情况下必须考虑反向开票?
当上游是符合定义的自然人报废产品出售者时,获准的资源回收企业可以考虑反向开票,但这不是所有收购的强制动作。企业需实际从事资源回收业务并满足许可证、资质或经营主体登记与商务备案等相应条件,向主管税务机关提交申请材料;出售者连续不超过12个月反向开票累计销售额不得超过政策限额,货物还应属于报废产品。适用简易计税的资源回收企业只能反向开具普通发票,不得反向开具增值税专用发票;适用一般计税的,可以按规定开具专用发票或普通发票并办理抵扣。农产品收购发票适用另一套规则,不能混用。
▍三、五流合一台账为什么是反向开票的前提?
反向开票的关键不是开票动作本身,而是真实交易与适用条件可核验。5号公告要求保存能证明业务真实性的材料,包括收购合同或协议、运输发票或凭证、货物过磅单、转账支付记录等,并建立收购台账。企业还应按规定为出售者代办增值税及附加税费、个人所得税申报事项。所谓“五流合一”可以作为企业内部管理方法,但不是用口号替代法定条件,也不要求不同单据在每个时间点机械一致。系统和OCR可辅助采集候选字段、校验状态和整理材料;出售者条件、交易真实性、识别结果与入账归档仍需人员复核。
▍四、回收企业怎样把开票和台账管清楚?
企业可把销售开票、收购端发票、代办税费、收购台账和档案资料放在关联流程中管理。系统可在授权和接口支持范围内辅助开票、状态跟踪、资料关联和检索,但开票不当然等于已入账,扫描或OCR识别也不当然等于已归档。每笔业务应分别记录销售端计税方法、收购端适用条件、票种、税费代办和真实性材料,复核后再完成账务与档案处理。
关键词:反向开票、再生资源回收、3%简易计税、自然人报废产品出售者、资源回收企业、收购台账、税费代办、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京