反向开票流程详细步骤,五流合一不再乱
反向开票流程详细步骤,到底该怎么走才不踩坑?
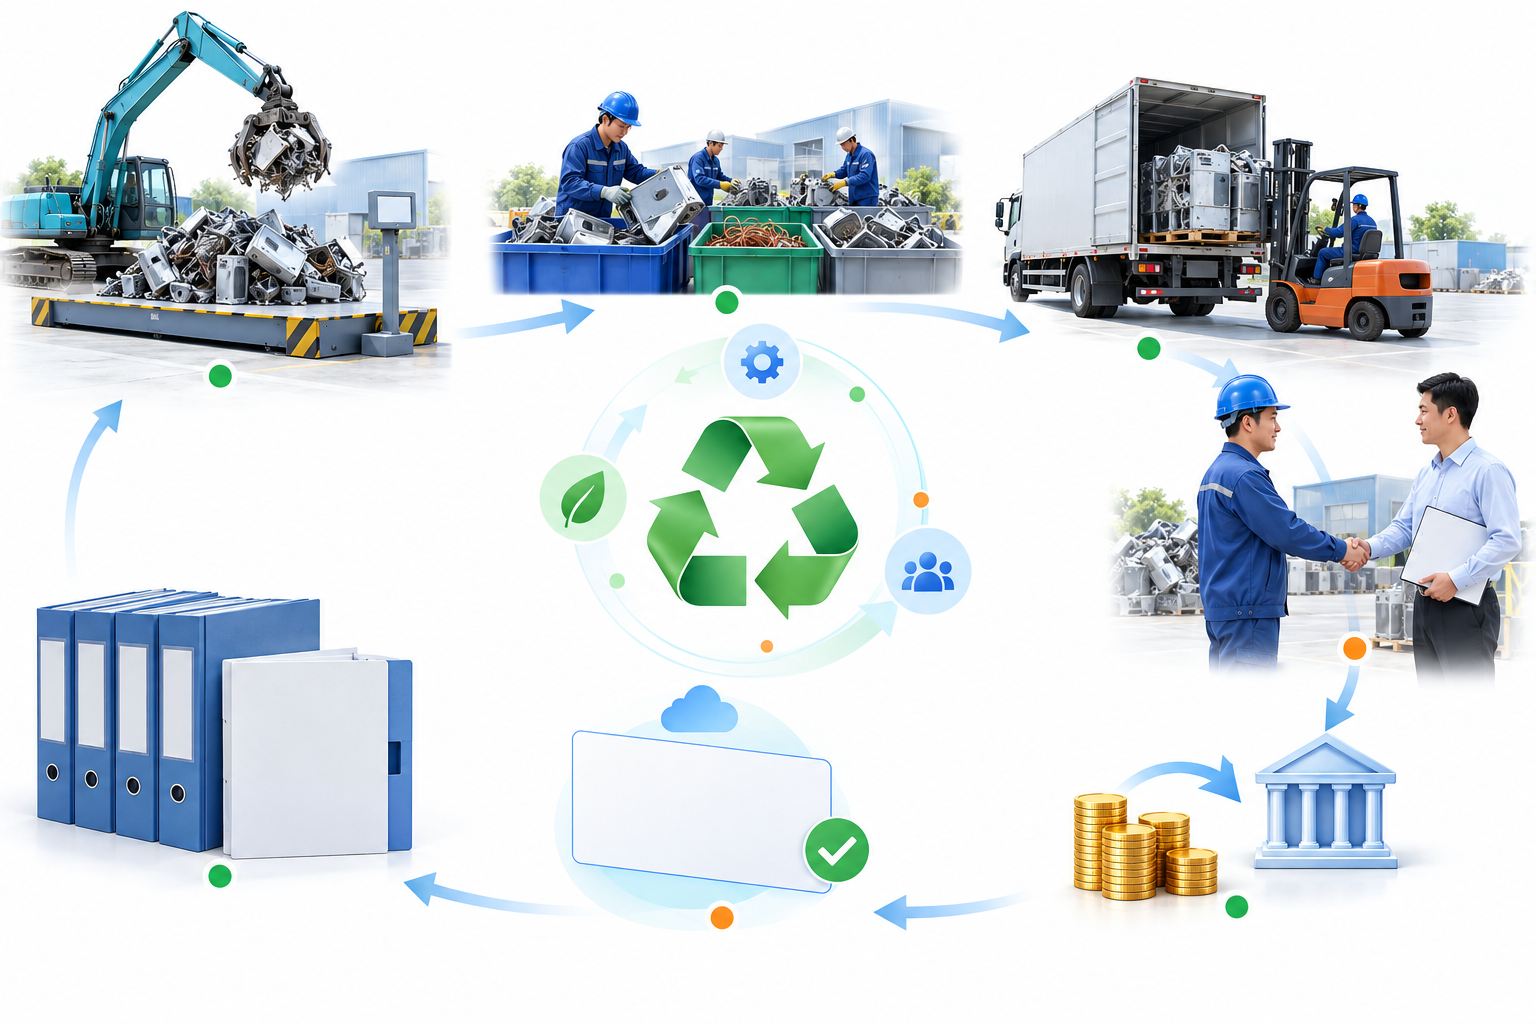
资源回收企业向自然人报废产品出售者开展反向开票时,如果资格、出售者、货物、交易材料、税费代办和台账没有逐笔对应,开票与账务就容易脱节。农产品收购发票适用另一套既有规则,不纳入本文所述资源回收反向开票流程。反向开票不是“缺票就开”的通用工具,它有一套必须按顺序走的流程。开灵科技以反向开票五流合一台账为底座,把资质核验、交易采集、开票操作、台账归档串成一条日常闭环,让收购即开票真正跑得通。
反向开票的关键不是开票动作本身,而是先证明“这一笔真实交易可以开”。 |
▍一、先核验资质,再谈开票?
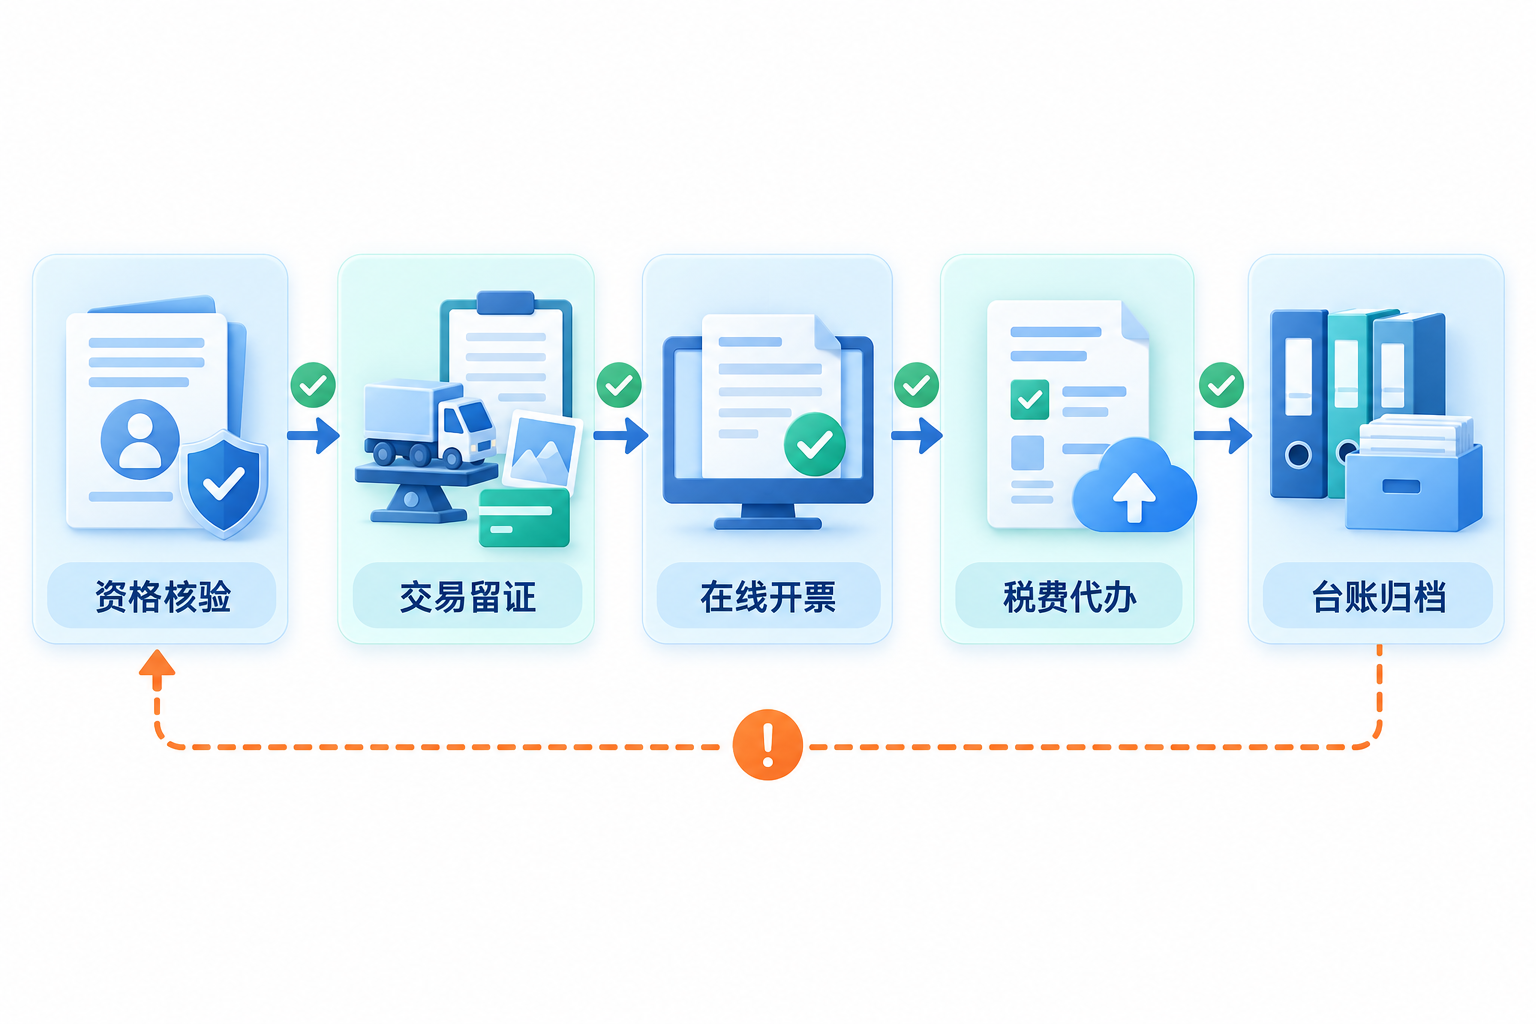
根据国家税务总局公告2024年第5号,实行反向开票的资源回收企业应实际从事资源回收业务,并符合危险废物经营许可、报废机动车回收拆解资质,或者经营主体登记与商务部门再生资源回收经营者备案等相应条件。企业还需向主管税务机关提交申请及材料并获准开通。农产品收购发票适用另一套规则,不能与资源回收反向开票混用。
▍二、交易信息怎么采集才不留死角?
获准后,每笔交易仍需核验出售者、报废产品和真实业务。5号公告要求保存能够证明业务真实性的材料,包括收购合同或协议、运输发票或凭证、货物过磅单、转账支付记录等,并建立收购台账,记录时间、地点、出售者及联系方式、报废产品名称、数量和价格。OCR可辅助提取候选字段,但原始材料、识别结果和差异仍需人工核验,不能用自动匹配替代真实性责任。
▍三、开票操作有哪些必须守住的规则?
政策所称出售者,是销售自己使用过或收购的报废产品、连续不超过12个月反向开票累计销售额不超过规定限额的自然人。获准企业应通过电子发票服务平台或增值税发票管理系统在线开具标注“报废产品收购”字样的发票,并按实际经营、计税方法和票种要求办理。企业还应按规定为出售者代办增值税及附加税费、个人所得税申报事项,按期报送代办税费报告并缴纳代办税费。系统可以辅助校验字段和状态,但不能替代适用范围、交易真实性和税费申报复核。
▍四、开完票就结束了吗?台账与归档才是闭环
开票不是终点。企业应按规定保存申请资料、真实交易证明材料、反向开具的发票、代办税费资料和收购台账,并对提交资料和资源回收业务真实性负责。电子会计档案系统可在企业授权、接口与归档规则配置满足条件时辅助关联和检索材料;是否符合税务与档案要求仍需企业复核,系统归集本身不等于已经形成合规证据链。
关键词:反向开票流程、反向开票详细步骤、资源回收反向开票、自然人报废产品出售者、税费代办、收购台账、交易真实性、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京