反向开票怎么申请?先获准,再核验真实交易
反向开票怎么申请?正确顺序是先取得资格,再对每笔真实交易执行核验和开票。
资源回收反向开票不是“缺票就开”的通用工具。国家税务总局公告2024年第5号明确了开票方、出售者和报废产品范围;农产品收购发票属于另一套既有规则,申请条件和管理口径不能混用。
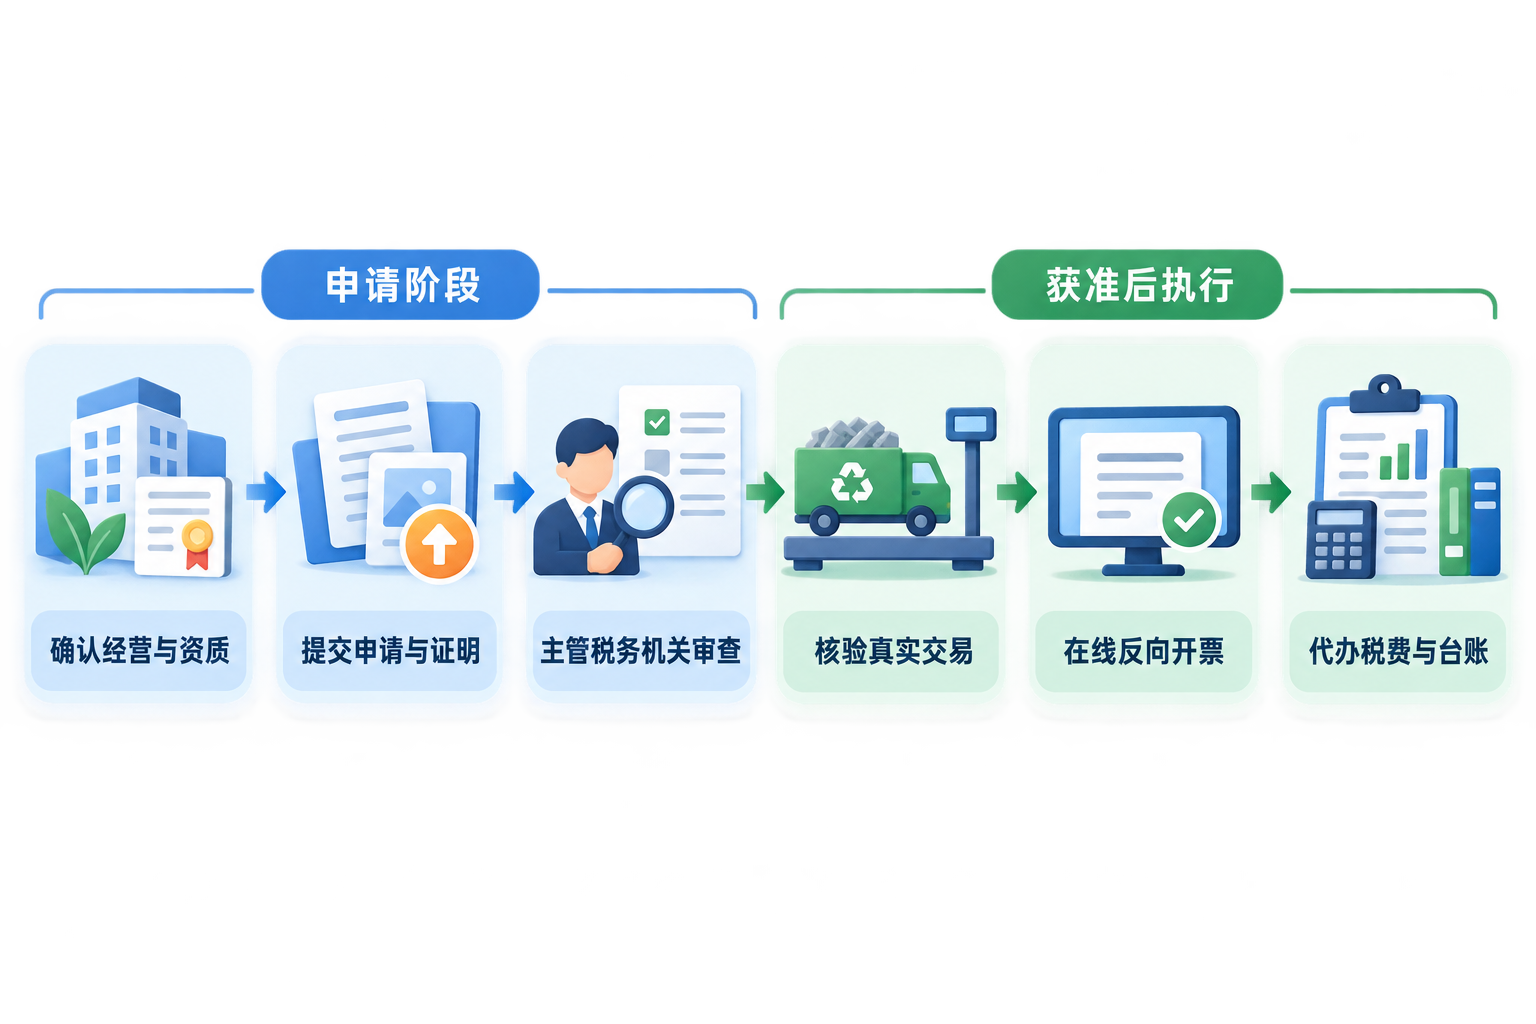
申请阶段解决“企业能不能开展反向开票”,获准后的交易审核解决“这一笔能不能开”。 |
▍一、先确认经营与资质条件
实行反向开票的资源回收企业既可以是单位,也可以是个体工商户,但应实际从事资源回收业务,并符合相应行业条件:危险废物收集、报废机动车回收以及其他再生资源回收,分别对应许可证、资质认定或经营主体登记与商务备案等要求。企业不能仅凭营业执照中的笼统经营范围推定自己已经具备反向开票资格。
▍二、向主管税务机关提交申请材料
税务总局反向开票实施办法解读明确,符合条件的企业可向主管税务机关提交《资源回收企业“反向开票”申请表》,并提供危险废物经营许可证、报废机动车回收拆解企业资质认定证书或商务部门再生资源回收经营者备案登记证明等相应材料。具体办理入口、资料载体、补正要求和时限,以企业主管税务机关当前办税指南为准。
▍三、税务机关审查通过后才能开展
企业提交申请不等于自动获准,也不能在审查结果出来前先开票、后补资格。已获准企业如果相关证书编号、回收报废产品类别、适用计税方法或是否继续开展反向开票发生变化,应按主管税务机关要求及时报告或办理调整。
▍四、每笔交易仍要核验出售者和货物
受票方应为政策范围内的自然人报废产品出售者,货物应属于已经失去原有全部或部分使用价值的报废产品。企业还应关注自然人连续不超过12个月的反向开票累计销售额边界。身份、货物类别、销售额或交易资料存在冲突时,应暂停开票并人工核实。
▍五、保存真实交易材料并建立收购台账
国家税务总局公告2024年第5号要求企业保存能够证明业务真实性的材料,包括收购合同或协议、运输发票或凭证、货物过磅单、转账支付记录等,并建立收购台账,记录每笔业务的时间、地点、出售者及联系方式、报废产品名称、数量和价格等。现有账册或系统已包含规定内容的,不必另建重复台账。
▍六、获准后在线开票并履行税费代办
经核验的交易,通过电子发票服务平台或增值税发票管理系统在线反向开具标注“报废产品收购”字样的发票,并按规定选择商品编码。资源回收企业还应为出售者办理增值税及附加税费、个人所得税申报事项。开灵科技反向开票方案可在企业授权和项目配置范围内衔接申请资料、交易审核、开票结果、税费状态与台账,但不能替代主管税务机关审查或企业对交易真实性承担的责任。
关键词:反向开票、反向开票怎么申请、资源回收企业、报废产品收购、申请材料、税费代办、收购台账、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京