专家评审费能反向开票吗?先判断关系再办凭证
专家评审费能反向开票吗?通常不能直接套用资源回收“反向开票”。
国家税务总局公告2024年第5号规定的反向开票,适用于符合条件的资源回收企业向自然人报废产品出售者收购报废产品;专家提供评审服务不属于这一政策范围。企业应先根据人员关系和实际服务判断所得性质,再处理发票或其他合规凭证、个人所得税扣缴和资料留存。
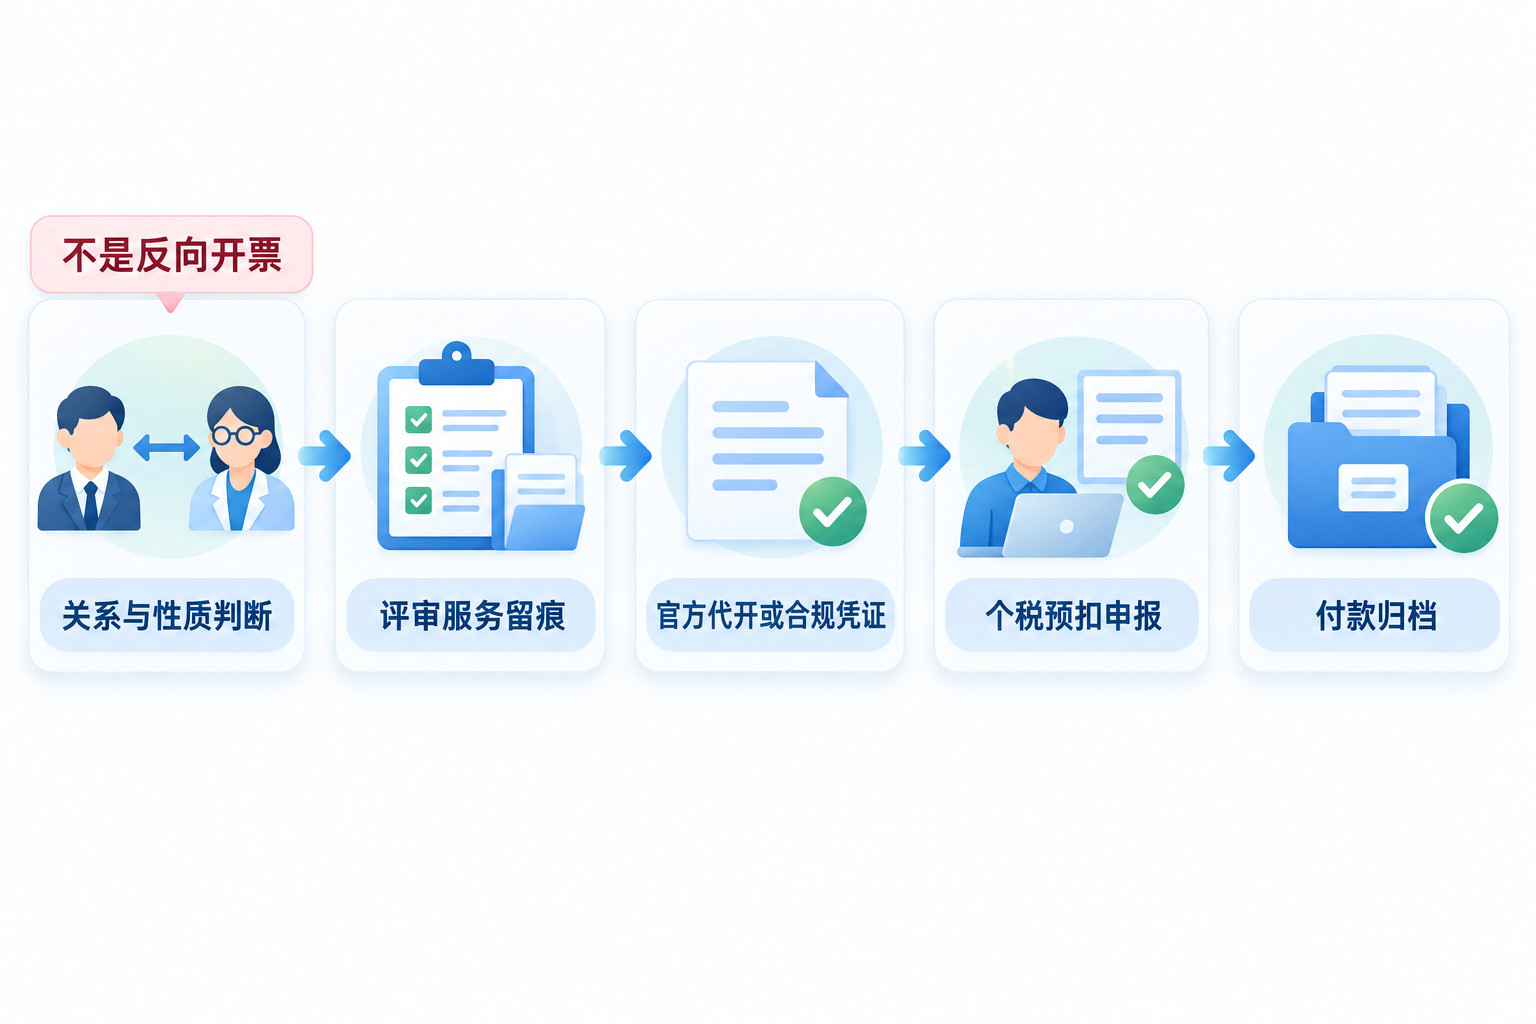
正确顺序是“判断关系与业务性质—证明服务真实—取得合规凭证—履行个税义务—付款归档”,不是先找一个系统把票开出来。 |
▍一、先判断是工资薪金还是劳务报酬
“专家评审费”只是费用名称,税务处理仍要看事实。若专家与支付单位存在任职受雇关系,且评审属于其职务范围,可能需要按工资薪金处理;外部专家独立提供一次性或项目性评审服务,通常按劳务报酬处理。企业应保存聘请或评审协议、专家身份、服务内容、评审记录和成果材料,不能只凭付款备注判断所得性质。
▍二、专家评审服务不适用资源回收反向开票
资源回收反向开票的开票方、出售者和报废产品范围均有明确边界。专家评审属于服务事项,与报废产品收购不同,也不是农产品收购发票场景。需要发票时,应通过所在地电子税务局、自然人电子税务局相关功能或税务机关认可的渠道申请代开;具体办理入口、材料和可由谁发起,以当地主管税务机关当前规则为准。
▍三、税前扣除凭证并非任何金额都只认发票
国家税务总局公告2018年第28号规定,境内增值税应税支出,对方为已办理税务登记的纳税人,通常以发票作为税前扣除凭证;对方为依法无需办理税务登记的单位或从事小额零星经营业务的个人,可按规定使用税务机关代开的发票,或者载明法定信息的收款凭证及内部凭证。企业还应留存合同协议、支出依据和付款凭证,以证明真实性、合法性和关联性。
▍四、代开发票不等于完成个人所得税处理
根据个人所得税扣缴申报管理办法,向居民个人支付劳务报酬所得的扣缴义务人,应按次或按月预扣预缴税款。税务部门2026年公开问答也明确,自然人申请代开发票时涉及劳务报酬所得的,支付单位仍应依法办理全员全额扣缴申报。企业不能把“已经代开发票”当成个税义务已经结束。
▍五、系统能辅助归集,但不能替代官方代开和税务判断
开灵科技自然人代开方案可在企业授权和当地功能允许的范围内辅助整理专家信息、服务材料、代开申请数据、付款与扣缴状态;最终发票仍应由税务机关或其认可的官方渠道依法开具。系统也不能替代对人员关系、所得性质、税前扣除条件和预扣税额的专业判断。
▍六、归档要覆盖完整服务证据链
建议按项目关联邀请函或协议、专家身份、回避与审批记录、评审过程或成果、合规凭证、付款回单、个税扣缴记录和异常说明。开灵科技电子会计档案可辅助关联和检索这些资料;OCR识别结果应复核,扫描或识别成功不等于凭证合规、已经入账或支出当然可以税前扣除。
关键词:专家评审费、反向开票、自然人代开发票、劳务报酬、个税预扣申报、税前扣除凭证、电子会计档案、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京