再生资源回收进项凭证从哪来?先看反向开票条件
再生资源回收进项凭证从哪来?先看反向开票条件
回收企业取票难,不能靠“凑票”解决,而要从真实收货、出售者身份、付款和税费申报中形成合规凭证。自然人报废产品出售者向符合条件的资源回收企业销售报废产品时,企业可以按规定申请并实施反向开票;但适用对象、企业资格、连续销售额、开票类型和代办申报都有明确边界。
反向开票解决的是符合条件的真实报废产品交易,不是所有回收支出的通用开票工具。 |
▍一、先确认企业是否具备反向开票资格
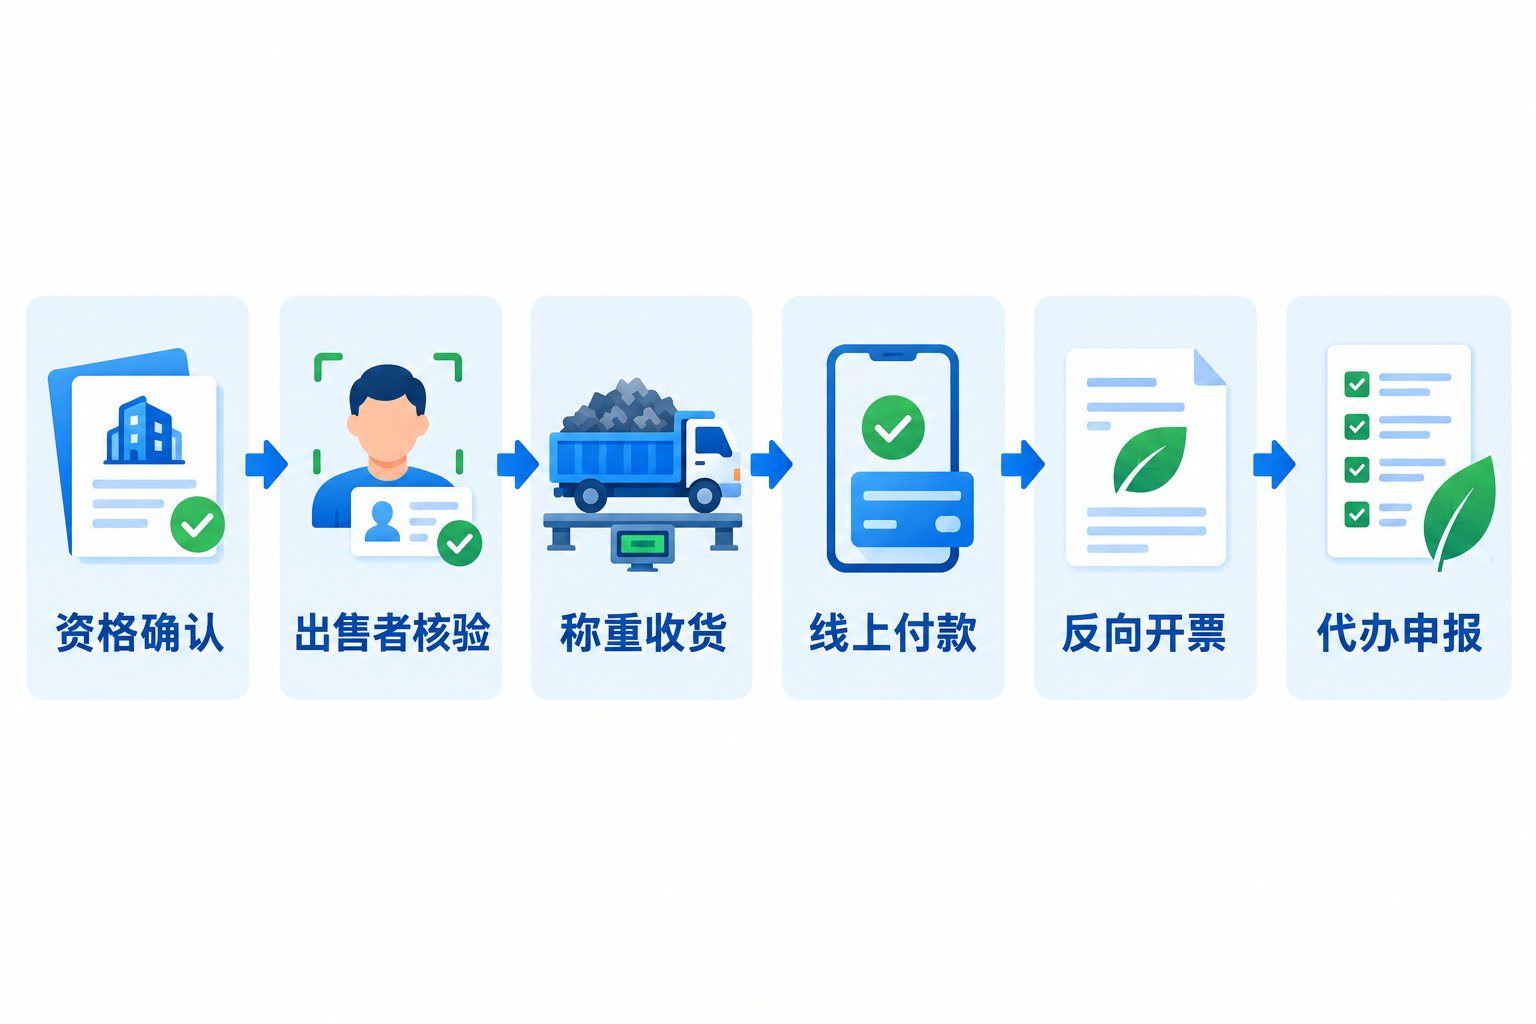
国家税务总局关于资源回收企业反向开票的政策明确,企业需要向主管税务机关提交申请,并提供危险废物经营许可证、报废机动车回收拆解企业资质认定证书或商务部门再生资源回收经营者备案登记证明等相应材料。履行规定程序后,才能通过电子发票服务平台或增值税发票管理系统在线开具标注“报废产品收购”的发票。详见国家税务总局反向开票实施办法解读。
▍二、出售者和报废产品也有适用边界
政策中的出售者,是销售自己使用过的报废产品或销售收购的报废产品、连续不超过12个月反向开票累计销售额不超过500万元的自然人;报废产品是已经失去原有全部或部分使用价值的产品。企业应核验出售者身份、累计销售情况和货物性质,不能把法人、个体工商户或不属于报废产品的交易简单纳入同一流程。
▍三、反向开票要与称重、收货和付款相互印证
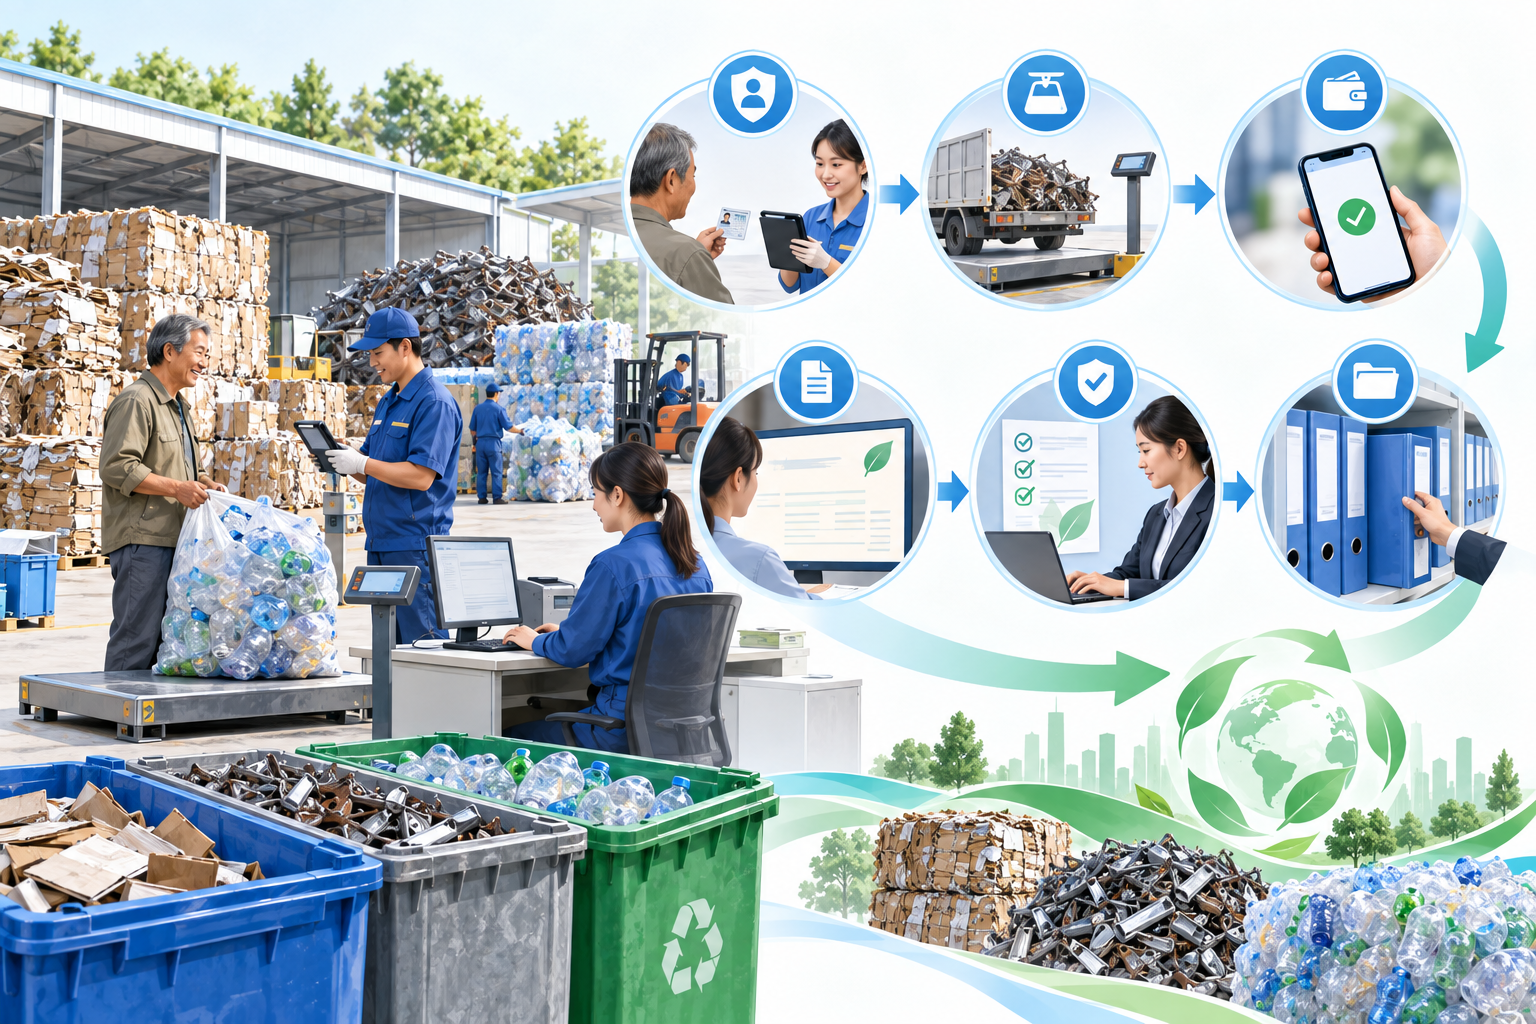
收购批次应关联出售者、品类、重量、验收、结算、线上付款和现场资料。开灵科技反向开票相关系统可结合企业实施范围归集这些业务记录,并把发票与具体收货批次关联。系统校验只能帮助发现身份、数量金额或重复业务异常,不能替代企业对货物来源和交易真实性的审核。
▍四、专票、普票与进项抵扣不能混为一谈
实行一般计税方法的资源回收企业,可按规定反向开具增值税专用发票或普通发票;实行简易计税方法的,只能反向开具普通发票。符合条件取得的专用发票可按规定抵扣注明税额,普通发票可作为企业所得税税前扣除凭证,但不因此当然产生增值税进项抵扣。企业应根据自身计税方法、票种和业务事实分别判断。
▍五、企业还要为出售者办理税费代办申报
反向开票后,资源回收企业应按规定为出售者办理增值税及附加税费、个人所得税等代办申报并缴纳代办税费。2026年增值税征管公告仍明确自然人报废产品出售者通过反向开票销售报废产品,由资源回收企业按规定办理税费代办申报,详见国家税务总局2026年第4号公告。逾期或少缴可能影响反向开票资格。
▍六、自然人代开和OCR只能解决各自范围的问题
劳务、运输或租赁等支出应按实际业务和所在地税务机关渠道,由符合条件的自然人办理发票代开,并同步处理扣缴申报责任;它不能替代报废产品反向开票。AI-OCR可辅助识别过磅单、收据和合同字段,但这些影像资料本身不等同于增值税抵扣凭证。企业应将发票、收货、付款、审批和申报记录一起留存,形成可追溯证据链。
关键词:再生资源回收进项凭证、反向开票、报废产品收购、出售者核验、税费代办申报、资源回收企业、AI-OCR、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京