进项发票自动采集软件怎么落地?从授权归集到归档留痕
进项发票自动采集软件怎么落地?从授权归集到归档留痕
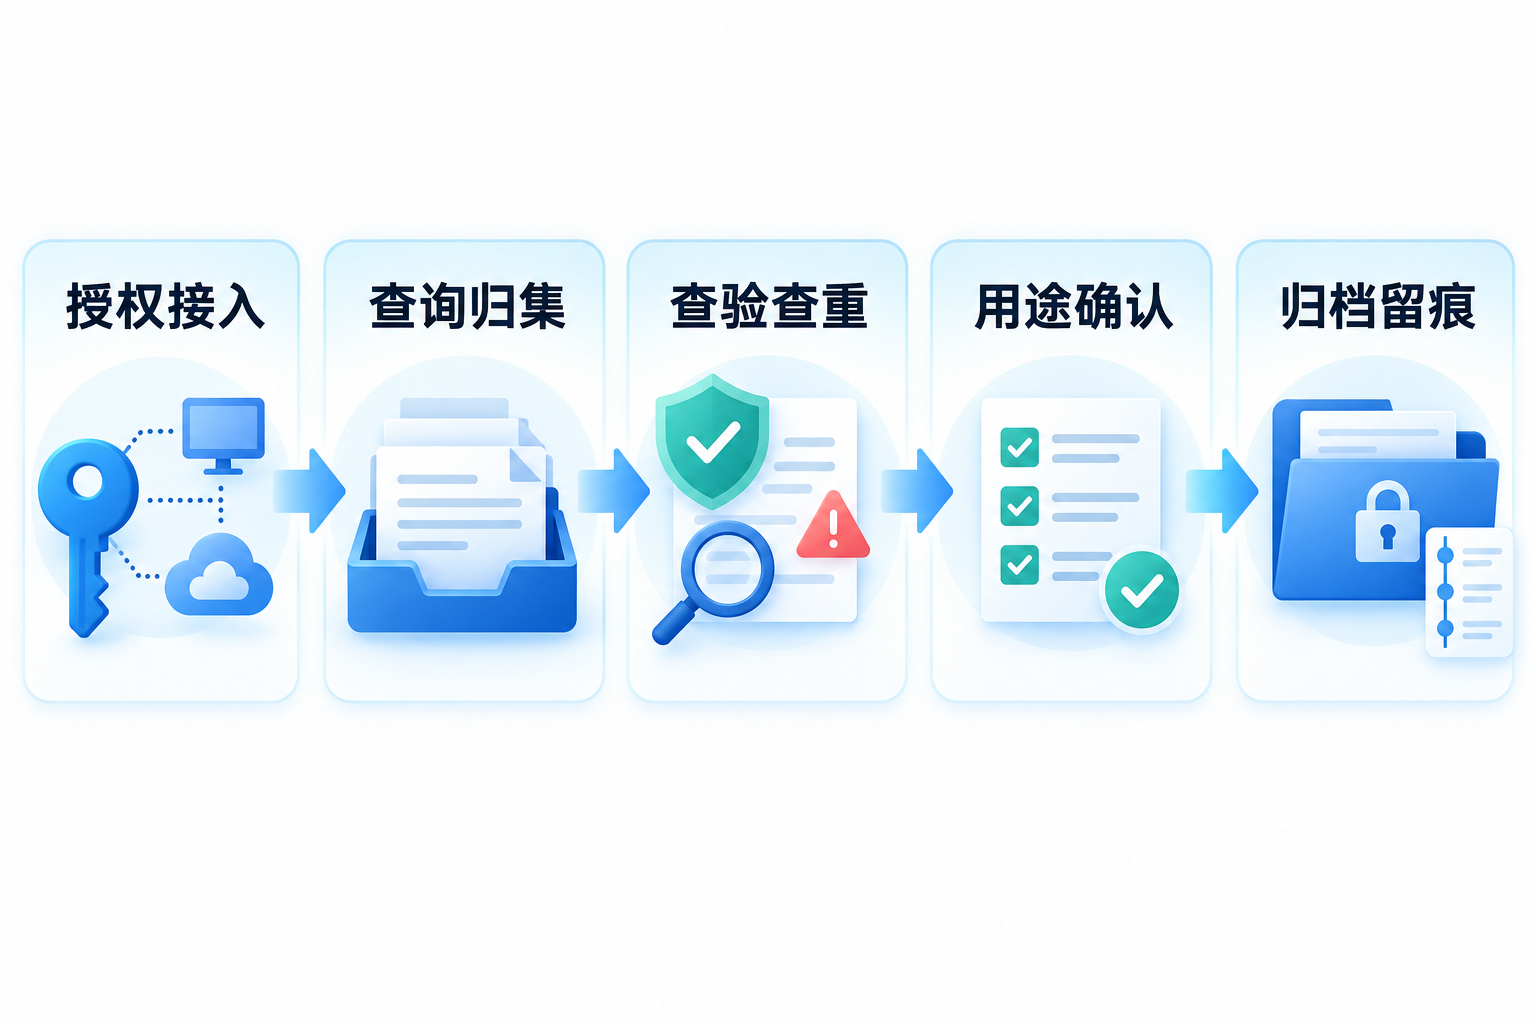
进项发票分散在税务数字账户、员工、邮箱和业务系统里,靠财务逐张下载、录入和核对,月底很容易形成拥堵。自动采集的价值不只是“把票下载回来”,而是让每张票从授权接入开始,依次经过查询归集、查验查重、用途确认和归档留痕。每一步职责不同,也不能用一个“全自动”口号替代必要的授权与复核。
合规的进项发票自动采集,是“官方账户能力+企业授权+内部流程”的组合,不是绕过税务平台抓取数据。 |
▍一、税务数字账户能提供哪些官方能力?
税务机关公开答复介绍,电子发票服务平台税务数字账户归集全量发票数据,为纳税人提供发票查询统计、用途勾选确认、信息下载、查验和入账标识等功能。企业作为受票方,可以通过电子税务局的“发票查询统计—全量发票查询”查询取得的数电发票。这里的“全量”是税务数字账户的官方数据范围;第三方软件的接入和同步仍要满足身份认证、企业授权、接口及实施条件。
▍二、进项发票自动采集的五步流程
第一步是授权接入:明确企业主体、操作人员、数据范围和有效期。第二步是查询归集:把税务数字账户、员工上传、邮箱、扫描件和业务系统中的票据按统一规则汇集。第三步是查验查重:核对票面信息及状态,并与企业内部报销、入账记录比对。第四步是用途确认:符合规定的增值税扣税凭证,如需申报抵扣或办理退税,应通过税务数字账户或增值税发票综合服务平台确认用途。第五步是归档留痕:保留原始电子文件、结构化数据、审批过程和关联凭证,形成可检索的证据链。
▍三、查验通过不等于业务已经合规
全国增值税发票查验平台用于核对票面信息,不能替企业判断交易是否真实、费用是否合理或扣税条件是否全部满足。自动查重也主要解决企业内部重复提交、重复报销或重复入账问题,不能替代合同、订单、验收、付款和审批资料。稳妥的系统应把“查验结果”“内部规则”“业务证据”和“人工结论”分别记录,而不是把绿色对勾当成最终合规结论。
▍四、用途确认为什么要单独管理?
国家税务总局答疑明确,纳税人取得符合规定的增值税扣税凭证,如需用于申报抵扣增值税进项税额或申请出口退税、代办退税,应通过税务数字账户或增值税发票综合服务平台确认用途。因此,采集、查验、入账和抵扣不是同一动作。企业软件可以辅助建立待确认清单、状态同步和异常提醒,但最终结果应以官方平台及主管税务机关要求为准。
▍五、开灵进项收票方案怎样参与这条链路?
开灵科技进项收票管理平台支持扫码、邮箱、OCR、卡包和税务票池等多渠道归集,并提供查验、查重、用途管理和状态监控能力;AI-OCR视觉能力平台可将纸质或影像票据抽取为结构化字段;电子会计档案管理系统用于归集原文件、凭证及关联资料。具体可用通道、自动化范围和与现有ERP、费控系统的对接方式,应在实施前按企业环境确认。
▍六、上线前要设置哪些异常分支?
至少应覆盖重复票、红冲或作废状态、主体不一致、金额或税额勾稽异常、跨期票据、用途状态冲突、接口中断和低置信度识别。异常应暂停自动流转,转交授权人员复核,并保留处理原因和操作日志。只有把正常路径和异常路径一起设计,自动采集才能既省人工,又不削弱内控。
关键词:进项发票自动采集软件、进项发票管理、税务数字账户、全量发票查询、发票查验查重、用途确认、电子会计档案、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京