
再生资源回收公司增值税抵扣怎么做?反向开票五流合一
再生资源回收公司增值税怎么做抵扣?别让进项票断在散户手里
回收企业的痛很集中:货是从分散的废品站、个体户、拾荒者手里收的,对方开不出增值税专用发票,企业却要按销售额缴税,进项抵扣几乎为零,税负高得离谱。破解思路不是找票凑数,而是让收购环节本身就能合规取得抵扣凭证——开灵科技反向开票方案以“收购即开票、五流合一台账”为核心,配合进项发票管理与电子会计档案,把过磅、付款、开票、归档串成一条可追溯的链,让每一分抵扣都站得住脚。
“回收企业的抵扣难题,本质不是税率问题,而是收购环节的票据链条断在了散户那一端。” |
▍一、再生资源回收的进项抵扣,到底难在哪?
按现行增值税政策,再生资源回收企业销售废旧物资需正常计缴增值税,而进项抵扣主要依赖两类凭证:一是上游企业开具的增值税专用发票,二是企业向自然人收购时自行反向开具的收购发票。问题恰恰出在后者——回收链条上游大量是自然人出售者,既不会开票也不愿开票,企业若不做反向开票,进项就只能空着。更麻烦的是,即便开了票,若过磅单、付款回单与发票三者对不上,税务核查时同样可能被认定为凭证不实,抵扣被调整。所以抵扣的难点不在“有没有票”,而在“票能不能证明这笔收购真实发生”。
▍二、反向开票怎么让进项抵扣合规落地?
国家税务总局公告2024年第5号明确了资源回收企业向自然人报废产品出售者反向开票的规则,2026年第12号又对三流合一反向开票的年度销售额与个人所得税预缴率作出安排。开灵科技反向开票方案正是据此设计:企业发起线上付款时,系统按实时累计和税务规则生成待缴税费与预填发票,付款前核对企业资质、自然人档案、收货业务和内部权限,付款与开票同步触发。收购发票由此成为合法有效的进项抵扣凭证,且每一张都能对应到具体的出售者和具体的货。这就是“收购即开票”的价值——不是事后补票,而是业务发生时就完成票据生成。
▍三、五流合一台账,让抵扣经得起查
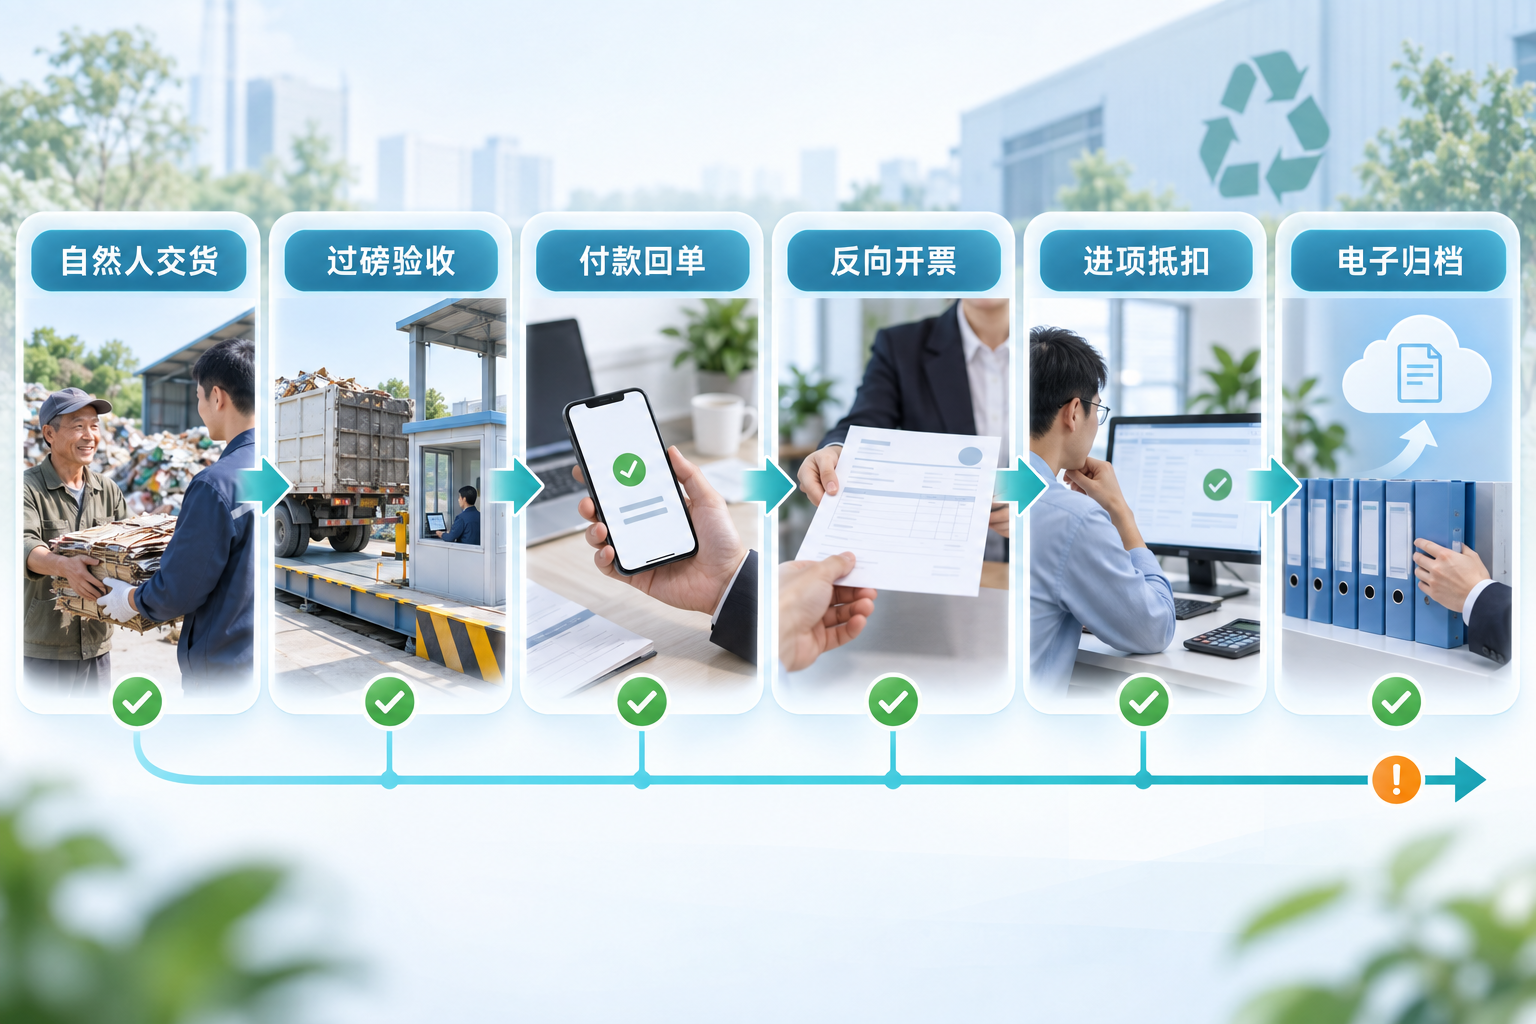
抵扣要经得起核查,光有发票不够,还得证明合同流、货物流、资金流、发票流、信息流一致。开灵反向开票方案以收购业务标识贯穿现场与平台:地磅、检尺或验收提供数量依据,企业系统形成收购订单,合作平台生成交易和支付原始数据并调用乐企能力开票,开灵接收付款和发票结果后完成业务回写及五流归档。每个结果都能找到来源,过磅单、付款回单和收购发票不再是三份对不上的纸,而是同一批货的三种记录。配合进项发票管理直连税务局自动获取全票源、查验查重防重报漏报,企业当月可抵扣进项一目了然,不再靠手工台账拼凑。
▍四、从开票到归档,抵扣凭证怎么管得住?
收购发票开出来只是第一步,后续的归档与调阅同样影响抵扣的可持续性。开灵电子会计档案管理系统支持凭证扫描即入库、识别即归档、关联即成册,反向开票产生的收购发票、过磅单、付款回单可自动关联成册,税务核查或内部审计时按业务标识一键调取。对于同时涉及劳务报酬、货运运费等支出的回收企业,还可通过自然人代开发票合规批量取得凭证,避免因凭证缺失导致成本无法税前扣除。整套方案不追求单点开票,而是让再生资源回收的进项抵扣从收购源头到归档末端全程有据、可查、可追溯。
关键词:再生资源回收增值税抵扣、反向开票、五流合一台账、进项发票管理、收购发票、电子会计档案、开灵科技、自然人代开发票
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京