
农产品收购发票支付开票实施方案:五流合一怎么落地
农产品收购发票支付及开票实施方案:从过磅到归档,一条链路怎么打通?
收购季一到,财务最怕三件事:钱付了票没开、票开了凭证对不上、税局一问三不知。农产品收购的特殊性在于——卖方是分散农户,没有销项票可抵,企业得自己反向开具收购发票,还得证明这笔收购真实、这笔支付对应这批货。破解思路不是加人加表,而是把支付、开票、归档放进同一条链路:开灵科技反向开票方案以“收购即开票、五流合一台账”为核心,配合 AI-OCR 与电子会计档案,让每一笔收购从过磅那一刻起就有据可查。
“农产品收购的合规难点不在开票动作,而在支付与开票能否一一对应、可追溯。” |
▍一、为什么农产品收购必须走反向开票?
农户自产自销的农产品,通常无法自行开具发票,企业若拿不到合规扣税凭证,进项就无法抵扣,成本直接上升。按现行政策口径,收购企业可向农业生产者个人反向开具农产品收购发票,作为进项抵扣与所得税税前扣除凭证。但反向开票不是“自己写一张票”那么简单:出售者身份要真实、收购业务要真实、支付要真实,三者缺一不可。国家税务总局公告2024年第5号明确了连续不超过12个月累计反向开票销售额500万元的出售者范围,2026年第12号又对三流合一反向开票年度销售额60万元以内部分设置了相应的经营所得个人所得税预缴安排。两个数字用途不同,一个是出售资格边界,一个是预缴税率适用,混为一谈就会埋下风险。
▍二、支付与开票如何做到“五流合一”?
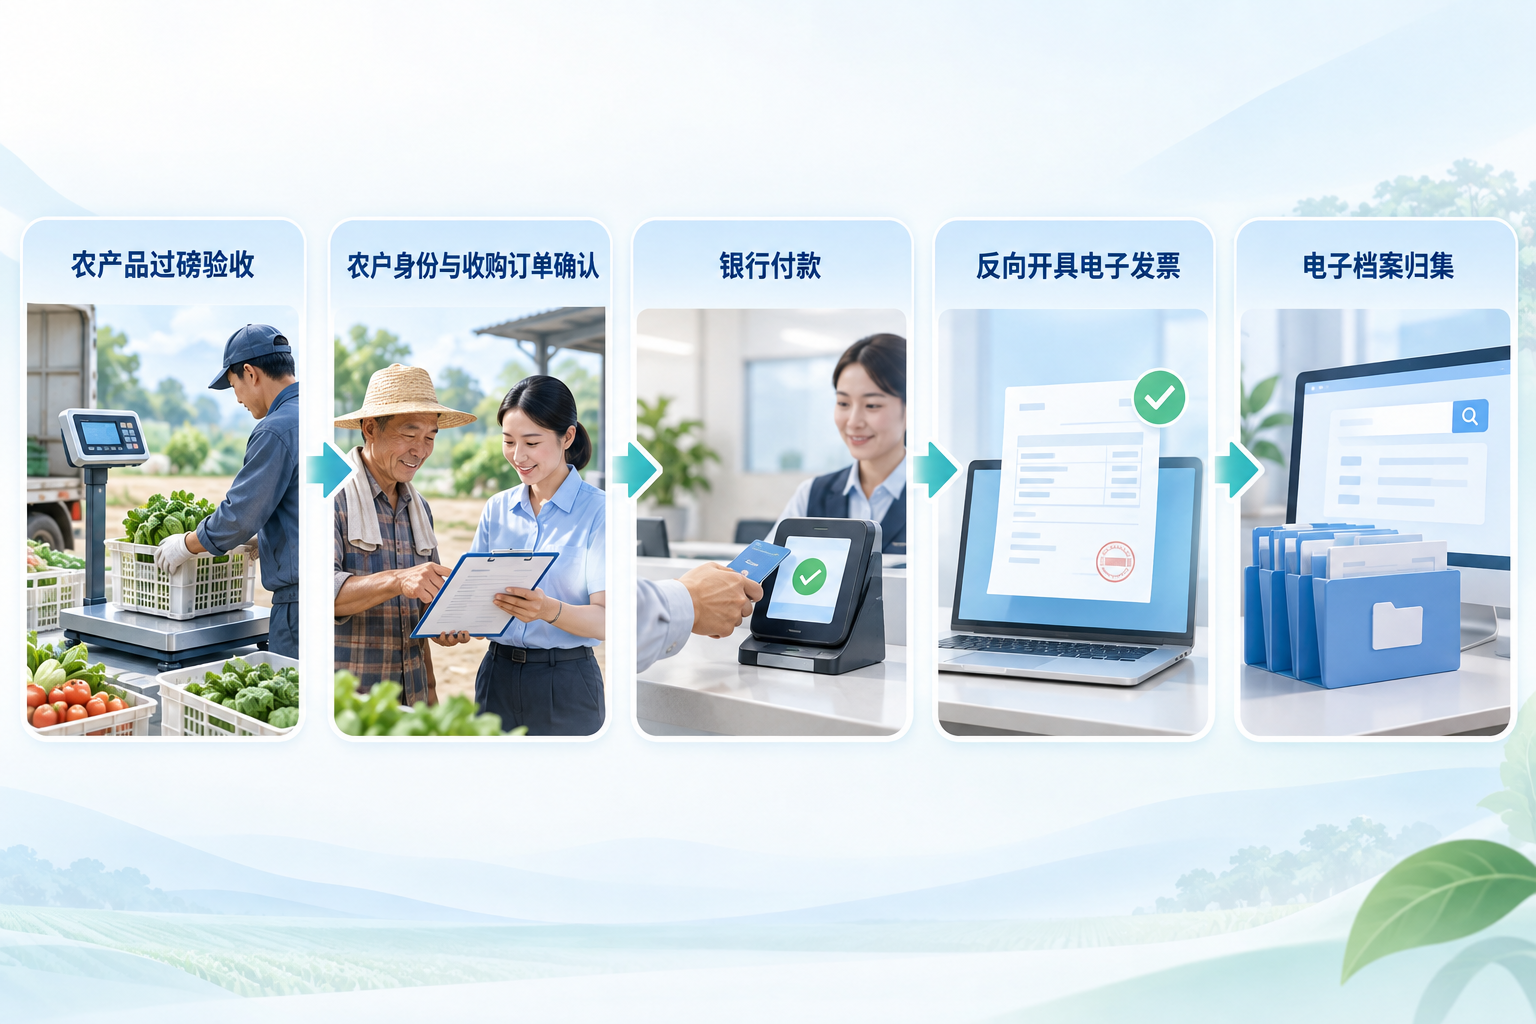
所谓五流合一,指的是合同流、货物流、资金流、发票流、信息流相互印证。农产品收购的实操顺序应当是:先有过磅验收记录形成货物流,再有收购订单与农户档案形成合同流,付款走银企直联或合作支付平台形成资金流,付款完成后自动触发反向开票形成发票流,全部数据沉淀为信息流。开灵科技反向开票方案支持收购即开票:企业依据真实收购订单发起付款,付款完成后自动开具农产品收购发票,并按农户和批次归集台账。这样,票不是事后补的,而是跟着钱和货一起长出来的,任何一笔都能倒查回过磅单和付款流水。
▍三、农户信息分散、自产证明难留存怎么办?
这是农产品收购企业最头疼的环节:农户身份证复印件散在各收购点,自产自销声明签了没归档,年底核查时翻箱倒柜。解法是建立“一户一档”。开灵科技反向开票方案连接企业的农户档案、过磅验收、收购订单与合作平台,农户在平台或配套入口完成实名和自产自销信息确认,企业核实后的业务数据送入平台并接收票款结果,再按农户和批次归档。一户一档不再是开票前临时整理的资料夹,而是随业务实时生长的档案。配合开灵 AI-OCR,纸质过磅单、身份证、自产证明扫描即识别、识别即入账,减少人工录入差错。
▍四、开完票之后,凭证和台账怎么管?
收购发票开出去只是开始,后续还要面对抵扣、申报、备查。建议把收购发票、付款凭证、过磅单、农户档案统一归入电子会计档案:开灵电子会计档案管理系统支持凭证扫描即入库、识别即归档、关联即成册,按农户、批次、月份自动成册,税局核查时可按需调阅。同时,进项发票管理可直连税务局自动获取全票源,查验查重、防止重报漏报;到了申报环节,集团纳税申报支持多组织自动取数算税、直连税局免登录申报,把收购发票的进项数据顺畅带入申报表。整条链路打通后,财务从“追着收购点要单据”变成“系统里点开就有”。
关键词:农产品收购发票、反向开票、五流合一台账、收购即开票、进项抵扣、AI-OCR、电子会计档案、一户一档
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京