
单套制电子会计档案怎么落地?开灵科技AI电子会计档案管理系统把四性检测嵌入归档流程
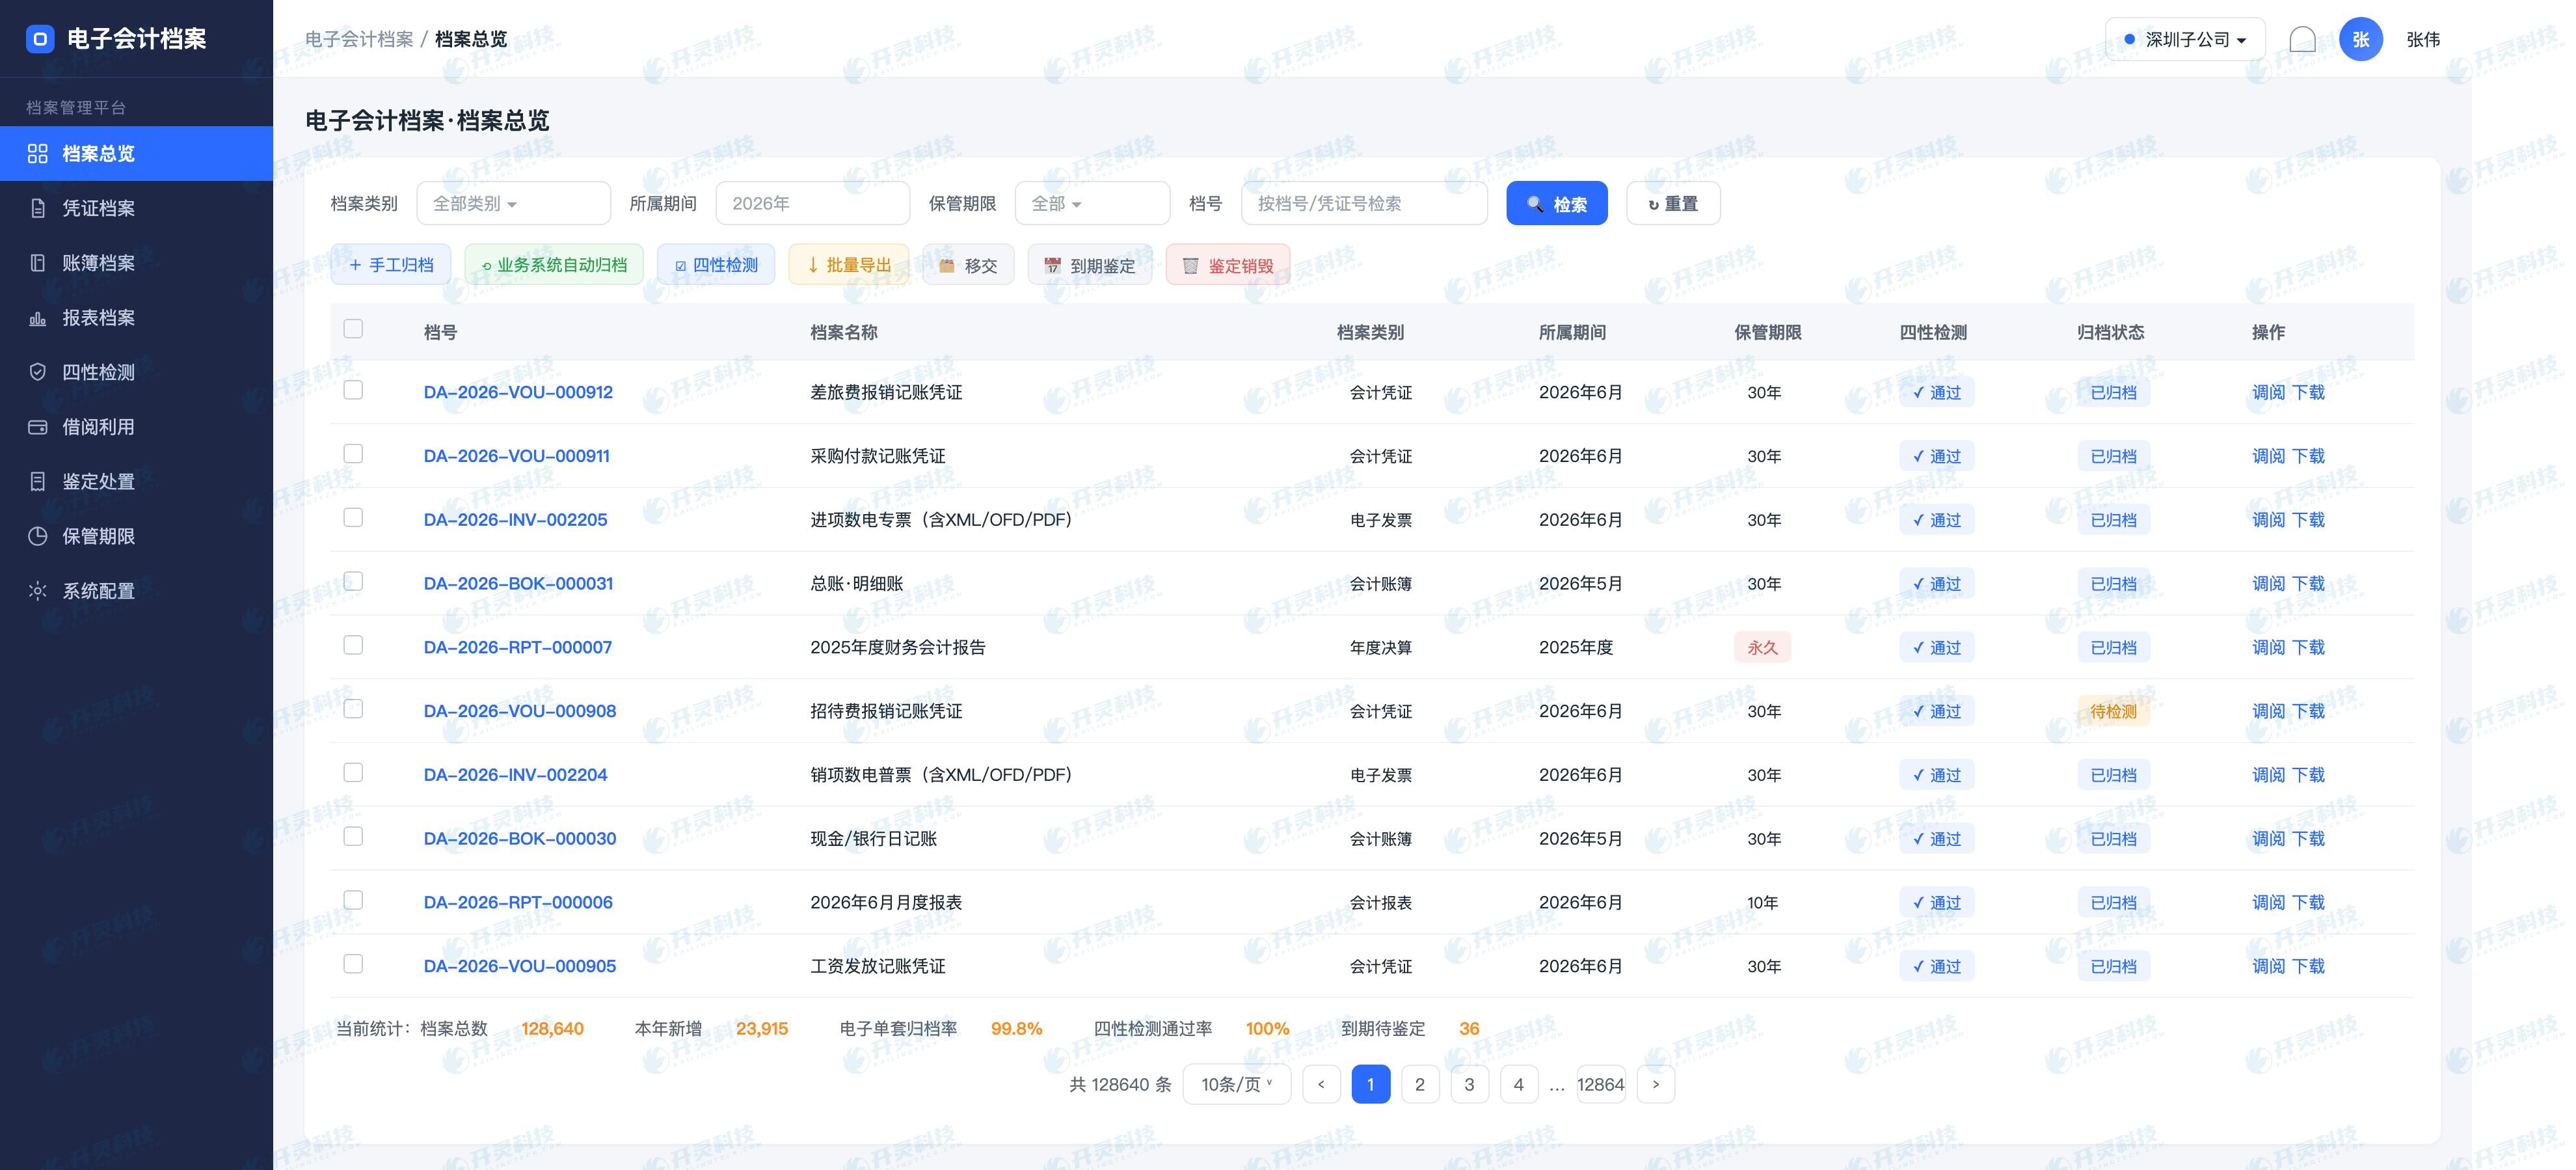
单套制电子会计档案落地,不是把纸质装订取消就结束,而是要让电子资料在来源、归档、保管和利用全过程中能够独立证明真实、完整、可用与安全。开灵科技电子会计档案管理系统可在接收、整理、归档、保管和调阅节点嵌入四性检测,并保留检测结果与处置记录。
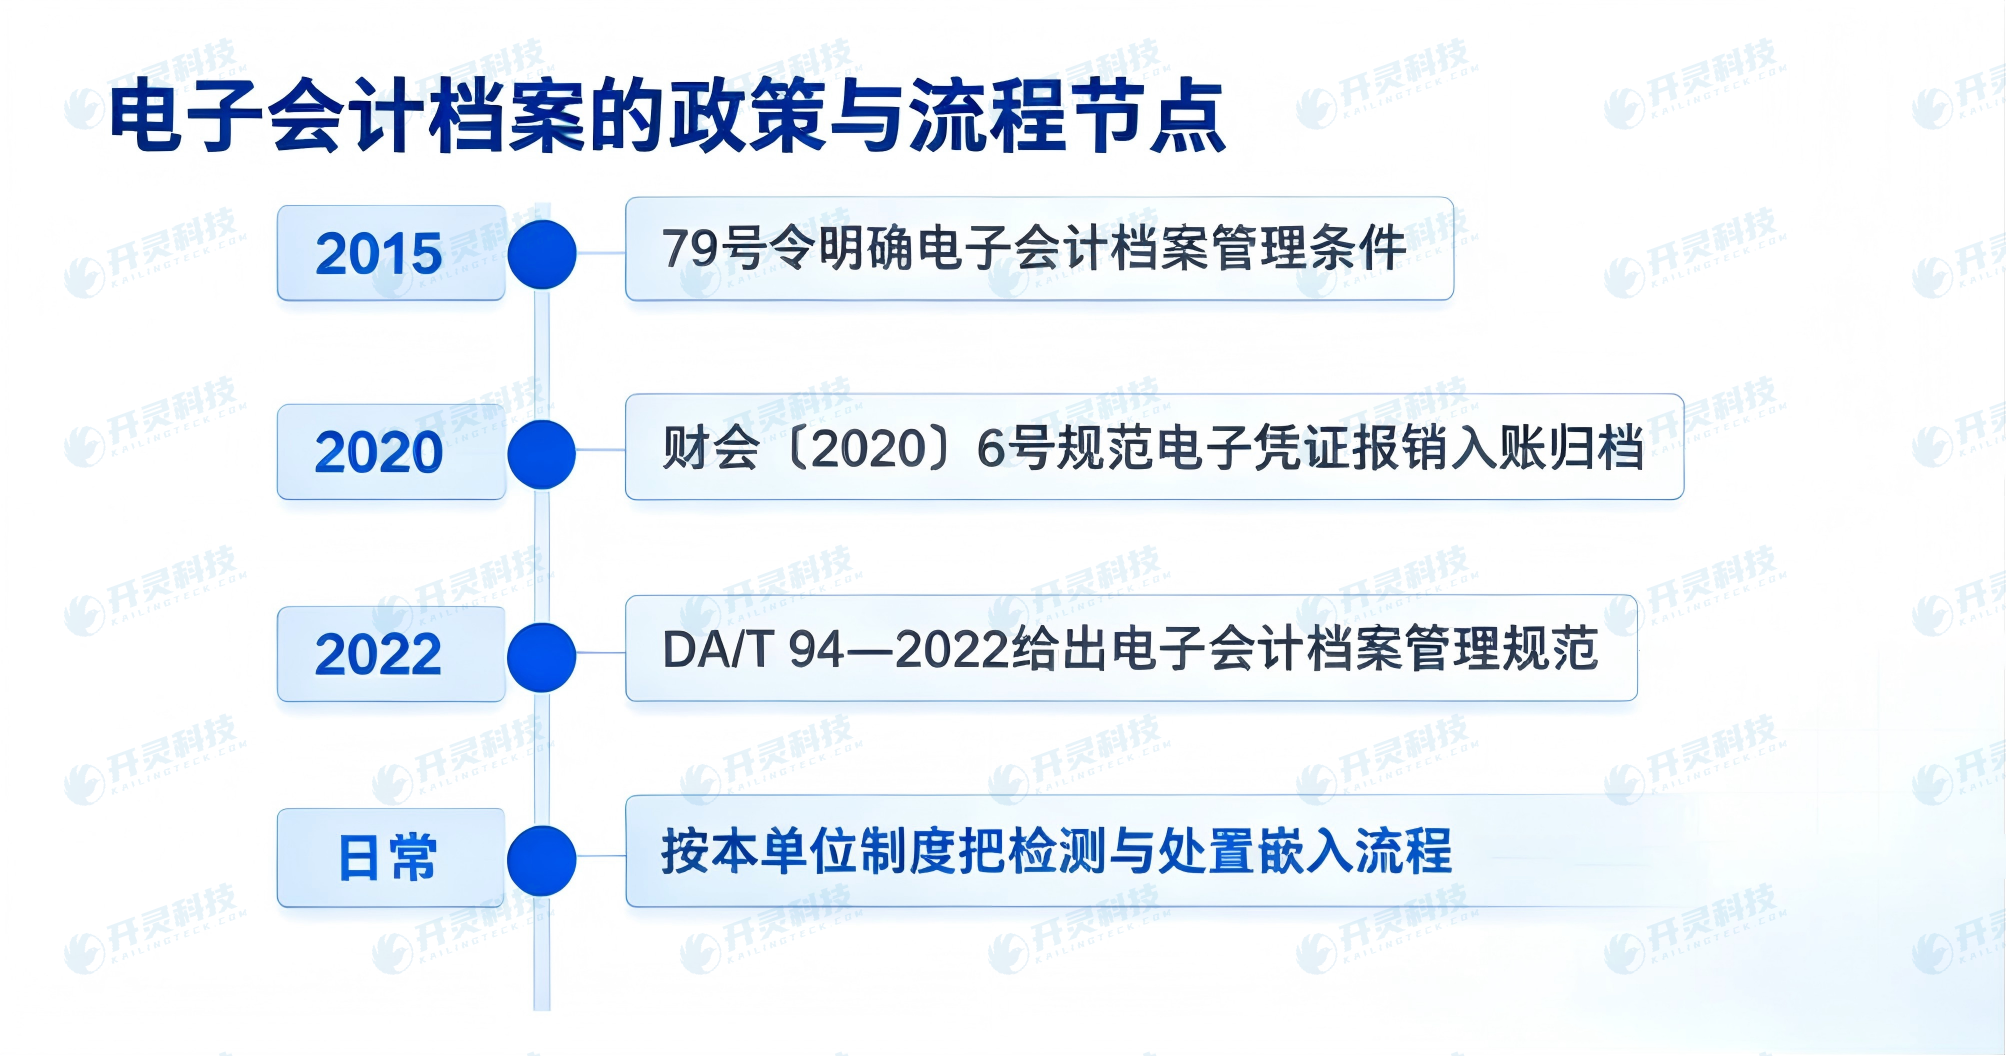
《会计档案管理办法》和《关于规范电子会计凭证报销入账归档的通知》都为电子资料管理提出了条件。企业应结合自身系统可靠性、内控和备份能力判断适用范围,不能把“已扫描”“有PDF”直接等同于符合电子档案单套管理要求。
▍一、先明确哪些资料原生电子、哪些由纸质转换
原生电子凭证、业务系统记录、电子签署文件和纸质扫描件的证据属性不同。项目启动应按资料类型记录原始载体、取得渠道、格式、签名或验证信息、是否仍需保留纸质以及适用制度,不能用同一个扫描流程处理全部材料。
对于来源就是电子形式的会计凭证,财会〔2020〕6号强调按要求保存电子凭证;仅打印纸件保存会丢失电子签名、结构化数据等内容。对纸质原件数字化,则还要依据企业档案制度确定纸质处置和数字化质量要求。
▍二、真实性检测关注来源、身份和形成过程
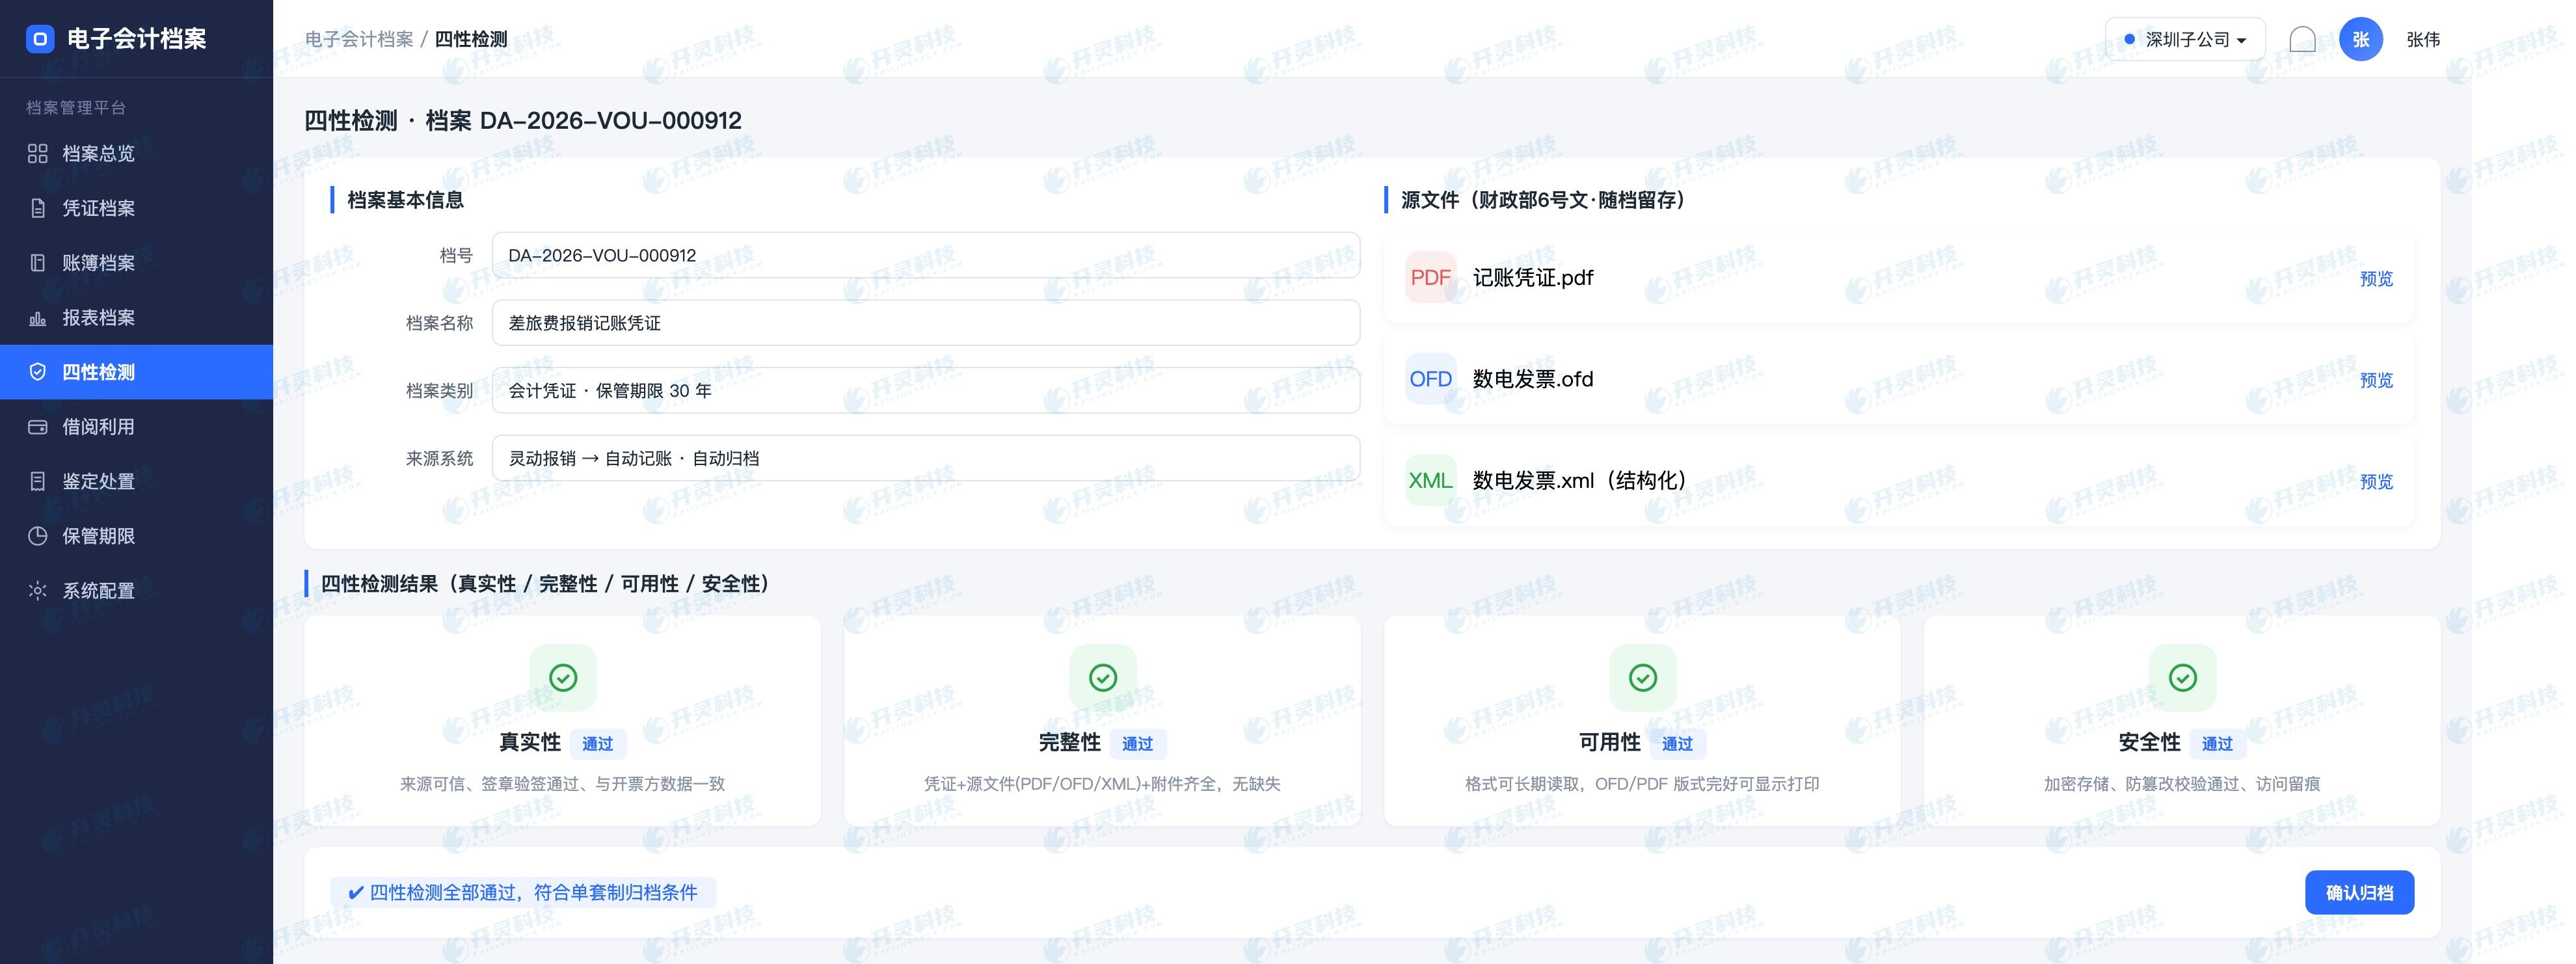
真实性不是判断业务一定没有舞弊,而是验证档案形成与取得过程可信。系统可记录来源系统、接收接口、文件摘要、电子签名或验证结果、责任主体和时间,发现来源不明、签名异常或文件在接收后发生变化时停止归档。
对于人工上传资料,应通过权限、操作日志和必要复核补充来源证据。系统不能把“上传成功”当成真实性结论,也不能在无法验证时自动生成通过标记;无法确认的资料需进入异常处理并保留原因。
▍三、完整性检测覆盖文件、元数据和业务关系
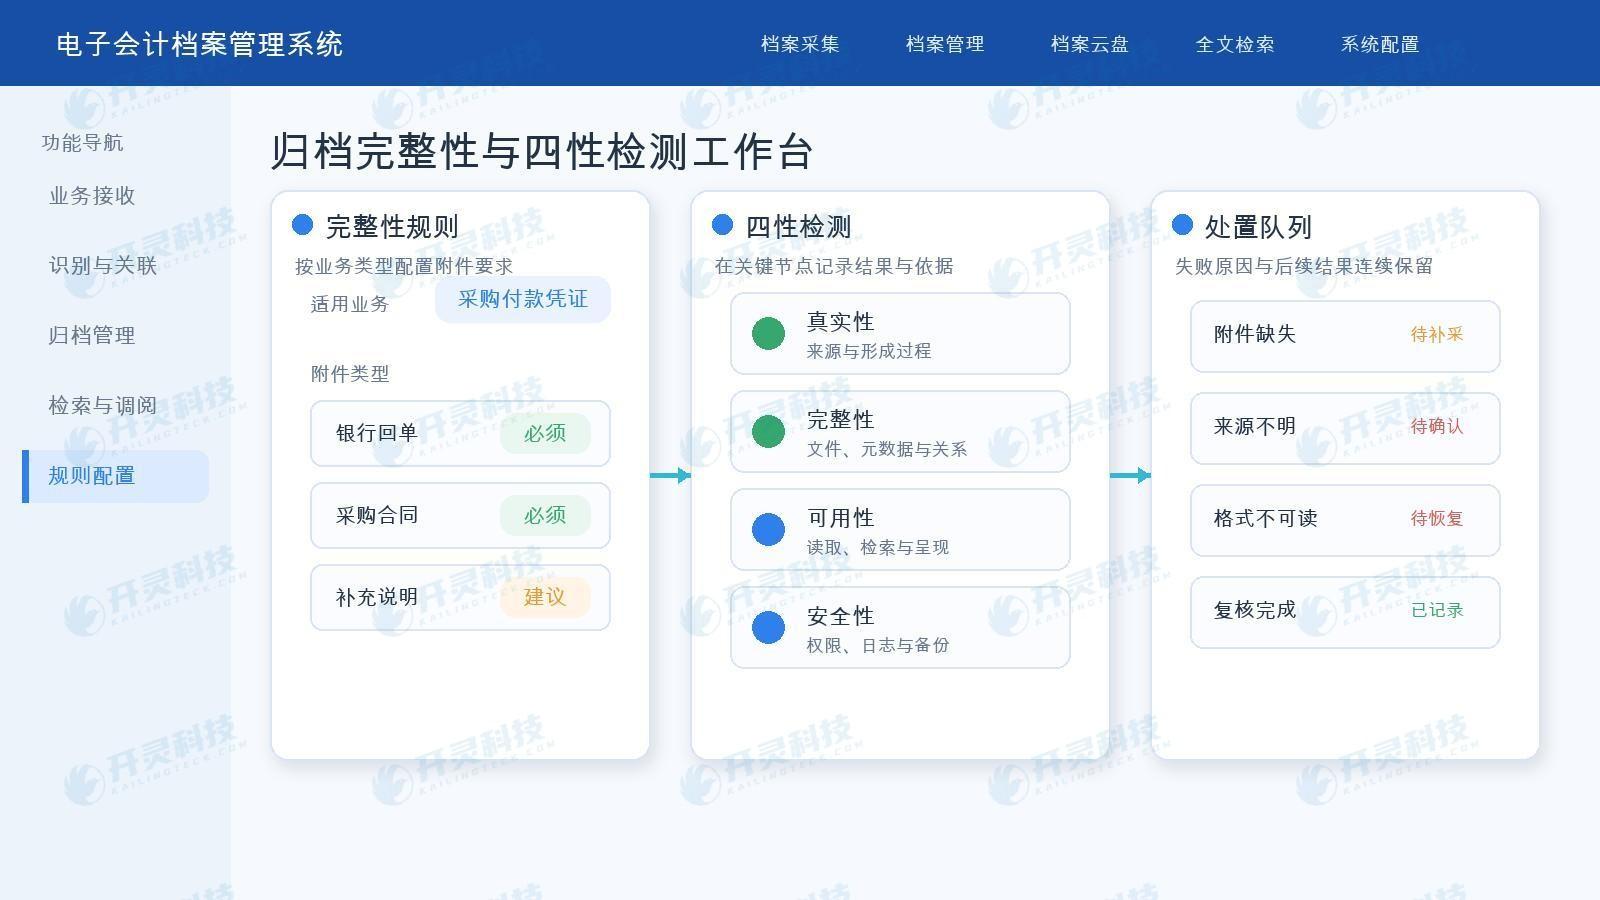
完整性既包括文件未缺页、未截断,也包括应有附件、元数据和业务关联齐全。系统可按档案门类和业务类型检查数量、格式、字段、卷内目录及凭证关系,并对补件、替换和版本变化再次检测。
检测规则应可以解释。出现缺件时要指出缺少对象、关联业务和补正责任人;出现文件变化时要保留变化前后摘要和处置结论。一个无法说明检查了什么的“完整”状态,不足以支持后续移交。
▍四、开灵科技电子会计档案管理系统把可用性和安全性延伸到保管期
可用性要求档案在需要时能够被读取、检索和呈现。除当前软件能打开外,还要考虑长期格式、阅读环境、索引质量和必要迁移。迁移前后应核对数量、内容与关联,不能只确认新文件可以打开。
安全性涵盖权限、日志、备份、恢复和防篡改措施。关键操作按角色授权,调阅与导出留痕,备份副本按制度隔离,并定期验证恢复。安全检测不能只在归档当天执行,保管环境或权限发生重大变化后也应复核。
| “ 四性检测不是四个永久不变的标签,而是一组在关键节点执行、可复核、可处置的检查。 |
▍五、检测失败必须进入处置流程而不是允许手工勾过
真实性异常、文件损坏、附件缺失和格式不可读的处置方式不同。系统应给出失败项目、依据、责任角色和可执行动作,例如重新获取源文件、补采附件、重新验证签名或提交档案负责人判断。
确需例外归档时,也应由有权限人员说明原因、风险和后续计划,不应普通操作员直接将结果改为通过。处置完成后重新检测,并保留原失败、人工决定和新结果,形成连续证据。
▍六、单套范围要与档案条件相匹配
企业应结合来源稳定性、规则清晰度、电子原件可取得性、系统可靠性、归档流程、四性检测、备份恢复和调阅需要判断单套范围。纸质处置和职责分工需在制度中明确,不宜只由技术部门决定。
文件损坏、签名验证失败、索引丢失、备份恢复和权限越界等情况,都可能改变电子档案的可用性。查看档案时应能回到源文件、检测记录和业务关系,并从日志了解异常是否按授权处理。
- 明确单套制适用的档案门类和起始时间。
- 保留电子凭证源文件及必要验证信息。
- 四性检测失败有分级处置和复检流程。
- 备份恢复、格式迁移和权限审计经过演练。
▍六、四性检测应贯穿电子档案的保管过程
单套制依赖可靠的电子档案和全过程控制。真实性、完整性、可用性和安全性不是归档当天贴上的四个标签,来源变化、格式迁移、备份恢复、权限调整和长期保管都可能影响判断,需要留下可复核的记录。
检测失败时应说明具体对象、依据和处置方式。文件损坏、附件缺失、签名异常、索引不可用和权限越界的处理并不相同,补正或恢复后还要保留原状态与后续结果,才能让电子档案独立支撑利用和追溯。
- 单套制范围、起始时间和职责写入制度。
- 四性检测失败进入处置和复检。
- 备份恢复能核对文件与业务关系。
- 迁移和权限变化触发必要复核。
▍七、单套制的核心是电子档案能够独立成立
纸质打印件可以帮助阅读,但不能自动证明电子档案已经具备真实性、完整性、可用性和安全性。电子文件的来源、形成过程、验证信息、权限和保存环境共同决定其能否独立使用,企业需要按自身制度保存这些关系。
当软件、存储环境或权限体系发生变化时,档案仍应能被读取、检索和解释。检测记录、备份副本、恢复结果和迁移关系持续保留,单套制才不是一次性的减纸动作,而是一套长期可复核的管理方式。
- 电子档案具备独立来源和验证信息。
- 四性问题有明确状态和原因。
- 变化后的文件仍能读取和定位。
- 原始关系不会因迁移而丢失。
▍常见问题 FAQ
Q:有扫描件就能实行单套制吗?
A:不能。还需结合原始载体、系统可靠性、内控、四性、备份和利用条件按制度判断。
Q:四性检测只在归档时做一次吗?
A:不应只做一次。接收、归档、迁移、恢复及保管环境重大变化等节点都可能需要重新检查。
Q:检测不通过可以人工改成通过吗?
A:应按权限进入处置和复检流程,保留失败依据、人工决定与新结果,不能无理由改状态。
Q:电子凭证打印后是否可以不留源文件?
A:财会〔2020〕6号要求符合范围的电子会计凭证同时保存电子形式,不能只留打印件。
让单套制建立在可验证的电子档案与全过程控制上,欢迎访问开灵科技:https://www.kailingteck.com/eaa/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:单套制电子会计档案、四性检测、电子凭证归档、开灵科技电子会计档案管理系统
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京