
农产品抵扣9怎么做账?一文讲清
农产品抵扣9怎么做账?从凭证到申报,一文讲透合规要点与实操细节
很多财务一遇到农产品抵扣就头疼:收购发票怎么开?9%的进项怎么算?分录做错一步,税局问询就来了。其实,只要抓住“凭证合规、计算准确、申报及时”三个关键,就能轻松应对。开灵科技的反向开票与AI-OCR产品,正是为这类场景量身打造。
“农产品抵扣的难点不在计算,而在凭证的真实与合规。” |
▍一、农产品抵扣9%的政策依据是什么?
根据《财政部 税务总局关于简并增值税税率有关政策的通知》(财税〔2017〕37号)及后续规定,纳税人购进农产品,取得一般纳税人开具的增值税专用发票或海关进口增值税专用缴款书的,以票面注明的增值税额为进项税额;取得(开具)农产品收购发票或销售发票的,以农产品买价和9%的扣除率计算进项税额。若用于生产13%税率货物,还可加计1%。因此,“买价×9%”是核心公式,但前提是凭证必须真实、合规。
▍二、收购发票怎么开?反向开票如何简化流程?
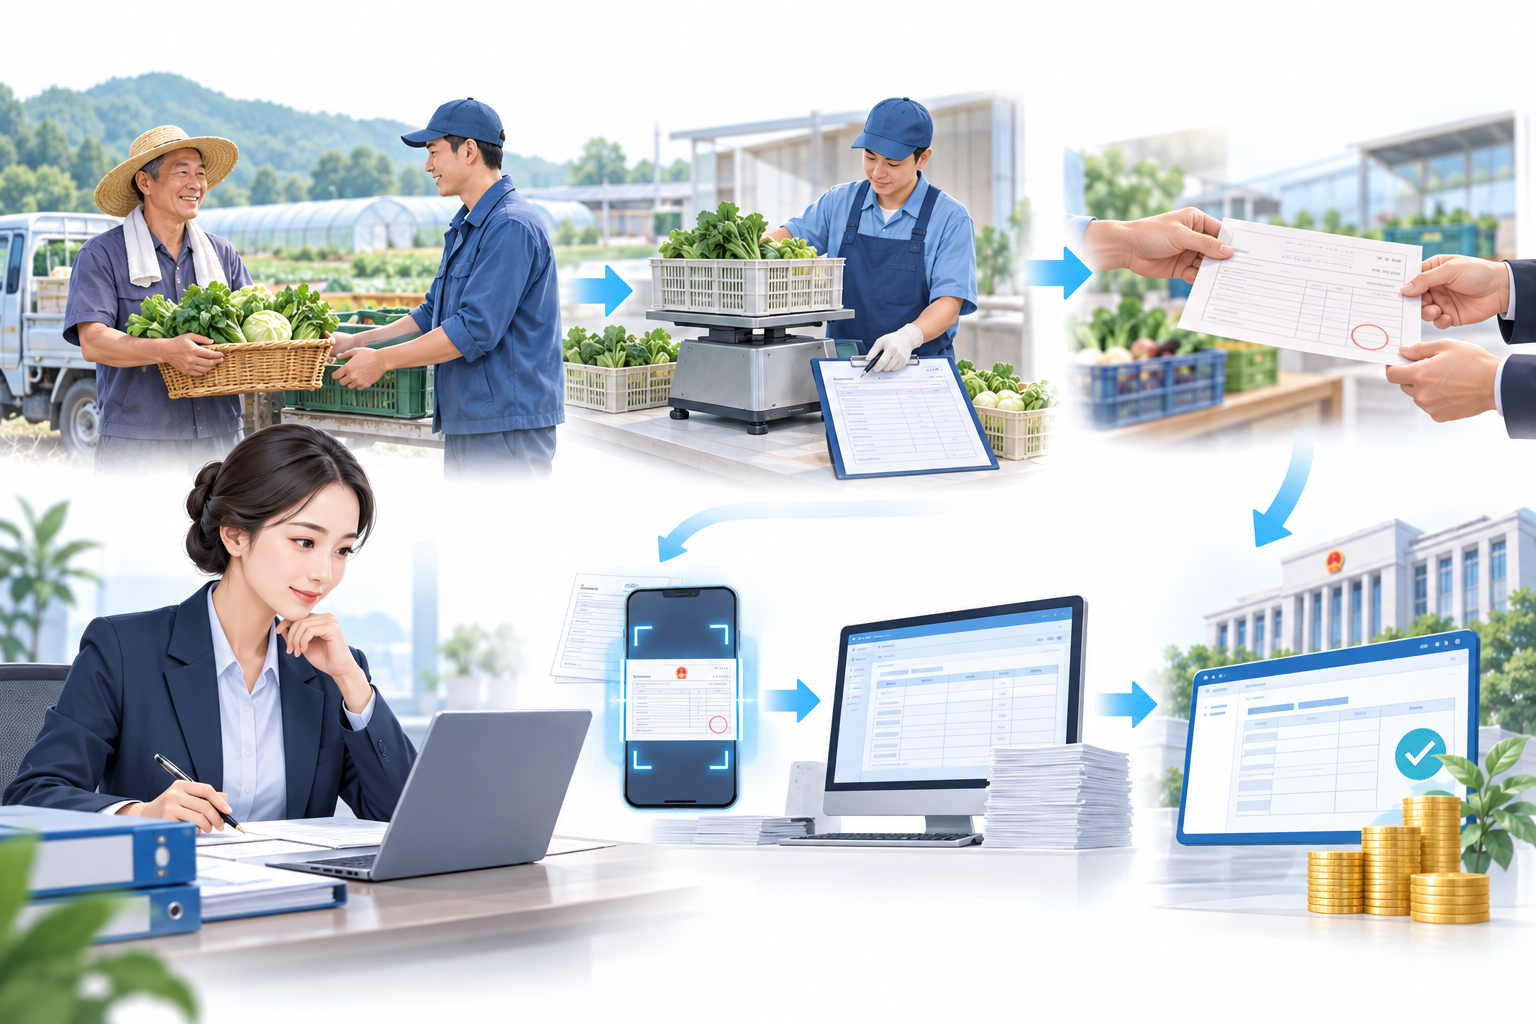
自行开具农产品收购发票,需逐笔填写销售方信息、品名、数量、单价等,并留存身份证复印件、过磅单、付款凭证等以备查验。开灵科技的反向开票系统,专为农产品收购场景设计,支持“收购即开票”,自动生成五流合一台账(合同流、货物流、发票流、资金流、信息流),确保每一笔抵扣都有据可查。系统与税局端无缝对接,开票数据实时上传,避免手工填开易错、漏开的问题。
▍三、抵扣9%怎么做账?分录与申报要点
假设某企业收购农产品支付买价100,000元,则计算进项税额=100,000×9%=9,000元,成本为91,000元。分录如下:借:原材料(或库存商品)91,000,应交税费—应交增值税(进项税额)9,000,贷:银行存款(或应付账款)100,000。申报时,需在增值税纳税申报表附列资料(二)第6栏“农产品收购发票或者销售发票”中填列金额和税额。注意,若用于深加工,还需在加计扣除栏次填报1%部分。
▍四、如何防范农产品抵扣的税务风险?
农产品收购发票虚开、信息不实是税局重点稽查对象。企业应确保收购业务真实,保存好收购凭证、付款流水、物流单据等。开灵的税务风险管控系统,能自动扫描申报数据,对异常指标预警,如抵扣比例过高、发票品名与经营范围不符等。同时,AI-OCR智能识别技术可快速采集发票、过磅单等票据信息,识别即入账,减少人工录入错误,确保账票一致,让每一笔抵扣都经得起检验。
关键词:农产品抵扣9、农产品收购发票、进项税额计算、反向开票、农产品做账、税务风险、AI-OCR
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京