
电子税务局反向开票怎么操作?2026实操指南
电子税务局反向开票怎么操作?从政策理解到系统落地,一文讲透2026年合规开票全流程。
很多回收企业和农产品收购企业,面对散户供货时,最头疼的就是“开不出票、成本无据、风险难控”。反向开票政策给了出路,但操作上却卡在流程繁琐、凭证难齐、台账混乱。别急,把电子税务局的操作逻辑和开灵科技的系统化方案结合起来,你就能把复杂流程变成标准动作。
“反向开票不是简单‘倒过来开票’,而是以业务真实性为根基、以五流合一台账为生命线的系统工程。” |
▍一、反向开票到底适用哪些场景?政策依据是什么?
反向开票主要针对两类场景:一是再生资源回收企业向自然人出售者收购废旧物资;二是农产品收购企业向农户收购自产农产品。政策依据是《国家税务总局关于资源回收企业向自然人报废产品出售者“反向开票”有关事项的公告》(2024年第5号)等文件。核心是解决自然人无法开票导致企业成本无票的问题,但前提是业务真实、凭证齐全。企业需先完成税务登记、行业认定,并在电子税务局申请反向开票资格,才能操作。
▍二、电子税务局反向开票的具体操作步骤有哪些?
第一步,登录电子税务局,进入“开票业务”模块,选择“反向开票”功能。第二步,录入自然人出售者的身份信息、交易品类、数量、金额等,系统会自动校验其是否适用反向开票政策。第三步,上传业务凭证,如收购合同、磅单、付款记录等。第四步,确认开票信息,生成反向发票并交付给出售者。整个流程要求数据真实、逻辑一致,否则可能触发风险预警。建议企业提前准备好相关材料,避免因信息不全而反复退回。
▍三、散户多、批次杂,操作中最大的难点是什么?
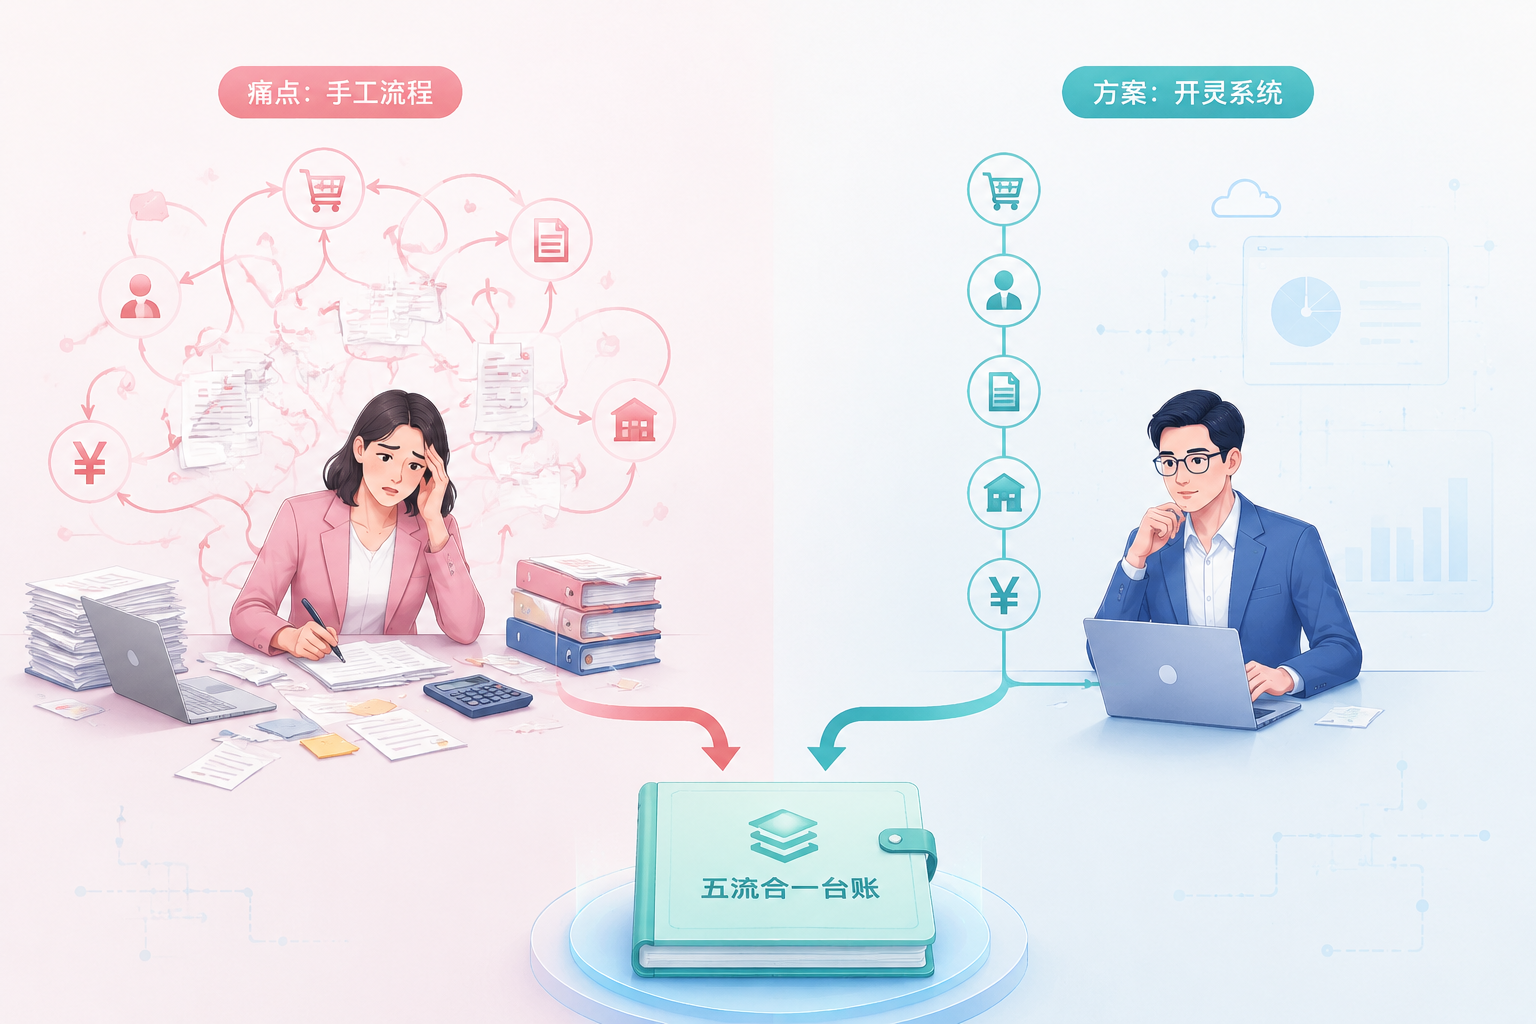
散户供货往往单笔金额小、频次高、身份信息变化快,财务人员手工录入容易出错,且累计额度、同一人多次供货的监控难以到位。更麻烦的是,业务单据、磅单、结算单、发票各有一套编号,台账对不上,风险一查一个准。所以,反向开票的操作难点不在“开票”这个动作,而在开票前的数据归集和校验。如果靠人工去核对,效率低、风险高,必须借助数字化工具把流程固化下来。
▍四、开灵科技如何让反向开票操作更简单、更合规?
开灵科技的反向开票产品,正是针对上述痛点设计。它把出售者身份核验前置到建档环节,自动拦截不适用主体;每笔收购单、磅单、结算单、付款记录自动关联,形成五流合一台账;批量开票时,系统自动校验数据一致性,异常单单独处理,减少人工干预。同时,结合AI-OCR识别技术,纸质单据扫描即录入,电子会计档案系统自动归档,让每一张发票都有完整证据链。这样,财务人员只需在系统里确认,就能高效完成反向开票,且经得起税务检查。
关键词:反向开票、电子税务局、再生资源回收、农产品收购、五流合一、AI-OCR、电子会计档案、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京